רון סגרה, אסטרטג פיננסי


16/09/2026

 רון סגרה, צילום: הילה קרץ
יום אחד, שני גברים בני 67 נכנסו לפגישת פרישה.
שניהם שכירים כל חייהם. שניהם השקיעו לאורך השנים באותו מסלול מנייתי לטווח ארוך, עם אותה תשואה ממוצעת רב-שנתית של 8% בשנה. שניהם ישבו מולי באותו חדר, על אותו כיסא, מול אותו מחשבון.
ובכל זאת, כשהמספרים עלו על המסך, אחד מהם חייך. השני שתק.
ההבדל ביניהם לא היה במשכורת. לא היה בחוכמה הפיננסית. לא היה אפילו בסכום שהם הרוויחו במהלך הקריירה.
ההבדל היה 19 שנים.
שני נערים, שתי נקודות התחלה
בואו נחזור אחורה, לרגע שבו הכול התחיל.
עומר בן 21. הוא רק סיים צבא, מתלבט אם ללכת ללמוד או לצאת לעבוד, ומישהו - אולי אבא שלו, אולי יועץ פנסיוני סבלני - אומר לו: "תתחיל להפקיד כבר עכשיו. גם סכום קטן."
באותו הזמן בדיוק, במקום אחר לגמרי, אבי בן 21 גם הוא. אבל אף אחד לא אמר לו את זה. הוא התחיל להפקיד רק בגיל 40, כשכבר היה לו קריירה, משכנתא, וקצת יותר ראש שקט לחשוב על העתיד.
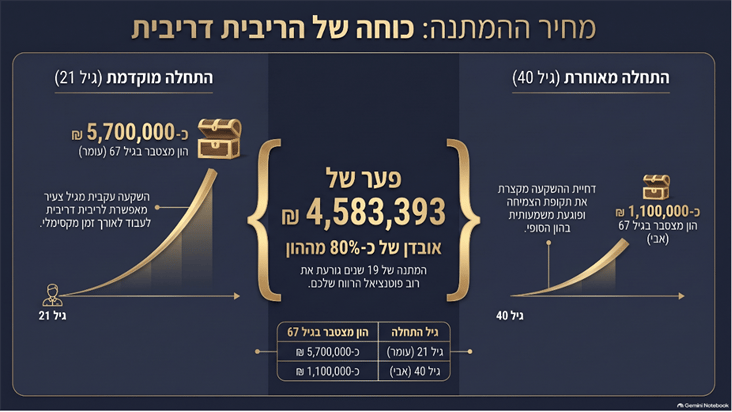
19 שנים חלפו בין ההתחלה של עומר לזו של אבי.
לצעיר בן 21, 19 שנה נשמעות כמו נצח. אבל בעולם של ריבית דריבית, הן בדיוק ההפך: הן הרגע היחיד שבאמת קובע.
הניסוי הקטן: 1,000 שקל, פעם אחת
נניח לרגע ששניהם עשו את הדבר הכי פשוט שיש: הפקידו 1,000 שקל. פעם אחת בחיים. ושכחו מזה.
עומר עשה את זה בגיל 21. אבי חיכה לגיל 40.
עברו השנים. הגיעו לגיל 67. אותה תשואה של 8% בשנה עבדה על שני הסכומים בדיוק באותה צורה.
אצל עומר, אותם 1,000 השקלים גדלו לכ-32,000 שקל. אצל אבי — לכ-4,300 שקל בלבד.
אותו שקל התחלתי. אותו שוק. אותה תשואה. ההבדל היחיד: כמה זמן נתנו לכסף לעבוד.
עכשיו בואו נהיה יותר רציניים
כי נכון, כמעט אף אחד לא מפקיד 1,000 שקל פעם אחת ושוכח מזה. רוב האנשים חוסכים בהדרגה, חודש אחרי חודש.
אז נניח שעומר ואבי הפקידו 1,000 שקל כל חודש. עומר החל בגיל 21, אבי בגיל 40. שניהם המשיכו עד גיל 67, באותה עקביות, באותה משמעת.
וכאן הפער כבר לא נשמע כמו סטטיסטיקה. הוא נשמע כמו שתי חיים שונים לגמרי.
עומר מגיע לגיל 67 עם צבירה של כ-5.7 מיליון שקל. אבי מגיע לאותו גיל עם כ-1.14 מיליון שקל.
חמישה מיליון שקלים הבדל. מאותם 1,000 שקל בחודש. מאותו אדם, בעצם - רק עם זמן התחלה שונה.
מה זה אומר ביום-יום, בפרישה עצמה
מספרים גדולים על מסך זה דבר אחד. הכנסה חודשית בפרישה זה משהו אחר לגמרי - זה מה שקובע איך ייראו עשרים או שלושים השנים הבאות בחיים.
בתרחיש הזה, הצבירה של עומר יכולה להפוך לקצבה חודשית של כ-28,785 שקל. הצבירה של אבי לכ-5,760 שקל בחודש.
זה לא רק "עוד קצת יותר נוח". אלו שני סוגי פרישה שונים לחלוטין. אחד שבו אפשר לנסוע, לפנק נכדים, לישון בשקט. ואחד שבו כל הוצאה בלתי צפויה היא שוב דאגה.
כמובן, מדובר בהמחשה. תשואה אינה מובטחת, יש דמי ניהול, מיסוי, תנודתיות, ולפעמים גם הפסקות בהפקדות. אבל העיקרון עצמו לא זז: זמן שאבד - לא חוזר.
מה שאני רואה מקרוב, שוב ושוב
אני פוגש הרבה "עומרים" ו "אביים" במהלך השנים - לא תמיד בשמות האלה, אבל תמיד באותה נקודה בחיים: רגע לפני הפרישה.
חלקם מגיעים אליי עם סכום שגורם להם לחייך. אחרים מגיעים ומבינים, לפעמים בפעם הראשונה בחיים, שהזמן כבר לא נמצא בצד שלהם.
אמנם, בשלב הזה עדיין אפשר לעשות תיקונים. לשנות מסלול. לבחון מוצרים. לבצע מהלכים טקטיים חכמים. אבל לפעמים אני צריך פשוט לומר את האמת בעדינות: השוקת כבר די שבורה. כסף שלא הושקע בגיל 21 לא יכול ליהנות בגיל 67 מריבית דריבית של 46 שנים שכבר חלפו.
ולכן אני חוזר ואומר את זה לכל צעיר וצעירה שיושבים מולי: היתרון הגדול ביותר שלכם הוא לא המשכורת. הוא לא הדירה. הוא אפילו לא הסכום שיש לכם היום בבנק.
היתרון הגדול ביותר שלכם הוא הגיל.
אז מה עושים עם זה?
לא, זו לא קריאה לחיות בצמצום ולהעביר כל שקל לפנסיה. ממש לא. גם צעירים צריכים לחיות - יש שכר דירה, יש משכנתא, יש ילדים, חופשות, בילויים והוצאות שמגיעות בלי הזמנה. החיים עד גיל 40 לא זולים. ואגב, גם אחרי גיל 40 הם לא נהיים זולים יותר - הורים צעירים יכולים להעיד על כך היטב.
אז השאלה היא לא "צריכה עכשיו בכל מחיר" מול "חיסכון בכל מחיר". השאלה היא הרבה יותר אישית ופשוטה: כמה מהכסף שלי אני באמת צריך היום - וכמה אני רוצה שהוא יהיה שווה בעתיד?
כי כל שקל שנשאר היום בכיס הוא לא סתם שקל. הוא יכול להיות פיסה מהעתיד שלך. והשאלה האמיתית היא אם אתה רוצה לבזבז אותו עכשיו - או לתת לו עשרות שנים לעבוד בשבילך, בשקט, ברקע, בלי שתרגיש.
פרופ' שמחון וחברי המועצה הלאומית לכלכלה, ציפיתי מכם ליותר.
כששמעתי לראשונה על הרעיון לעודד צעירים להגדיל את ההון הפנוי שלהם היום, על חשבון החיסכון לטווח ארוך, עצרתי לרגע. כי אפשר לקרוא לזה "הגדלת הון פנוי". אבל בואו נקרא לזה כפי שאתם קוראים לזה: עידוד צריכה.
כשמדברים עם צעירים על כסף, אסור להסתכל רק על ההווה. צריך להראות להם גם את עומר ואבי. צריך להסביר להם את המחיר האמיתי של ההחלטות שהם מקבלים היום, בגיל 21, כשהן עוד נראות רחוקות וחסרות משמעות.
ובעיקר - צריך להזכיר להם שיש להם נכס אחד שאף אחד מאיתנו, גם לא המועצה הלאומית לכלכלה, לא יכול לקנות בחזרה: זמן.
צעירים בכל הגילאים - תהיו עומר.