תומר ברוקס


17/09/2026

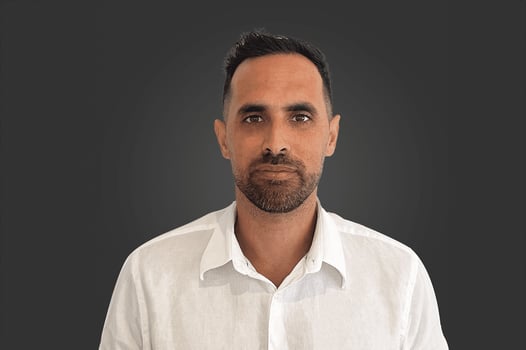 תומר ברוקס, צילום: SFP
הפדרל ריזרב העלה את הריבית בארה"ב, בזמן שבישראל הריבית דווקא ירדה והאינפלציה התמתנה. מעבר לכותרות הכלכליות, נוצר כאן מצב מעניין גם עבור החוסך הישראלי: אחרי שנים שבהן היה קשה לקבל תשואה משמעותית בלי לקחת סיכון גבוה, שוק האג"ח חוזר להיות אלטרנטיבה שכדאי להכיר.
השבוע קיבלנו תזכורת לכך שלא כל העולם נע באותו הכיוון.
בארצות הברית הפדרל ריזרב העלה את הריבית ברבע אחוז, לטווח של 3.75%–4%, על רקע אינפלציה שממשיכה להעסיק את מקבלי ההחלטות. בישראל, לעומת זאת, בנק ישראל הוריד את הריבית ל־3.25%, לאחר התמתנות משמעותית באינפלציה.
עבור רוב הציבור, המילה "ריבית" מתחברת מיד למשכנתה, להלוואה או לפיקדון בבנק. אבל כדאי להסתכל עליה גם מכיוון אחר: מה היא עושה לכסף שאנחנו משקיעים?
כשהריבית עולה, גם הכסף הסולידי חוזר לעבוד
במשך שנים התרגלנו למציאות שבה מי שרצה תשואה משמעותית נדרש בדרך כלל לקחת יותר סיכון ולהגדיל חשיפה למניות.
היום התמונה שונה.
תשואות אג"ח ממשלת ארה"ב הגיעו לרמות גבוהות שלא היו זמינות למשקיעים במשך שנים. המשמעות היא שלמשקיע שלא רוצה שכל כספו יהיה חשוף לתנודתיות של שוק המניות, נפתחה מחדש אלטרנטיבה מעניינת בעולם הסולידי.
ריבית גבוהה אמנם מקשה על חברות וצרכנים – הלוואות מתייקרות, חברות משלמות יותר על החובות שלהן והפעילות הכלכלית עלולה להאט. אבל יש גם צד שני למשוואה: מי שמלווה כסף יכול כיום לקבל עליו ריבית גבוהה יותר.
וזה למעשה מה שאנחנו עושים כשאנחנו משקיעים באג"ח.
יש כאן גם אפשרות נוספת. אם בהמשך האינפלציה בארה"ב תירגע והריבית והתשואות יחזרו לרדת, אג"ח שנרכשו בתקופה של תשואות גבוהות עשויות ליהנות גם מעליית מחיר.
כמובן, זה עובד גם בכיוון ההפוך. אם הריבית והתשואות ימשיכו לעלות, מחירי האג"ח עלולים לרדת. לכן גם כשמדובר באפיק סולידי יחסית, חשוב להתאים את סוג האג"ח ואת טווח ההשקעה לצורך של המשקיע.
אבל למשקיע הישראלי יש עוד משתנה: הדולר
אפשר לבחור אג"ח איכותי ולקבל עליו תשואה נאה בדולרים, אבל אם במקביל הדולר נחלש מול השקל, חלק מהתשואה עלול להיעלם כשמתרגמים אותה בחזרה לשקלים.
כלומר, אפשר לבחור נכון את האג"ח – ועדיין לקבל תוצאה שונה לגמרי בגלל המטבע.
אחת הדרכים להתמודד עם הסיכון הזה היא באמצעות מסלולי אג"ח בחו"ל עם גידור מטבע.
במילים פשוטות, המטרה היא ליהנות מסביבת התשואות הגבוהה בחו"ל, ובמקביל לצמצם ככל האפשר את ההשפעה של תנודות הדולר מול השקל.
בתקופה הנוכחית, שבה התשואות בשוק האג"ח בחו"ל נמצאות ברמות גבוהות יחסית, מסלולים כאלה יכולים להיות פתרון מעניין ורלוונטי כחלק מתיק השקעות – בעיקר למי שמחפש פחות תנודתיות ממניות, נזילות ופוטנציאל לתשואה מעניינת ברמת סיכון מתונה יותר.
חשוב לזכור שגידור מטבע אינו מבטל את יתר הסיכונים הקיימים באג"ח ואין כאן תשואה מובטחת. הוא פשוט מאפשר לצמצם את ההשפעה של המטבע ולהתמקד יותר בהשקעה עצמה.
ומה לגבי פיקדון או קרן כספית?
כאן ההשוואה הופכת מעניינת במיוחד עבור המשקיע הסולידי.
פיקדונות וקרנות כספיות הפכו בשנים האחרונות לפתרון פופולרי לכסף קצר טווח, בעיקר בזכות סביבת הריבית הגבוהה.
אבל יש הבדל חשוב: התשואה שלהם משתנה יחד עם סביבת הריבית.
בישראל התהליך כבר התחיל. בנק ישראל הוריד את הריבית, ואם מגמת הירידה תימשך, גם התשואות שניתן לקבל בפיקדונות ובקרנות הכספיות צפויות לרדת בהדרגה.
ופה האג"ח יכול להיכנס לתמונה.
עבור כסף שלא נדרש באופן מיידי, אבל מצד שני לא מתאים לחשיפה גבוהה למניות, יכול להיווצר היום מרחב ביניים מעניין בין פיקדון וקרן כספית לבין שוק המניות.
בזמן שארה"ב מעלה – ישראל דווקא מורידה
וזה אולי מה שהופך את התקופה הנוכחית למעניינת במיוחד.
בישראל האינפלציה התמתנה והריבית ירדה. בארה"ב, מנגד, הלחצים האינפלציוניים עדיין משמעותיים והפד חזר להעלות את הריבית.
נוצר מצב שבו שתי הכלכלות נמצאות בנקודות שונות במחזור הריבית.
מצד אחד, בישראל אנחנו מתחילים לראות ירידה בריבית, שעשויה בהמשך להשפיע גם על התשואות שנקבל בפיקדונות ובקרנות הכספיות. מצד שני, בארה"ב סביבת הריבית הגבוהה מייצרת כיום תשואות מעניינות בשוק האג"ח.
הפער הזה לא אומר שצריך להעביר את הכסף מישראל לארה"ב. הוא כן אומר שכדאי להסתכל מחדש על האפשרויות הקיימות ולא להישאר אוטומטית עם הפתרונות שהתאימו לנו אתמול.
אז מה עושים עכשיו?
לא רצים לשנות תיק בגלל החלטת ריבית אחת, אבל בהחלט כדאי לבדוק אם התיק שלנו עדיין מתאים למציאות החדשה.
מי שמכוון לטווח ארוך ומוכן לתנודתיות יכול להמשיך לשלב מניות בהתאם לרמת הסיכון שלו. מי שמחפש יציבות גבוהה יותר, נזילות או פתרון לכסף המיועד לטווח הקצר־בינוני, מקבל היום מגוון רחב יותר של אפשרויות.
אג"ח, מסלולי אג"ח בחו"ל עם גידור מטבע, קרנות כספיות ופיקדונות לא חייבים להתחרות זה בזה. לכל אחד מהם יכול להיות תפקיד אחר.
לא תמיד צריך לבחור בין "להשאיר את הכסף בבנק" לבין "לקחת סיכון במניות".
בסביבת הריבית הנוכחית נפתח מחדש מרחב שלם באמצע – כזה שיכול לאפשר למשקיע לחפש תשואה מעניינת, תוך התאמת רמת הסיכון, הנזילות והמועד שבו יצטרך את הכסף.
בסופו של דבר, תכנון פיננסי נכון אינו עוסק במרדף אחרי המוצר שמציג היום את המספר הגבוה ביותר.
הוא מתחיל בשאלות פשוטות הרבה יותר: כמה תשואה אנחנו מחפשים, כמה תנודתיות אנחנו מוכנים לספוג, מתי נצטרך את הכסף – ואיזה פתרון נותן לנו את השילוב הנכון ביניהם.
הכותב הוא מתכנן פיננסי וסוכן ביטוח פנסיוני ב-SFP (ספיר קדוש סוכנות לביטוח). האמור אינו מהווה ייעוץ השקעות או תחליף לייעוץ המתחשב בצרכיו ובנתוניו האישיים של כל אדם.