בנק ישראל


24/09/2026
 התפתחות החוב של המגזר הפרטי הלא-פיננסי / קרדיט: אילוסטרציה – AI
להלן תמצית ההתפתחויות בנתוני החוב של המגזר הפרטי הלא-פיננסי ברביע השני של השנה:
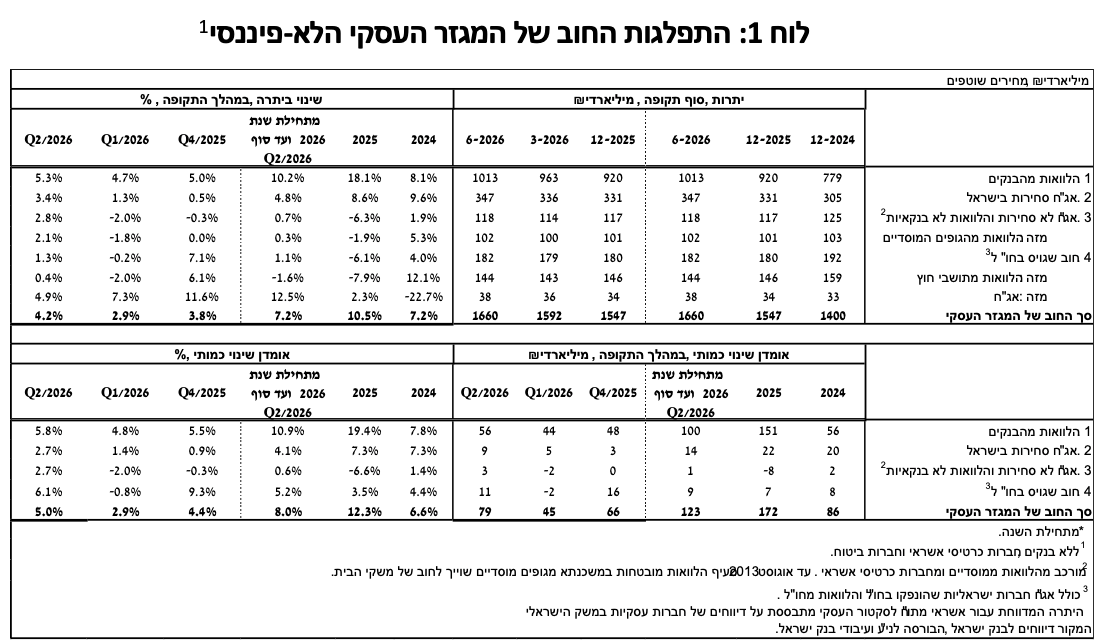
נמשכה העלייה ביתרת החוב של המגזר הפרטי הלא-פיננסי (העסקי ומשקי הבית) וברביע השני של השנה היא גדלה בשיעור של כ-3.6% לרמה של כ-2.6 טריליון ש"ח.
יתרת החוב של המגזר העסקי גדלה ברביע זה בשיעור של כ-4.2% לכ-1.7 טריליון ש"ח בעיקר כתוצאה מגיוסי חוב נטו שהתרכזו באשראי מהבנקים.
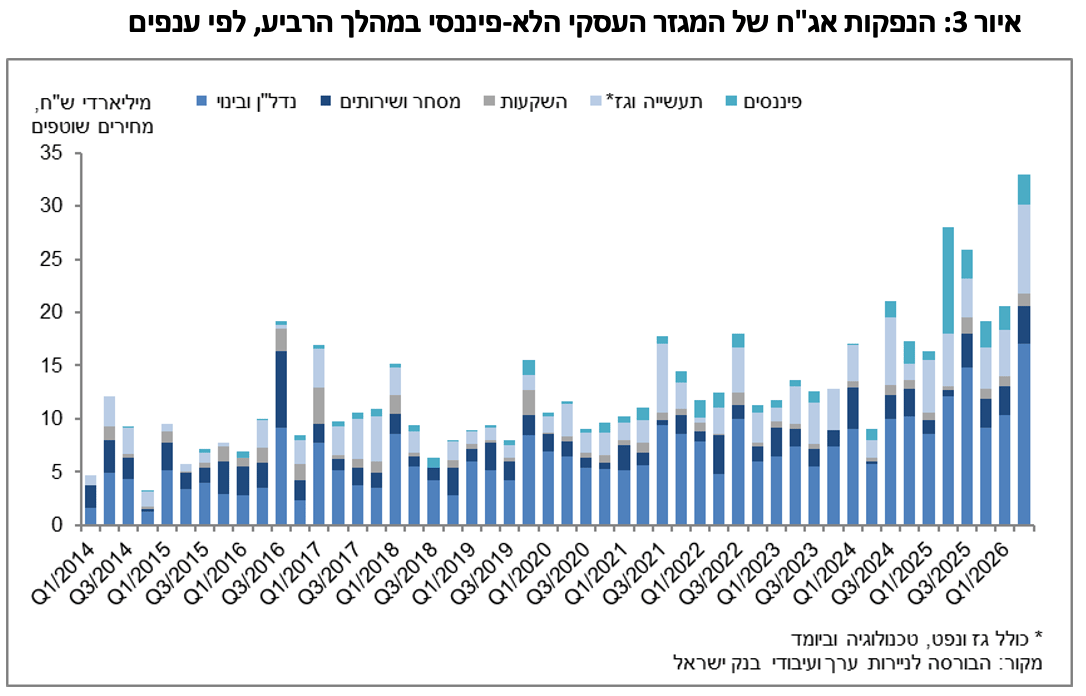
ברביע זה המגזר העסקי הנפיק אג"ח בשווי של כ-33 מיליארדי ש"ח, כאשר מחציתם גויסו בחודש יוני. היקף זה גבוה מממוצע הגיוסים הרבעוני של ארבעת הרביעים הקודמים.
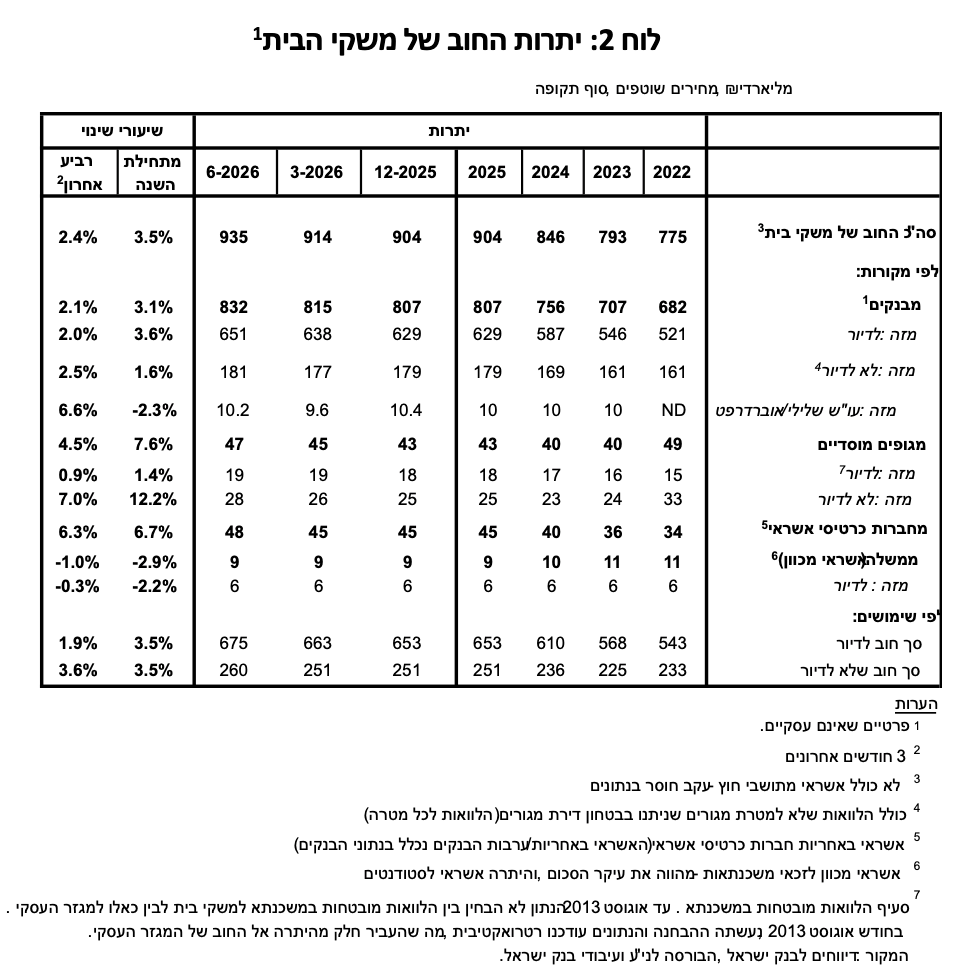
גם יתרת החוב של משקי הבית המשיכה לגדול ברביע זה לכ-935 מיליארדי ש"ח כתוצאה מעלייה ביתרת החוב לא-לדיור (כ-9 מיליארדים, 3.6%), לכ-260 מיליארדי ש"ח, לגופים המלווים המרכזיים ובהם הבנקים, חברות כרטיסי האשראי והגופים המוסדיים; וכן מעלייה ביתרת החוב לדיור (כ-13 מיליארדים, 1.9%) שמקורה בנטילת משכנתאות חדשות מהבנקים.
א. החוב של המגזר העסקי הלא-פיננסי
מהחטיבה למידע ולסטטיסטיקה נמסר כי ברביע השני של שנת 2026 נמשכה העלייה ביתרת החוב של המגזר העסקי בהיקף של כ-67 מיליארדי ש"ח (4.2%) לרמה של כ-1.7 טריליונים. העלייה ביתרה נבעה מגיוסי חוב נטו בכלל האפיקים בהיקף של כ-79 מיליארדי ש"ח ברובם כתוצאה מנטילת אשראי בנקאי, בעוד שבחוב החוץ בנקאי בלט הגידול באפיק האג"ח הסחירות בארץ. האשראי הבנקאי ניתן ברובו ברביע זה למגזר השירותים הפיננסים הכולל אשראי לצורך בטחונות לעסקאות במכשירים נגזרים והשאלות ני"ע, לצד זאת נרשמה עלייה למגזר הבינוי והנדל"ן. עלייה של כ-1.3% במדד המחירים לצרכן תרמה אף היא לעלייה בשווי של החוב הצמוד-מדד; עליות אלו קוזזו בחלקן כתוצאה מייסוף של כ-5.9% בשקל מול הדולר שהקטין את השווי של החוב הנקוב במט"ח והצמוד לו.
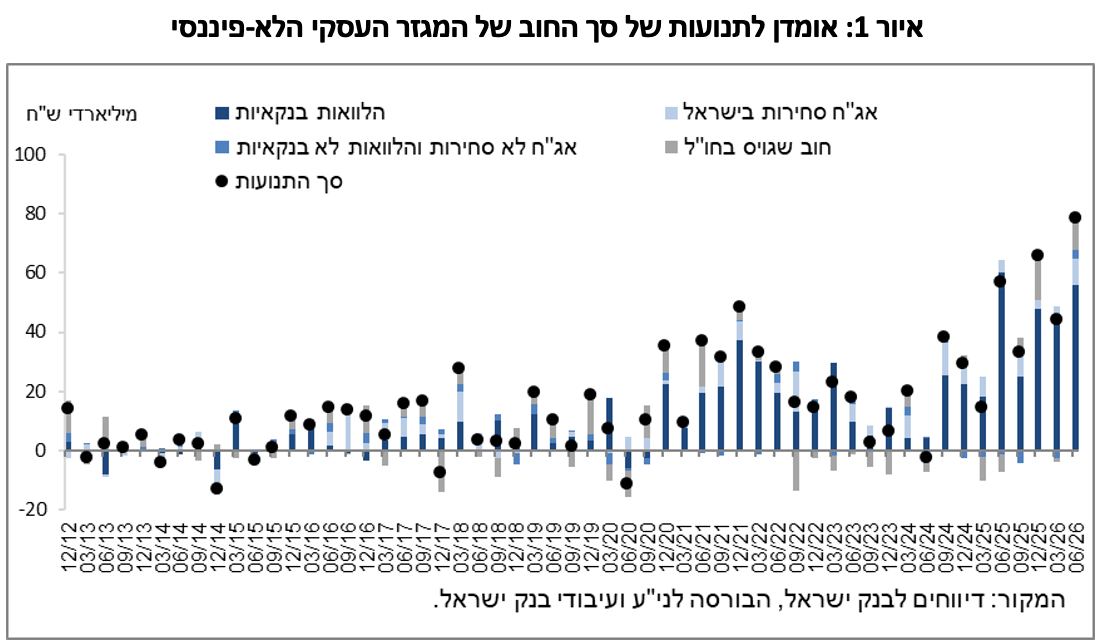
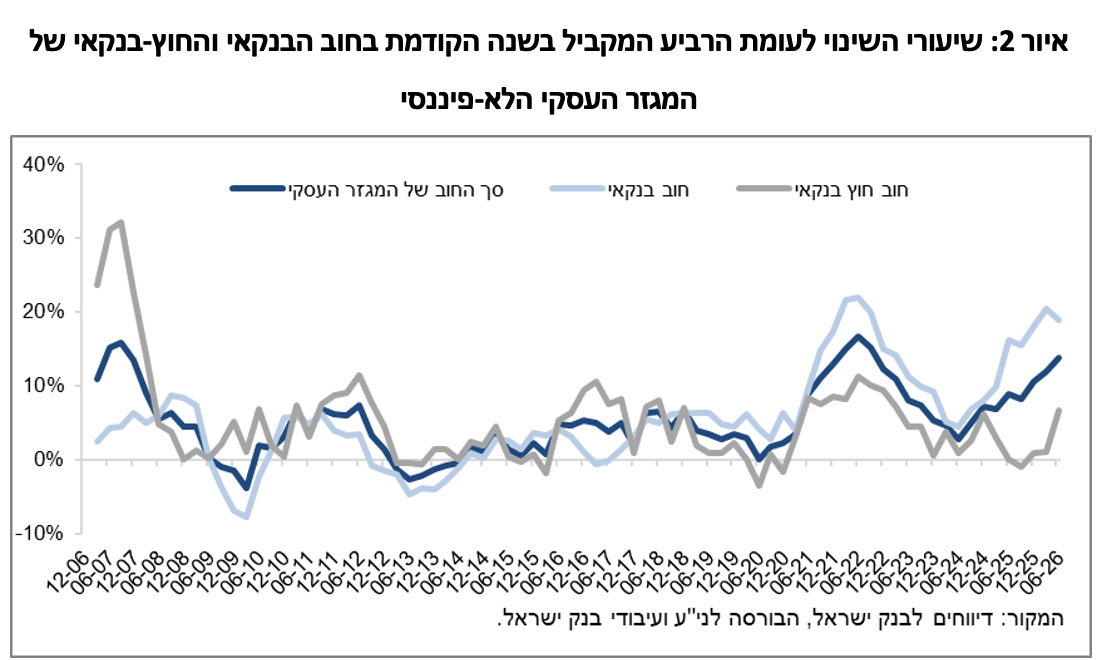
השפעות אלו הביאו לכך ששיעור הגידול השנתי ביתרת החוב של המגזר העסקי המשיך לעלות ברביע השני של 2026 לכ-13.8%, בהמשך למגמת ההאצה שהחלה במחצית השנייה של 2024, ולאחר האטה בשנתיים שקדמו לה. העלייה בשיעור הגידול הושפעה בעיקר מהמשך ההתרחבות ביתרת החוב הבנקאי, שקצב גידולה השנתי עמד על כ-19%, בעוד שקצב גידולה השנתי של יתרת החוב החוץ-בנקאי עלה לכ-6.6% אך נותר נמוך ממנו.(איורים 1, 2).
ברביע השני של השנה הנפיק המגזר העסקי אג"ח בשווי של כ-33 מיליארדי ש"ח, כאשר מחציתם גויסו בחודש יוני. היקף זה גבוה מממוצע הגיוסים הרבעוני של ארבעת הרביעים הקודמים (כ-23 מיליארדי ש"ח בממוצע לרביע). כ-52% מההנפקות ברביע זה בוצעו על ידי חברות מענף הנדל"ן והבינוי, ענף שממשיך להוביל בגיוסים בדומה לשנים הקודמות. (איור 3).
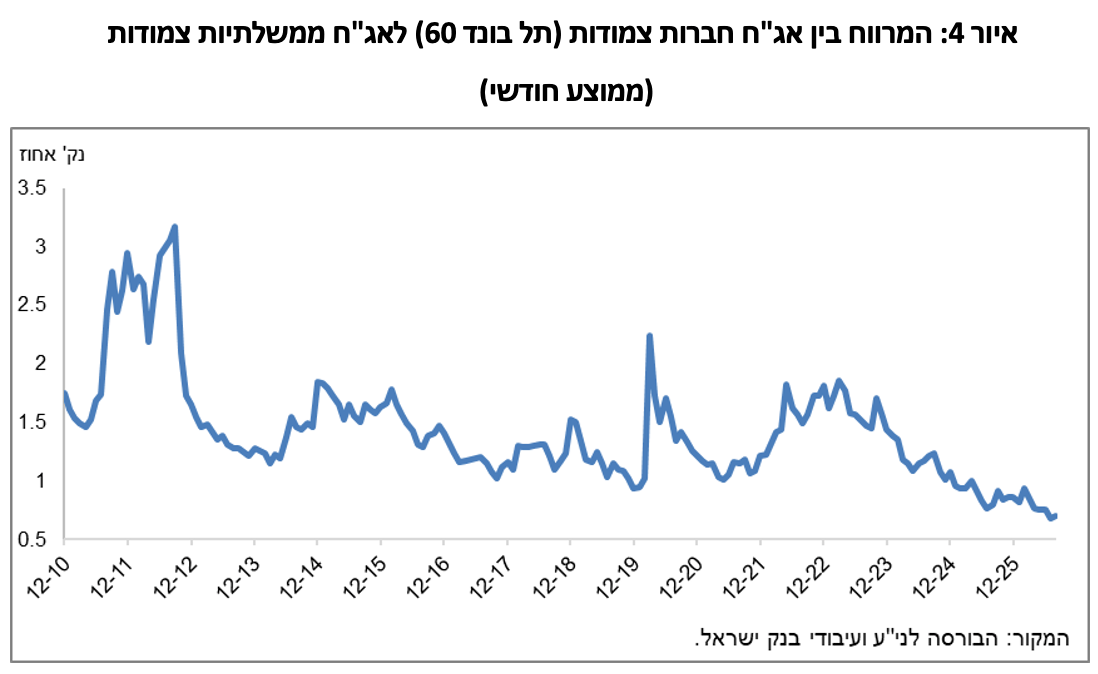
ברביע השני של השנה המרווח בין תשואת האג"ח הקונצרניות הכלולות במדד תל בונד 60, לבין תשואת האג"ח הממשלתיות הצמודות המשיך להצטמצם לכ-0.76 נק' אחוז, הצטמצמות שנמשכה גם בחודשים יולי-אוגוסט 2026 לכ-0.7 נק' האחוז. (איור 4).
ב החוב של משקי הבית
ברביע השני של שנת 2026 יתרת החוב של משקי הבית המשיכה לגדול לרמה של כ-935 מיליארדי ש"ח, עלייה של כ-22 מיליארדים (2.4%): בלטה במיוחד העלייה ביתרת החוב לא-לדיור שגדלה ברביע זה בשיעור גבוה של 3.6% לרמה של כ-260 מיליארדים, לאחר ירידה בה ברביע הקודם (0.1%-). עלייה זו השתקפה אצל כלל המלווים המרכזיים, ובהם הבנקים, חברות כרטיסי האשראי והגופים המוסדיים; נמשכת העלייה ביתרת החוב לדיור (כ-13 מיליארדים) בשיעור של כ-1.9% לרמה של כ-675 מיליארדים, ברובה לבנקים.
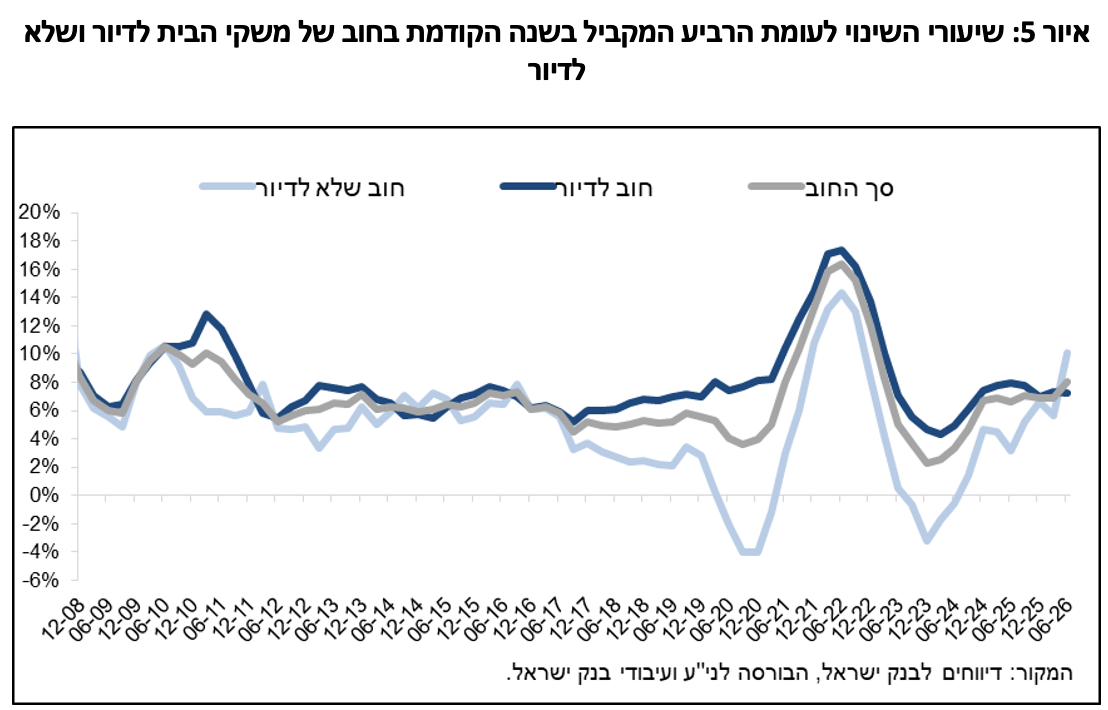
השפעות אלו הביאו לכך ששיעור הגידול השנתי של יתרת החוב לא-לדיור גדל לכ-10% לעומת כ-5.7% ברביע הקודם. מנגד, שיעור הגידול השנתי של יתרת החוב לדיור נותר יציב ועמד על כ-7%.(איור 5).
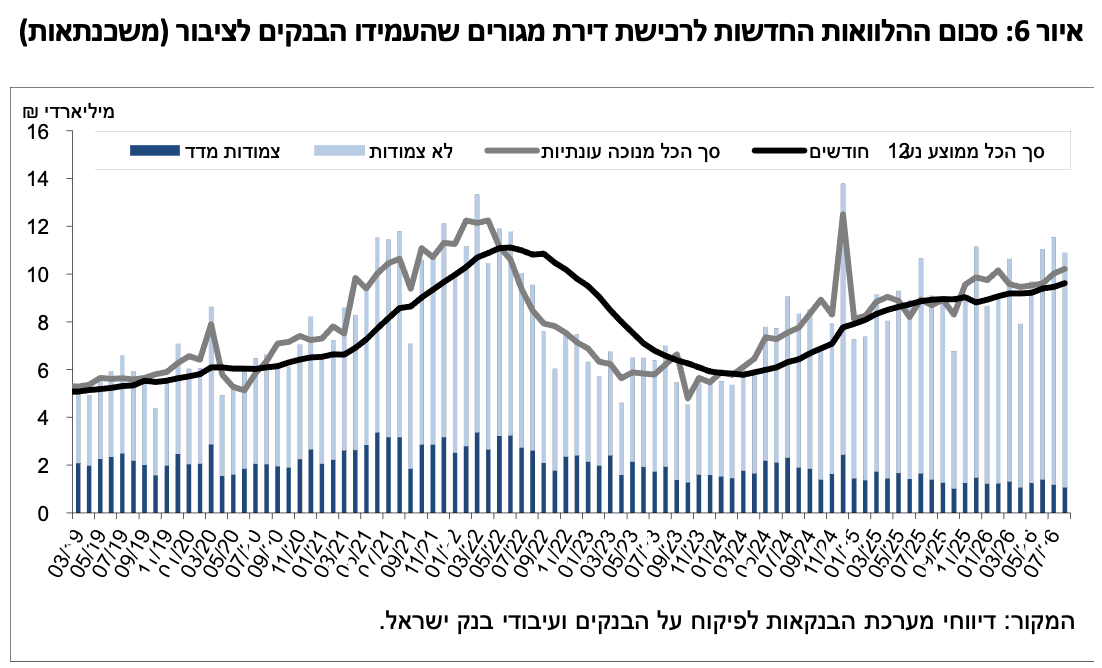
העלייה בחוב לדיור היא תוצאה של המשך נטילת משכנתאות חדשות מהבנקים והן הסתכמו ברביע השני של השנה, לאחר ניכוי עונתיות, בכ-29 מיליארדי ש"ח, דומה לממוצע הרבעוני של המשכנתאות החדשות שניטלו בארבעת הרבעים הקודמים; בחודשים יולי-אוגוסט 2026 נטילת משכנתאות חדשות מהבנקים הסתכמו, לאחר ניכוי עונתיות, בכ-10 מיליארדי ש"ח בממוצע לחודש, דומה לממוצע החודשי שניטל במהלך חודשי הרבעון השני של השנה. (איור 6).