מערכת FUNDER


01/10/2026
 אינפלציית ה-PCE בארהב התקררה ל-3.4% / קרדיט: אילוסטרציה – AI
קרדיט: אילוסטרציה – AI
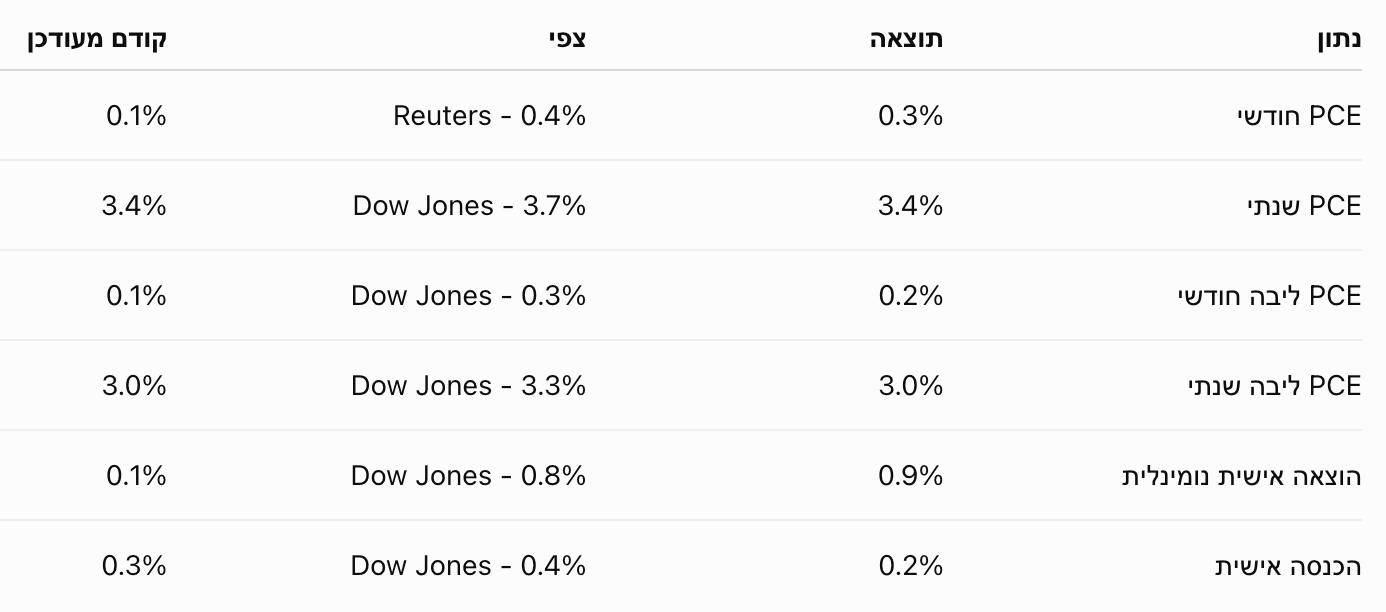
האינפלציה בארה"ב הייתה מתונה מהצפוי באוגוסט, אך הצרכן האמריקאי לא האט. מדד מחירי ההוצאה לצריכה פרטית, PCE, עלה ב-0.3% לעומת יולי וב-3.4% לעומת אוגוסט 2025. מדד הליבה, ללא מזון ואנרגיה, עלה ב-0.2% בחודש וב-3.0% בשנה. הנתונים פורסמו על ידי הלשכה לניתוח כלכלי, BEA, במסגרת דוח ההכנסה וההוצאה האישית לאוגוסט.
המספרים היו נמוכים מהתחזיות. לפי סקר הכלכלנים של Reuters, מדד ה-PCE הכללי היה צפוי לעלות ב-0.4% בחודש. לפי קונצנזוס Dow Jones שפורסם ב-CNBC, התחזית השנתית הייתה ל-3.7% במדד הכללי ול-3.3% במדד הליבה, והתחזית החודשית לליבה עמדה על 0.3%. בפועל התקבלו 3.4%, 3.0% ו-0.2%, בהתאמה.
הנקודה החשובה בדוח היא שה-BEA ביצע עדכון שנתי לחשבונות הלאומיים, הכולל תיקונים החל מינואר 2021. לכן חלק ניכר מהירידה באינפלציה השנתית לעומת הנתונים שהמשקיעים הכירו עד כה נובע גם משינויי מתודולוגיה ועדכון הסדרות ההיסטוריות.
נתון ה-PCE ליולי, למשל, תוקן מעלייה חודשית של 0.2% ל-0.1%, והעלייה השנתית תוקנה מ-3.7% ל-3.4%. במדד הליבה, העלייה החודשית ליולי תוקנה מ-0.2% ל-0.1%, והקצב השנתי מ-3.3% ל-3.0%. לפי Reuters, ה-BEA שינה בין היתר את שיטות החישוב של מחירי תוכנה ואביזרים, שירותי ניהול תיקי השקעות ושירותים משפטיים.
לצד האינפלציה המתונה מהצפוי, דוח ה-BEA הצביע על האצה חזקה בהוצאה הפרטית. ההוצאה לצריכה פרטית עלתה באוגוסט ב-190.8 מיליארד דולר, שהם 0.9% בחודש. לאחר ניכוי האינפלציה, ההוצאה הריאלית עלתה ב-0.6%.
מתוך העלייה הנומינלית בהוצאות, 114.1 מיליארד דולר הגיעו מגידול ברכישת מוצרים ו-76.7 מיליארד דולר משירותים. מנגד, ההכנסה האישית עלתה ב-0.2% בלבד וההכנסה הפנויה ב-0.3%. במונחים ריאליים, ההכנסה הפנויה כלל לא עלתה באוגוסט. שיעור החיסכון האישי עמד על 4.1%, לעומת 4.6% ביולי לפי Reuters.
הפער בין קצב העלייה בהוצאה לבין קצב העלייה בהכנסה הוא אחד הנתונים שכדאי לעקוב אחריהם בחודשים הקרובים. הוא מעיד על ביקוש צרכני חזק מאוד, אך גם על כך שמשקי הבית אינם מממנים את מלוא הגידול בהוצאה באמצעות גידול מקביל בהכנסה הריאלית.
סאל גואטיירי, כלכלן בכיר ב-BMO Capital Markets, אמר ל-Reuters כי נתוני המחירים המתונים מהחשש עשויים לאפשר לפד להמתין לקבלת נתונים נוספים לפני החלטת אוקטובר, אף שהאינפלציה עדיין גבוהה והצרכן נותר חזק.
סטיבן סטנלי, הכלכלן הראשי לארה"ב ב-Santander US Capital Markets, הזהיר כי שני חודשים אינם מספיקים כדי להכריז על שינוי מגמה, במיוחד כאשר קצב העלייה החודשי במדד הכללי האיץ באוגוסט. לדבריו, עם זאת, הנתונים מעניקים לפד סיבה מסוימת לאופטימיות ומאפשרים לו לפעול בזהירות רבה יותר.
בדיווח Reuters שעודכן ב-15:49 שעון ישראל, החוזים בשוק הריבית גילמו הסתברות של כ-41.5% להעלאת ריבית נוספת בישיבת אוקטובר, לעומת 51.5% לפני פרסום הנתונים. באותה נקודת זמן המניות נסחרו בעליות, הדולר נחלש ותשואות אג"ח ממשלת ארה"ב ירדו.
גם סקר הפעילות העסקית של שיקגו סיפק נתון חזק. מדד Chicago Business Barometer של MNI עלה בספטמבר ב-11.7 נקודות לרמה של 58.8, לעומת 47.1 באוגוסט. רמה מעל 50 מצביעה על התרחבות. לפי סקר כלכלנים של Wall Street Journal שצוטט ב-Dow Jones Newswires, התחזית הייתה ל-52 נקודות בלבד.
העלייה נבעה בעיקר מזינוק של 15.5 נקודות במדד הייצור ומעלייה של 13.3 נקודות בהזמנות החדשות. זמני האספקה עלו ב-9.6 נקודות והזמנות שלא בוצעו עלו ב-8.4 נקודות. מנגד, רכיב התעסוקה ירד ב-4.3 נקודות וחזר להצביע על התכווצות. רכיב המחירים ששולמו ירד ב-3.7 נקודות, אך לפי MNI עדיין משקף לחצי מחירים משמעותיים. הסקר נערך בין 1 ל-15 בספטמבר.
המדד האזורי אינו תחליף ל-ISM הארצי, אך הוא מספק אינדיקציה מוקדמת לפעילות במגזר העסקי והיצרני לקראת פרסום מדדי מנהלי הרכש הארציים.
דוח נוסף שפרסם ה-BLS מצביע על תמונה מעורבת מאוד בשוקי העבודה המקומיים. באוגוסט שיעור האבטלה היה נמוך לעומת שנה קודם ב-234 מתוך 387 אזורי מטרופולין, גבוה יותר ב-126 אזורים וללא שינוי ב-27. ב-27 מטרופולינים שיעור האבטלה היה נמוך מ-3%, ובשישה עמד על 8% ומעלה.
קליבלנד רשמה את שיעור האבטלה הנמוך ביותר - 1.8%, ואחריה ביסמרק שבצפון דקוטה עם 2.0%. בקצה השני ניצבו אל סנטרו שבקליפורניה עם 21.9% ויומה שבאריזונה עם 19.0%. בקרב 56 המטרופולינים הגדולים, קליבלנד הובילה עם 1.8%, בעוד פרזנו רשמה 7.8%. הנתונים אינם מנוכי עונתיות.
גם נתוני השכר מצביעים על פערים משמעותיים. מספר המשרות הלא-חקלאיות גדל בשנה האחרונה באופן מובהק רק בתשעה מטרופולינים, ירד בחמישה ונשאר ללא שינוי מהותי ב-373. יוסטון הובילה בתוספת של 44.7 אלף משרות, מיניאפוליס הוסיפה 27.8 אלף ושארלוט 21.4 אלף. מנגד, אזור וושינגטון-ארלינגטון-אלכסנדריה איבד 66 אלף משרות, פורטלנד איבדה 18.8 אלף ואטלנטיק סיטי 5.8 אלף.
שלושת הפרסומים מציגים כלכלה אמריקאית חזקה יותר בצד הביקוש מכפי שניתן היה להסיק מסקרי האמון בלבד. האינפלציה נמוכה מהתחזיות לאחר עדכונים משמעותיים לנתוני העבר, אך הצריכה הריאלית האיצה מאוד, הפעילות העסקית באזור שיקגו חזרה להתרחבות ושוק העבודה המקומי עדיין מציג מוקדי חוזק משמעותיים.
מבחינת הפד, זהו שילוב מורכב: נתוני המחירים מפחיתים את הדחיפות להידוק נוסף, אך קצב ההוצאה, הצמיחה והפעילות אינם מצביעים על כלכלה שנחלשת במהירות. לכן פרסום בודד אינו מכריע את החלטת הריבית הבאה, והמשקל יעבור כעת לנתוני התעסוקה הארציים ולמדדי הפעילות הקרובים.