כלכלני הפועלים


04/10/2026
 אחרי החגים ולפני הבחירות / קרדיט: אילוסטרציה – AI
על אף שלא חסרים פה אירועים גיאופוליטיים, והבחירות לכנסת שיתקיימו ב-27 באוקטובר מרכזות סביבן הרבה אי-ודאות, בשלב הזה השווקים מושפעים בעיקר מההתפתחויות מעבר לים.
ההנחות במס הבלו משפיעות על מדדי המחירים של החודשים הקרובים, אך בהסתכלות של שנה קדימה הן פחות משמעותיות.
סביר להניח שממשלה חדשה שתקום לאחר הבחירות תבחן שורה של פטורים והנחות מס נוספות בשנה הבאה, על מנת להקטין את הגירעון התקציבי. לאלו תהיה כנראה השפעה משמעותית על האינפלציה בשנה הקרובה.
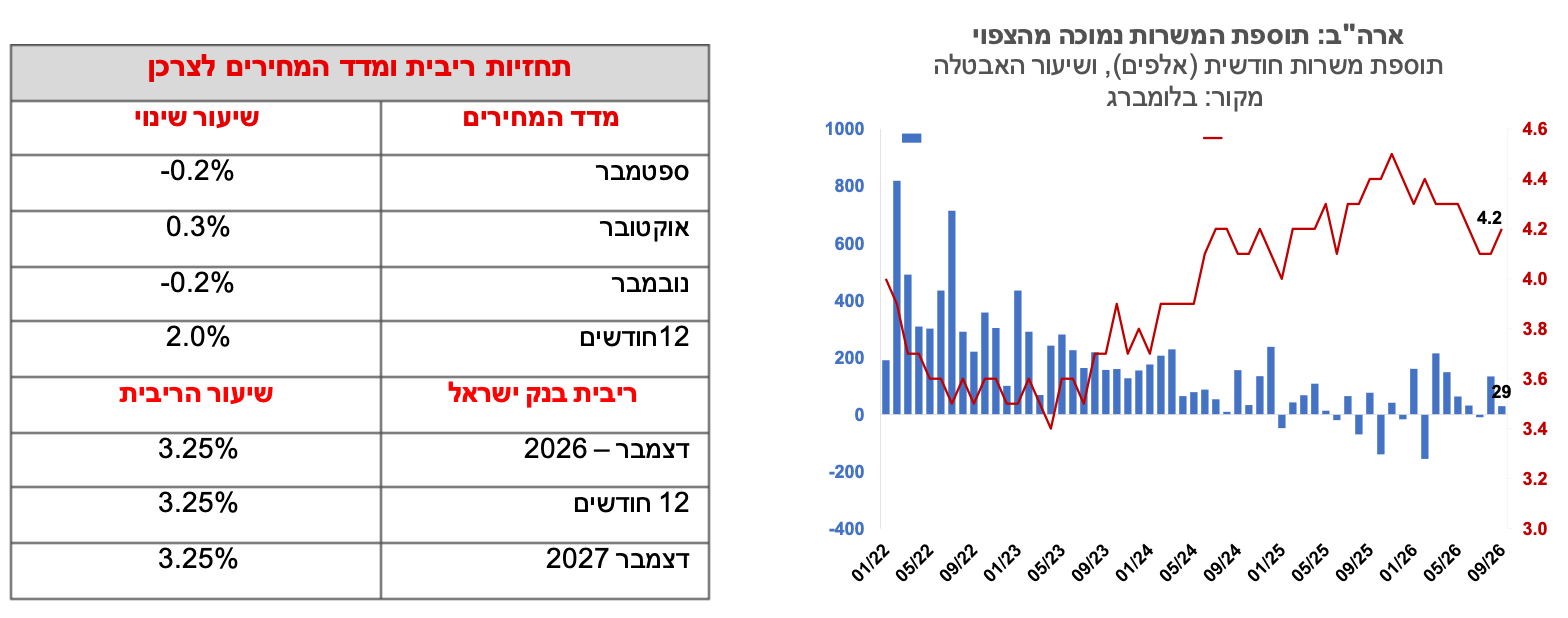
אנו מותירים את תחזית האינפלציה על שיעור של 2.0%, עם הטיה לאינפלציה גבוהה יותר. שוק הנגזרים צופה עתה אינפלציה של 1.9% בשנה הקרובה.
בנתונים הקיימים נראה שרמת התחלות הבנייה יוצרת עודפים בטווח הקצר.
ישראל
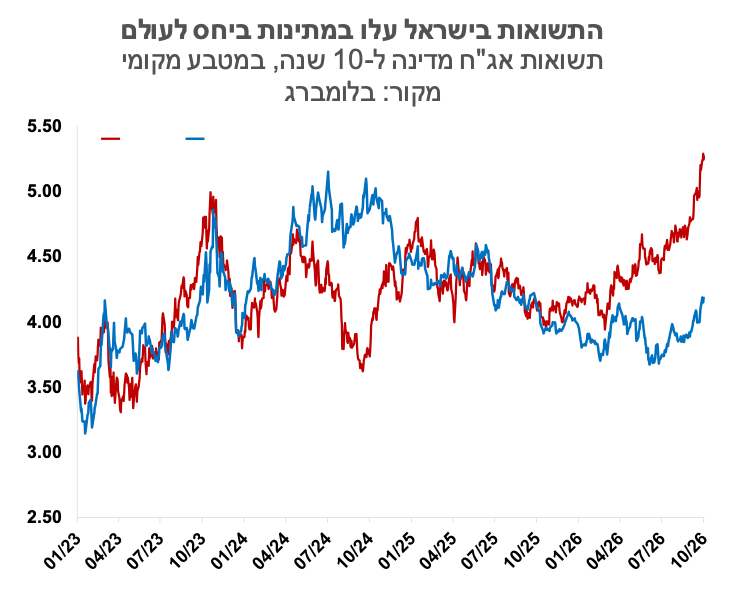
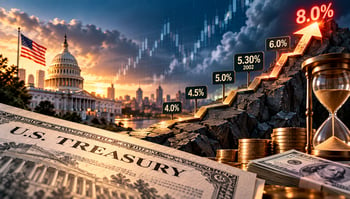
על אף שלא חסרים פה אירועים גיאופוליטיים, והבחירות לכנסת שיתקיימו ב-27 באוקטובר מרכזות סביבן הרבה אי-ודאות, בשלב הזה השווקים מושפעים בעיקר מההתפתחויות מעבר לים. שוק האג"ח פה לא יכול להישאר אדיש כשהתשואה לעשר שנים בארה"ב מגיעה ל- 5.3%, והתשואות הארוכות משפיעות על שוק הנדל"ן לדוגמה. בינתיים זה לא עוצר את מרוץ ההשקעות של חברות הטכנולוגיה ולא את מניות השבבים.
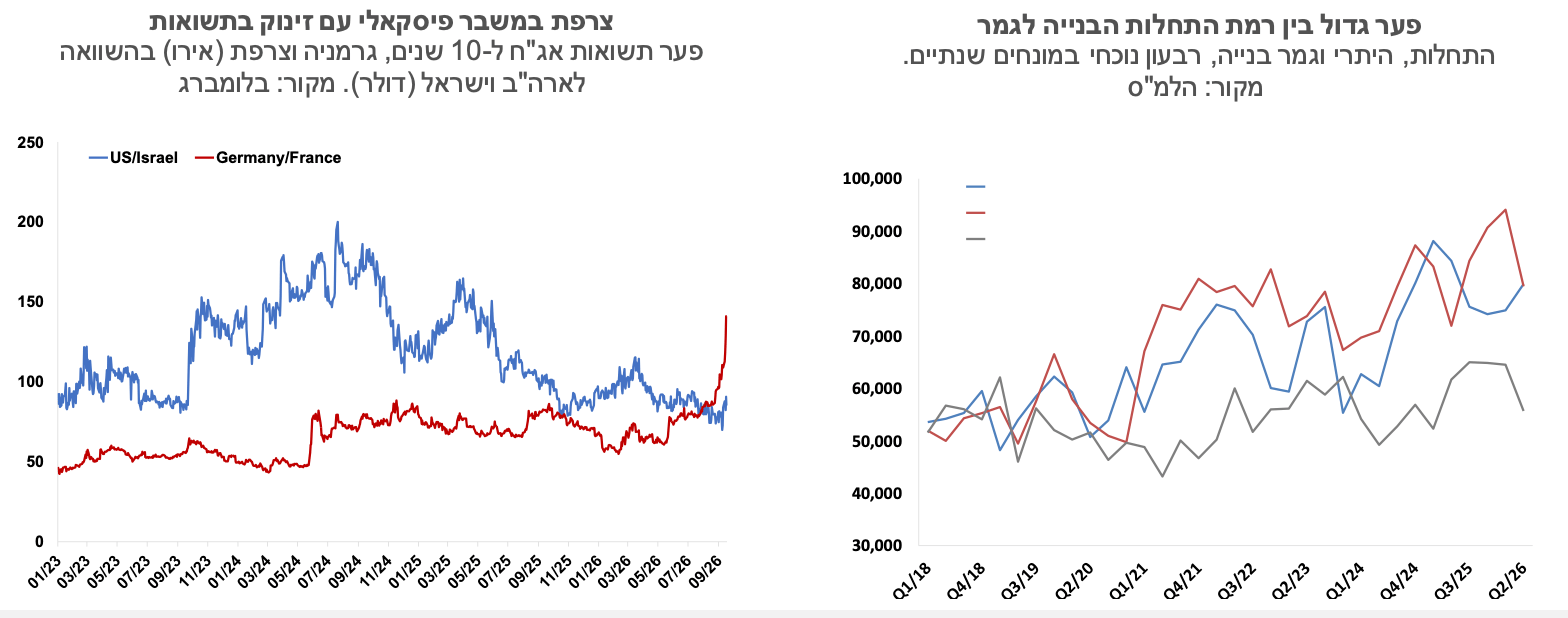
מעניין להשוות את המקרה של צרפת לזה של ישראל בזמן המלחמה. בשני המקרים מרווחי הגיוס נפתחו, אם כי על רקע שונה. האג"ח של צרפת נסחרות עתה בפער של כ-140 נקודות בסיס מעל האג"ח של ממשלת גרמניה. ישראל נגעה בזמן המלחמה בפער של כ-200 נקודות בסיס מעל ממשלת ארה"ב (באג"ח נקובות דולר), אולם רוב הזמן פרמיית הסיכון הייתה נמוכה הרבה יותר. זה בולט אם ניקח את המצב הנוכחי בו ישראל מגייסת רק בכ-80 נקודות בסיס מעל ארה"ב. בשני המקרים צרכי הגיוס היו גדולים, וישראל אף נקלעה לגירעון גבוה יותר (באחוזי תוצר), אולם הוא נתפס כזמני, בעוד שבצרפת הגירעון הוא כרוני, וצעדים לצמצומו נתקלים בהתנגדות פוליטית. היקף החוב מהווה גורם משמעותי נוסף – ישראל נכנסה למלחמה עם יחס חוב תוצר של כ-60%, צרפת צפויה להגיע ליחס כפול מזה עד סוף השנה. שתי המדינות מאופיינות בשיעור חיסכון פרטי גבוה, אבל עם הסתייגות חשובה – בצרפת שיטת הפנסיה היא שונה, ברוב המקרים ההתחייבות לעובד אינה מגובה בנכסים פיננסיים (pay as you go, פנסיה תקציבית). זה הבדל משמעותי כי החיסכון הפנסיוני בישראל מימן בתקופת המלחמה את ההנפקות הגדולות, תוך שמירה על מרווחים נמוכים יחסית.
האוצר ממשיך לייצב את מחיר הדלק על חשבון התקציב. בספטמבר האוצר צמצם את מס הבלו ב- 0.5 שקל לליטר, ומחר צפויה להיכנס לתוקפה הפחתה נוספת של 0.5% שקל לליטר שתעמיד את סף ההפחתה על שקל לליטר עד לתחילת נובמבר. סבסוד הדלק על חשבון מס הבלו צפוי לתרום שלילית למדדי המחירים לצרכן של ספטמבר ואוקטובר כ- 0.4% במצטבר. בתרחיש בו מחירי הנפט או מרווחי הזיקוק בעולם יורדים, ההנחה הזו תבוטל. בכל מקרה לאחר הבחירות סביר שנראה הפחתה מדורגת בהנחה הזו על מס הבלו. ההנחות במס הבלו משפיעות על מדדי המחירים של החודשים הקרובים, אך בהסתכלות של שנה קדימה הן פחות משמעותיות. סביר להניח שממשלה חדשה שתקום לאחר הבחירות תבחן שורה של פטורים והנחות מס נוספות בשנה הבאה, על מנת להקטין את הגירעון התקציבי. לאלו תהיה כנראה השפעה משמעותית על האינפלציה בשנה הקרובה. אנו מותירים את תחזית האינפלציה על שיעור של 2.0%, עם הטיה לאינפלציה גבוהה יותר. שוק הנגזרים צופה עתה אינפלציה של 1.9% בשנה הקרובה. עליית התשואות סוגרת את הגולל על הפחתות הריבית? עקום התשואות בישראל עלה אף הוא, ושוק הנגזרים כבר לא צופה הפחתת ריבית בשנה הקרובה. מצד אחד, עליית התשואות מהווה הקשחה של התנאים הפיננסיים במשק, ואם האינפלציה תתברר כנמוכה מהצפוי, בנק ישראל יוכל תיאורטית לפצות על כך באמצעות הפחתת ריבית. מנגד, השווקים הם שקובעים את הריביות בטווחים הבינוניים והארוכים. ניסיון של הבנק המרכזי להילחם במגמה זו עלול להתברר כמוגבל ביעילותו, ואף להוביל למצב שבו ריבית בנק ישראל הופכת לפחות רלוונטית עבור התנאים הפיננסיים בפועל במשק. אנו מעריכים כי ריבית בנק ישראל תיוותר יציבה בטווח הקרוב ברמה של 3.25%.
היקפי התחלות הבנייה והיתרי הבנייה עמדו ברבעון השני על כ- 80 אלף יחידות במונחים שנתיים. גמר הבנייה מפגר הרבה מאחור עם רמה של כ- 56 אלף יחידות דיור. המספרים האלו ייסגרו בסופו של דבר, וסביר שנראה האצה בגמר הבנייה בשנים הקרובות. השאלה המעניינת יותר לדעתנו היא האם המספר הזה של 80 אלף יחידות דיור, לא יוצר עודפים בשנים הקרובות. התשובה היא בחלקה דמוגרפית ובחלקה תלויה בהעדפות הציבור. לאורך זמן לדמוגרפיה משקל גדול יותר. קצב גידול האוכלוסייה בישראל הואט מאוד, בעיקר בגלל ההגירה לישראל וממנה. מתחילת השנה ועד יולי נמכרו בממוצע כ- 3.1 אלף דירות חדשות לחודש, קצב של פחות מארבעים אלף בשנה. הנתון הנמוך משקף את הדמוגרפיה אבל גם העדפות, לדוגמה סטודנטים שנשארים לגור יותר עם ההורים. הדמוגרפיה של ההגירה יכולה כמובן להתהפך שוב, אך בנתונים הקיימים נראה שרמת התחלות הבנייה יוצרת עודפים בטווח הקצר.
גלובלי
אם היו אומרים לנו לפני שנה שהתשואה לעשר שנים בארה"ב תגיע ל- 5.3% ובצרפת ל- 4.9% רובנו כנראה היה מהמר שהאינפלציה התפרצה מחדש ומדדי המניות נופלים. אף אחד מאלו לא קרה. הנסיבות שונות – שיווי המשקל בין ההשקעות לחסכונות הופר. הממשלות בארה"ב ובאירופה בזבזניות, רוחות מלחמה מעלות את תקציבי הביטחון, ומנגד מתפתח מרוץ השקעות של חברות טכנולוגיה להשיג יתרון בתחום ה- AI. עליית התשואות מהווה אולי תמרור אזהרה לממשלות, אבל המהומות בצרפת מראים עד כמה זה קשה לטפל בבעיה. זה תמרור אזהרה גם לחברות הטכנולוגיה, אבל הן מצידן רואות פוטנציאל ענק למי שישיג מובילות בתחום, ועוד אחוז או שניים במחיר ההון לא מזיז להן.
נתוני תעסוקה חלשים מהצפוי בארה"ב. נתוני שוק העבודה בארה"ב לחודש ספטמבר הצביעו על התמתנות בקצב גיוסי העובדים, כאשר נוספו רק 29 אלף משרות חדשות לעומת צפי של כ-90 אלף, ותיקונים שליליים מצטברים של 60 אלף משרות לחודשים יולי-אוגוסט. כמו כן שיעור האבטלה עלה לרמה של 4.2% ושיעור ההשתתפות עלה לרמה של 61.8%. השכר השעתי עלה בחודש האחרון ב- 0.1%, נמוך מהציפיות לעלייה של 0.3% והקצב השנתי התמתן ל-3.0%, הנמוך ביותר מאז 2021, מה שמצביע על המשך היחלשות הלחצים בשוק העבודה. קצב הגיוסים בענף הבריאות התמתן באופן משמעותי, בעוד שהתעשייה המשיכה להוסיף משרות זה החודש הרביעי ברציפות. תרומת מגזר החינוך והממשל המקומי הייתה חלשה מהרגיל לעונת החזרה ללימודים, בעוד שבענפי הסחר, התחבורה והלוגיסטיקה נרשמו סימני התאוששות ראשוניים. למרות הדוח החלש, שוק העבודה עדיין אינו מאותת על הידרדרות חדה, שכן שיעורי הפיטורים נותרו נמוכים והעלייה באבטלה הושפעה גם מגידול בהשתתפות בכוח העבודה. על רקע הדוח החלש נרשמה התמתנות קלה בהסתברות להעלאת ריבית מצד הפד, על רקע הערכה כי הכלכלה מתקררת בהדרגה אך אינה גולשת למיתון.
האינדיקטורים המובילים בארה"ב הצביעו על תמונה מעורבת. מדד מנהלי הרכש למגזר התעשייה (ISM) נותר ברמה של 54.5 נקודות בספטמבר, המשקפת המשך התרחבות בפעילות, לצד עלייה בהזמנות החדשות ובתעסוקה ועלייה חדה ברכיב המחירים. הנתונים מאותתים שהכלכלה האמריקנית ממשיכה להפגין עמידות למרות סביבת הריבית הגבוהה, אך גם מצביעים על לחצי מחירים שנותרו משמעותיים. מנגד, מדד אמון הצרכנים של ה-Conference Board ירד ל-81.9 נקודות, הרמה הנמוכה ביותר מאז 2014. הירידה נרשמה הן במדד המצב השוטף והן במדד הציפיות, על רקע עליית מחירי האנרגיה והרעה בתפיסת משקי הבית לגבי מצב הכלכלה ושוק העבודה בחודשים הקרובים.
אינפלציית ה-PCE בארה"ב התמתנה מעט אך היא עדיין גבוהה. מדד ה־PCE באוגוסט עלה ב-0.3% ומדד הליבה עלה ב־0.2%. ב־12 החודשים האחרונים קצב האינפלציה עמד על 3.4% (גם נתוני יולי עודכנו כלפי מטה מ-3.7% ל-3.4%, תיקון מדידה) וקצב אינפלציית הליבה ירד בדומה ל-3.0%, רמה שעדיין גבוהה משמעותית מיעד הפד. ההכנסה הפרטית עלתה באוגוסט ב־0.2% לעומת צפי לעלייה של 0.5%, ההוצאה הפרטית עלתה ב־0.9% וההוצאה הפרטית הריאלית עלתה ב-0.6%.
עלייה חדה בתשואות האג"ח הממשלתיות בארה״ב. תשואת האג"ח לשלושים שנים עלתה ל-5.62%, התשואה לעשר שנים עלתה לרמה של 5.27%, התשואה לחמש שנים עלתה ל-5.02%, והתשואה לשנתיים עלתה לרמה של 4.83%. למרות שדוח התעסוקה החלש שפורסם ביום שישי הוביל לירידה מסוימת בציפיות להעלאת ריבית כבר בהחלטה הקרובה בסוף החודש, השוק ממשיך לתמחר העלאות ריבית נוספות במהלך 12 החודשים הקרובים. העלאת ריבית אחת לרמה של 4.25% צפויה בהחלטה בחודש דצמבר 2026 ושתי העלאות נוספות צפויות במחצית הראשונה של 2027 עד לרמה של 4.75%. התשואות בארה"ב המשיכו לעלות על רקע שילוב של ציפיות לריבית גבוהה לאורך זמן, חששות אינפלציוניים הקשורים למחירי האנרגיה והגיאופוליטיקה, וכן עלייה בפרמיית הסיכון שדורשים המשקיעים לנוכח הגירעון הפיסקלי הגבוה והיקפי ההנפקות הגדלים של משרד האוצר האמריקני.
זינוק בתשואות גם בצרפת. צרפת מתמודדת בתקופה האחרונה עם שילוב מדאיג של הידרדרות פיסקאלית, עלייה בעלויות המימון וגידול במתיחות החברתית. יחס החוב הציבורי עלה לכ-119% מהתוצר, בעוד שהצמיחה הכלכלית נותרה חלשה והגירעון צפוי להישאר גבוה גם בשנים הקרובות. במקביל, המשקיעים דורשים פרמיית סיכון גבוהה יותר על האג"ח הממשלתיות, דבר המתבטא בעלייה חדה בתשואות עד לרמה של 4.9% בתשואת האג"ח הממשלתית לעשר שנים, ועלול להגדיל עוד יותר את נטל הריבית בתקציב. ניסיונות הממשלה לקדם צעדי צמצום תקציביים בהיקף משמעותי נתקלים בהתנגדות פוליטית וציבורית גוברת, מה שמחזק את חששות השווקים לא רק מרמת החוב עצמה אלא גם מהיכולת הפוליטית לבלום את המשך הידרדרותו.
עלייה בסביבת האינפלציה בגוש האירו. האומדן הראשוני למדד המחירים לצרכן לחודש ספטמבר הצביע על עלייה חודשית של 0.6%, לעומת צפי לעלייה של 0.5%. קצב האינפלציה השנתי עלה ל-3.8% לעומת 3.2% באוגוסט, בעיקר בשל התייקרות מחירי האנרגיה (עלייה שנתית של 18.8%). עם זאת, מדדי הליבה הציגו תמונה מתונה יותר ואינפלציית הליבה עלתה ל-2.5% מ-2.4%. בשווקים העריכו כי הנתון מחזק את הלחץ על ה-ECB להמשיך במדיניות מוניטרית הדוקה ומצדיק ריבית גבוהה לאורך זמן. עם זאת, העלייה המתונה בלבד באינפלציית הליבה תמכה בהערכה כי עיקר ההפתעה נבע מגורמי אנרגיה ולא מהתרחבות רחבה של לחצי המחירים, ולכן הנתונים לא שינו מהותית את התרחיש המרכזי של העלאות ריבית הדרגתיות וזהירות מצד הבנק המרכזי. ריבית ה-ECB עומדת כיום ברמה של 2.5% והשווקים מגלמים כיום העלאת ריבית בדצמבר 2026 לרמה של 2.75% ובין העלאת ריבית אחת לשתיים נוספות במהלך 2027 כך שהריבית תגיע לרמה שבין 3.0%-3.25%.