אלי מאיר


05/10/2026

 שוק העבודה כמעט לא מפטר / קרדיט: אילוסטרציה – AI
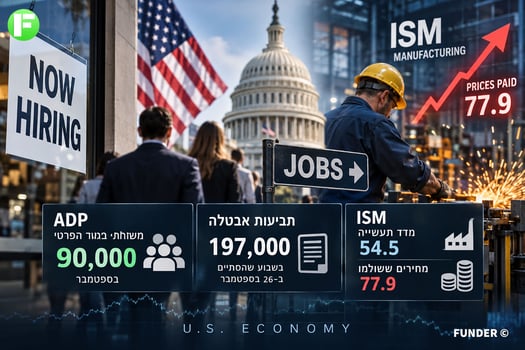
שלושה פרסומים חשובים שיצאו בארה"ב ב-30 בספטמבר וב-1 באוקטובר מוסיפים נדבך חשוב לתמונה שהתקבלה לאחר דוח התעסוקה הרשמי של יום שישי. מצד אחד, מספר המפוטרים נשאר נמוך מאוד ו-ADP הצביע על התאוששות בגיוס במגזר הפרטי. מצד שני, סקר התעשייה של ISM מצביע על התרחבות בפעילות לצד זינוק חד במחירי התשומות.
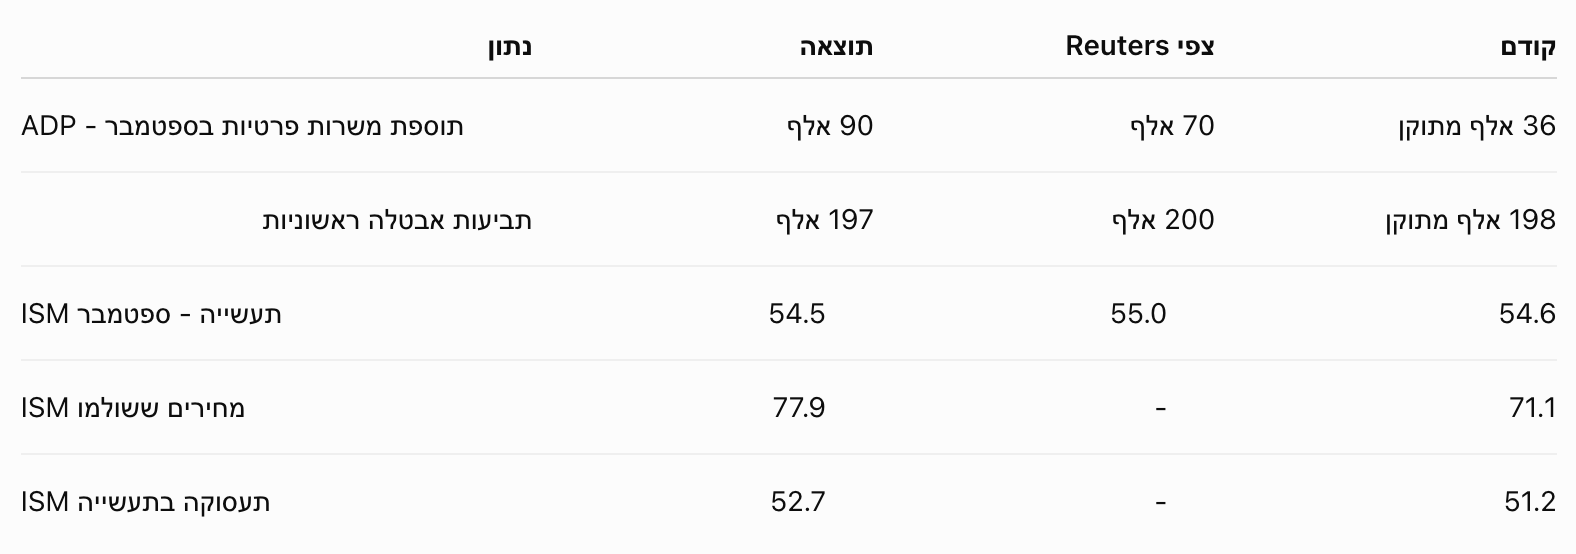
המעסיקים במגזר הפרטי הוסיפו בספטמבר 90 אלף משרות, לפי דוח ADP שפורסם ב-30 בספטמבר. הנתון היה גבוה מתחזית הכלכלנים בסקר Reuters, שעמדה על 70 אלף משרות. נתון אוגוסט תוקן כלפי מטה מ-38 אלף ל-36 אלף.
לפי ADP, ספטמבר היה החודש הראשון מאז מאי שבו קצב יצירת המשרות הואץ. ענפי החינוך והבריאות וכן הפנאי והאירוח הובילו את הגיוס, בעוד הפעילות הפיננסית והשירותים המקצועיים והעסקיים הציגו חולשה.
נלה ריצ'רדסון, הכלכלנית הראשית של ADP, הגדירה את התוצאה כחזקה וציינה כי לאחר שלושה חודשים של האטה חלה התאוששות ביצירת המשרות, בעוד קצב עליית השכר נותר יציב.
השכר הבסיסי החציוני עלה ב-3.2% לעומת שנה קודם לכן. בקרב עובדים שנשארו במקום עבודתם עלה השכר הבסיסי ב-3.0%, ואילו בקרב עובדים שעברו למעסיק אחר נרשמה עלייה של 4.8%. השכר הכולל, הכולל רכיבים מעבר לשכר הבסיס, עלה ב-4.7% בשנה.
חשוב להדגיש כי דוח ADP הוא מדד פרטי המבוסס על נתוני שכר של יותר מ-26 מיליון עובדים ואינו תחליף לדוח התעסוקה של BLS. Reuters ציין כי לאורך זמן לא מתקיים קשר הדוק בין שינוי המשרות ב-ADP לבין אומדן התעסוקה הפרטית בדוח הרשמי.
דוח משרד העבודה שפורסם ב-1 באוקטובר הראה כי מספר התביעות הראשוניות לדמי אבטלה ירד ב-1,000 ל-197 אלף בשבוע שהסתיים ב-26 בספטמבר. הנתון הקודם תוקן כלפי מעלה מ-197 אלף ל-198 אלף. ממוצע ארבעת השבועות ירד ב-2,500 ל-200 אלף.
הנתון היה נמוך מתחזית Reuters ל-200 אלף תביעות. לפי Reuters, מספר התביעות נשאר מתחת ל-200 אלף במשך שלושה שבועות רצופים ונמצא בקרבת רמות שנראו לאחרונה בסוף שנות ה-60.
גם התביעות המתמשכות ירדו. מספר מקבלי דמי האבטלה לאחר השבוע הראשון של הזכאות ירד ב-11 אלף ל-1.701 מיליון בשבוע שהסתיים ב-19 בספטמבר. הנתון הקודם תוקן כלפי מטה מ-1.719 מיליון ל-1.712 מיליון. ממוצע ארבעת השבועות של התביעות המתמשכות ירד ל-1.724 מיליון בקירוב.
קרל ויינברג, הכלכלן הראשי ב-High Frequency Economics, אמר ל-Reuters כי בשלב זה אין בדוח סימן לכך שהעלייה בעלויות האנרגיה והחומרים גורמת לחברות להתחיל בגל פיטורים.
הנתון מחזק את התיאור של שוק עבודה שבו הגיוס מתון, אך גם שיעור הפיטורים נמוך מאוד. זהו מצב שיכול להשאיר את שיעור האבטלה נמוך גם כאשר קצב יצירת המשרות נחלש.
מדד מנהלי הרכש של ISM לתעשייה ירד קלות ל-54.5 נקודות בספטמבר, לעומת 54.6 באוגוסט. כל קריאה מעל 50 מצביעה על התרחבות בפעילות. זהו החודש התשיעי ברציפות שבו מגזר התעשייה נמצא בהתרחבות. הצפי בסקר Reuters עמד על 55.0.
מתחת לכותרת נרשמה דווקא התחזקות בכמה רכיבים חשובים. מדד ההזמנות החדשות עלה ל-55.3 מ-53.7, מדד התעסוקה עלה ל-52.7 מ-51.2 וצבר ההזמנות זינק ל-56.4 מ-51.8. מנגד, מדד הייצור ירד ל-56.7 מ-58.3 והמלאים עברו להתכווצות עם קריאה של 48.6 לעומת 50.6 באוגוסט.
הנתון הבולט ביותר היה מדד המחירים ששילמו היצרנים, שקפץ ב-6.8 נקודות ל-77.9 - לעומת 71.1 באוגוסט. זהו החודש ה-24 ברציפות שבו היצרנים מדווחים על עלייה במחירי חומרי הגלם. ISM ציין כי אף אחת מהסחורות שנכללו בתגובות החברות לא דווחה ככזו שמחירה יורד.
סוזן ספנס, יו"ר ועדת סקר העסקים בתעשייה של ISM, ציינה כי עליות המחירים ממשיכות להיות מושפעות ממחירי פלדה ואלומיניום, מכסים על יבוא ומהתייקרות מוצרים מבוססי נפט על רקע העימות במזרח התיכון.
Reuters ציין כי בניית תשתיות AI והגדלת מלאים ממשיכות לתמוך בביקוש התעשייתי, אך לצד זאת נרשמים לחצים על שרשראות האספקה ועלויות גבוהות יותר בענפים שאינם נהנים ישירות מגל ההשקעות ב-AI.
שלושת הנתונים מציגים סביבה שאינה פשוטה לפד.
שוק העבודה אינו מציג גל פיטורים. תביעות האבטלה נמוכות מאוד ו-ADP הצביע על האצה בגיוס הפרטי. במקביל, התעשייה ממשיכה להתרחב וההזמנות החדשות מתחזקות.
אבל באותו זמן, מדד המחירים של ISM קפץ לרמה גבוהה מאוד. מבחינת הפד, שילוב של שוק עבודה שאינו נשבר עם לחצי מחירים מחודשים בתעשייה מקשה על מעבר מהיר למדיניות מקלה יותר.
דוח התעסוקה הרשמי של יום שישי כבר הראה כי תוספת המשרות הכוללת בספטמבר היתה חלשה בהרבה - 29 אלף בלבד - ולכן אין לראות בדוח ADP אישור לכך ששוק העבודה כולו התחזק. השילוב בין הנתונים מתאר שוק שבו קצב הגיוס נחלש, הפיטורים עדיין מועטים, והאינפלציה בצד הייצור שוב דורשת תשומת לב.
עבור המשקיעים, זה משאיר את נתוני האינפלציה הקרובים במרכז. אם לחצי המחירים שנראים כעת בסקרי היצרנים יחלחלו ל-CPI ול-PPI, הדיון על העלאת ריבית נוספת יישאר פתוח. אם לא, הפד יקבל מרחב גדול יותר להמתין.