יחידת המחקר של הבורסה


05/10/2026

 השווקים פותחים את הרבעון האחרון / קרדיט: אילוסטרציה – AI
מדדי הדגל הובילו, מניות השורה השנייה נותרו מאחור
הבורסה בתל אביב סיימה את חודש ספטמבר במגמה חיובית, כאשר מדדי החברות הגדולות המשיכו להציג ביצועי יתר על פני מניות השורה השנייה. מדד ת"א-35 עלה ב-1.58% והשלים תשואה של 15.76% מתחילת השנה, בעוד מדד ת"א-90 ירד ב-2.73% והעמיק את הפער מול המניות הגדולות. על רקע הפחתת הריבית לרמה של 3.25% וסביבת אינפלציה מתונה, בלטו לחיוב מניות הביטוח והטכנולוגיה, בעוד סקטורי האנרגיה והנדל"ן הציגו חולשה והכבידו על ביצועי השוק הרחב.
ירידת הריבית בישראל לא מנעה עלייה בתשואות האג"ח
שוק איגרות החוב בישראל סיים את ספטמבר במגמה שלילית, למרות החלטת בנק ישראל להפחית את הריבית ב-0.25 נקודת אחוז לרמה של 3.25%. במקביל, בארה"ב ובאירופה נרשמה עלייה בריבית ובתשואות האג"ח הממשלתיות, על רקע חששות אינפלציוניים ועליית מחירי האנרגיה, מה שהוביל ללחץ גם על השוק המקומי ובעיקר על האפיק הממשלתי הארוך. בעוד מדדי תל גוב הארוכים הובילו את הירידות במהלך החודש, מדדי התל בונד הפגינו עמידות יחסית ורשמו ירידות מתונות יותר, כאשר מרביתם ממשיכים להציג תשואות חיוביות שנעות בטווח של 2%–4% מתחילת השנה.
שוק ההנפקות ממשיך להתרחב: 21 חברות חדשות מניות ו-5 רישומים כפולים מתחילת השנה
שוק ההנפקות הראשוניות המשיך להפגין פעילות גם בשנת 2026, עם הצטרפותן של 21 חברות חדשות למסחר בבורסה בתל אביב אשר גייסו יחד כ-7.8 מיליארד שקל ונסחרו בשווי מצטבר של כ-33.6 מיליארד שקל לאחר ההנפקה. במהלך ספטמבר גייסה חברת פסטרנק שהם כ-70 מיליון שקל בהנפקה ראשונית, ובמקביל הצטרפה חברת ביוהרווסט לרשימת החברות שביצעו רישום כפול השנה, כך שמספר הרישומים הכפולים מתחילת השנה עלה לחמש. הנתונים משקפים המשך עניין של חברות פרטיות ובינלאומיות בשוק ההון המקומי, חרף התנודתיות בשווקים במהלך השנה.
גיוסי חוב ערים למרות חגי תשרי
שוק האג"ח הקונצרני המשיך להפגין עוצמה גם במהלך ספטמבר, כאשר החברות גייסו מהציבור כ-17.7 מיליארד שקל, למרות מספר ימי המסחר המצומצם בשל חגי תשרי. את הפעילות הובילה המערכת הבנקאית, שגייסה כ-7.4 מיליארד שקל בחודש וכ-54 מיליארד שקל מתחילת השנה. במקביל, נמשכה כניסת מנפיקים חדשים לשוק, כאשר חברת אורנים על הים ביצעה לראשונה הנפקת אג"ח לציבור, ובכך הצטרפה ל-18 חברות שגייסו חוב בבורסה לראשונה מתחילת השנה בהיקף מצטבר של כ-8.87 מיליארד שקל. היקפי הגיוס הגבוהים, לצד הפעילות הערה בשוק הנע"מ, מעידים על המשך הביקושים מצד המשקיעים ועל מעמדו של שוק החוב כמקור מימון מרכזי עבור החברות הישראליות.
הגיוסים לקרנות האג"ח ממשיכים להוביל את תעשיית הקרנות
תעשיית קרנות הנאמנות המשיכה לצמוח גם במהלך ספטמבר 2026 עם גיוסים נטו של כ-6.4 מיליארד שקל, ובכך הגיעו הגיוסים המצטברים מתחילת השנה לכ-53.5 מיליארד שקל. עיקר הכספים המשיכו לזרום לקרנות הכספיות ולקרנות המשקיעות באג"ח מקומי, כאשר הקרנות האקטיביות והפאסיביות המתמקדות באג"ח גייסו כ-26 מיליארד שקל נטו מתחילת השנה, נתון שהפך את אפיק האג"ח למנוע הגיוסים המרכזי בתעשייה. במקביל, נרשמו גיוסים לקרנות המשקיעות במניות חו"ל, בעוד הקרנות המתמקדות בשוק המניות המקומי המשיכו לרשום פדיונות. המגמה משקפת את העדפת המשקיעים לאפיקי השקעה סולידיים יותר, על רקע סביבת הריבית והתנודתיות בשווקים.
שוק המניות
השווקים פותחים את הרבעון האחרון: במוקד – הבחירות, הפד, תשואות האג"ח ומחירי הנפט
ישראל: מדדי הדגל המשיכו להוביל את השוק, בעוד מניות השורה השנייה הציגו חולשה
הבורסה בתל אביב סיימה את חודש חגי תשרי במגמה חיובית, כאשר מדדי החברות הגדולות המשיכו להציג ביצועי יתר ביחס למניות השורה השנייה. מדד ת"א-35 עלה ב-1.58% במהלך החודש והשלים עלייה של 15.76% מתחילת השנה, בעוד מדד ת"א-125 עלה ב-0.47% בספטמבר והציג תשואה מצטברת של 11.25% מתחילת השנה. מנגד, מדד ת"א-90 ירד ב-2.73% בספטמבר, והמשיך לפתוח את הפער בין מדד ת"א-35 ומדד ת"א-90 כך שהתשואה המצטברת שלו מתחילת השנה הסתכמה בירידה של 3.08%.
במוקד החודש עמדה החלטת בנק ישראל להפחית את הריבית ב-0.25 נקודת אחוז לרמה של 3.25%. ההחלטה התקבלה בסביבת אינפלציה מתונה יחסית, כאשר מדד המחירים לצרכן לחודש אוגוסט עלה ב-0.7%, בעיקר בשל עלייה במחירי האנרגיה, שהובילה להתייקרות במחירי הדלק והטיסות. למרות העלייה החודשית, האינפלציה השנתית נותרה ברמה של 1.5%, בחלקו התחתון של יעד יציבות המחירים של בנק ישראל, בעוד ציפיות האינפלציה לשנים-עשר החודשים הבאים עומדות על כ-2.0% בלבד.
ענף הביטוח המשיך לבלוט לטובה גם בחודש ספטמבר, כאשר מדד ת"א-ביטוח עלה ב-5.21% והשלים זינוק של 46.5% מתחילת השנה, בעוד מדד ת"א-ביטוח ושירותים פיננסיים עלה ב-4.74% ורשם תשואה מצטברת של 37.07% מתחילת השנה. גם מניות הטכנולוגיה והביטחוניות התאוששו במהלך החודש לאחר הירידות שנרשמו באוגוסט. מדד ת"א-טכנולוגיה עלה ב-1.54% והציג תשואה מצטברת של 11.58% מתחילת השנה, בעוד מדד ת"א-בטחוניות עלה ב-1.74%, אך הציג ירידה של 17.04% מתחילת השנה.
סקטור האנרגיה בלט לשלילה, כאשר מדד ת"א-תשתיות אנרגיה ירד ב-7.73%, מדד ת"א-אנרגיה מתחדשת איבד 5.87% ומדד ת"א-נפט וגז ירד ב-4.02%. על אף הפחתת הריבית במהלך החודש, ענף הנדל"ן התקשה ליהנות מהפחתת הריבית ומדד ת"א-נדל"ן ירד ב-3.58% ומתחילת השנה ירד ב-9.85% ומדד ת"א-בנייה איבד במהלך החודש 2.56% ומתחילת השנה המדד ירד ב-12.54%.
בסיכומו של חודש, הבורסה בתל אביב המשיכה להפגין עמידות יחסית, על רקע סביבת אינפלציה נוחה והקלה מוניטרית, אולם העליות לא התחלקו באופן שווה בין כלל החברות והענפים. בעוד החברות הגדולות, ובעיקר חברות הביטוח והטכנולוגיה, המשיכו להוביל את השוק, סקטורי האנרגיה, הנדל"ן ומניות השורה השנייה הציגו חולשה יחסית.
שוקי חו"ל: תשואות האג"ח ממשיכות לעלות, אך מניות הטכנולוגיה המשיכו להפגין עוצמה
שוקי המניות בעולם הציגו במהלך ספטמבר תמונה מעורבת. העלייה החדה בתשואות איגרות החוב הממשלתיות, התחזקות הדולר ועליית מחירי האנרגיה העיבו על מרבית השווקים, בעוד שמניות הטכנולוגיה המשיכו ליהנות מהמומנטום סביב תחום הבינה המלאכותית.
בארצות הברית נרשמו פערי ביצועים בולטים בין המדדים המרכזיים כאשר מדד Nasdaq-100 עלה במהלך חודש ספטמבר ב-3.3% והמשיך להוביל את הביצועים בזכות העליות במניות הטכנולוגיה והשבבים ומנגד, מדד S&P 500 ירד במהלך החודש ב-0.35% ומדד Dow Jones איבד 4.12%.
החולשה בשוק האמריקאי במהלך חודש ספטמבר הייתה רחבה יותר, כאשר מדד Russell 2000 איבד במהלך החודש 5.3%, ומדד S&P 500 משקל שווה ירד ב-4.8%, עדות לכך שמרבית המניות בארה"ב הציגו ביצועים חלשים יותר מהמדדים המרכזיים. ברמה הענפית, סקטור הטכנולוגיה עלה בכ-4.5% ושירותי התקשורת בכ-4.3%, בעוד שהפיננסים והנדל"ן רשמו ירידות חדות.
האירוע המאקרו-כלכלי המרכזי של החודש היה העלאת הריבית בארצות הברית ב-0.25%. במקביל, תשואת אג"ח ממשלת ארה"ב ל-10 שנים זינקה במהלך החודש בכ-54 נקודות בסיס וסיימה את ספטמבר סביב 5.3%, אחת הרמות הגבוהות בשנים האחרונות.
באירופה נרשמה חולשה בולטת יותר. מדד DAX הגרמני ירד ב-4.03%, מדד CAC 40 איבד 4.16% ו-FTSE 100 הבריטי ירד ב-1.96%. העלייה בתשואות האג"ח, מחירי האנרגיה הגבוהים וחששות אינפלציוניים המשיכו להעיב על הסנטימנט בשווקים.
לאחר חודש שבו העלייה בתשואות האג"ח עמדה במרכז תשומת הלב, גם השבוע הקרוב צפוי להיות מושפע בעיקר מהכיוון של שוק האג"ח האמריקאי. השאלה המרכזית היא האם העלייה בתשואות, לצד מחירי הנפט הגבוהים, תמשיך להפעיל לחץ על שוקי המניות, או שמא נתונים כלכליים מתונים יותר יאפשרו התייצבות בשווקים.
במוקד השבוע יעמוד פרסום פרוטוקול ישיבת הפדרל ריזרב ביום רביעי הקרוב. המשקיעים יחפשו רמזים לגבי המשך מדיניות הריבית לאחר העלאת הריבית בספטמבר. כל מסר ניצי מצד חברי הפד עלול להוביל לעלייה נוספת בתשואות האג"ח ולהכביד על שוקי המניות.
לצד זאת צפויים להתפרסם מספר נתוני מאקרו מרכזיים:
יום שני (5 באוקטובר) - מדד מנהלי הרכש בענף השירותים בארה"ב, (ISM Services) אשר צפוי להעיד על המשך התרחבות בפעילות הכלכלית.
יום רביעי (7 באוקטובר) - פרסום פרוטוקול ישיבת הפדרל ריזרב.
יום חמישי (8 באוקטובר) - נתוני תביעות האבטלה השבועיות בארה"ב וכן פרוטוקול ישיבת הבנק המרכזי האירופי .(ECB)
יום שישי (9 באוקטובר) - מדד אמון הצרכנים של אוניברסיטת מישיגן, כולל ציפיות האינפלציה של משקי הבית.
מבחינת הבורסה בת"א, המשקיעים צפויים להמשיך ולעקוב אחר שלושה משתנים מרכזיים: תשואת אג"ח ממשלת ארה"ב ל־10 שנים, מחיר הנפט ושער הדולר. שלושת הגורמים הללו צפויים להמשיך ולהשפיע על הסנטימנט בשוק המקומי, במיוחד לקראת החלטת הריבית הבאה של בנק ישראל, הצפויה ב-21 באוקטובר.
|
שם המדד |
תשואה חודשית (MONTH) |
מתחילת השנה (YTD) |
|
TA-35 |
1.58% |
15.76% |
|
TA-90 |
-2.73% |
-3.08% |
|
TA-125 |
0.47% |
11.25% |
|
NDX |
3.3% |
20.00% |
|
SPX |
0.35%- |
11.92% |
|
DJI |
4.12%- |
6.51% |
|
DAX |
4.03%- |
2.89% |
|
FTSE 100 |
1.96%- |
9.45% |
|
CAC 40 |
4.16%- |
0.44% |
תנועות משקיעים: המוסדיים ממשיכים להזרים כספים לשוק המקומי, הזרים מגדילים חשיפה לבנקים חודש שני ברציפות
חרף העובדה שחודש ספטמבר שהיה חודש מסחר מקוצר בשל חגי תשרי, היקפי הפעילות בשוק המניות נותרו יחסית גבוהים. מחזור המסחר היומי הממוצע במניות בבורסה ומחוץ לבורסה הסתכם בכ-4.1 מיליארד שקל, גבוה בכ-20% מהמחזור היומי הממוצע בשנת 2025 ובכ-23% בהשוואה לחודש המקביל אשתקד. נתונים אלו משקפים את המשך העניין של המשקיעים בשוק ההון המקומי, על רקע המומנטום החיובי במדדי הדגל והמשך הזרמת כספים מצד המשקיעים המוסדיים וקרנות הנאמנות.
הגופים המוסדיים המשיכו במהלך ספטמבר להגדיל את החשיפה לשוק המניות המקומי ורכשו מניות בהיקף של כ-1.0 מיליארד שקל נטו. מתחילת השנה הסתכמו רכישותיהם בכ-4.5 מיליארד שקל נטו. את הרכישות החודש הובילו בעיקר מניות מענף הטכנולוגיה בהיקף של כ-856 מיליון שקל נטו, לצד רכישות של קרנות סל בהיקף של כ-692 מיליון שקל נטו ומניות בנקים בהיקף של כ-655 מיליון שקל נטו לצד מכירות מניות מענף שירותים פיננסיים, נדל"ן ובנייה בהיקף של כ-296 מיליון שקל וכ-269 מיליון שקל נטו, בהתאמה.
גם קרנות הנאמנות המשיכו להפגין ביקושים חזקים לשוק המניות המקומי ורכשו מניות בהיקף של כ-1.1 מיליארד שקל נטו במהלך החודש. מתחילת השנה הסתכמו רכישותיהן בכ-8.4 מיליארד שקל נטו. עיקר ההשקעות התרכז במניות הטכנולוגיה, הבנקים והביטוח, אשר המשיכו ליהנות מזרימת כספים חיובית מצד המשקיעים.
גם המשקיעים הזרים היו בחודש ספטמבר בצד הרוכש והגדילו את החשיפה לשוק המניות המקומי בכ-70.1 מיליון שקל נטו. בחינת הפעילות ברמה הענפית החודש מצביעה על שינוי מסוים בהעדפות ההשקעה שלהם. הזרים רכשו מניות מענף הנדל"ן והבנייה בהיקף של כ-202 מיליון שקל נטו ומניות בנקים בהיקף של כ-142 מיליון שקל נטו. בכך השלימו המשקיעים הזרים חודש שני ברציפות של רכישות במניות הבנקים, לאחר שבשבעת החודשים הראשונים של השנה היו המוכרים הדומיננטיים בענף ומימשו מניות בנקים בהיקף מצטבר של כ-4.8 מיליארד שקל נטו.
מנגד, המשקיעים הזרים המשיכו לצמצם חשיפה למניות הטכנולוגיה ומכרו מניות מהענף בהיקף של כ-754 מיליון שקל נטו. עיקר המימושים התרכזו במניות אלביט מערכות (כ-280 מיליון שקל נטו), נובה (כ-233 מיליון שקל נטו) ונקסט ויז'ן (כ-231 מיליון שקל נטו). כתוצאה מכך, למרות שהזרים היו בסיכום החודש רוכשים נטו של מניות ישראליות, בלטה העדפה ברורה למניות בנקים ונדל"ן על פני מניות הטכנולוגיה.
מנגד, תושבי ישראל באמצעות תאגידים המשיכו להיות הצד המוכר בשוק. במהלך ספטמבר הסתכמו המימושים בכ-2.7 מיליארד שקל נטו, ומתחילת השנה הגיעו המימושים לכ-16.5 מיליארד שקל נטו. עיקר המכירות התמקדו בקרנות סל (כ-1.1 מיליארד שקל נטו), במניות טכנולוגיה (כ-645 מיליון שקל נטו) ובקרנות חוץ (כ-597 מיליון שקל נטו).
בסיכומו של חודש, המשיכו הגופים המוסדיים וקרנות הנאמנות להוביל את הביקושים לשוק המניות המקומי, בעוד שהמשקיעים הזרים בלטו בחזרתם לרכישות במניות הבנקים לאחר תקופה ממושכת של מימושים.
|
שוק |
סוג לקוח |
מתחילת ספטמבר 2026 קניות נטו בשקלים |
מתחילת 2026 קניות נטו בשקלים
|
|
מניות |
קרן פנסיה/קופת גמל/חברת ביטוח |
1,035,359,142 |
4,503,885,293 |
|
מניות |
תושב ישראל - יחיד |
626,988,231 |
2,849,418,417 |
|
מניות |
מנהל תיקים/לקוח מנוהל על ידי מנהל תיקים |
85,390,495 |
3,105,320,808 |
|
מניות |
משקיע מוסדי מסוג קרן נאמנות |
1,055,892,596 |
8,419,848,838 |
|
מניות |
תושב חוץ |
70,147,888 |
2,701,879,829 |
|
מניות |
נוסטרו חבר מקומי |
7,873,419- |
-135,627,178 |
|
מניות |
קרן סל |
-164,961,654 |
-4,969,198,113 |
|
מניות |
תושב ישראל- תאגיד |
-2,700,943,279 |
-16,475,527,894 |
הציבור הישראלי שומר על חשיפה גבוהה לשוק המניות המקומי
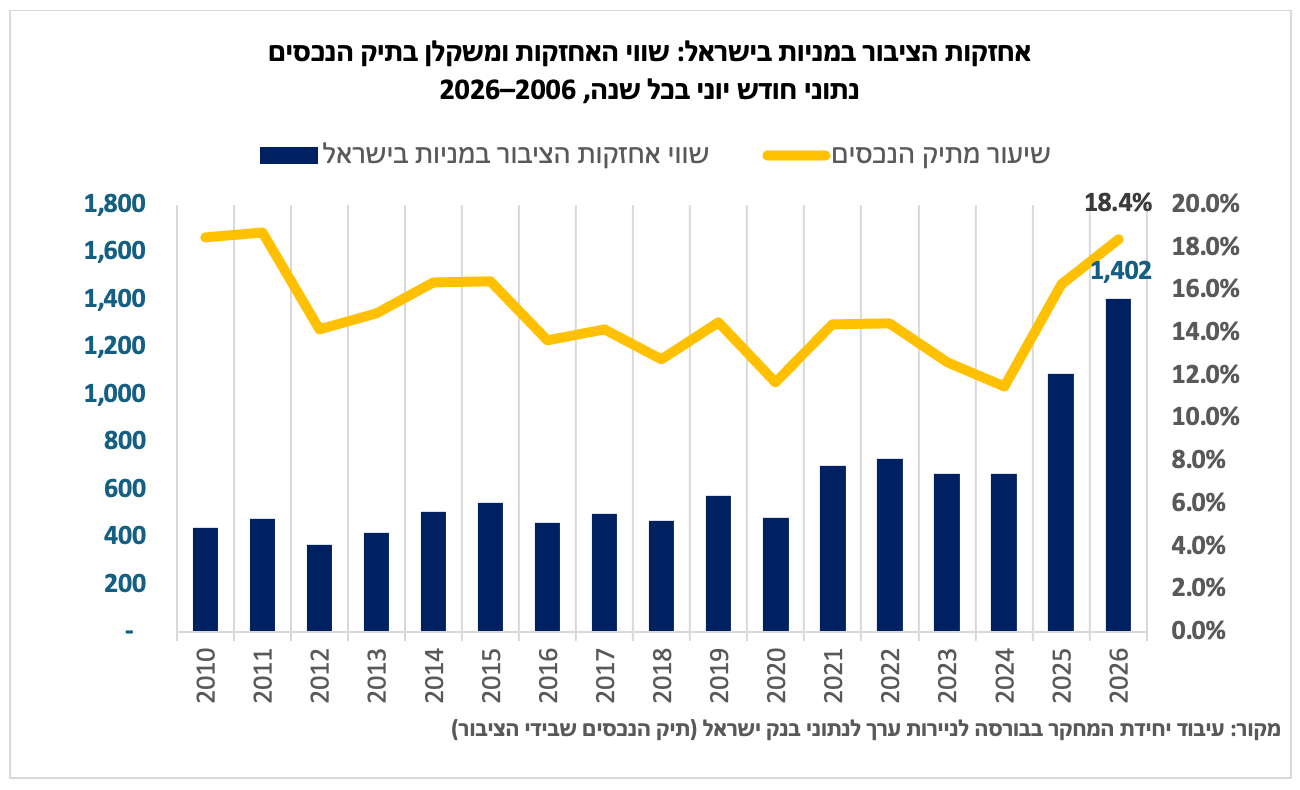
המשך הביקושים מצד הגופים המוסדיים, קרנות הנאמנות והמשקיעים הפרטיים במהלך השנים האחרונות בא לידי ביטוי גם בהרכב תיק הנכסים של הציבור הישראלי. נתוני בנק ישראל לסוף הרבעון השני של 2026 מלמדים כי שווי אחזקות הציבור במניות הנסחרות בבורסה בת"א הגיע בסוף הרבעון השני של שנת 2026 לכ-1.4 טריליון שקל, לעומת כ-440 מיליארד שקל ביוני 2010. מדובר בגידול של יותר מפי שלושה בתוך כ-16 שנים, אשר הואץ במיוחד בשנתיים האחרונות על רקע העליות החדות בשוק המניות המקומי.
במקביל, משקל המניות המקומיות בתיק הנכסים הפיננסיים של הציבור עלה מכ-11.5% ביוני 2024 לכ-18.4% ביוני 2026, והתקרב לרמות שנרשמו לאחר המשבר הפיננסי העולמי. העלייה משקפת שילוב של הזרמת כספים לשוק המקומי לצד התשואות הגבוהות שנרשמו בבורסה בת"א, אשר הגדילו באופן משמעותי את שווי הנכסים שבידי הציבור.
כתוצאה מכך, הפכו המניות הנסחרות בבורסה בת"א לאחד ממנועי הצמיחה המרכזיים של העושר הפיננסי של הציבור הישראלי, וחלק הולך וגדל מתיק הנכסים של משקי הבית המושפע כיום מהתפתחויות בשוק ההון המקומי.
תשואות מדדים מובילים:
אחוז השינוי חושב לפי שער נעילה בתקופות הבאות:תחילת חודש – 30/09/2026 | תחילת שנה - 31/12/2025
|
שוק |
מדד |
שער אחרון 30-09-26 |
שינוי מתחילת חודש |
שינוי מתחילת 2026 |
|
מניות |
תל-דיב |
4,771.90 |
-1.89% |
-0.90% |
|
מניות |
תל דיב אריסטוקרט |
3,921.03 |
-3.75% |
-12.69% |
|
מניות |
ת"א-SME60 |
1,324.14 |
-0.03% |
4.99% |
|
מניות |
ת"א-תעשייה |
3,600.29 |
-0.20% |
6.62% |
|
מניות |
ת"א-רימון |
3,912.78 |
-1.38% |
3.50% |
|
מניות |
ת"א-קלינטק |
1,120.24 |
-6.69% |
20.38% |
|
מניות |
ת"א-צריכה |
2,010.56 |
-3.57% |
- |
|
מניות |
ת"א-צמיחה |
2,196.29 |
-0.80% |
-6.79% |
|
מניות |
ת"א-פמילי |
4,684.89 |
-1.71% |
7.60% |
|
מניות |
ת"א-פיננסים |
11,108.44 |
1.77% |
23.11% |
|
מניות |
ת"א-נפט וגז |
2,916.18 |
-4.02% |
-7.67% |
|
מניות |
ת"א-נדל"ן |
1,343.25 |
-3.58% |
-9.85% |
|
מניות |
ת"א-מעלה |
6,024.50 |
-0.39% |
19.71% |
|
מניות |
ת"א-מניב ישראל |
1,338.21 |
-2.12% |
-6.75% |
|
מניות |
ת"א-מניב חו"ל |
603.3 |
-2.38% |
-15.67% |
|
מניות |
ת"א-מזון |
3,586.18 |
-1.87% |
- |
|
מניות |
ת"א-טכנולוגיה |
2,183.78 |
1.54% |
11.58% |
|
מניות |
ת"א-בנייה |
1,812.23 |
-2.56% |
-12.54% |
|
מניות |
ת"א-ביטוח |
16,889.41 |
5.21% |
46.50% |
|
מניות |
ת"א-ביומד |
136.55 |
-0.52% |
6.47% |
|
מניות |
ת"א-אנרגיה ישראל |
3,315.88 |
-5.84% |
- |
|
מניות |
ת"א תשתיות |
3,907.01 |
-4.53% |
8.78% |
|
מניות |
ת"א תקשורת וטכנולוגיות מידע |
2,218.91 |
-1.85% |
-9.99% |
|
מניות |
ת"א תוכנה |
2,603.21 |
-0.01% |
- |
|
מניות |
ת"א טק - עילית |
1,161.11 |
-0.46% |
2.95% |
|
מניות |
ת"א גלובל-בלוטק |
629.46 |
0.29% |
-0.44% |
|
מניות |
ת"א בנקים |
8,224.76 |
-1.37% |
5.70% |
|
מניות |
ת"א בטחוניות |
3,269.99 |
1.74% |
-17.04% |
שוק האג"ח:
האג"ח הממשלתי הוביל את הירידות בספטמבר, בעוד מדדי התל בונד ממשיכים להפגין עמידות מול לחץ התשואות
שוק איגרות החוב בישראל סיים את חודש ספטמבר במגמה שלילית כאשר התשואה לפדיון של איגרות החוב של ממשלת ישראל ל-10 שנים סגרה ב-30 בספטמבר 2026 ב- 4.08% הרמה הגבוהה ביותר מחודש מרץ 2026 וזאת לאחר מספר חודשים של ירידת תשואות ועליות מחירים. ברקע למסחר עמדה הפחתת הריבית של בנק ישראל לרמה של 3.25%, סביבת אינפלציה מתונה והמשך הציפיות להפחתות ריבית נוספות, לצד העלאות ריבית של 0.25% בארה"ב ובאירופה, עלייה חדה בתשואות האג"ח בארה"ב ועליית מחירי האנרגיה בעולם.
ההשפעה המרכזית במהלך החודש הורגשה בעיקר בשוק האג"ח הממשלתיות. מדדי תל גוב השקליים הארוכים הובילו את הירידות, כאשר מדד תל גוב-שקלי 10+ ירד במהלך החודש ב-2.21%, מדד תל גוב-שקלי 5+ ירד ב-1.75% ומדד תל גוב-שקלי 5–10 ירד ב-1.12%. גם באפיק הצמוד למדד נרשמה חולשה, כאשר מדד תל גוב-צמודות 10+ ירד ב-1.50% ומדד תל גוב-צמודות 15+ ירד ב-1.57% במהלך החודש. למרות הירידות בספטמבר, מרבית מדדי האג"ח הממשלתיות ממשיכים להציג תשואות חיוביות מתחילת השנה.
במקביל, שוק האג"ח הקונצרני הפגין עמידות יחסית בהשוואה לשוק הממשלתי עם ירידות מתונות יותר. אמנם גם חלק ממדדי התל בונד רשמו ירידות במהלך ספטמבר, אך מרביתם ממשיכים להציג תשואות חיוביות וגבוהות יותר מתחילת השנה. מדד תל בונד-צמודות 1–3 עלה ב-4.10% מתחילת השנה, מדד תל בונד 40 צמודות עלה ב-3.64%, מדד תל בונד-צמודות 3–5 עלה ב-3.49%, מדד תל בונד צמודות עלה ב-3.45% ומדד תל בונד 100 צמודות עלה ב-3.36%.
חודש ספטמבר היה שלילי במיוחד עבור שוק האג"ח הממשלתיות בארצות הברית. שילוב של אינפלציה עיקשת, מחירי אנרגיה גבוהים, פעילות כלכלית חזקה יחסית והערכות כי הפד יידרש לשמור על סביבת ריבית גבוהה לאורך זמן, הוביל לעלייה חדה בתשואות לאורך כל העקום. התשואה לפדיון של אג"ח ממשלת ארה"ב ל-10 שנים עלתה במהלך ספטמבר מ-4.79% ל-5.29%, בעוד שהתשואה לשנתיים עלתה מ-4.39% ל-4.88% והתשואה ל-30 שנה טיפסה מ-5.27% ל-5.64%. העלייה בתשואות שיקפה את הערכות השוק כי הריבית בארה"ב תישאר גבוהה לאורך זמן, לצד חששות אינפלציוניים ועלייה בפרמיית הסיכון הפיסקלית.
עם זאת, פרסום נתוני התעסוקה בארה"ב ביום שישי האחרון הוביל לשינוי מסוים בציפיות השוק. המשק האמריקאי הוסיף במהלך ספטמבר 29 אלף משרות בלבד, שיעור האבטלה עלה ל-4.2% וקצב עליית השכר המשיך להתמתן. בעקבות הנתונים ירדה משמעותית ההסתברות להעלאת ריבית נוספת בהחלטה הקרובה של הפד, והשווקים חזרו לתמחר בעיקר תרחיש של הותרת הריבית ללא שינוי.
בסיכומו של חודש, העלייה בתשואות לפדיון של אג"ח ממשלת ארה"ב העיבה בעיקר על האפיק הממשלתי בישראל, ובפרט על מדדי האג"ח הארוכים. מנגד, האפיק הקונצרני המשיך להפגין עמידות יחסית, כאשר מרבית מדדי התל בונד ממשיכים להציג תשואות חיוביות בטווח של 2%–4% מתחילת השנה, לעומת ביצועים חלשים יותר במדדי האג"ח הממשלתיות.
אחוז השינוי חושב לפי שער נעילה בתקופות הבאות:תחילת חודש - 30/09/2026 | תחילת שנה - 31/12/2025
|
קטגוריה |
מדד |
שער אחרון |
שינוי מתחילת חודש |
שינוי מתחילת שנה |
|
מדדי Tel-Gov |
תל גוב-שקלי 10+ |
520.22 |
-2.21% |
1.25% |
|
מדדי Tel-Gov |
תל גוב-שקלי 5+ |
680.13 |
-1.75% |
1.58% |
|
מדדי Tel-Gov |
תל גוב-שקלי |
530.74 |
-0.89% |
2.26% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד-שקלי מעלה |
440.84 |
-0.72% |
2.83% |
|
מדדי Tel-Gov |
תל גוב-לא צמודות |
465.86 |
-0.53% |
2.59% |
|
מדדי Tel-Gov |
תל גוב-שקלי 2-5 |
483.16 |
-0.29% |
2.76% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד-צמודות 1-3 |
422.25 |
0.37% |
4.10% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד שקלי 100 |
463.04 |
-0.62% |
2.93% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד 20 צמודות |
437.07 |
-0.17% |
2.74% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד 60 שקלי |
451.01 |
-0.60% |
2.84% |
|
מדדי Tel-Gov |
תל גוב משתנה שקלי |
339.17 |
0.29% |
3.06% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד שקלי-50 |
450.74 |
-0.69% |
2.87% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד צמודות 5-10 |
449.15 |
-0.24% |
3.31% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד-שקלי 3-5 |
441.75 |
-0.68% |
0.76% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד 60 צמודות |
428.64 |
-0.10% |
3.24% |
|
מדדי Tel-Gov |
תל גוב-צמודות 2-5 |
318.09 |
0.21% |
3.11% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד-צמודות 3-5 |
426.89 |
-0.01% |
3.49% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד 100 צמודות |
434.14 |
-0.06% |
3.36% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד צמודות |
435.87 |
0.00% |
3.45% |
|
מדדי Tel-Gov |
תל גוב-מק"מ |
324.02 |
0.31% |
2.89% |
|
מדדי Tel-Gov |
תל גוב-כללי |
401.89 |
-0.61% |
1.89% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד נע"מ |
107.88 |
0.25% |
2.88% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד-צמודות 5-15 |
449.57 |
-0.33% |
2.90% |
|
מדדי Tel-Gov |
תל גוב-שקלי 0-2 |
376.69 |
0.27% |
3.10% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד-לא צמודות |
427.88 |
-0.56% |
2.14% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד-שקלי |
456.86 |
-0.59% |
2.13% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד 40 צמודות |
416.51 |
-0.03% |
3.64% |
|
מדדי Tel-Gov |
תל גוב- צמודות 0-2 |
285.59 |
0.40% |
3.55% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד-מאגר |
441.86 |
-0.16% |
3.02% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד-שקלי 1-3 |
483.54 |
0.05% |
3.12% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד-שקלי 5-15 |
447.21 |
-1.19% |
2.42% |
|
מדדי Tel-Gov |
תל גוב-שקלי 5-10 |
524.57 |
-1.12% |
2.06% |
|
מדדי אג"ח לא ממשלתיים |
תל בונד שקלי 5-10 |
447.2 |
-1.13% |
2.46% |
|
מדדי Tel-Gov |
תל גוב-צמודות 5-10 |
404.94 |
-0.26% |
1.81% |
|
מדדי Tel-Gov |
תל גוב-צמודות |
395.47 |
-0.41% |
1.02% |
|
מדדי אג"ח לא ממשלתיים |
תלבונד-תשואות שקלי |
438.4 |
-0.47% |
0.85% |
|
מדדי Tel-Gov |
תל גוב-צמודות 5+ |
395.02 |
-0.86% |
-0.50% |
|
מדדי Tel-Gov |
תל גוב-צמודות 10+ |
385.01 |
-1.50% |
-2.67% |
|
מדדי Tel-Gov |
תל גוב-צמודות 15+ |
373.4 |
-1.57% |
-3.47% |
שוק גיוסי הון וחוב
גיוסי הון
21 חברות חדשות הצטרפו לבורסה מתחילת השנה בשווי כולל של כ- 33.6 מיליארד שקל בהנפקה
5 חברות ביצעו רישום כפול למניותיהן מתחילת השנה
במהלך חודש ספטמבר 2026 הסתכמו גיוסי ההון בשוק הראשוני בכ- 110 מיליון שקל. מתוך סכום זה, כ- 70 מיליון שקל גויסו בהנפקה ראשונית (IPO) על-ידי חברת פסטרנק שהם העוסקת בשני תחומי פעילות:
1. ניהול תיקים - הענקת שירות ניהול תיקים במסגרתו לקוחות החברה מעניקים לה ייפוי כוח לפעול בתיק ניירות הערך והנכסים הפיננסיים שלהם, הנשמרים בחשבון בחבר בורסה (חשבון מסחר). נכון למועד התשקיף, הקבוצה מנהלת בתחום פעילות זה היקף נכסים בשווי כולל של כ- 3.3 מיליארד שקל.
2. קרנות נאמנות בהוסטינג - מודל פעילות זה מאפשר לחברה לשמש כמנהל השקעות בפועל של קרנות נאמנות, ללא צורך בקבלת רישיון עצמאי לניהול קרנות נאמנות, ובכך להשתלב בתחום ניהול קרנות הנאמנות. במסגרת ההתקשרות, מנהל הקרן הרשמי הינו גוף חיצוני המעמיד לחברה את המעטפת התפעולית, המנהלית והרגולטורית הנדרשת לצורך פעילות הקרנות, בעוד שהחברה אמונה על ניהול ההשקעות וקבלת החלטות ההשקעה בפועל. נכון למועד התשקיף, הקבוצה מנהלת בתחום פעילות זה היקף נכסים בשווי כולל של כ- 6 מיליארד שקל.
מתחילת השנה הצטרפו למסחר בבורסה 21 חברות חדשות בהנפקות ראשוניות, אשר גייסו יחד כ- 7.8 מיליארד שקל ונסחרו בשווי שוק מצטבר (אחרי הכסף) של כ- 33.6 מיליארד שקל. בין ההנפקות הגדולות של השנה בלטו תדהר (1,722 מיליון שקל), בגירה (855 מיליון שקל) ומעבדות רפא (600 מיליון שקל). כמו כן, במהלך חודש ספטמבר חברת ביוהרווסט ביצעה רישום כפול למניותיה והצטרפה לארבע החברות שביצעו השנה רישום כפול (dual listing) למניותיהן בבורסה בתל אביב: אלפא תאו מדיקל, פאלו אלטו, אינפליי ואודיסייט.
להלן רשימת החברות שביצעו הנפקת מניות בשנת 2026 לראשונה:
|
# |
שם החברה |
מספר מנפיק |
ענף |
מועד ההנפקה |
הסכום שגויס (במיליוני שקלים) |
שווי שוק החברה בהנפקה (אחרי הכסף) (במיליוני שקלים) |
|
1 |
רמי לוי נדל"ן |
2508 |
נדל"ן ובנייה - נדל"ן מניב בישראל |
1/26 |
521 |
3,256 |
|
2 |
מותג עירוני |
2486 |
נדל"ן ובנייה - בנייה |
1/26 |
26 |
96 |
|
3 |
אולטרייד מחזור |
2535 |
תעשייה - כימיה, גומי ופלסטיק |
2/26 |
150 |
450 |
|
4 |
פרודלים |
2534 |
תעשייה - מזון |
2/26 |
369 |
2,353 |
|
5 |
סמארט שוטר |
2536 |
טכנולוגיה - ביטחוניות |
3/26 |
260 |
841 |
|
6 |
קבוצת גבאי |
2483 |
נדל"ן ובנייה - בנייה |
3/26 |
174 |
874 |
|
7 |
די.אס.איי.טי. |
2528 |
טכנולוגיה - ביטחוניות |
3/26 |
52 |
249 |
|
8 |
מנרב |
155 |
נדל"ן ובנייה - בנייה |
3/26 |
360 |
1,535 |
|
9 |
בסט קבוצה |
2559 |
נדל"ן ובנייה - בנייה |
6/26 |
400 |
2,909 |
|
10 |
רוסטיק |
2563 |
תעשייה - מזון |
6/26 |
200 |
933 |
|
11 |
בגירה |
2547 |
טכנולוגיה - ביטחוניות |
6/26 |
855 |
3,390 |
|
12 |
תדהר |
2557 |
נדל"ן ובנייה - בנייה |
6/26 |
1,722 |
7,854 |
|
13 |
גלעם |
2568 |
תעשייה - מזון |
6/26 |
303 |
1,030 |
|
14 |
טי אנד אם |
2558 |
מסחר ושירותים - שירותים |
6/26 |
400 |
756 |
|
15 |
עלמדב ריל |
2548 |
נדל"ן ובנייה - נדל"ן מניב בחו"ל |
6/26 |
325 |
974 |
|
16 |
קאנדו דרונס |
2578 |
טכנולוגיה - ביטחוניות |
7/26 |
18 |
93 |
|
17 |
סולה אנרגיות מתחדשות |
2550 |
טכנולוגיה - אנרגיה מתחדשת |
7/26 |
55 |
249 |
|
18 |
רפק אנרג'י |
2556 |
טכנולוגיה - אנרגיה מתחדשת |
7/26 |
420 |
1,696 |
|
19 |
מעבדות רפא |
2561 |
ביומד - פארמה |
7/26 |
600 |
1,460 |
|
20 |
אביסרור |
2573 |
נדל"ן ובנייה - בנייה |
8/26 |
530 |
2,304 |
|
21 |
פסטרנק שהם |
2586 |
שירותים פיננסיים - שירותים פיננסיים |
9/26 |
70 |
313 |
|
סה"כ עד סוף ספטמבר 2026 |
|
|
|
7,810 |
33,615 |
גיוסי חוב: פעילות גיוסים ערה בשוק האג"ח הקונצרני, למרות מיעוט ימי המסחר בעקבות חגי תשרי:
מתחילת השנה 18 חברות גייסו חוב לראשונה בבורסה בסך מצטבר של כ- 8.87 מיליארד שקל.
שוק האג"ח הקונצרני המשיך להפגין עוצמה גם במהלך חודש ספטמבר 2026, כאשר החברות גייסו מהציבור כ-17.7 מיליארד שקל. למרות שחודש ספטמבר היה מקוצר בשל חגי תשרי, היקף הגיוסים נותר גבוה והעיד על המשך נגישות גבוהה של החברות לשוק ההון ועל ביקושים יציבים מצד המשקיעים לאפיק החוב הסחיר.
במוקד הפעילות עמד המגזר הבנקאי, אשר המשיך להוביל את שוק גיוסי החוב. מתחילת השנה הבנקים גייסו מעל ל- 54 מיליארד שקל. את עיקר הגיוסים במהלך החודש הובילו בנק מזרחי טפחות, אשר גייס כ-4.26 מיליארד שקל, ובנק הפועלים, אשר גייס כ-1.82 מיליארד שקל. המשך הגיוסים הנרחבים של המערכת הבנקאית משקף את הביקושים הגבוהים לאיגרות חוב בנקאיות ואת השימוש הגובר בשוק ההון כאפיק מימון מרכזי.
במקביל, חודש ספטמבר התאפיין גם בהנפקות ראשוניות של חברות חדשות לשוק החוב. חברת אורנים על הים ביצעה לראשונה הנפקת אג"ח לציבור בהיקף של כ-600 מיליון שקל, ובכך הצטרפה למעגל החברות המגייסות בשוק הסחיר.
בפילוח ענפי של גיוסי החוב בלט כאמור ענף הבנקים, אשר ריכז כ־7.4 מיליארד שקל והיווה כ־42% מסך הגיוסים החודשיים. אחריו דורג ענף הנדל"ן והבנייה עם גיוסים בהיקף של כ־4.2 מיליארד שקל, המהווים כ־23.8% מסך הגיוסים. ענף האנרגיה וחיפושי הנפט והגז גייס כ־2.05 מיליארד שקל (כ־11.6%), ואילו ענף הביטוח גייס כ־1.48 מיליארד שקל (כ־8.4%).
לצד הפעילות בשוק האג"ח הסחיר, נמשכה גם הפעילות הערה בשוק הנע"מ (ניירות ערך מסחריים). במהלך החודש גויסו בשוק זה כ־2.8 מיליארד שקל, כאשר בנק מזרחי טפחות והבנק הבינלאומי גייסו יחד כ־1.9 מיליארד שקל, והפניקס גמא גייסה כ־0.5 מיליארד שקל נוספים.
בסיכומו של חודש, שוק החוב המקומי המשיך להוות מקור מימון מרכזי עבור החברות הישראליות, כאשר המערכת הבנקאית בלטה כמגייסת הגדולה ביותר. רמת הגיוסים הגבוהה, לצד כניסת מנפיקים חדשים לשוק והמשך הפעילות הערה בשוק הנע"מ, משקפות את עומק שוק החוב המקומי ואת המשך הביקושים מצד המשקיעים לאפיקי השקעה סולידיים יחסית.
להלן רשימת גיוסי החוב ספטמבר 2026
|
שם חברה |
מספר נייר |
ענף |
תת ענף |
סכום הגיוס (₪) |
|
מזרחי טפחות הנפקות |
1247428 |
בנקים |
בנקים |
2,500,000,000 |
|
ניו-מד אנרג'י |
1247170 |
אנרגיה וחיפושי נפט וגז |
חיפושי נפט וגז |
1,751,596,000 |
|
תדהר |
1247360 |
נדל"ן ובנייה |
בנייה |
1,090,625,000 |
|
בנק הפועלים בע"מ |
1247063 |
בנקים |
בנקים |
1,000,000,000 |
|
מזרחי טפחות הנפ |
1247444 |
בנקים |
בנקים |
1,000,000,000 |
|
בינלאומי הנפקות |
1247246 |
בנקים |
בנקים |
911,192,000 |
|
נופר אנרג'י |
1247337 |
טכנולוגיה |
אנרגיה מתחדשת |
852,479,000 |
|
בנק הפועלים בע"מ |
1247055 |
בנקים |
בנקים |
821,000,000 |
|
מזרחי טפחות הנפ |
1243096 |
בנקים |
בנקים |
758,625,000 |
|
רבוע כחול נדל"ן |
1174556 |
נדל"ן ובנייה |
נדל"ן מניב בישראל |
670,083,750 |
|
אורנים על הים |
1247386 |
נדל"ן ובנייה |
נדל"ן מניב בישראל |
600,000,000 |
|
מנורה מב הון |
1247295 |
ביטוח |
ביטוח |
500,000,000 |
|
הפניקס גמא |
1247832 |
שירותים פיננסיים |
שירותים פיננסיים |
500,000,000 |
|
מגדל ביטוח הון |
1239540 |
ביטוח |
ביטוח |
480,133,120 |
|
יוניברסל מוטורס |
1192616 |
מסחר ושירותים |
מסחר |
445,869,924 |
|
ירושלים מימון והנפקות |
1247667 |
בנקים |
בנקים |
432,940,000 |
|
אפי נכסים |
1241967 |
נדל"ן ובנייה |
נדל"ן מניב בחו"ל |
422,256,000 |
|
אלוני חץ |
1229384 |
נדל"ן ובנייה |
נדל"ן מניב בישראל |
409,419,486 |
|
תדהר |
1247378 |
נדל"ן ובנייה |
בנייה |
395,437,000 |
|
אשטרום נכסים |
1247493 |
נדל"ן ובנייה |
נדל"ן מניב בישראל |
391,550,000 |
|
קיסטון אינפרא |
1247725 |
השקעה ואחזקות |
השקעה ואחזקות |
313,072,000 |
|
בית זיקוק אשדוד |
1247154 |
אנרגיה וחיפושי נפט וגז |
אנרגיה |
300,000,000 |
|
מימון ישיר קבוצה |
1247212 |
שירותים פיננסיים |
אשראי חוץ בנקאי |
294,631,000 |
|
הראל הנפקות |
1228345 |
ביטוח |
ביטוח |
249,999,666 |
|
הראל הנפקות |
1228352 |
ביטוח |
ביטוח |
249,999,666 |
|
ארגו פרופרטיז |
1247857 |
נדל"ן ובנייה |
נדל"ן מניב בחו"ל |
190,600,000 |
|
אלבר |
1207943 |
מסחר ושירותים |
שירותים |
119,952,000 |
|
סטרוברי פילדס ריט, אינק |
1247543 |
נדל"ן ובנייה |
נדל"ן מניב בחו"ל |
51,591,759 |
|
סה"כ |
|
|
|
17,703,052,371 |
הפילוח הענפי המלא (ספטמבר 2026):
|
ענף |
סכום הגיוס (₪) |
חלק מהגיוס |
|
בנקים |
7,423,757,000 |
41.9% |
|
נדל"ן ובנייה |
4,221,562,995 |
23.8% |
|
אנרגיה וחיפושי נפט וגז |
2,051,596,000 |
11.6% |
|
ביטוח |
1,480,132,452 |
8.4% |
|
טכנולוגיה |
852,479,000 |
4.8% |
|
שרותים פיננסיים |
794,631,000 |
4.5% |
|
מסחר ושרותים |
565,821,924 |
3.2% |
|
השקעה ואחזקות |
313,072,000 |
1.8% |
|
סה"כ |
17,703,052,371 |
100.0% |
האמור לעיל מיועד לשימוש אישי בלבד ואין לעשות בו שימוש אחר כלשהו. אין לראות במידע האמור או בכל חלק ממנו משום המלצה או עצה לנהוג בדרך זו או אחרת, לרבות בכל הקשור לקבלת החלטות בתחום ההשקעות או משום מצג או התחייבות של הבורסה. הבורסה, עובדיה וכל מי שפועל בשמה או מטעמה אינה מתחייבת לשלמותו של המידע לעדכניותו או להתאמתו לצורך מסוים זה או אחר, והיא אינה אחראית לכל ליקוי, טעות, שגיאה, השמטה או אי דיוק שנפלו, במידע מכל סיבה שהיא. המסקנות והדעות המובאות לעיל אינן מחייבות את הבורסה והן בבחינת הבעת דעה בלבד. כל הזכויות שמורות לבורסה לניירות ערך בתל אביב בע"מ .