משה שלום, מנתח שווקים FUNDER


07/10/2026

 האם השוק האמריקאי באמת במצב חיובי? / קרדיט: אילוסטרציה – AI
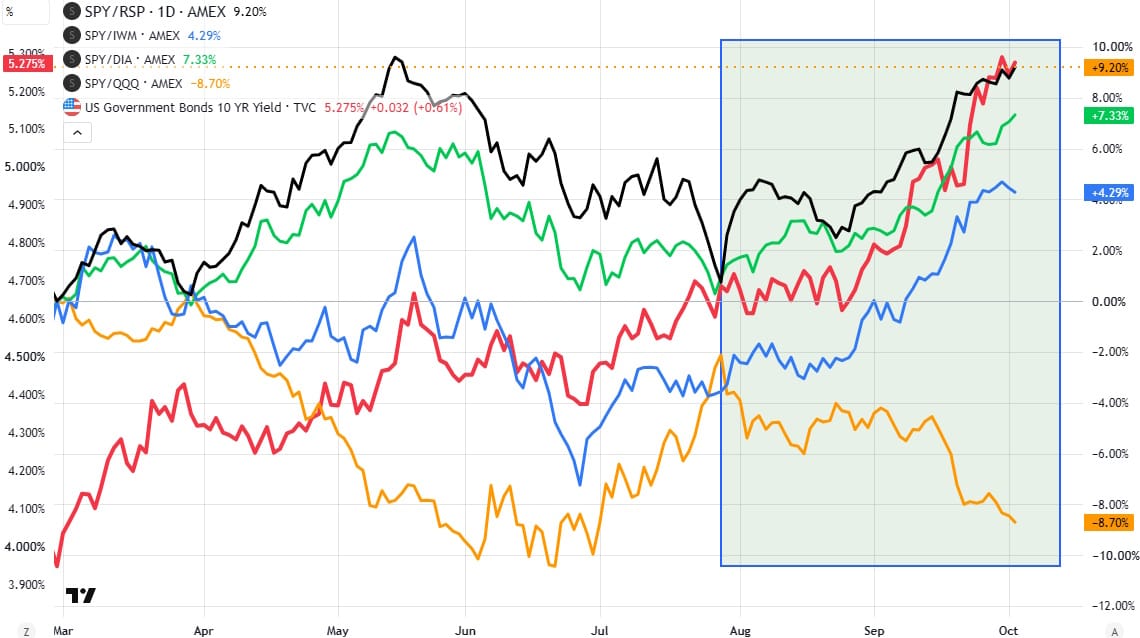
הנה גרף היחסים:
נעשה בעזרת מערכת TradingView
הגרף מציג בצורה ברורה מאוד שינוי משמעותי במבנה הפנימי של שוק המניות האמריקאי, ובעיקר את הפער שנפתח מאז תחילת אוגוסט 2026 בין SPY, המייצגת את S&P 500 במשקל שווי שוק, לבין חלקים אחרים של השוק. חשוב לזכור כי העקומות כאן הן יחסים ולא תשואות מוחלטות: כאשר SPY/RSP עולה, המשמעות היא ש-SPY מתחזק ביחס למדד S&P 500במשקל שווה; כאשר SPY/IWM עולה, SPY מתחזק ביחס למניות הקטנות; וכך גם מול DIA, המייצגת את הדאו. המלבן הירקרק מסמן היטב את הנקודה שבה התופעה מקבלת אופי כמעט מגמתי.
מאז תחילת אוגוסט יחס SPY/RSP, המסומן בשחור, עולה בצורה חדה ומגיע לכ-9.20%, כאשר מבחינה טכנית ניתן לראות רצף ברור של שיאים ושפלים עולים, האצה נוספת במהלך ספטמבר ולבסוף פריצה לשיא חדש בתחילת אוקטובר. המשמעות היא שהמדד המשוקלל לפי שווי שוק הולך ומתרחק מהמדד שבו לכל מניה משקל שווה, וזהו סימן מובהק לכך שהעליות אינן מתפזרות באופן אחיד על פני כלל מניות S&P 500 אלא נשענות יותר ויותר על החברות הגדולות ביותר.
תמונה דומה מתקבלת ביחס SPY/DIA בירוק, שעולה לכ-7.33%. גם כאן ניתן לראות שמאוגוסט נוצרה מגמת התחזקות ברורה של SPY מול הדאו, ובספטמבר היא אף מואצת. יחס SPY/IWM בכחול מציג תופעה דומה, אם כי בעוצמה מתונה יותר, ומגיע לכ-4.29%. לאחר תקופה חלשה יחסית ביוני-יולי חל שינוי כיוון, ובמהלך ספטמבר היחס פורץ כלפי מעלה באופן חד, דבר שמצביע על חולשה יחסית של מניות החברות הקטנות מול החברות הגדולות.
החריגה המעניינת ביותר היא SPY/QQQ, המסומן בכתום, אשר יורד לכ-8.70%-: כאן המשמעות הפוכה לחלוטין - QQQ ממשיכה להיות חזקה יותר אפילו מ-SPY. כלומר, בתוך שוק שכבר ממילא מעדיף חברות גדולות, הטכנולוגיה והחברות המזוהות עם AI והשבבים מצליחות להציג עוצמה יחסית גדולה עוד יותר. מבחינה טכנית מדובר במגמת ירידה ברורה של יחס SPY/QQQ, עם שבירת אזורי תמיכה קודמים והעמקה של הפער במהלך ספטמבר, ולכן ניתן לומר שהמנהיגות נעשית צרה וממוקדת במיוחד.
העקומה האדומה של תשואת האג"ח הממשלתית ל-10 שנים משלימה את התמונה. מתחילת אוגוסט התשואה מטפסת מאזור 4.5%-4.6% לכ-5.275%, ובאותה תקופה בדיוק מתחילים יחסי SPY/RSP, SPY/DIA ו-SPY/IWM להתרחב באופן משמעותי. עלייה כה חדה בתשואה הארוכה מעלה את עלות ההון, מקשיחה את תנאי המימון ופוגעת במיוחד בחברות קטנות ובחברות רגישות יותר למחזור הכלכלי ולמימון חיצוני. היא גם הופכת אג"ח ממשלתיות לאלטרנטיבה אטרקטיבית יותר לחלק מההון שהיה עשוי לזרום למניות.
עם זאת, מעניין לראות שמניות הטכנולוגיה אינן נשברות תחת הלחץ הזה; להפך, QQQממשיכה להוביל, כנראה משום שעוצמת נרטיב ה-AI, הצמיחה ברווחי החברות הגדולות והביקוש לתשתיות שבבים מצליחים בשלב זה לגבור על ההשפעה השלילית שבדרך כלל יש לריבית ארוכה גבוהה על נכסי צמיחה. לכן המסר המרכזי של הגרף אינו רק ש-SPY חזק, אלא שהשוק נעשה מרוכז יותר: ככל שתשואת האג"ח ל-10 שנים עולה, כך מניות קטנות, הדאו והמניה הממוצעת ב-S&P 500 מפגרות מאחור, בעוד קבוצה צרה של חברות גדולות ובעיקר טכנולוגיה ממשיכה לשאת את השוק.
מבחינה טכנית, כל עוד יחסי SPY/RSP, SPY/DIA ו-SPY/IWM ממשיכים ליצור שיאים ושפלים עולים, ו-SPY/QQQ ממשיך לרדת, אין עדיין סימן ממשי להתרחבות מחודשת של העליות לשאר חלקי השוק; שינוי במבנה הזה יחייב לפחות עצירה או היפוך בתשואה ל-10 שנים ובמקביל שבירה של מגמות היחס שנבנו מאז תחילת אוגוסט. הנה מבט טכני על התעודה של האג"ח עצמה:
נעשה בעזרת מערכת TradingView
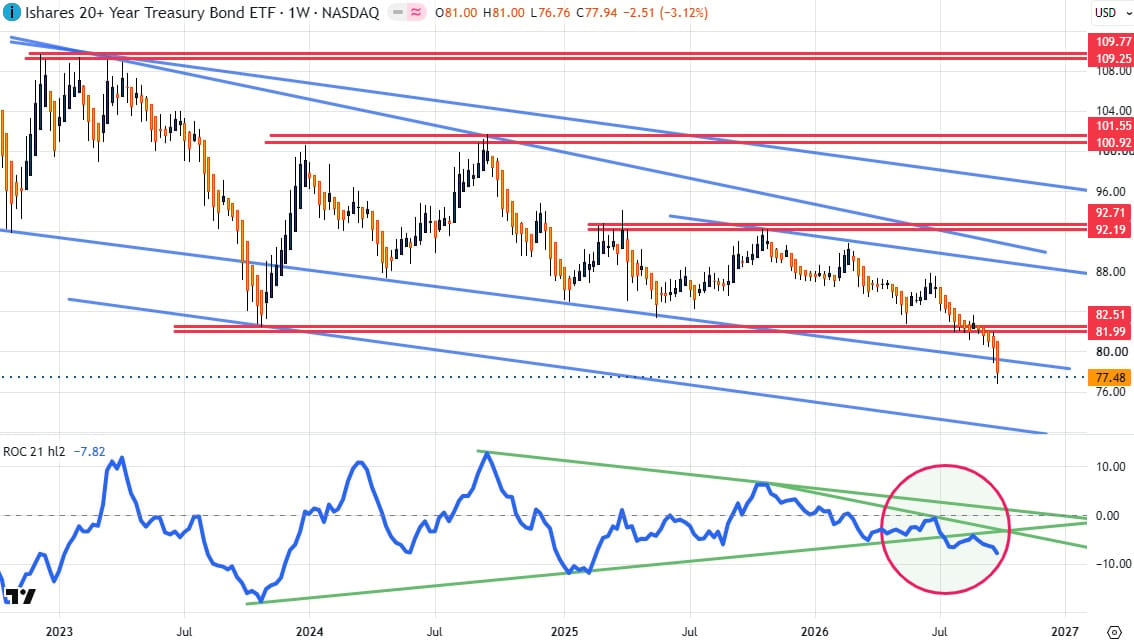
הגרף השבועי של TLT מציג תמונה טכנית שלילית מובהקת, כאשר תעודת הסל ממשיכה לנוע בתוך מבנה ארוך טווח של שיאים ושפלים יורדים, המשקף לחץ מתמשך על מחירי האג"ח הממשלתי הארוך ועלייה מקבילה בתשואות לפדיון. כבר מתחילת 2023 ניתן לזהות מספר קווי מגמה יורדים בכחול, היוצרים מערכת של תעלות יורדות וממחישים כי כל ניסיון התאוששות משמעותי נתקל בהיצע ברמות נמוכות יותר מקודמו. מהלך העליות של 2024 נעצר בסביבת 100.92-101.55 דולר, הרבה מתחת לשיאים ההיסטוריים באזור 109.25-109.77, ומאז חזרה TLT למסלול יורד.
גם ההתאוששות שנרשמה במהלך 2025 נבלמה באזור 92.19-92.71, ובכך נוצר שיא יורד נוסף המחזק את המבנה הדובי. ההתפתחות הטכנית המשמעותית ביותר בתקופה האחרונה היא שבירת אזור התמיכה 81.99-82.51, אשר שימש מספר פעמים כרצפה חשובה. שבירה שבועית מתחת לאזור כזה משנה באופן מהותי את מאזן הכוחות: תמיכה קודמת הופכת כעת לאזור התנגדות, ולכן כל ניסיון תיקון כלפי מעלה יצטרך קודם להתמודד עם 81.99-82.51 לפני שניתן יהיה לדבר על שינוי אמיתי במגמה.
המחיר נסחר כעת סביב 77.5-78 דולר ואף ירד מתחת לאחד מקווי התמיכה הדינאמיים היורדים, דבר שמאותת על האצה מחודשת של המומנטום השלילי. אם לא תתרחש חזרה מהירה מעל אזור השבירה, התנועה עשויה להמשיך לעבר הגבול התחתון של התעלה היורדת הרחבה יותר. גם אינדיקאטור ROC לתקופה של 21 שבועות תומך בתמונה השלילית. האינדיקאטור נמצא עמוק מתחת לקו האפס, סביב 7.82%- , ומראה כי קצב השינוי של המחיר נותר שלילי. בנוסף, קווי המגמה הירוקים ב-ROC מציגים מבנה מתכנס שנמשך תקופה ארוכה, אך באזור המסומן בעיגול ניתן לראות שהאינדיקאטור מתקשה לייצר מומנטום חיובי ואף פונה מחדש מטה.
העובדה שהמחיר שובר תמיכה במקביל לכך שה-ROC אינו מצליח לחזור מעל קו האפס מחזקת את ההערכה שהמהלך הנוכחי אינו רק תנודה מקרית אלא חלק מהמשך המגמה הדובית. מבחינת היררכיית הרמות, 81.99-82.51 היא כעת רמת המבחן הראשונה במקרה של תיקון עולה, מעליה נמצאות 92.19-92.71, ולאחר מכן 100.92-101.55. כל עוד TLTנותרת מתחת לרמות אלה וממשיכה לייצר שיאים ושפלים יורדים, אין בגרף סימן טכני מספק לשינוי כיוון. מנקודת מבט רחבה יותר, חולשת TLT משקפת את הלחץ המתמשך בשוק האג"ח הארוך: ככל שהמשקיעים דורשים תשואה גבוהה יותר על אג"ח ממשלתיות ארוכות, מחיר תעודת הסל יורד. לכן המבנה הנוכחי משדר כי שוק האג"ח עדיין אינו מאותת על רגיעה בתשואות הארוכות, אלא להפך - הלחץ כלפי מטה במחיר נשאר הדומיננטי.
לידיעת הקוראים
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27א (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected]. בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאמייל [email protected]