מוטי קפלן, כתב הנדל"ן של FUNDER


06/10/2026

 האם תרחיש איפכא מסתברא יכול להתרחש בשוק הנדלן בישראל? / קרדיט: אילוסטרציה – AI
מהצבא לבורסה -למה בכלל לחשוב "איפכא מסתברא"?
"איפכא מסתברא" הוא הרבה יותר מביטוי שמשמעותו לחשוב הפוך. בעולם הצבאי והמודיעיני הוא מבטא ניסיון שיטתי להציב מול ההערכה המקובלת אפשרות אחרת, דווקא כדי למנוע מצב שבו תפיסה אחת הופכת לקונספציה שאיש אינו מערער עליה. לאחר מלחמת יום הכיפורים הוקמה באמ"ן מחלקת בקרה שנועדה לאתגר הערכות מודיעיניות מקובלות, והרעיון של הערכת מודיעין חלופית חזר בשנים האחרונות לדיון הציבורי ואף לכנסת. לצערנו לא נעשה שימוש במושג החשיבה על התרחשות אפשרית הפוכה בניגוד להערכות, מול האיום מעזה ואת התוצאות הנוראיות חווינו ב7 לאוקטובר. גם בעולם הכלכלי יש עיקרון דומה, והוא משמש כלי חשוב בידי אנליסטים וכלכלנים כאמצעי גידור, או תפיסה שנועדה לא לשים את כל הביצים בסל אחד. כך למשל אם רוב השוק מניח שהריבית תישאר גבוהה, שהקונים ימשיכו לשבת על הגדר ושמחירי הדירות יוסיפו לדשדש, כדאי לבדוק גם את האפשרות ההפוכה. לא משום שהיא בהכרח סבירה יותר, אלא מפני שהפתעות כלכליות גדולות נוצרות פעמים רבות, כאשר שינוי בתנאים פוגש שוק שהתכונן לתרחיש אחר. במקרה של הנדל"ן הישראלי, תרחיש "האיפכא מסתברא" הוא פשוט: הביקוש חוזר מהר, אבל ההיצע מתקשה להדביק אותו.
איפכא מסתברא בנדל"ן- ומה אם דווקא כשהשוק רדום, נבנה הזינוק הבא?
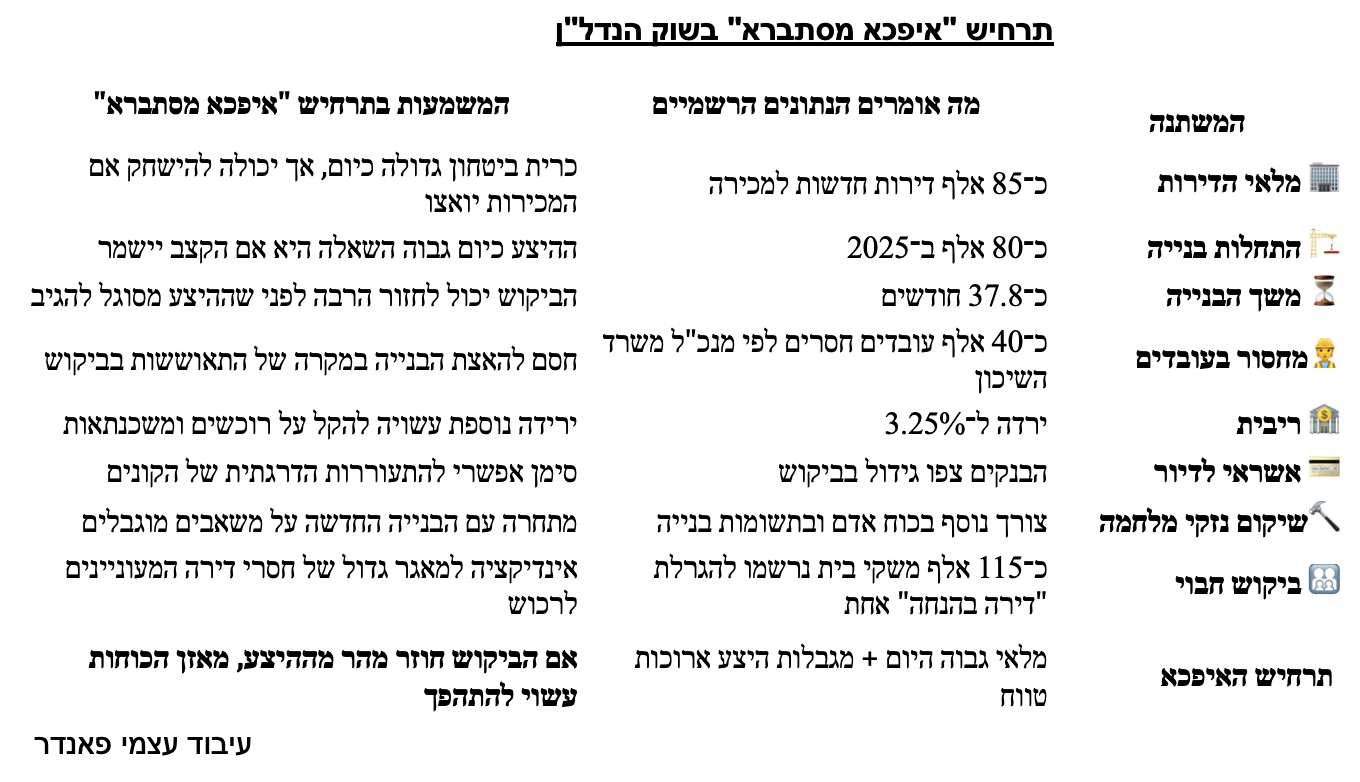
שוק הדירות הישראלי משדר היום כמעט את כל הסימנים שאמורים להרגיע את הקונים. מלאי גדול של דירות חדשות שלא נמכרו, ירידה שנתית במחירים, קבלנים שנאבקים על כל עסקה ורוכשים שמעדיפים להמתין. לכאורה, קשה למצוא סיבה למהר. אלא שדווקא בנקודה הזאת כדאי לבחון את התרחיש ההפוך: מה יקרה אם בתוך שנה או שנתיים הביקוש יתאושש במהירות, בעוד שלצד ההיצע יידרש זמן רב להגיב? הריבית כבר ירדה ל־3.25%, המשכנתאות ממשיכות להילקח בהיקפים גבוהים, ובמקביל ענף הבנייה עדיין מתמודד עם השלכות המלחמה. כרגע אין מחסור בדירות חדשות על המדף, אלא להפך, המלאי גבוה מאוד. אבל דירה שממתינה היום לקונה אינה הוכחה לעודף דירות גם בעוד שנתיים או שלוש. אם הריבית תמשיך לרדת, הביטחון ישתפר, משקי בית שדחו רכישה יחזרו לשוק ומשקיעים יזהו שינוי מגמה, המלאי יכול להתחיל להישחק. השאלה הגדולה היא מה יקרה אז בצד השני של המשוואה: האם ענף הבנייה יוכל לספק מספיק דירות חדשות ובקצב שיתאים להתעוררות אפשרית של הביקוש?
85 אלף דירות על המדף: כרית ביטחון גדולה, אבל לא נצחית
הטיעון החזק ביותר נגד תרחיש של מחסור נמצא כיום אצל הקבלנים עצמם. במהלך 2026 נע מלאי הדירות החדשות שנותרו למכירה סביב כ־85 אלף דירות, מדובר לכאורה במלאי גבוה מאוד. הוא מעניק לקונים כוח מיקוח ומאלץ יזמים להתחרות על כל עסקה, הוא גם מאפשר לשוק לספוג עלייה מסוימת בביקוש בלי לייצר מיד מחסור. יחד עם זאת יש לזכור כי לפי הערכות רק פחות מחצי מהמספר, מוכנות באופן מיידי לאכלוס. בנק ישראל עצמו מדגיש כי מלאי הדירות שנותרו למכירה מוסיף להיות גבוה, לכן אין בסיס לטענה שכבר כיום חסרות בישראל דירות חדשות על המדף. אבל מלאי הוא נתון דינמי ולא קבוע, הוא גדל כאשר קצב המכירות נמוך מקצב כניסת הדירות החדשות לשוק. הוא מתחיל לרדת כאשר היחס מתהפך, אם המכירות יתחזקו בזמן שהיזמים יהפכו זהירים יותר בפתיחת פרויקטים חדשים, גם מלאי גדול יכול להישחק. הדבר לא יתרחש בתוך חודש או חודשיים, אבל השאלה החשובה אינה כמה דירות מחכות היום לקונים, אלא כמה מהן יישארו אם הקונים יחזרו.
115-130 אלף משקי בית משתתפים בממוצע בהגרלות "דירה בהנחה"
אחד הנתונים המעניינים ביותר להבנת הביקוש החבוי מגיע דווקא מהגרלות "דירה בהנחה", שבהן ניתן לראות כמה משקי בית זכאים מוכנים להיכנס לתהליך רכישה כאשר המחיר נראה להם נגיש יותר. בהגרלה ה־11 של התוכנית ב־2026 נרשמו 114,848 משקי בית זכאים, בעוד שמספר הדירות שהוצעו עמד על 7,922 בלבד, כלומר יותר מ־14 משקי בית בממוצע על כל דירה. אסור כמובן לתרגם את המספר הזה ל־115 אלף עסקאות עתידיות בשוק החופשי, משום שחלק מהזכאים אינם מסוגלים לרכוש דירה במחירי השוק ואחרים ימשיכו להמתין להגרלות נוספות. עם זאת, קשה להתעלם מהמשמעות הרחבה יותר של הנתון: כמעט 115 אלף משקי בית הביעו במסגרת הגרלה אחת רצון ממשי להתקדם לעבר רכישת דירה. רובם המכריע לא קיבל דירה באותה הגרלה, והצורך שלהם בפתרון מגורים לא נעלם עם פרסום התוצאות. חלקם ימשיכו להתגורר בשכירות, חלקם ישתתפו בהגרלות נוספות וחלקם עשויים בשלב מסוים להגיע לשוק החופשי, במיוחד אם תנאי המימון ישתפרו. הנתון אינו מוכיח שקיים ביקוש מיידי של 115 אלף דירות, אבל הוא בהחלט מספק אינדיקציה לכך שמתחת לשוק העסקאות החלש קיים מאגר גדול של משקי בית שמעוניינים להפוך לבעלי דירה. מבחינת תרחיש האיפכא, זהו אחד המשתנים שצריך להביא בחשבון כאשר בוחנים מה עשוי לקרות אם תנאי השוק ישתנו.
הביקוש שאף טבלה אינה מצליחה לספור
לצד משתתפי ההגרלות קיימת קבוצת ביקוש נוספת שאין לה מספר רשמי, והיא מורכבת ממשקי בית שיושבים כיום על הגדר ומעדיפים לדחות את ההחלטה על רכישת דירה. ביניהם נמצאים זוגות צעירים שמחכים לריבית נמוכה יותר, משפחות שמעוניינות לשפר דיור אך חוששות לבצע עסקה בתקופה של אי־ודאות ורוכשים שמאמינים שהמחירים עדיין יכולים לרדת. אליהם אפשר להוסיף משקיעים שממתינים לסימן שהשוק הגיע לתחתית לפני שיחזרו לבצע עסקאות. איש אינו יודע בדיוק כמה משקי בית נמצאים בקבוצה הזאת, ולכן יהיה שגוי להצמיד לה מספר שאינו מבוסס על נתון רשמי. עם זאת, חולשה במספר העסקאות אינה בהכרח היעלמות של הצורך בדירה, משום שבכל שנה נוצרים משקי בית חדשים, משפחות גדלות ואנשים משנים מקום מגורים. חלק מהרכישות ניתן לדחות בשנה או בשנתיים, אבל לא בהכרח לתמיד. אם הריבית תרד והציבור ישתכנע שהמחירים הפסיקו לרדת, חלק מהביקוש הזה יכול להשתחרר בתוך פרק זמן קצר יחסית. כאן טמון אחד ההבדלים החשובים בין ביקוש להיצע: החלטה לקנות יכולה להשתנות במהירות, בעוד שהחלטה להוסיף אלפי דירות לשוק אינה מייצרת אותן מיד. לכן דווקא הקונים שאינם מופיעים כיום בנתוני העסקאות עשויים להפוך למשתנה משמעותי בתרחיש של שינוי מגמה.
הריבית בירידה עקבית, האם הקונים ירדו סוף סוף מהגדר?
הריבית היא אולי המשתנה שיכול להשפיע במהירות הגדולה ביותר על צד הביקוש, משום ששינוי בעלות המשכנתה משפיע ישירות על היכולת של משפחה לממן רכישת דירה. בתחילת 2026 עמדה ריבית בנק ישראל על 4%, ולאחר מכן היא ירדה בהדרגה עד לרמה של 3.25% בספטמבר. המשכנתאות עדיין אינן זולות, וההחזר החודשי למשפחה שלוקחת הלוואה גדולה נותר גבוה ביחס לתקופה שקדמה לגל העלאות הריבית. אבל רוכשי דירות אינם מסתכלים רק על הריבית הנוכחית, אלא גם על הכיוון שאליו היא הולכת ועל האפשרות שמימון הדיור יהפוך נוח יותר בהמשך. כאשר הציבור משתכנע שהריבית נמצאת במסלול יורד, חלק מהרוכשים עשויים להגיע למסקנה שאין עוד טעם להמתין. בחודש יולי הועמדו משכנתאות בהיקף של כ־10 מיליארד שקל בניכוי עונתיות, ובנק ישראל אף הצביע בתקופה האחרונה על סימנים מסוימים של התאוששות בפעילות. עדיין מוקדם להסיק מכך שהמפנה הגדול בביקוש כבר הגיע, במיוחד כאשר מלאי הדירות גבוה והמחירים עדיין אינם משדרים לחץ כלפי מעלה. אולם אם הריבית תמשיך לרדת, המימון עשוי להפוך בהדרגה מבלם מרכזי לאחד הגורמים שמחזירים קונים לשוק. בתרחיש כזה השינוי בצד הביקוש יכול להתרחש הרבה לפני שענף הבנייה מסוגל להגדיל בהתאם את מספר הדירות המוגמרות.
בונים הרבה היום. השאלה הגדולה היא כמה יבנו מחר
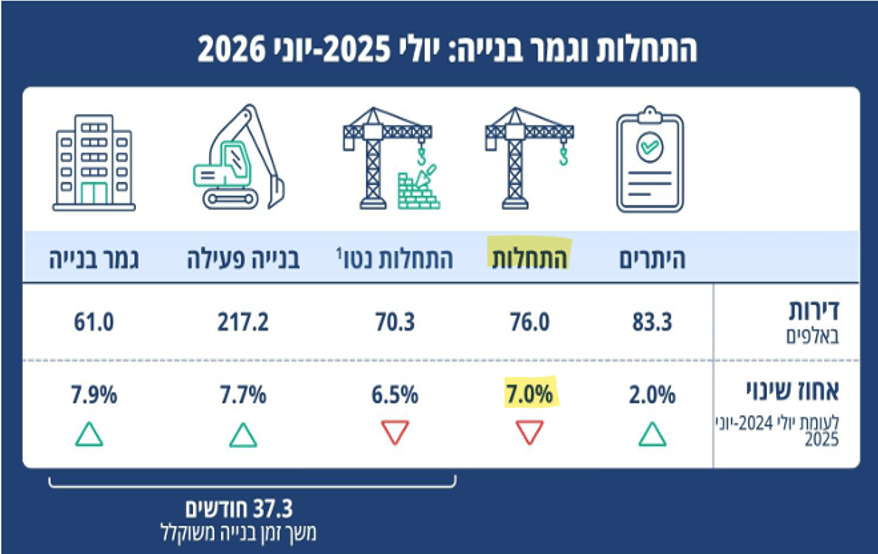
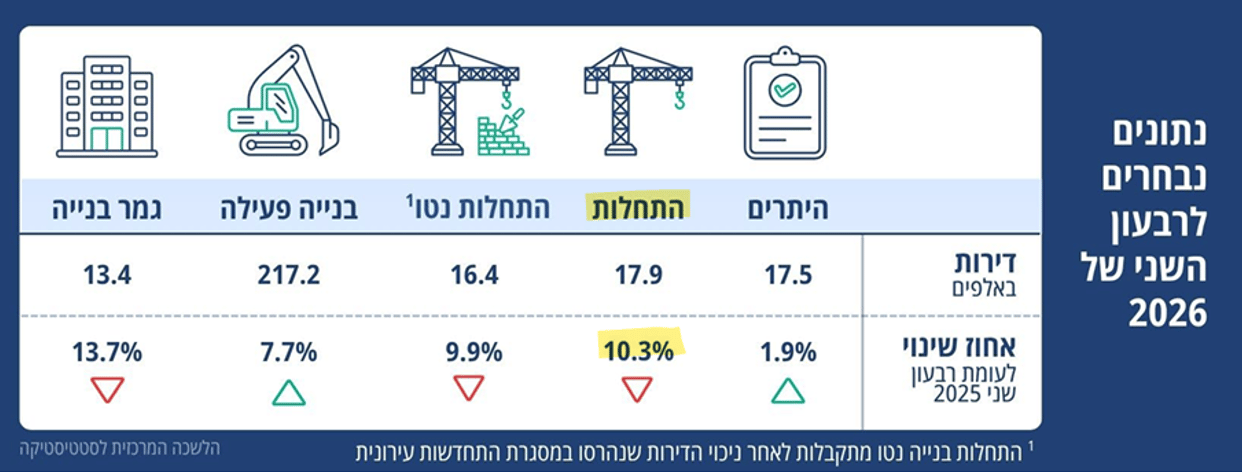
תרחיש האיפכא מסתברא חייב להתמודד ביושר עם העובדה שישראל אינה נמצאת כיום בקריסה של התחלות הבנייה, ואף להפך, בשנים האחרונות נרשמו היקפים גבוהים יחסית. לפי נתוני הלמ"ס, בשנת 2025 החלה בנייתן של כ־80 אלף דירות, עלייה של 14.6% לעומת 2024, בעוד שהתחלות הבנייה נטו הסתכמו בכ־74.3 אלף דירות. גמר הבנייה הסתכם בכ־59.7 אלף דירות ומספר הדירות בבנייה פעילה הגיע לכ־207 אלף, כך שקיימת כיום צנרת משמעותית מאוד של היצע עתידי. הנתונים האלה חשובים משום שהם מונעים מסקנה פשטנית שלפיה ישראל כבר נמצאת בדרך למחסור מיידי בדירות. הסיכון נמצא במקום אחר, והוא קשור להשפעה של תקופת המכירות החלשה על החלטות ההשקעה של היזמים בשנים הקרובות. יזם שמתקשה למכור את המלאי הקיים נאלץ להחזיק אותו זמן רב יותר, לשלם מימון ולהשאיר חלק גדול מההון שלו קשור בפרויקט שכבר הושלם או נמצא בשלבי בנייה מתקדמים. ככל שהמצב הזה נמשך, יזמים עשויים להיות זהירים יותר ברכישת קרקעות ובהתחייבות לפרויקטים חדשים. הציבור כמעט אינו מרגיש את השינוי בזמן אמת, משום שהאתרים שכבר החלו להיבנות ממשיכים לפעול. אבל החלטה שלא לפתוח פרויקט היום יכולה להתבטא במחסור בדירות חדשות רק בעוד שלוש או ארבע שנים, זהו בדיוק סוג הפער בין ההווה לעתיד שעליו בנוי תרחיש האיפכא.
הירידה בהתחלות הבנייה מיולי 25 ממשיכה גם ביוני 26 (מקור- למ"ס)
עשרות אלפי עובדים חסרים- צוואר הבקבוק שקשה לפתור במהירות
כוח האדם הוא אחת מנקודות התורפה המרכזיות של ענף הבנייה, והבעיה שהייתה קיימת עוד לפני המלחמה החריפה באופן משמעותי לאחר אוקטובר 2023. הענף נשען במשך שנים על עובדים פלסטינים ועל עובדים זרים, ועם פרוץ המלחמה נגרע חלק גדול מכוח העבודה הפלסטיני שעליו הסתמכו אתרי הבנייה. הממשלה הרחיבה מכסות ופעלה להבאת עובדים זרים ממדינות נוספות, ואכן הגיעו לישראל עובדים רבים, אך הפער לא נסגר לחלוטין. בדיון בכנסת בינואר 2026 אמר מנכ"ל משרד הבינוי והשיכון כי חסרים כ־40 אלף עובדים בענף כדי לעמוד ביעדי הממשלה. מחסור בסדר גודל כזה משפיע לא רק על מספר העובדים באתר, אלא גם על משך הבנייה, עלויות העבודה והיכולת של קבלנים להפעיל מספר גדול של פרויקטים במקביל. בתקופה של ביקוש חלש ניתן להתמודד עם המגבלה הזאת באופן מסוים, משום שאין צורך להאיץ בבת אחת את כל פעילות הענף. הבעיה עלולה להופיע אם הביקוש יחזור במהירות ויזמים ירצו להגדיל את קצב הבנייה בתוך זמן קצר. ללא תוספת משמעותית של עובדים, גם כסף, קרקע וביקוש אינם מספיקים כדי לקצר את זמני הביצוע, לכן המחסור בכוח אדם הוא אחד הגורמים המרכזיים שיכולים למנוע מצד ההיצע להגיב במהירות לשינוי אפשרי בשוק.
כשהשוק יתהפך, ייתכן שכבר יהיה מאוחר להתכונן
לא בטוח שתרחיש "האיפכא מסתברא" אכן יתממש, ובוודאי מתי הטיימינג, והאם שוק הדירות עומד בפני תפנית חדה, אבל דווקא בתקופה שבה הקיפאון נראה כמעט מובן מאליו, כדאי להתכונן גם לאפשרות ההפוכה. שוק הנדל"ן שונה מאוד משוק ההון: מניות יכולות לשנות כיוון בתוך שעות, בעוד שבדירות התהליכים איטיים יותר, העסקאות מורכבות יותר וההיצע מגיב בפיגור של שנים. אלא שדווקא האיטיות הזאת עלולה להטעות, משום שהשינוי בביקוש יכול להתרחש הרבה לפני שהיצע הדירות מסוגל להתאים את עצמו למציאות החדשה. ירידה נוספת בריבית, שיפור בתחושת הביטחון, חזרתם של משפרי דיור ומשקיעים, עולים לישראל, ושחרור חלק מהביקוש שנדחה בשנים האחרונות יכולים לשנות בהדרגה את מאזן הכוחות. זה לא מקרי שדווקא "הכרישים" והגופים הגדולים מנצלים את מצב שוק הנדל"ן כיום, לרכש במחירים ותנאים אטרקטיביים, כמו תמיד המומחים והמקורבים לעסקאות מנצלים תקופות שפל להצטייד. רוכשים אינם צריכים לרוץ לקנות מתוך פחד לפספס “פומו”, ולבנות על גל עליות שעדיין לא הגיע, אבל צריכים לעקוב אחר איתותים וסימנים בשוק: קצב המכירות, מלאי הדירות הלא מכורות, המשכנתאות, התחלות הבנייה והריבית ועוד. בשוק ההון נהוג לומר שהמגמה משתנה לעיתים לפני שהרוב מבחין בכך, בנדל"ן השינוי עשוי להיות איטי יותר, אבל כשהוא כבר מתבסס קשה הרבה יותר להגדיל במהירות את ההיצע. לכן השאלה החשובה של 2027 אולי לא תהיה כמה דירות נותרו על המדף בסוף 2026, אלא כמה מהן יישארו שם אם הביקוש יתעורר. תרחיש היפוך המגמה אינו אומר שהמהפך יגיע מחר, אלא מזכיר שהטעות הגדולה ביותר בשוק משתנה היא להיערך רק להמשך המצב הקיים.