מערכת FUNDER


09/10/2026

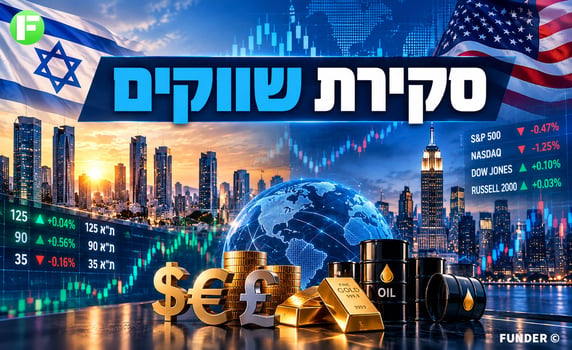 סקירת בורסות יומית / קרדיט: אילוסטרציה – AI
תל-אביב
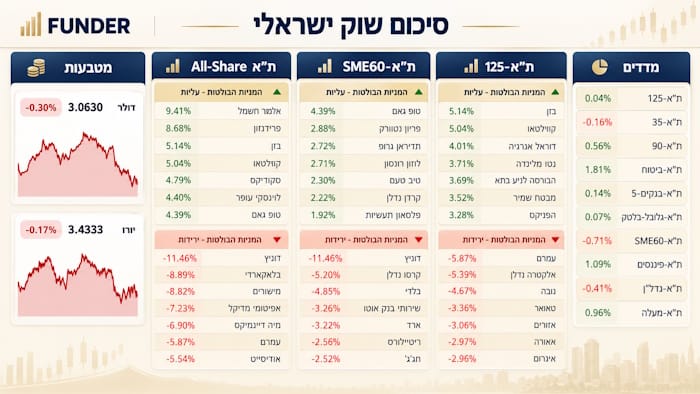
כאמור, המסחר בשוק הישראלי הציג תמונה מעורבת אך עם נטייה חיובית ברוב המדדים המרכזיים, כאשר הפערים בין הסקטורים היו משמעותיים. מדד ת"א-125 עלה בשיעור מתון של 0.04% בלבד, בעוד ת"א-35 ירד ב-0.16%, נתון שמצביע על חולשה יחסית דווקא בקרב החברות הגדולות. מנגד, מדד ת"א-90 התחזק ב-0.56% והציג ביצועים טובים יותר, כך שעיקר החוזק הגיע מהמניות שמחוץ למדד המוביל.
בלט במיוחד מדד ת"א-ביטוח, שעלה ב-1.81% והיה המדד החזק ביותר ברשימה, בעוד ת"א-פיננסים התחזק ב-1.09% ות"א-מעלה עלה ב-0.96%. מדד ת"א-בנקים-5 הסתפק בעלייה של 0.14%, ות"א-גלובל-בלוטק עלה ב-0.07%, כך שבחלק מהסקטורים הפיננסיים והטכנולוגיים נרשמה מגמה חיובית אך מתונה יחסית. בצד השלילי, ת"א-SME60 ירד ב-0.71% והציג את החולשה הבולטת ביותר מבין המדדים בעוד הנדל"ן איבד 0.41%. התמונה הכוללת מצביעה אפוא על שוק שאינו נע בכיוון אחיד, אלא על מעבר כספים בין סקטורים וקבוצות מניות, כאשר הביטוח, הפיננסים וחלק ממניות השורה השנייה נהנו מעדיפות יחסית.
במקביל, בשוק המט"ח נרשמה התחזקות של השקל מול שני המטבעות המרכזיים: הדולר ירד ב-0.30% לרמה של 3.0630 שקלים, והאירו נחלש ב-0.17% לרמה של 3.4333 שקלים. העובדה שהשקל התחזק במקביל למסחר מעורב במניות עשויה להצביע על יציבות יחסית בשוק המקומי, אך ללא תיאבון סיכון אחיד. השילוב בין עליות במדדים סקטוריאליים מרכזיים לבין ירידות במדדים מסוימים ובמטבעות הזרים משקף יום מסחר סלקטיבי, שבו התמונה הכללית חיובית קלות, אך הפערים בין קבוצות הנכסים נותרו בולטים.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
ארה"ב
בחזית המקרו נציין שנתון תביעות האבטלה השבועיות עמד על 197 אלף, לעומת צפי של 200 אלף ו-199 אלף בתקופה הקודמת. זהו נתון מעט חזק מהצפוי, משום שמספר נמוך יותר של תביעות מצביע על כך ששוק העבודה ממשיך להפגין עמידות יחסית. עם זאת, הפער מהתחזית קטן ולכן לבדו הוא אינו מייצר שינוי דרמטי בתמונה הכלכלית, אך הוא בהחלט אינו תומך בתרחיש של היחלשות מהירה בשוק העבודה.
מנגד, מלאי הסיטונאים הסופי עלה ב-0.5% בלבד, לעומת צפי של 0.7% ונתון קודם של 0.7%. נתון נמוך מהצפוי עשוי להצביע על קצב צבירת מלאים מתון יותר ועל זהירות מסוימת מצד החברות. מבחינת הצמיחה, מדובר באות מעט פחות חזק, אם כי זהו נתון משני יחסית לעומת נתוני התעסוקה והאינפלציה. נתון מלאי הגז הטבעי הציג גידול של 85B, גבוה מהצפי ל-79B ומהנתון הקודם של 64B. המשמעות היא הצטברות גדולה מהצפוי במלאים, ולכן מדובר בנתון שלילי יחסית למחיר הגז הטבעי, מאחר שהוא מצביע על היצע זמין גבוה יותר.
הנתון המעניין ביותר מבחינת שוק האג"ח הוא מכרז האג"ח ל-30 שנה. התוצאה הייתה 5.62 | 2.5 לעומת 5.31 | 2.6 במכרז הקודם. אם המספר הראשון מייצג את תשואת המכרז והשני את יחס הכיסוי, הרי שהתשואה הגבוהה יותר לצד ירידה קלה ביחס הכיסוי מצביעה על צורך להציע תשואה גבוהה יותר כדי למשוך ביקוש ועל ביקוש מעט חלש יותר לאג"ח ארוכות. זוהי התפתחות שעשויה להכביד במיוחד על אג"ח ארוכות ולהשאיר את סביבת הריביות הארוכות גבוהה.
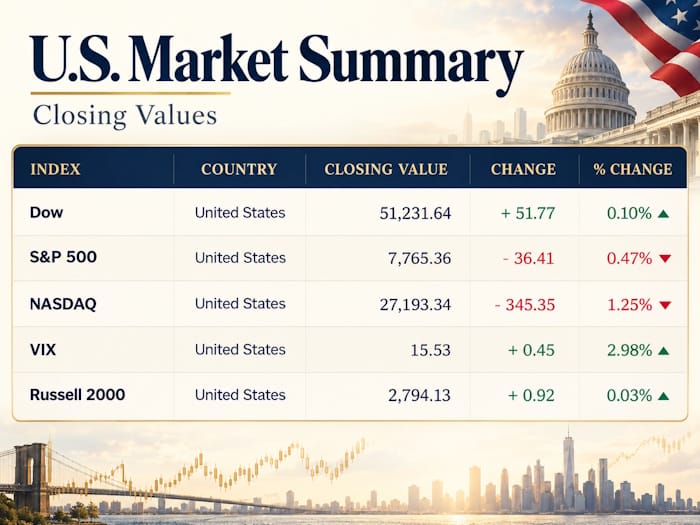
ומה קרה בשוק? הוא הציג יום מסחר מפוצל, כאשר המדדים המרכזיים חשפו פער ברור בין המניות הגדולות והטכנולוגיה לבין חלקים רחבים יותר של השוק. מדד Dow סיים בעלייה מתונה של 0.10% לרמה של 51,231.64 נקודות, בעוד S&P 500 ירד ב-0.47% ל-7,765.36 נקודות. החולשה הבולטת ביותר נרשמה ב-NASDAQ, שאיבד 1.25% ונסגר ברמה של 27,193.34 נקודות, דבר שמצביע על לחץ משמעותי יותר במניות הצמיחה והטכנולוגיה. מנגד, Russell 2000 הצליח לעלות ב-0.03% ל-2,794.13 נקודות, ובכך חיזק את התמונה שלפיה הירידות לא היו אחידות בכל רוחב השוק. במקביל, מדד VIX עלה ב-2.98% לרמה של 15.53, ביטוי לעלייה מסוימת ברמת הזהירות של המשקיעים על רקע החולשה במדדים הטכנולוגיים.
התמונה בתעודות הסל ובנכסים הנלווים מחזקת מאוד את הפער הזה. SMH, המייצגת את תחום השבבים, ירדה בחדות של 2.91%, בעוד MAGS איבדה 0.92%, ולכן ניתן לראות שהלחץ היה ממוקד במיוחד בקבוצות הטכנולוגיה המובילות. לעומת זאת RSP, המעניקה משקל שווה למניות S&P 500, עלתה ב-0.63%, נתון שממחיש כי רוחב השוק היה חיובי יותר מכפי שמשתקף במדד המשוקלל הרגיל.
בשוק האג"ח נרשמה התחזקות ב-TLT של 0.93%, בעוד US10Y ירד ב-1.12% לרמה של 5.227, שילוב המצביע על העדפה יחסית לאג"ח ארוכות. הזהב, באמצעות GLD, עלה ב-0.73%, ובמקביל מדד הדולר DXY ירד ב-0.15%. הנפט בלט בעלייה חדה של 2.52%, בעוד הביטקוין נחלש ב-1.84%. HYG כמעט לא השתנה עם ירידה של 0.03%. בסיכום, יום המסחר התאפיין בחולשה מרוכזת בטכנולוגיה ובשבבים, אך במקביל בעמידות טובה יותר של השוק הרחב, אג"ח, זהב ואנרגיה.
קרדיט: אילוסטרצית AI של נתונים ממערכת TradingView
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קרנות הנאמנות המקומיות
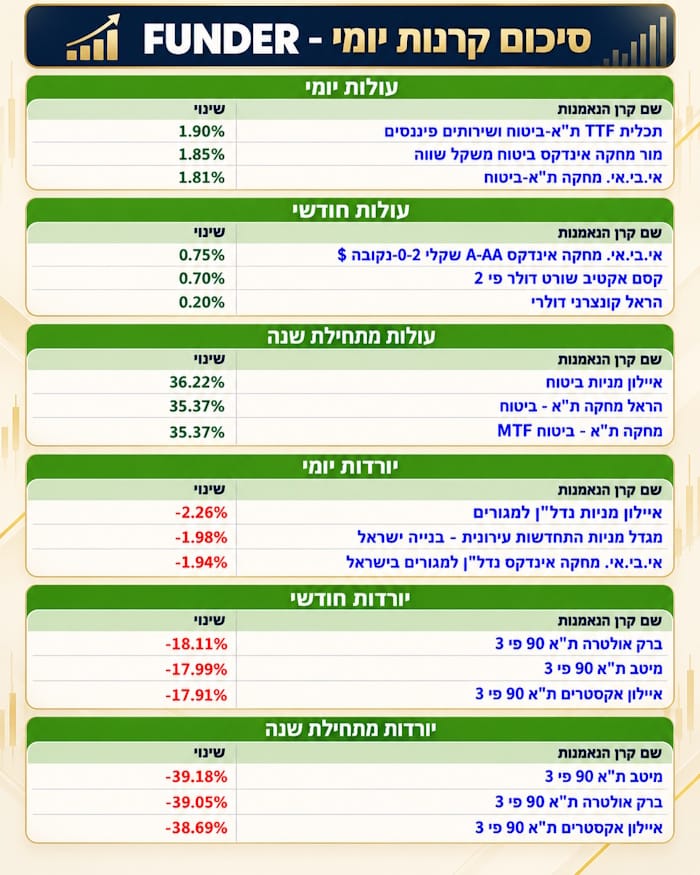
תמונת קרנות הנאמנות היומית מציגה פער חד בין ענפי הביטוח והפיננסים, שממשיכים להוביל בצד החיובי, לבין קרנות החשופות לנדל"ן למגורים ולמכשירים ממונפים על ת"א-90, שמרכזות את הירידות המשמעותיות. בראש העולות היומיות נמצאת תכלית TTF ת"א-ביטוח ושירותים פיננסיים עם עלייה של 1.90%, אחריה מור מחקה אינדקס ביטוח משקל שווה עם 1.85%, ואי.בי.אי. מחקה ת"א-ביטוח עם 1.81%.
הריכוז של שלוש הקרנות המובילות באותו תחום מעיד על חוזקה ברורה של מניות הביטוח במהלך יום המסחר. גם במבט מתחילת השנה בולט מאוד אותו ענף: איילון מניות ביטוח מובילה עם תשואה של 36.22%, בעוד הראל מחקה ת"א - ביטוח ו-MTF מחקה ת"א - ביטוח מציגות שתיהן 35.37%. כלומר, החוזקה בענף אינה תופעה יומית בלבד אלא מגמה משמעותית ומתמשכת. בצד החודשי העליות מתונות בהרבה, כאשר הקרן המובילה עולה 0.75%, קסם אקטיב שורט דולר פי 2 מוסיפה 0.70% והראל קונצרני דולרי עולה 0.20%, נתונים שמצביעים על חודש מאופק יחסית בקרב הקרנות המובילות.
מנגד, היורדות היומיות מרוכזות בתחום הנדל"ן למגורים והבנייה: איילון מניות נדל"ן למגורים יורדת 2.26%, מגדל מניות התחדשות עירונית - בנייה ישראל יורדת 1.98%, ואי.בי.אי. מחקה אינדקס נדל"ן למגורים בישראל מאבדת 1.94%. החולשה החריפה ביותר ניכרת בקרנות הממונפות על ת"א-90. ברמה החודשית נרשמות ירידות של 18.11%, 17.99% ו-17.91%, ומתחילת השנה ההפסדים כבר מגיעים ל-39.18%, 39.05% ו-38.69%. התמונה הכוללת מדגישה עד כמה המינוף מגדיל את עוצמת התנודות: בזמן שקרנות הביטוח נהנות ממומנטום חיובי חזק, קרנות ת"א-90 פי 3 מציגות שחיקה חריפה ומתמשכת.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
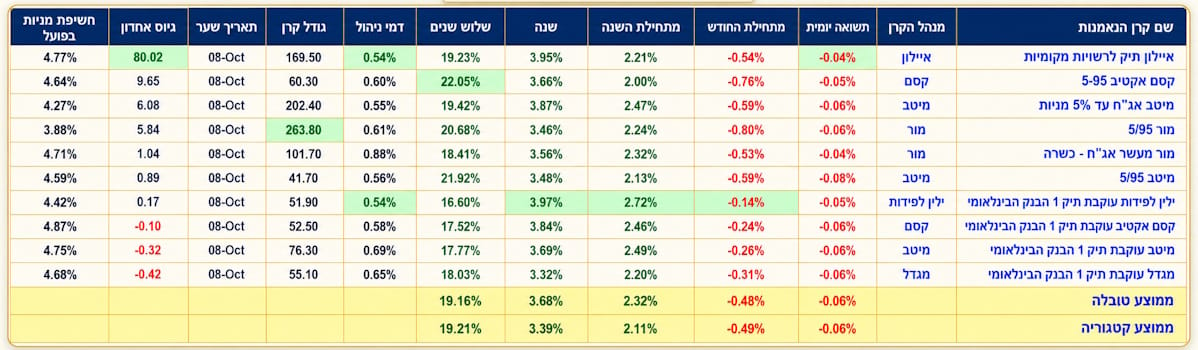
קטגורית קרנות בפוקוס
קרנות 05-95
הקרנות עם הגיוס הגדול בקטגוריה
ברמה היומית אין דרמה גדולה: ממוצע הטבלה עומד על 0.06%-, זהה לממוצע הקטגוריה, ואיילון תיק לרשויות מקומיות בולטת עם תשואה יומית של 0.04%-, מעט טובה יותר מהממוצע. אבל היתרון הבולט באמת של איילון נמצא דווקא בצד הגיוסים: גיוס אחרון של 80.02, בפער עצום מכל יתר הקרנות בטבלה. במקביל, דמי הניהול שלה עומדים על 0.54%, רמה שמודגשת גם היא ונמצאת בתחתית הטווח בטבלה. זהו שילוב מעניין של עלות נמוכה יחסית עם זרימת כספים חזקה במיוחד.
במבט ארוך יותר, קסם אקטיב 5-95 בולטת דווקא בטווח של שלוש שנים עם 22.05%, הנתון הגבוה ביותר בקבוצה. הדבר מקבל משמעות נוספת מול ממוצע הטבלה של 19.16% וממוצע הקטגוריה של 19.21%, כלומר מדובר ביתרון מצטבר משמעותי ולא רק בסטייה מקרית של כמה עשיריות האחוז. מנגד, מור 5/95 בולטת לא בתשואה אלא בגודל הקרן - 263.80, הגבוה ביותר בטבלה. במקרה שלה, הגודל משקף נוכחות משמעותית יחסית בקטגוריה, גם אם הביצועים עצמם אינם מובילים באף אחד מטווחי התשואה המודגשים.
הקרן שמרכזת את מספר נקודות החוזקה הגדול ביותר היא ילין לפידות עוקבת תיק 1 הבנק הבינלאומי. היא מובילה מתחילת החודש עם 0.14%-, כאשר ממוצע הטבלה עומד על 0.48%- וממוצע הקטגוריה על 0.49%-. מתחילת השנה היא מציגה 2.72%, לעומת 2.32% בממוצע הטבלה ו-2.11% בממוצע הקטגוריה, ובטווח של שנה היא מגיעה ל-3.97%, לעומת 3.68% ו-3.39% בהתאמה. בנוסף, דמי הניהול שלה הם 0.54%, זהים לרמה הנמוכה של איילון תיק לרשויות מקומיות. כלומר, דווקא כאן מתקבל שילוב מובהק יחסית בין ביצועים עודפים בטווחים הקצר והבינוני לבין עלות נמוכה.
התמונה הכוללת מלמדת שאין קרן אחת ששולטת בכל הפרמטרים. איילון בולטת בגיוסים ובעלות, קסם אקטיב 5-95 בטווח של שלוש שנים, מור 5/95 בגודל הקרן, וילין לפידות עוקבת תיק 1 הבנק הבינלאומי מציגה את הפרופיל המאוזן ביותר מבחינת רצף של ביצועים מודגשים. זה בדיוק המקרה שבו כדאי להבחין בין "הקרן הגדולה", "הקרן המגייסת", "הקרן הזולה" ו"הקרן שמובילה בביצועים" - משום שהטבלה מראה בבירור שלא תמיד מדובר באותו מוצר.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
לידיעת הקוראים
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27א (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected]. בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]