מערכת FUNDER


12/10/2026

 האשראי הבנקאי בארה״ב גדל ב-20 מיליארד דולר בשבוע / קרדיט: אילוסטרציה – AI
הפדרל ריזרב פרסם ביום שישי, 9 באוקטובר 2026, את דוח H.8 השבועי, המספק תמונה עדכנית של האשראי, הנכסים וההתחייבויות במערכת הבנקאית האמריקאית.
לפי הדוח, סך האשראי הבנקאי בארה"ב גדל בשבוע שהסתיים ב-30 בספטמבר ב-20.1 מיליארד דולר, והגיע ל-19.883 טריליון דולר, לעומת 19.863 טריליון דולר בשבוע הקודם.
אולם פירוק הנתונים מצביע על התפתחות מעניינת: יתרת ההלוואות והחכירות גדלה ב-30.8 מיליארד דולר, בעוד החזקות הבנקים בניירות ערך ירדו ב-10.7 מיליארד דולר.
במקביל, יתרת הפיקדונות בבנקים גדלה ב-55.3 מיליארד דולר והגיעה ל-19.693 טריליון דולר.
הנתונים מתייחסים לכלל הבנקים המסחריים בארה"ב, והם מנוכי עונתיות.
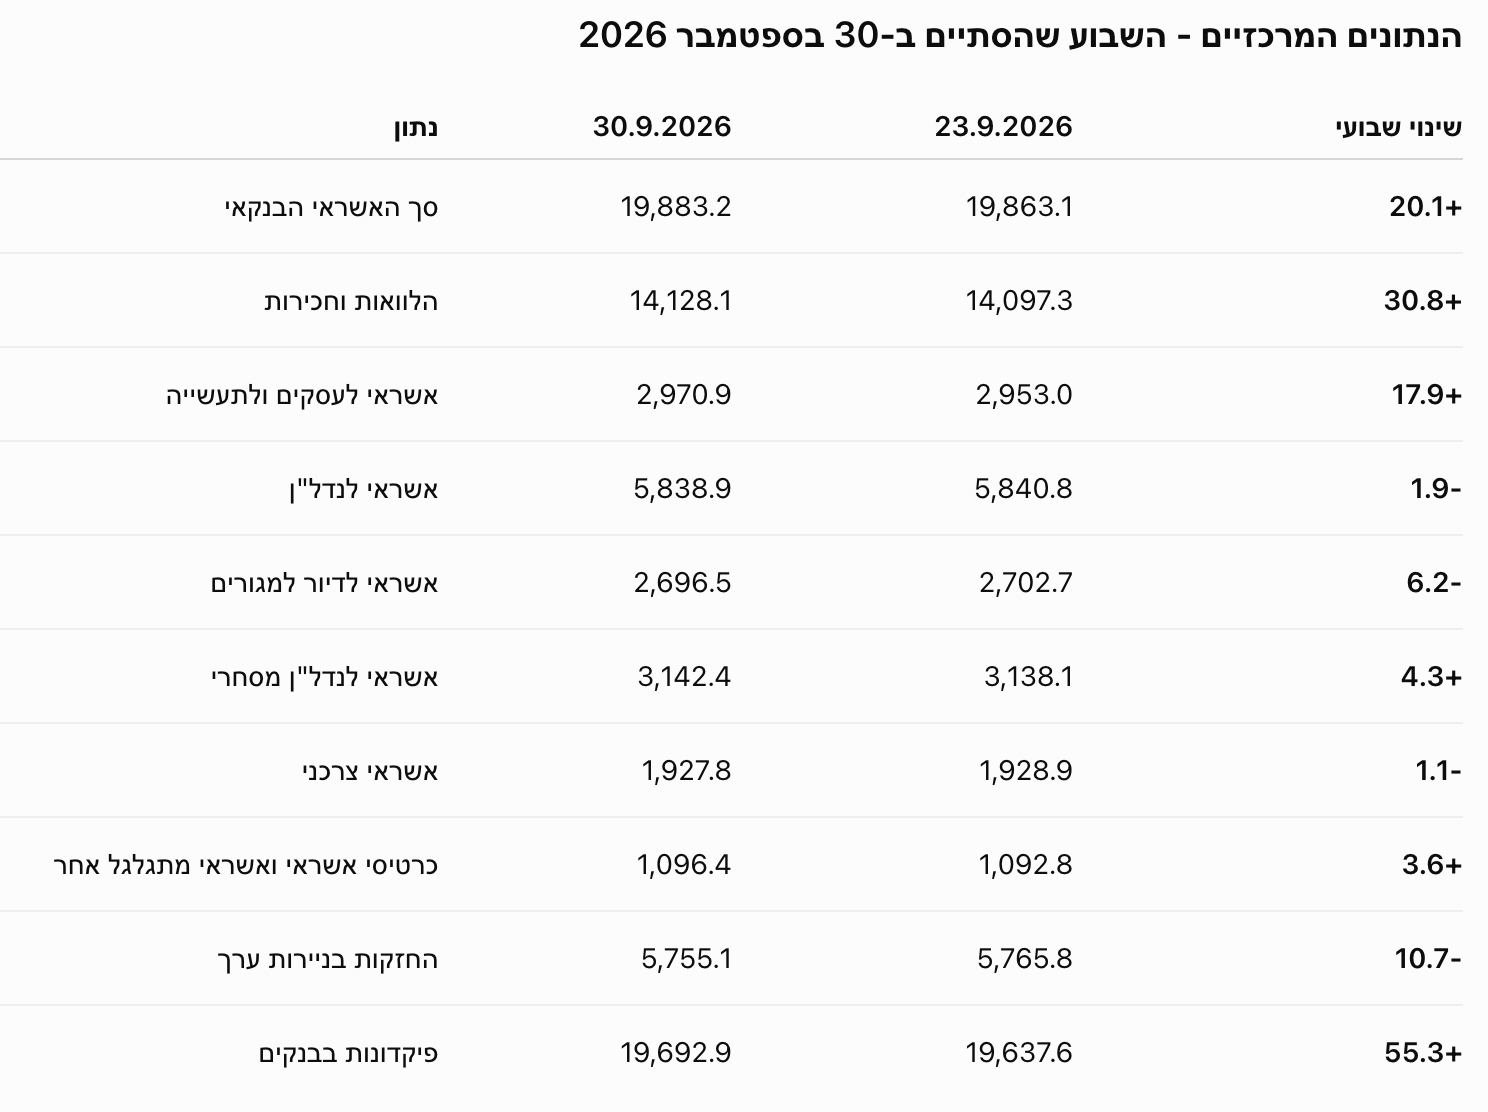
כל הסכומים במיליארדי דולרים. מקור: Federal Reserve, דוח H.8 מ-9 באוקטובר 2026, טבלה 2. נתונים מנוכי עונתיות. נתוני 23 בספטמבר מוצגים לאחר העדכונים הכלולים בפרסום הנוכחי
אחת ההתפתחויות הבולטות בדוח היא ההתרחבות באשראי לעסקים ולתעשייה.
יתרת ההלוואות המסחריות והתעשייתיות (C&I) עלתה ב-17.9 מיליארד דולר, והגיעה לכ-2.971 טריליון דולר.
מדובר בהלוואות הניתנות לחברות ולפעילויות עסקיות, להבדיל מהלוואות לדיור ולצריכה פרטית.
הגידול עשוי לשקף ביקוש למימון מצד עסקים, אך אינו מאפשר לקבוע לאילו מטרות שימשו הכספים. חלק מהאשראי עשוי לשמש להשקעות חדשות, למימון פעילות שוטפת או למחזור התחייבויות קיימות.
לעומת זאת, יתרת ההלוואות לנדל"ן למגורים ירדה ב-6.2 מיליארד דולר, לרמה של כ-2.697 טריליון דולר.
הירידה מתרחשת בתקופה שבה ריביות המשכנתאות הגבוהות ממשיכות להכביד על שוק הדיור האמריקאי.
עם זאת, יש להבחין בין ירידה ביתרת האשראי הקיימת לבין ירידה בהיקף המשכנתאות החדשות. יתרות האשראי מושפעות גם מפירעונות, ממכירת הלוואות ומשינויים אחרים בתיקי הבנקים.
הנתון השבועי אינו מוכיח לבדו שהיקף המשכנתאות החדשות ירד באותו שבוע.
התפתחות נוספת נרשמה בהלוואות שהבנקים מעניקים למוסדות פיננסיים שאינם מוסדות פיקדון.
יתרת ההלוואות לגופים אלה עלתה מ-2.067 טריליון דולר ל-2.079 טריליון דולר, תוספת של 12.6 מיליארד דולר בתוך שבוע.
מדובר בקטגוריה הכוללת מימון לגופים פיננסיים הפועלים מחוץ למערכת הבנקאות המסחרית המסורתית.
התפתחות זו מעניינת במיוחד משום שחלק משמעותי מפעילות האשראי במשק האמריקאי מתבצע באמצעות גופים שאינם בנקים.
התרחבות האשראי לגופים כאלה עשויה להגדיל את הקשרים הפיננסיים בין הבנקים לבין מוסדות אשראי אחרים.
מנגד, הדוח אינו מספק מידע מספק כדי לקבוע אם הגידול מייצג עלייה בנטילת סיכונים או פעילות מימון שגרתית.
גם צד ההתחייבויות במאזני הבנקים השתנה.
סך הפיקדונות גדל ל-19.693 טריליון דולר, לעומת 19.638 טריליון דולר בשבוע הקודם.
מדובר בגידול של כ-55.3 מיליארד דולר.
עם זאת, פיקדונות אינם זהים ליתרות שהבנקים מחזיקים בפדרל ריזרב, ושינוי ביתרות הפיקדונות אינו מלמד לבדו על הגדלה מקבילה בנזילות הזמינה למתן אשראי.
באותו שבוע, נכסי המזומן במערכת הבנקאית דווקא ירדו בכ-12 מיליארד דולר, על בסיס נתונים מנוכי עונתיות.
לכן, התמונה הכוללת מורכבת יותר מגידול בפיקדונות בלבד. המערכת הפדרלית
מעבר לשינויים השבועיים, הדוח כולל גם נתונים חודשיים המצביעים על האטה בקצב ההתרחבות של האשראי הבנקאי.
בחודש ספטמבר גדל סך האשראי הבנקאי בקצב שנתי מנוכה עונתיות של 3.1%, לעומת 5.0% באוגוסט.
קצב הגידול בהלוואות ובחכירות ירד מ-9.0% באוגוסט ל-6.8% בספטמבר.
גם קצב הגידול בפיקדונות התמתן, מ-8.1% ל-5.8%.
אלה שיעורי שינוי חודשיים המוצגים בקצב שנתי, ולא שיעורי שינוי בפועל לאורך 12 חודשים.
חשוב גם לציין שהנתונים הראשוניים מתעדכנים בפרסומים הבאים.
בהשוואה לדוח הקודם, שפורסם ב-2 באוקטובר, תוקן כלפי מעלה נתון האשראי הבנקאי ל-23 בספטמבר בכ-0.6 מיליארד דולר, מ-19,862.5 מיליארד ל-19,863.1 מיליארד דולר.
מדובר בתיקון קטן ביחס לגודל המערכת.
הפדרל ריזרב מציין בדוח כי במהלך השבוע שהסתיים ב-30 בספטמבר העבירו בנקים מסחריים נכסים בהיקף של 5.2 מיליארד דולר לגופים שאינם בנקים.
השינוי השפיע בעיקר על סעיף הלוואות הרכב, לצד סעיפים מאזניים נוספים.
לכן, יש להיזהר בפרשנות של הירידה השבועית בהלוואות רכב: חלק מהשינוי קשור להעברת נכסים מחוץ למערכת הבנקאית, ולא בהכרח להיחלשות מקבילה בביקוש לאשראי לרכישת מכוניות.
הדוח החדש מציג מערכת בנקאית שבה היקף האשראי ממשיך לגדול, אך קיימים הבדלים משמעותיים בין סוגי הלווים.
עבור הבנקים, התרחבות האשראי לעסקים עשויה לתמוך בהכנסות מריבית, אך השפעתה על הרווחיות תלויה גם בעלויות גיוס הפיקדונות, באיכות האשראי ובמרווחי הריבית.
עבור שוק הנדל"ן, הירידה ביתרת האשראי לדיור עשויה להיות אינדיקציה נוספת שכדאי לעקוב אחריה על רקע עלויות המימון הגבוהות.
עבור הפדרל ריזרב, התמתנות קצב התרחבות האשראי בחודש ספטמבר עשויה להעיד על השפעת התנאים המוניטריים המרסנים, אך אינה מספיקה כדי לקבוע שהביקוש הכולל במשק נחלש.
הנתונים גם אינם מאפשרים לקבוע כיצד יפעל הפד בישיבת הריבית הקרובה.
הבנקים האמריקאיים הגדילו את יתרת ההלוואות בכ-31 מיליארד דולר בשבוע האחרון של ספטמבר, אך קצב הגידול החודשי של האשראי הבנקאי התמתן.
הנתון הבולט הוא הפער בין האשראי העסקי, שממשיך להתרחב, לבין האשראי לדיור למגורים, שהצטמצם בשבוע הנמדד.
המשך המגמה עשוי להיות חשוב להבנת השפעת הריבית הגבוהה על הפעילות הכלכלית בארה"ב, במיוחד כאשר המערכת הבנקאית מתמודדת במקביל עם שינויים בעלויות המימון ובביקוש לאשראי.
מועד פרסום הדוח: 9 באוקטובר 2026, בשעה 23:15 בישראל. הנתונים מתייחסים לשבוע שהסתיים ב-30 בספטמבר 2026.