יוני פנינג, אסטרטג ראשי חדר עסקאות, מזרחי־טפחות


11/10/2026

 סקירת מזרחי טפחות / קרדיט: אילוסטרציה – AI
תמצית
התשואות בארה"ב ממשיכות להיות גבוהות, בעיקר מסיבות מוניטריות. אבל יותר מזה, גבוהות באופן חריג כשמוסיפים את פרמיית הטווח, וראוי לציין, זה קורה כבר בטווח של 5 שנים.
בחינת ההתנהלות של זה מול מחירי הדלקים מצביעה על תמסורת גבוהה היסטורית, לפחות מבחינה נומינלית. אבל גם אם מוסיפים לזה את העלייה במחירי התזקיקים, קשה להסביר את עליית התשואות באפיקים הצמודים.
ה-AI מאידך מהווה הסבר סביר יותר, גם לאור המתאם בתשואות עם ציפיות ההכנסה של חברות המודלים המובילות. וגם הגידול בייצור חשמל בארה"ב בשנתיים האחרונות - עקבי עם ההשקעות ב-Capex של AI, במהלך התקופה.
בנוסף, גם המתאם ההיסטורי בין ייצור חשמל לתשואות ריאליות עקבי עם התשואות הנוכחיות. ומאידך, ספק גם יש חוסן בעלייה שנתית של כ-3% או יותר מזה, בייצור חשמל.
בינתיים, נתוני האשראי בארה"ב מצביעים על התכווצות היסטורית, כבר במהלך אוגוסט, לפי עיקר המהלך של התשואות ומחירי הדלק בתחנה.
בישראל, מתרבות האינדיקציות לעלייה בפעילות המקומית, במהלך ספט', בדומה לנתוני הקצה של כ. האשראי. זה מגיע באופן בולט מצד ההיצע, כפי שסקר המגמות בעסקים, מצביע על זה, ובאופן מפתיע בעיקר מהביקושים מחו"ל. ומאידך, גם נתוני מדד אמון הצרכנים מצביע על התאוששות. כל זה קורה על רקע המשך רמה גבוהה של טיסות לחו"ל בספט', שתמתן להערכתנו את ירידת מחירי הטיסות, במהלך החודש.
גם יצוא השירותים המקומי הצביע על התמתנות, במהלך יולי, אחרי זינוק ביוני. הרוב מגיע שלא במפתיע מההייטק. ועדיין, הסדרה הזו עולה בקצב גבוה של כ-10%, שנתית, בדומה לממוצע הרב שנתי.
מאקרו
ארה"ב: התשואות בארה"ב ראו התמתנות, לעיתים משמעותית מאוד, בשבוע שעבר, על רקע דיווח של OpenAI לפיו הכנסות החברה במונחים שנתיים יעמדו על 50 מיליארד ד', במקום ציפיות ל-70, עד כה. ומנגד, בראייה שבועית, לאחר עליית התשואות של ספט', נרשמה יציבות יחסית בתשואות, והעקום נותר ברמה גבוהה מאוד, היסטורית. החלטת הריבית הקרובה של הפד, בסוף החודש הנוכחי, התכנסה זה מכבר להסתברות דיי חתומה, של כ-80%, שלא נראה העלאת ריבית של הפד במועד הזה. ומעבר לזה, הציפיות לריבית הפד לעוד שנה איבדו כ-3 נ"ב מתונים יחסית לרמה של 4.69%. היציבות הזו באה לידי ביטוי בצורה בולטת בהמשך העקום, עם חוזה ריבית לשנתיים על רמה של 4.66% - כמעט ללא שינוי שבועי, ומנגד, על רקע יציבות גם בחוזה האינפלציה (2.53%), זה שם את ה-"ריבית הריאלית" לתקופה הזו על 2.07% - לא שיא, נמוך אפילו מספט'. ועדיין, כ-1.5 סטיות תקן "ימינה" מהממוצע של 20 השנים האחרונות – גבוה בקרוב ל-94% מהנרמול הסטטיסטי של הריביות הריאליות לשנתיים, במהלך התקופה הזו.
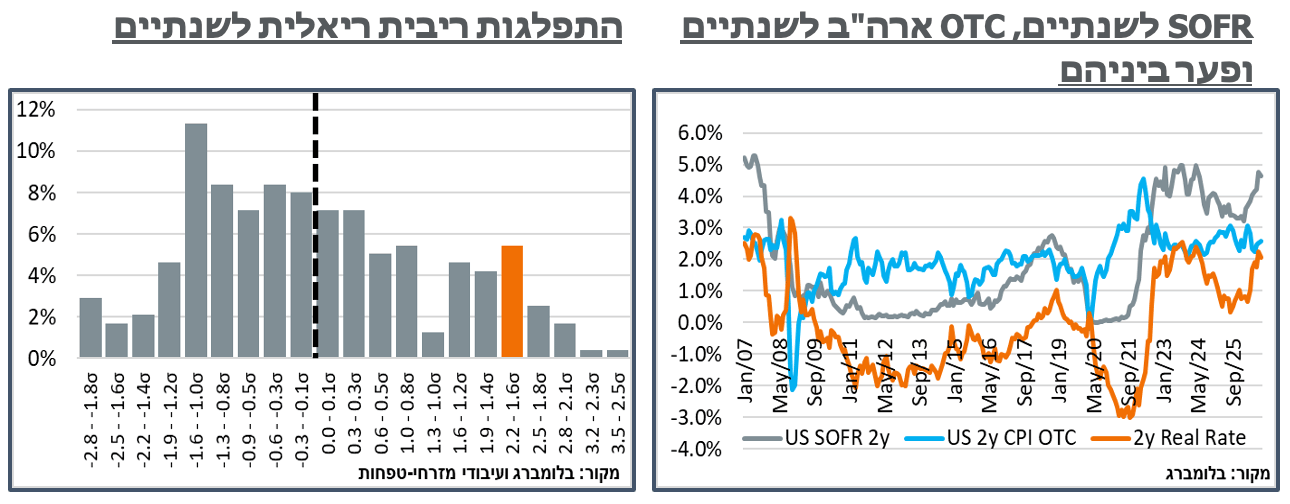
המהלך במעלה העקום מצביע על אותה יציבות תשואות גבוהה, בראייה שבועית, מחד. ועל אותה סיטואציית תשואות גבוהה היסטורית, מאידך, פה אנחנו כבר גבוהים, סטטיסטית, מכ-98% מהמקרים ההיסטוריים. קרי, חריג מאוד לכשעצמו. אבל סדר גודל של 1:2 לא חריג במיוחד, כשמתחשבים בציפיות המוניטריות, בטווחים הקצרים יותר.
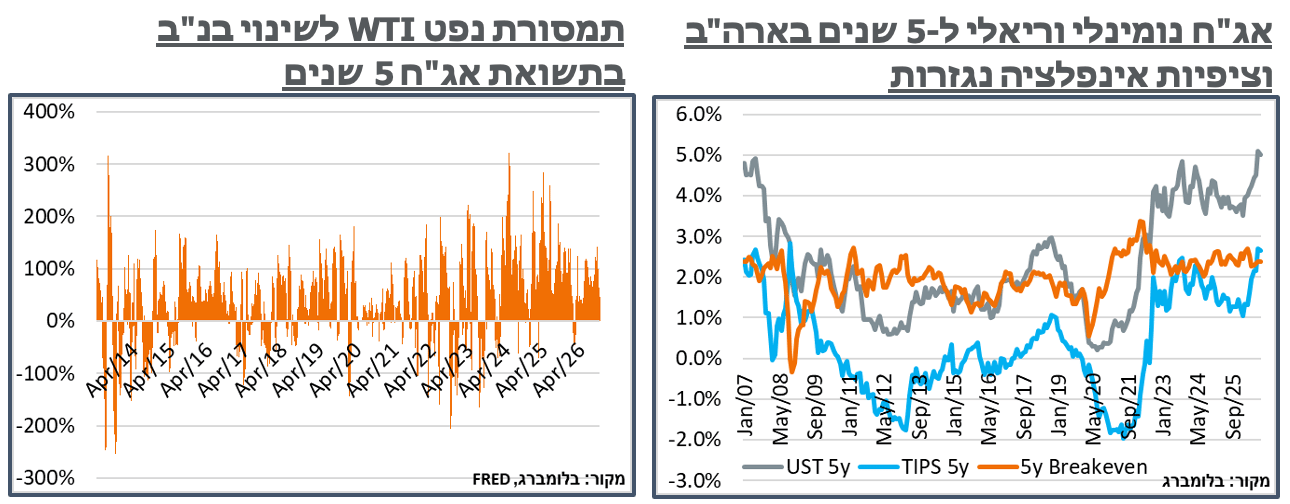
כדי לבחון כמה מהסיטואציה הנוכחית הוא תוצאה של מחירי הנפט, וכמה ה-AI, נבחנה התמסורת β מהנפט WTI לתשואת האג"ח. בשנים האחרונות, ניכר שזו הייתה גבוהה יחסית עבור האג"ח הנומינלי. ובסביבות ספט', בסמוך לעליית התשואות, זו עמדה על עלייה של נ"ב בתשואה על כל שינוי של כאחוז במחירי הנפט. ומאידך, עם מחירי נפט יציבים מאוד במהלך החודש, כנראה שזה לא היה העיקר, אפילו כאן. עליית מרווח הזיקוק מהותית קצת יותר מהבחינה הזו, עם עלייה של כ-3$ במהלך החודש, וזינוק במחירי התזקיקים בתחנות, בפועל. ומאידך, זה גם תרם מעט לציפיות האינפלציוניות, כמובן.
הקישור בין ההשקעות ב-AI לבין התשואות הוא מורכב יותר, כמובן. ראשית, נבדק אם ההשקעות עד כה בכלל מחוברות לחשמל, כדי להבין עד כמה אותו Capex מגיע לידי ביטוי גם בצד ההיצע של הכלכלה. על פי ה-EIA, סך ייצור החשמל בארה"ב ב-2024 עמד על כ-4,308 TWh, ולהערכתנו, על בסיס נתונים חודשיים עד יולי, וקצת נתונים שעתיים עד אוק', את 2026 נסיים על סביבת 4,545 TWh, קרי, פער של קרוב ל-240 Twh, או 20 TWh לחודש. ולזה אפשר להוסיף עוד קרוב ל-2 TWh בחודש מאומדני ה-EIA לפאנלים סולריים אחרי המונה, סה"כ כ-22 TWh בחודש. ראוי מאוד לציין שמבחינת מקורות אותו הייצור, הרוב המכריע מגיע ממקורות מתחדשים. קרי, הכל בערך נכנס ל-Capex גם כאן, כשאין עלות דלקית. נוסיף שבין 2019 ל-2025, סך ייצור החשמל עלה בכ-5.45%, או 1.067% לשנה, קרי, אפשר לקזז 4 TWh לחודש על מגמה כללית. ה-EIA אומד את צריכת החשמל לרכבים חשמליים בחצי השנה הראשונה של 2026 על קרוב ל-2.3 TWh לחודש. לעומת קרוב ל-1.5 TWh בחודש ב-2024. ואובדני המערכת מוערכים בכ-5%, קרי, יש פה פער של קרוב ל-20 TWh לחודש, במונחי צריכה, בשנתיים.
בצד הביקוש לחשמל מ-AI, Gartner מעריכים את ה-Capex בתחום בעולם בכ-610 מיליארד ד' ב-2024, 980 מיליארד ב-2025, וכ-1.48 טריליון ב-2026. הערכות בעולם נעות בין קרוב ל-60%, עד -75% לזה בארה"ב, קרי כ-1.85 טריליון דולר Capex ב-3 השנים האלה. ההערכות של Capex נעות בין 35 ל-80 מיליארד ד' ל-GW. נניח ממוצע של כ-57%. עם שיעור שימוש של כ-75%, זה יוצא קרוב ל-29 GWh לחודש עבור ה-Capex של שלוש השנים האלה. קרי, תוצאה דיי סבירה שכ-70% מה-Capex אכן Online.
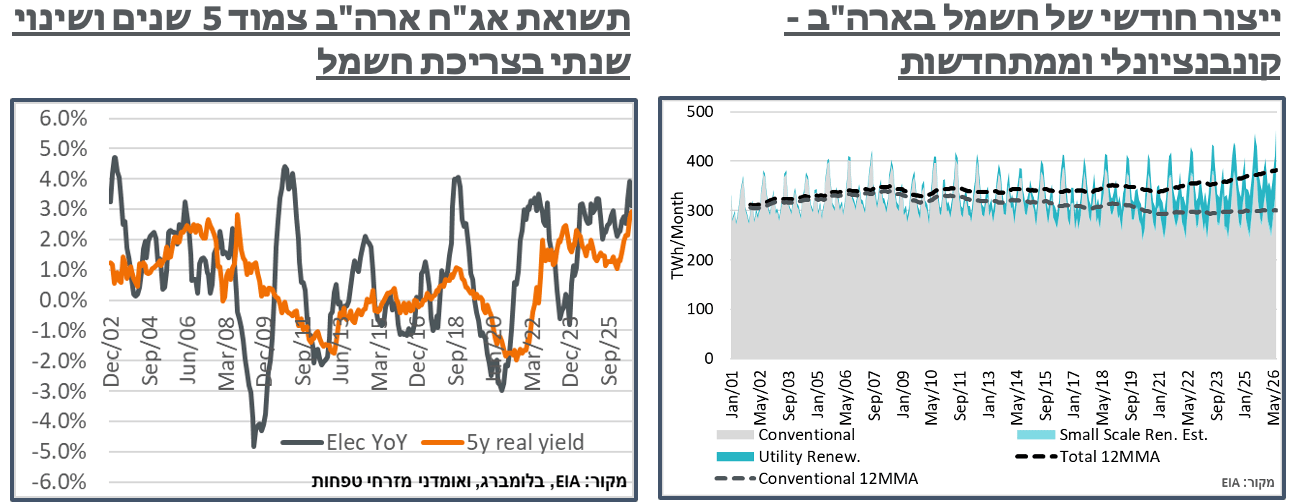
היסטורית, המתאם בין ייצור החשמל לתשואות הריאליות הוא גבוה יחסית, כשכמובן השינויים בצריכה מהווים אומדן גם למחזור העסקים הכללי בכלכלה. במהלך השנה האחרונה, הגידול השנתי בצריכת החשמל נע סביב 3%, דיי עקביים עם התשואות הריאליות הנוכחיות. ונוסיף שהחודשים האחרונים אף מצביעים על עלייה חדה יותר.
בינתיים, התשואות הגבוהות בארה"ב מביאות להתמתנות באשראי הצרכני, עוד לפני העלייה החדה האחרונה. על פי נתוני הפד, סך האשראי הצרכני אשר חולק באוגוסט התרחב בכ-8.3 מיליארד ד' בלבד, לעומת ציפיות לכ-15 מיליארד. האשראי המתגלגל התכווץ גם כן בקצב חריג, של קרוב ל-5 מיליארד – הנתון השלילי מאז נוב' 24'.
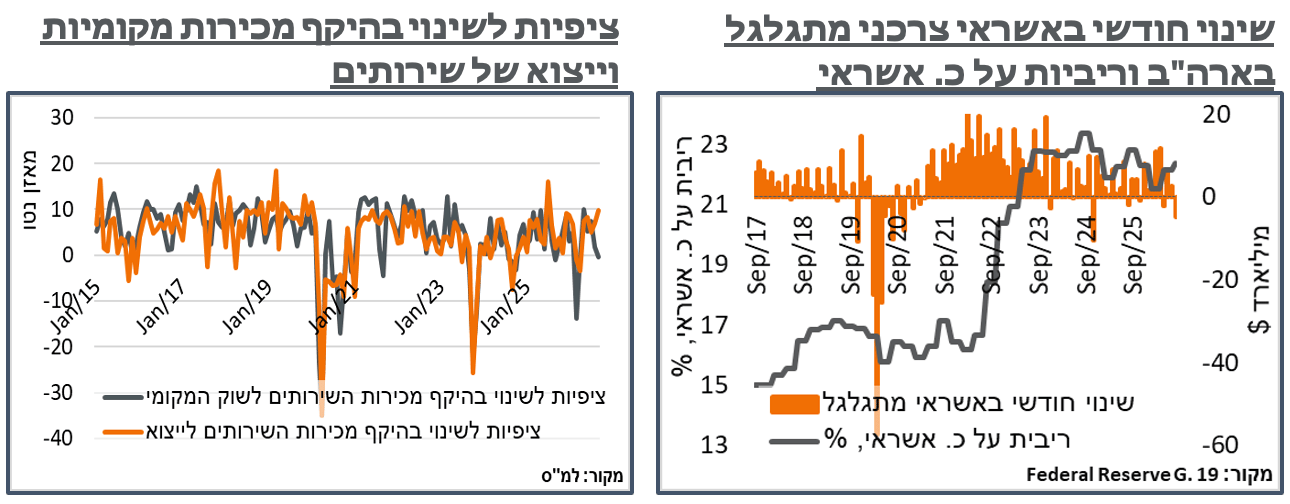
ישראל: נתוני ספט' של הלמ"ס הצביעו על רמה חיובית של פעילות המקומית בספט'. בצד ההיצע, בסקר הערכת המגמות בעסקים במהלך החודש נרשמה, עלייה של כ-2.5 נק' במאזן נטו של מצבה הכלכלי של החברה בענפי התעשייה, לרמה של 27.7 נ'. בדומה לנתוני קצה החיוביים של כ. האשראי, הענפים מוטי הצרכן המקומי נראו גם הם חיוביים יחסית, עם עלייה של כ-1.3 נ' במאזן ענפי המסחר הקמעונאי, למרות החגים, לרמה של 21.2 נ' – שיא מאז יוני 24'. בענפי השירותים נרשמה התאוששות דומה, של כ-0.7 נק' – לכ-21.6 – שיא מאז מאי אשתקד. מעבר לזה, ניכר שהענף מראה סיבולת לשקל המתוסף, כאשר עיקר העלייה בציפיות הפעילות של הענף הגיעה מחו"ל, עם מאזן של 9.8 נ' – שיא מאז יולי אשתקד.
למרות הזינוק במחירי הנפט בעולם, במהלך החודש, גם ציפיות האינפלציה של העסקים התמתנו, הפעם לממוצע של 1.93%, עבור השנה הקרובה – שפל מאז ינואר 22'.
גם בצד הביקוש המקומי, מדד אמון הצרכנים של הלמ"ס רשם התאוששות של כ-3 נק', במהלך ספט', לרמת 17- נ' – שיא מאז יולי, ובאופן כללי בצד הגבוה של השנה האחרונה.
מספר הטסים לחו"ל במהלך חודש ספט' עמד של 1,103 א', במונחים מקוריים. מדובר על ירידה חודשית של כ-8.4%, לעומת ירידה של כ-14.0%, בממוצע במהלך החודש מאז 2016, לא כולל תקופת הקורונה של 20' – 21'. נזכיר שהנתון של אוג', 1,204 יוצאים לחו"ל, היה חריג לכשעצמו, ושיא חדש של כל הזמנים. במונחים מנוכי עונתיות, מדובר בעלייה של כ-2.8% במס' הטסים. גם בכניסות התיירים נרשמה תנועה ערה עם גידול של כ-18.5 א', לכ-129.1, או עלייה של כ-15.9% במונחים מנוכי עונתיות.
כל זה שם את מס' העוברים דרך נתב"ג ברובם על 1,232 א', ירידה של כ-6.2% בלבד, במונחים מקוריים. נזכיר שמדד מחירי הטיסות במונחים דולריים זינק בקרוב ל-20% גבוהים אף ביחס לעונתיות, במהלך אוג', בהמשך לעלייה של קרוב ל-10% ביולי. אנחנו עדיין מצפים לתיקון ברכיב הטיסות במדדים הקרובים, עם זאת, לאור הנתונים, נצפה שלא לראות את זה במדד הקרוב. ומאידך, עם צמצום הטיסות לדובאי באוק', גם ספק עד כמה נראה את זה באוק'. ועדיין, הפוטנציאל בהחלט קיים ויתממש בשלב כלשהו.
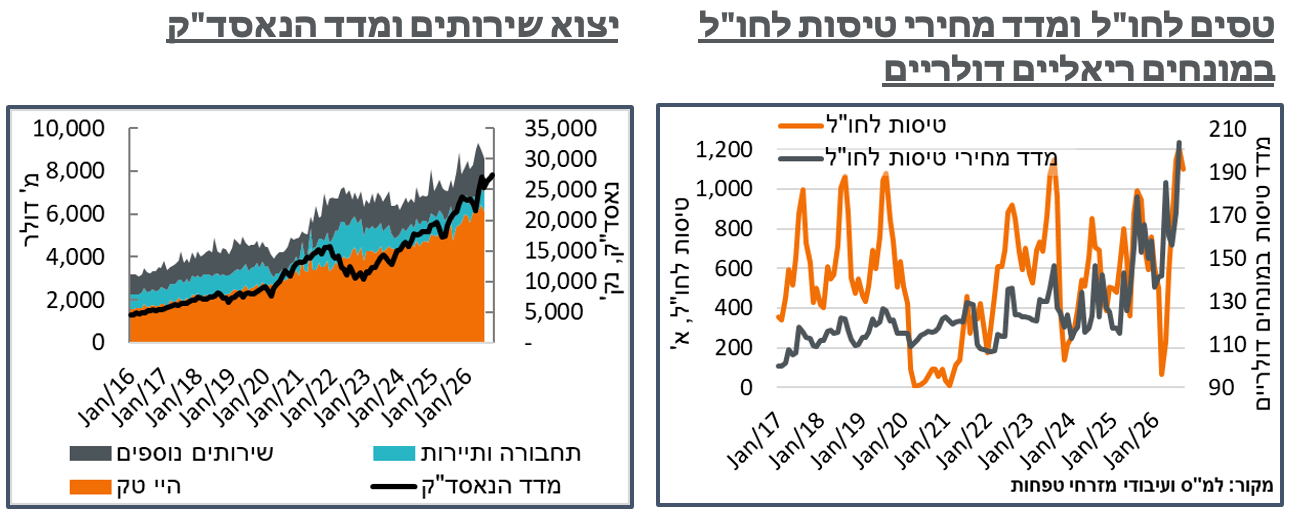
לאחר זינוק חריג של קרוב ל-1.2 מיליארד ד' במונחים מקוריים ביוני, ייצוא השירותים המקומי התכווץ בקרוב ל-1.4 מיליארד ד' ביולי, לרמה של 8,453 מ' ד'. העונתיות היא רוב הסיפור. אבל גם בניכוי זו אנחנו במגמה דומה, עם ירידה של 376 מ' ד' ביולי, לאחר עלייה של כ-352 מ' ביוני.
סעיפי ההייטק אחראים לרוב המכריע של זה, עם עלייה מנוכת עונתיות של קרוב ל-320 מ' ד' ביוני, ותיקון של כל זה בחודש העוקב. ועם זאת, ברמה של 6,127 מ' ד', הם עדיין מצביעים על עלייה של כ-10.1%, קרוב ל-CAGR של כ-14% בעשור האחרון של הסדרה הזו.