אנטולי זיימן מחלקת מסחר בבורסה לני״ע


11/10/2026

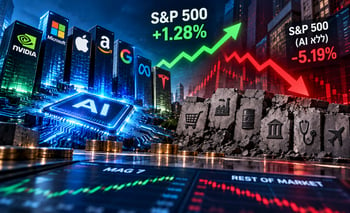
 בועת ה-AI עוברת ממניות הטכנולוגיה לשוק האגח והאשראי / קרדיט: אילוסטרציה – AI
אני מתמצת לכם אני חושב שאחד הסקירות הכי חשובות , הסקירה האחרונה של MS מתייחסת לדיליי בפתיחה של כמה דאטה סנטרים ש-Oracle בנה , אלה אותם אנליסטים שהזהירו את הלקוחות גם לפני שנה להחזיק הגנות CDS של אורקל שכרגע נסחר ב-261 bp , מה שמרמז על הסתברות של יותר מ-20% לחדלות פירעון במהלך חמש השנים הבאות.
אז במשפט אחד:
עיכוב בהכנסות, עיכוב בתזרים המזומנים: מורגן סטנלי מזהיר שעיכובים במרכזי נתונים של אורקל עלולים לרסק את החוב שלה.
בהמשך לתמצית סקירה של MS , חובה לקרוא פשוט חובה סקירה של אנליסט טכנולוגיה ראשי של Jefferies:
1. הכנסות מעגליות במערכת ה-AI: ענקיות הענן (Hyperscalers) מזרימות הון למעבדות AI פרטיות, שבתורן רוכשות מנוע כוח מחשוב מאותן ענקיות. מודל זה מייצר תזרים מעגלי המנפח את השווים והרווחים ללא צמיחה ריאלית מקבילה בשוק.
2. פער מדאיג בדיווחי הרווחיות: נפער פער חריג בין הגידול ברווח המדווח למניה במדד S&P 500 (עלייה שנתית של 18%) לבין רווחי התאגידים הריאליים במשק (עלייה של 5% בלבד) – תופעה המזכירה את דפוסי ההנדסה הפיננסית משיא בועת הדוט-קום.
3. מעבר למודלים מקומיים (On-Premises): התפתחות מודלי שפה קטנים ויעילים – המציעים חיסכון של 50% עד 85% בעלויות אנרגיה ומחשוב – מאפשרת לחברות להריץ AI באופן עצמאי משיקולי אבטחת מידע, ומאיימת על הביקוש למרכזי נתונים מרכזיים.
4. עצמתו של השוק הסיני: בעקבות "רגע ה-DeepSeek", מודלי הקוד הפתוח מסין אינם מתחרים עוד רק על מחיר נמוך, אלא מציגים יתרון טכנולוגי ואיכותי שהופך את סין למתחרה שוות ערך לארה"ב.
5. שחיקת מחירי ה-Tokens: הגברת התחרות מצד מודלים סיניים הובילה לצניחה של 52% במחיר הממוצע של אסימוני AI (לכ-0.98 דולר למיליון אסימונים), תהליך המאיץ את קומודיטיזציה (שחיקת הרווחיות) של המודלים.
6. ירידה בתשואה על ההון (ROIC): אף שהביקוש והנפח של השימוש ב-AI נוסקים, התשואה בפועל על ההון המושקע של ענקיות הענן נמצאת במגמת ירידה חדה – מ-40% לכ-25%.
7. התרחבות המבוססת על חוב: כדי לממן את תשתיות העתק, ענקיות הענן עברו ממימון במזומן לגיוסי חוב נרחבים (229 מיליארד דולר מתחילת השנה), והפכו למנפיקות הגדולות ביותר בשוק האג"ח בדירוג השקעה.
8. סיכון אשראי מרוכז בסגנון 2008: כחצי מצבר ההזמנות החוזי של ארבע ענקיות הענן (הנאמד ב-2.3 טריליון דולר) נשען על התחייבויות עתידיות של שתי חברות הזנק בלבד: OpenAI ו-Anthropic.
9. תזרים מזומנים חופשי שלילי: בעוד ההוצאות ההוניות (Capex) הרבעוניות מתקרבות ל-200 מיליארד דולר, תזרים המזומנים החופשי המצטבר של ענקיות הענן קרס מ-60 מיליארד דולר בסוף 2025 וצפוי להפוך לשלילי.
10. גידול מתמשך בתקציבי ה-Capex: למרות שחיקת התשואות והידרדרות תזרימי המזומנים, תחזיות השוק צופות כי ההוצאות ההוניות של חברות הענן ימשיכו לגדול ויגיעו ל-993 מיליארד דולר עד שנת 2027.