מוטי קפלן, כתב הנדל"ן של FUNDER


11/10/2026

 שוקי הנדל״ן בעולם ואיפה נמצאת ישראל / קרדיט: אילוסטרציה – AI
מפורטוגל, שבה מחירי הדירות מזנקים, דרך סין השקועה במשבר נדל"ן ועד ארצות הברית, שבה הריבית מכבידה על הרוכשים, שוקי הדיור בעולם נעים בכיוונים מנוגדים. בישראל מתפתחת מציאות מורכבת במיוחד: מלאי גבוה של דירות שלא נמכרו, ירידת מחירים, מחסור בעובדי בנייה והפחתת ריבית שעשויה להחזיר רוכשים לשוק. האם ישראל נמצאת בדרך להתאוששות מחודשת במחירי הדירות, או שדווקא הדוגמה הסינית צריכה להדליק נורה אדומה? ניתוח השוואתי של הנתונים הרשמיים מצביע על כך שהתשובה תלויה לא רק בביקוש לדירות, אלא גם ביכולת של היזמים, הבנקים והממשלה להתמודד עם המציאות החדשה. כשבועיים וחצי לפני הבחירות, הנעלם הגדול מה יקרה בישראל אחרי, עדיין תעלומה.
העולם כבר אינו שוק אחד- מחירי הדירות נעים בכיוונים שונים
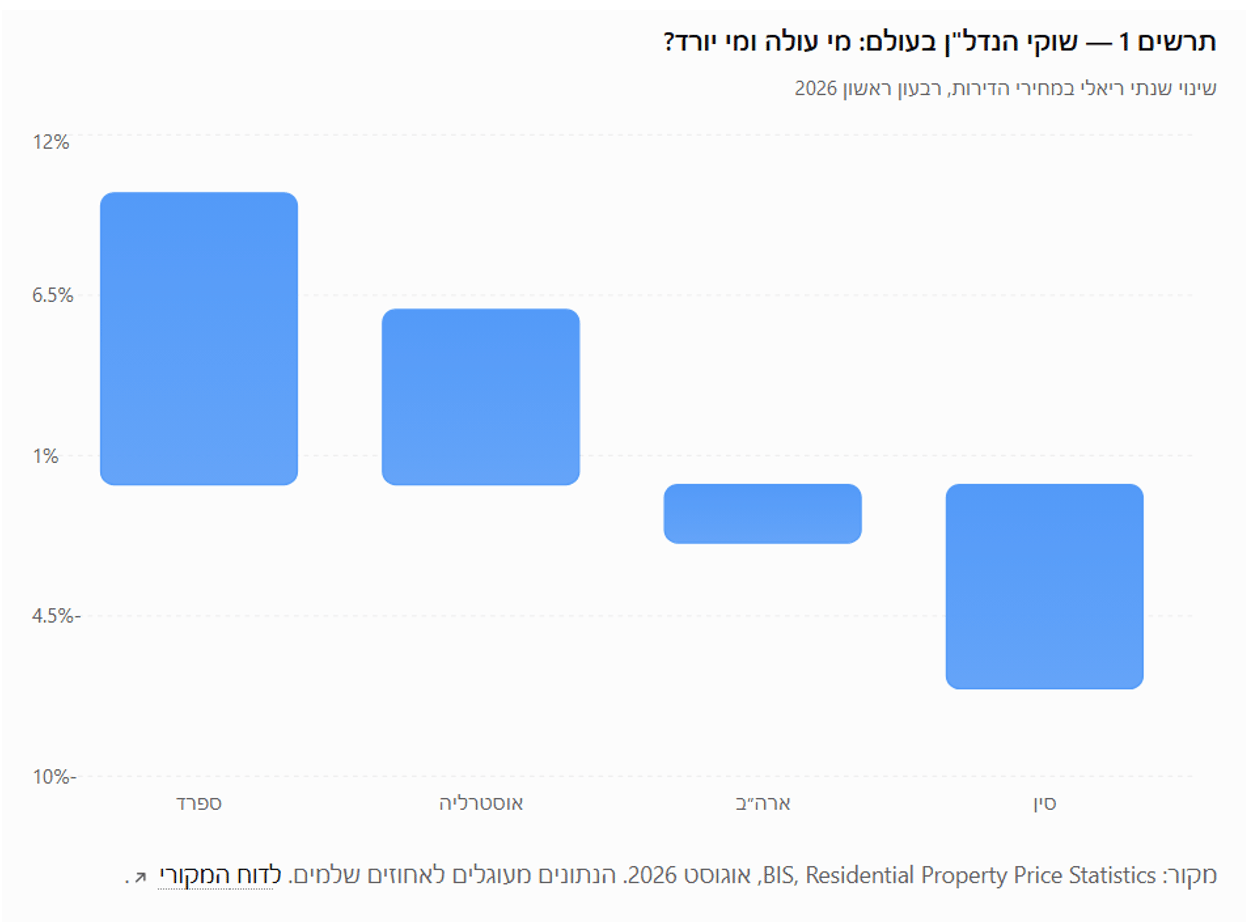
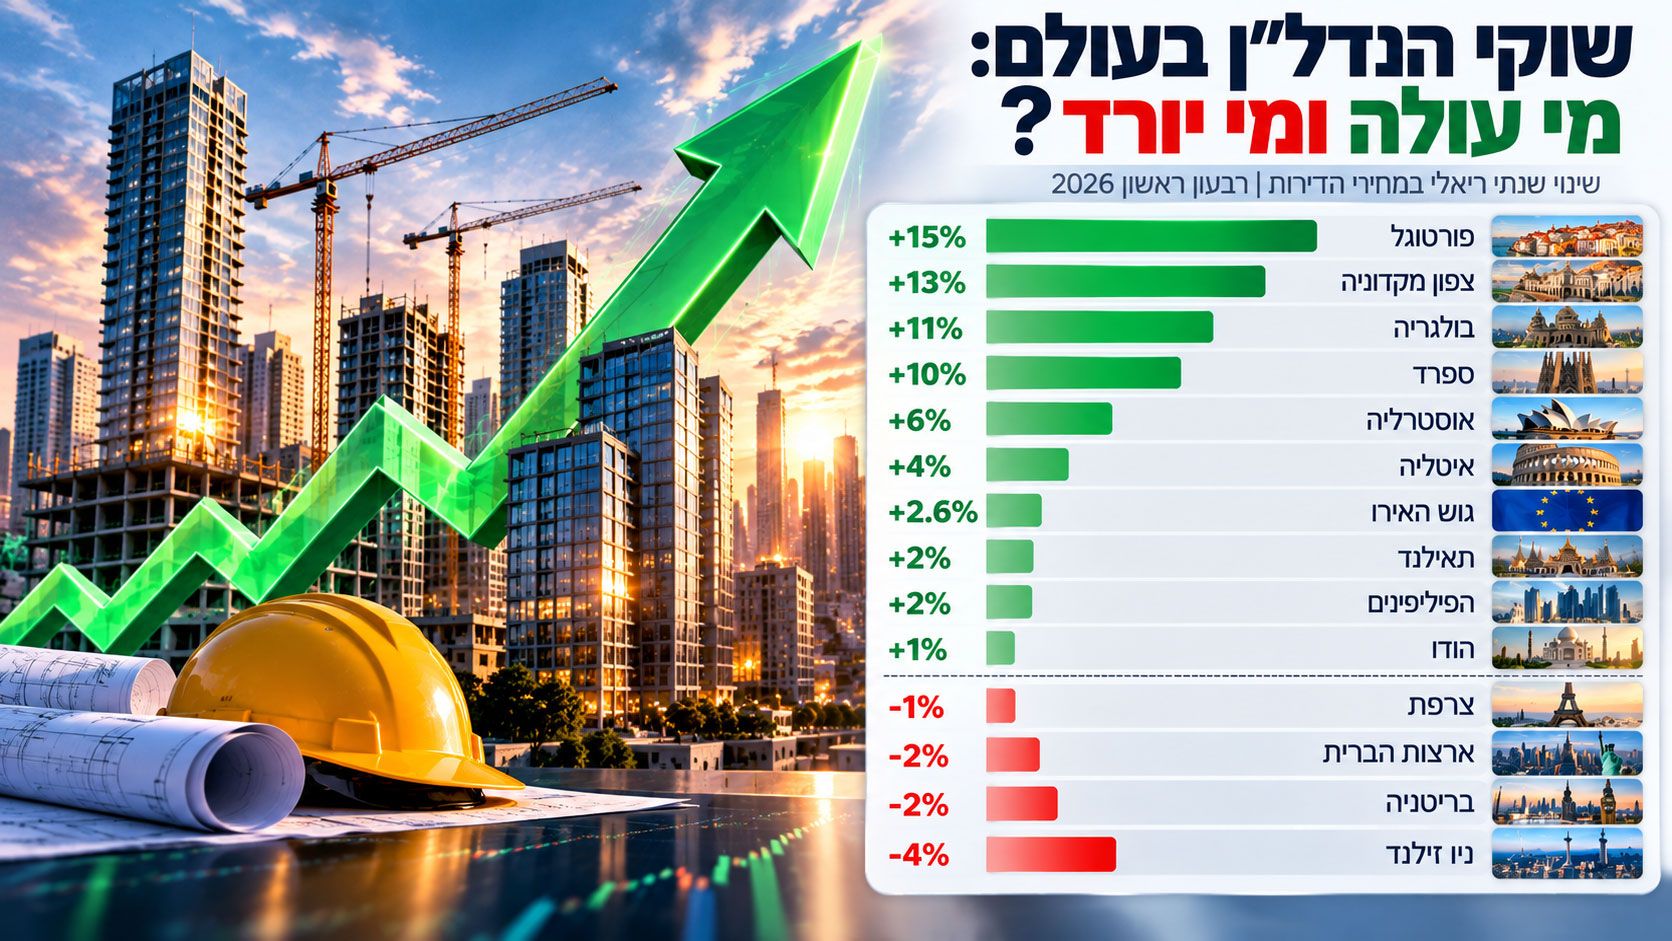
שוקי הנדל"ן בעולם עוברים בשנת 2026 שינוי משמעותי, אך בניגוד לעבר קשה לזהות מגמה אחת המשותפת לכל המדינות. לפי נתוני הבנק להסדרי סליקה בינלאומיים (BIS), מחירי הדירות בעולם ירדו ברבעון הראשון של השנה ב־1.2% במונחים ריאליים לעומת הרבעון המקביל אשתקד. במדינות המפותחות נרשמה ירידה מתונה של 0.2%, ואילו בשווקים המתעוררים הירידה הגיעה ל־2%. אלא שהממוצע העולמי מסתיר פערים גדולים במיוחד בין מדינות שבהן המחירים ממשיכים לטפס לבין מדינות המתמודדות עם ירידות ממושכות. בחלק מהשווקים הביקוש למגורים ממשיך לגדול בקצב מהיר מהיצע הדירות, בעוד שבאחרים ניכרת חולשה כלכלית המשפיעה על יכולת הרכישה. ההבדלים נובעים בין היתר מרמות הריבית, מתנאי האשראי, מהגירה, מקצב גידול האוכלוסייה ומהיקפי הבנייה החדשה. גם התנהגות המשקיעים שונה ממדינה למדינה, כאשר חלקם ממשיכים לראות בנדל"ן נכס בטוח ואחרים מעדיפים להקטין חשיפה. המציאות החדשה מלמדת שעליית מחירים ממושכת אינה מבטיחה את המשך ההתייקרות, גם בשווקים שנחשבו יציבים במיוחד. מנגד, ירידת מחירים אינה מעידה בהכרח על משבר עמוק, ולעיתים היא משקפת התאמה לריבית גבוהה או לשינוי בכוח הקנייה. לכן חשוב להבחין בין ירידה נומינלית במחיר הדירה לבין ירידה ריאלית, המנכה את השפעת האינפלציה. הבחנה זו חשובה במיוחד כאשר משווים בין ישראל לבין מדינות שבהן שיעורי האינפלציה שונים במידה ניכרת. השאלה המרכזית היא האם שוק הדיור הישראלי יושפע מהמגמות העולמיות, או שימשיך להתנהל בעיקר בהתאם למאפייניו המקומיים?
אירופה מתייקרת: פורטוגל מזנקת, פינלנד נסוגה
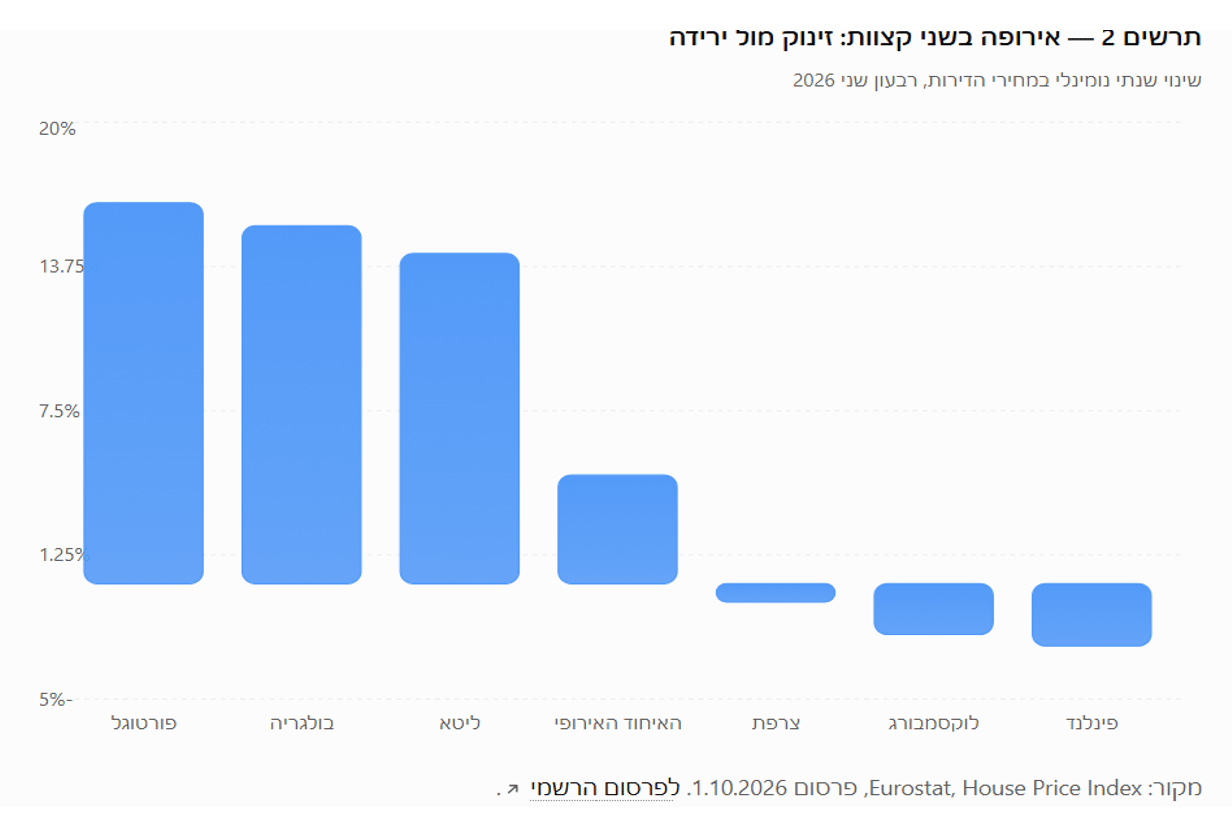
דווקא באירופה, שבה הריבית הגבוהה בשנים האחרונות הכבידה על שוק הדיור, נרשמות בשנת 2026 עליות מחירים משמעותיות. לפי נתוני Eurostat שפורסמו ב־1 באוקטובר, מחירי הדירות באיחוד האירופי עלו ברבעון השני בשיעור שנתי של 4.7%. בגוש האירו נרשמה עלייה מתונה יותר של 4%, אולם הנתונים הממוצעים אינם משקפים את הפערים בין המדינות. פורטוגל מובילה עם זינוק שנתי של 16.5%, בולגריה עם עלייה של 15.5% וליטא עם התייקרות של 14.3%. מנגד, בפינלנד נרשמה ירידה שנתית של 2.7%, בלוקסמבורג ירידה של 2.2% ובצרפת ירידה של 0.8%. מתוך המדינות שדיווחו על נתוניהן, ב־23 נרשמה עלייה שנתית במחירי הדירות ורק בשלוש נרשמה ירידה. הפערים האלה ממחישים כיצד תנאים כלכליים שונים יוצרים מגמות מנוגדות גם בתוך שוק אירופי משותף. במדינות מסוימות ביקוש למגורים מצד אוכלוסייה מקומית ומשקיעים זרים עשוי לתמוך במחירים, גם כאשר המימון מתייקר. במדינות אחרות חולשה כלכלית, ירידה בכוח הקנייה או גידול בהיצע עשויים להפעיל לחץ כלפי מטה. ההשוואה לישראל מעניינת במיוחד, משום שגם כאן קיימים פערים משמעותיים בין אזורי הביקוש לבין הפריפריה. עלייה ממוצעת במחירי הדירות במדינה אינה מלמדת בהכרח על התייקרות בכל עיר, שכונה או סוג נכס. המסקנה היא שאין להסתפק במדד ארצי אחד, אלא לבחון את ההתפתחויות המקומיות ואת מאפייני הביקוש בכל אזור.
ארצות הברית: מלכודת המשכנתאות משתקת את שוק הדירות
שוק הנדל"ן האמריקאי מציג תופעה שונה מזו של חלק ממדינות אירופה, כאשר הריבית הפכה לגורם מרכזי בהחלטות הרוכשים והמוכרים. לפי נתוני BIS, מחירי הדירות הריאליים בארצות הברית ירדו ברבעון הראשון של 2026 בכ־2% בהשוואה לתקופה המקבילה אשתקד. אולם חולשת המחירים אינה מספרת את כל הסיפור, משום שגם היצע הבתים הקיימים מושפע מתנאי המימון. בעלי בתים רבים מחזיקים במשכנתאות שנלקחו בעבר בריבית נמוכה, ולכן מכירת הבית ורכישת נכס חלופי עלולות לייקר משמעותית את ההחזר החודשי. תופעה זו, המכונה לעיתים נעילת ריבית, גורמת לחלק מבעלי הנכסים לדחות את החלטת המכירה. כתוצאה מכך, גם כאשר הביקוש מצד רוכשים חדשים נחלש, היצע הבתים הקיימים אינו גדל בהכרח באותו קצב. התוצאה עשויה להיות ירידה במספר העסקאות לצד מחירים המגלים עמידות יחסית באזורים מסוימים. מנגד, באזורים שבהם נבנו בתים רבים וההיצע גדל, כוח המיקוח של הרוכשים עשוי להשתפר. התמונה האמריקאית ממחישה מדוע לא ניתן להסיק על כיוון המחירים רק מהשינוי בריבית או ממספר העסקאות. גם בישראל קיימת חשיבות להתנהגות בעלי הדירות הקיימות ולנכונותם למכור במחירים נמוכים מהציפיות שלהם. כאשר מוכרים מעדיפים להמתין, היצע הדירות מיד שנייה עשוי להצטמצם אף שהביקוש חלש. זהו אחד ההסברים לכך ששוק נדל"ן עשוי להישאר תקופה ארוכה במצב של קיפאון יחסי בלי להציג ירידות מחירים חדות.
סין במשבר: כשהנדל"ן הופך ממנוע צמיחה לנטל כלכלי
סין מציגה את אחד המקרים הבולטים בעולם של משבר נדל"ן ממושך, שנוצר לאחר שנים של התרחבות מהירה בענף הבנייה. במשך תקופה ארוכה שימש הנדל"ן מנוע צמיחה מרכזי, וחברות יזמיות הסתמכו על אשראי ועל מכירת דירות בשלבי תכנון ובנייה. כאשר הביקוש נחלש, התברר שחלק מהחברות מתקשות לעמוד בהתחייבויותיהן ולהשלים פרויקטים שנמכרו לרוכשים. לפי נתוני BIS, מחירי הדירות הריאליים בסין ירדו ברבעון הראשון של 2026 בכ־7% בשנה. המשבר פגע לא רק ביזמים, אלא גם באמון הציבור, ברשויות המקומיות ובפעילות הכלכלית הקשורה לענף. הניסיון הסיני ממחיש את הסיכון שבהסתמכות על המשך מכירות עתידיות לצורך מימון בנייה בהיקפים גדולים. כאשר הביקוש מתמתן, מלאי הדירות שלא נמכרו עלול להפוך מנכס עסקי למעמסה פיננסית. במצב כזה יזמים נאלצים להתמודד במקביל עם הוצאות מימון, התחייבויות לרוכשים ולחצים מצד המלווים. עם זאת, חשוב להדגיש שהשוק הישראלי שונה מאוד מהשוק הסיני מבחינת מבנה האוכלוסייה, המימון והיקפי הבנייה. ישראל מתאפיינת בגידול אוכלוסייה ובביקוש ארוך טווח למגורים, בעוד שסין מתמודדת גם עם אתגרים דמוגרפיים אחרים. למרות ההבדלים, הדוגמה הסינית מזכירה שמלאי דירות גבוה אינו תופעה שאפשר להתעלם ממנה לאורך זמן. הלקח עבור ישראל הוא הצורך לעקוב אחר מצבם הפיננסי של היזמים, ולא רק אחר מספר הדירות הנבנות או הנמכרות.סביר להניח שהבנקים המלווים עושים זאת, מחשש למצוא את עצמם ללא יכולת החזר מהלווים.
קרדיט: אילוסטרציה – AI
הפרדוקס הישראלי - הדירות מוזלות, אבל השוכרים משלמים יותר
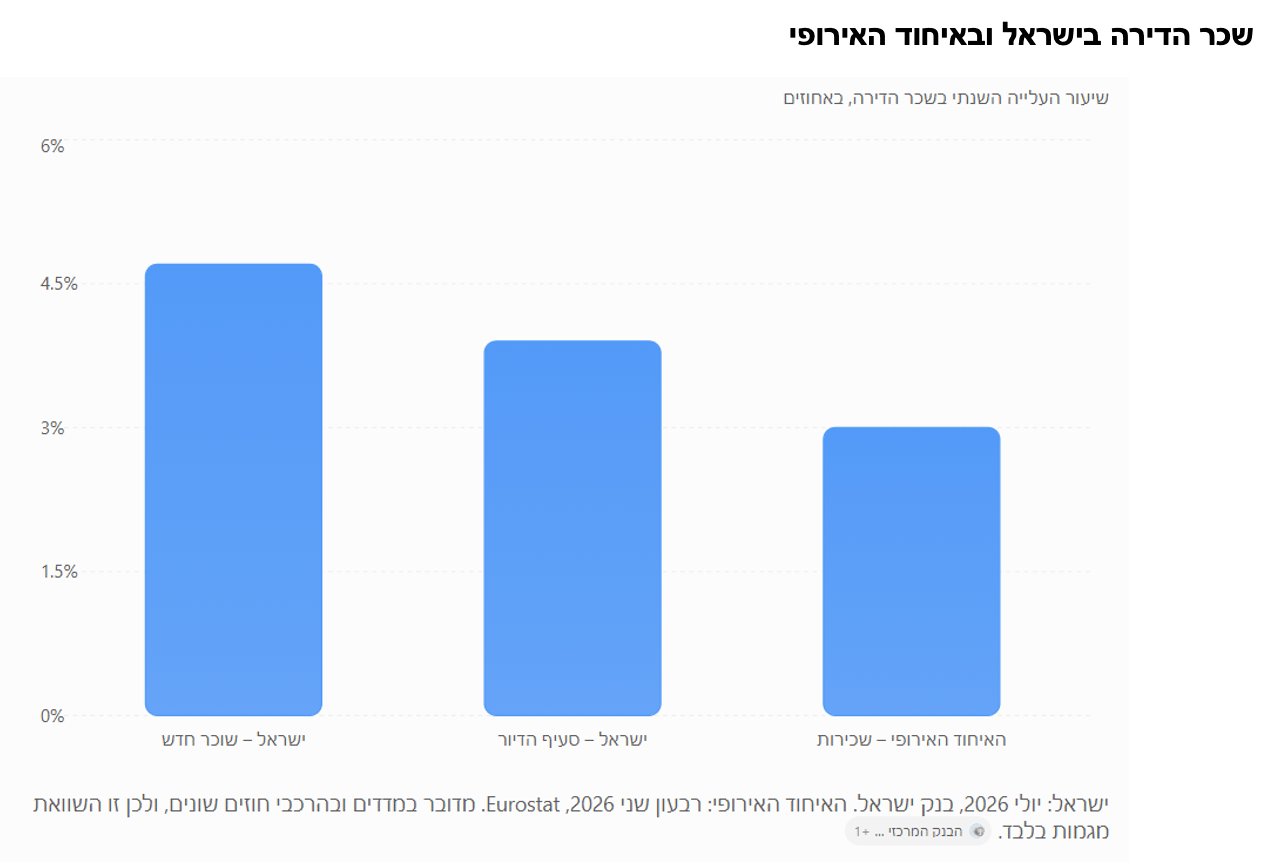
אחת הסתירות הבולטות בשוק הדיור הישראלי היא ההתפתחות השונה של מחירי הדירות ומחירי השכירות. בעוד מחירי הדירות לרכישה רשמו ירידה שנתית, שוכרים רבים ממשיכים להתמודד עם התייקרות הוצאות המגורים. לפי בנק ישראל, קצב העלייה השנתי בסעיף הדיור במדד המחירים לצרכן הגיע ביולי 2026 ל־3.9%. בחוזים שבהם התחלף שוכר נרשמה עלייה שנתית גבוהה יותר, בשיעור של 4.7%. הפער הזה מלמד שירידה במחיר רכישת דירה אינה מתורגמת בהכרח להוזלה מיידית בשכר הדירה. משקי בית שאינם מסוגלים לרכוש דירה ממשיכים להתגורר בשכירות, ולעיתים הביקוש לשכירות אף מתחזק. גם באירופה קיימת הבחנה ברורה בין מחירי הדירות לבין הוצאות המגורים של השוכרים. לפי Eurostat, מחירי השכירות באיחוד האירופי עלו ברבעון השני של 2026 בשיעור שנתי של כ־3%. ההשוואה ממחישה כי בעיית נגישות הדיור אינה מסתכמת במחיר שבו נמכרת דירה חדשה. היא קשורה גם להכנסות משקי הבית, לעלויות המימון, להיצע הדירות להשכרה וליציבות התעסוקתית. בישראל, שבה חלק ניכר מהדיון הציבורי מתמקד במחירי הרכישה, שוק השכירות מחייב תשומת לב עצמאית. מדיניות דיור אפקטיבית צריכה לשפר לא רק את אפשרויות הרכישה, אלא גם את הביטחון הכלכלי של השוכרים.
שמעתי על יותר ממקרה אחד של משפחות ויחידים שחיפשו דירות להשכרה, וכשלא מצאו מה שחיפשו שקלו ברצינות רכישת דירה באותו אזור, עם כל המשמעויות. כששכ"ד ממשיך לעלות והיצע הדירות להשכרה לא גדל באופן משמעותי, ניתן להבין את ההתלבטות.
המשכנתאות ממשיכות לזרום - האם הרוכשים מתכוננים לחזור?
למרות ההתמתנות במחירי הדירות, שוק המשכנתאות בישראל ממשיך לפעול בהיקפים כספיים משמעותיים. לפי בנק ישראל, בחודשים יולי אוגוסט ספטמבר 2026 הועמדו משכנתאות חדשות בהיקף של יותר מ־10 מיליארד שקל בממוצע, היקפים דומים לתקופות השיא. הנתון מלמד כי גם בתקופה של חולשה יחסית בעסקאות, הביקוש למימון דיור אינו נעלם, עם זאת, יש להבחין בין ההיקף הכספי של המשכנתאות לבין מספר ההלוואות ומספר הדירות שנרכשו. עלייה בהיקף האשראי יכולה לנבוע גם מגידול בסכום המשכנתה הממוצעת ולא בהכרח מהתרחבות מספר העסקאות, הפחתת הריבית עשויה להקל על חלק מהלווים, אך השפעתה תלויה במסלולי המשכנתה ובתנאי ההלוואות. רוכשים פוטנציאליים נדרשים עדיין להתמודד עם הון עצמי גבוה, החזרים חודשיים משמעותיים ואי־ודאות כלכלית, עבור משפרי דיור, ההחלטה מורכבת עוד יותר משום שהיא תלויה גם ביכולת למכור את הדירה הקיימת. אם מספר העסקאות יגדל בעקבות ירידת הריבית, הדבר עשוי לשפר את מצבם של היזמים ולצמצם את המלאי. אולם התאוששות מהירה של הביקוש עלולה גם להגביר את הלחץ על המחירים באזורים שבהם ההיצע מוגבל. לכן יש לבחון במקביל את מספר העסקאות, היקף המשכנתאות, מחירי הדירות ומלאי הדירות שנותרו למכירה. רק שילוב הנתונים יאפשר להעריך אם מדובר בתחילתה של התאוששות ממשית או בתנודתיות זמנית בשוק.
שכר הדירה בישראל ובאיחוד האירופי