עמית י.


12/10/2026

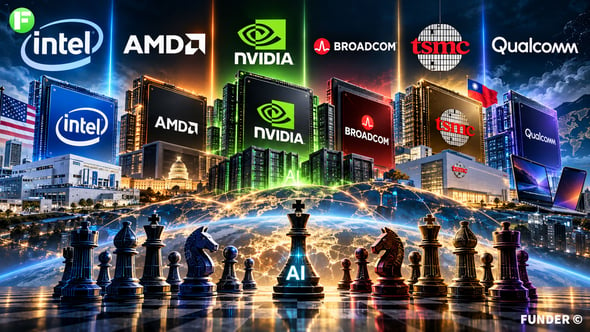 מלחמת השבבים של 2026 / קרדיט: אילוסטרציה – AI
שוק השבבים העולמי כבר אינו זירת קרב של שתי חברות בלבד. בעוד AMD נהנית מצמיחה מואצת ואינטל מנסה להשלים מהפך עסקי בגיבוי הממשל האמריקאי, אנבידיה, ברודקום, TSMC וקוואלקום משנות את כללי המשחק. מאחורי פערי השווי העצומים מסתתר מאבק על מרכזי הנתונים, מעבדי הדור הבא והשליטה בתשתיות הבינה המלאכותית. אבל מי עשויה להיות המנצחת הגדולה של השנים הקרובות?
תעשיית המוליכים למחצה נמצאת בעיצומו של אחד השינויים המשמעותיים בתולדותיה. במשך עשרות שנים התמקדה התחרות בעיקר במעבדים למחשבים אישיים ולשרתים, כשאינטל (INTC) ו-AMD (AMD) נאבקו זו בזו על ביצועים, מחירים ונתחי שוק.
אולם מהפכת הבינה המלאכותית שינתה את התמונה. הביקוש העצום לכוח מחשוב, ההשקעות במרכזי נתונים והמרוץ לפיתוח שבבים ייעודיים הפכו חברות כמו אנבידיה (טיקר:NVDA), ברודקום (טיקר:AVGO), ו-TSMC (TSM) לשחקניות מרכזיות במאבק על עתיד התעשייה.
כיום, השאלה החשובה היא לא רק מי מייצרת את המעבד המהיר ביותר, אלא מי שולטת בטכנולוגיה, בייצור ובתשתיות שיאפשרו את המשך מהפכת ה-AI.
תוצאות הרבעון השני של 2026 ממחישות את הפער בין השתיים. אינטל דיווחה על הכנסות של 16.1 מיליארד דולר, עלייה של 25% לעומת התקופה המקבילה. AMD, לעומתה, רשמה הכנסות של 11.5 מיליארד דולר, אך צמחה בקצב מהיר משמעותית של 50%.
הפער מתחדד כשבוחנים את הרווחיות. AMD הציגה שולי רווח גולמי של 54%, לעומת 40.4% של אינטל, לפי כללי החשבונאותGAAP , הכנסות פעילות מרכזי הנתונים של AMD זינקו ב-107% ל-6.7 מיליארד דולר, הודות לביקוש למעבדי EPYC ולמאיצי .Instinct
אינטל, מצדה, ייצרה תזרים מזומנים מפעילות שוטפת של 7 מיליארד דולר. אך היא דיווחה גם על הפסד נקי של כ-11 מיליארד דולר, לעומת רווח נקי מתואם של 2.2 מיליארד דולר. הפער מלמד אותנו למה חשוב לבחון את איכות הרווחים ואת ההוצאות החד-פעמיות, ולא להסתפק בהכנסות בלבד.
אנבידיה הפכה לשחקנית הדומיננטית בשוק מאיצי הבינה המלאכותית. היתרון שלה לא מתבסס רק על שבבים חזקים, אלא גם על סביבת התוכנה ,CUDA מערכות התקשורת והשרתים שהיא מספקת.
בניגוד לאינטל ולAMD שהתחרות ההיסטורית ביניהן התמקדה במעבדים כלליים, אנבידיה בנתה יתרון משמעותי במערכות המיועדות לאימון ולהפעלת מודלי AI. אמנם AMD מנסה לצמצם את הפער אך אנבידיה נהנית ממערכת אקולוגית מבוססת, המקשה על לקוחות לעבור למתחרים. מנגד, התלות של אנבידיה בהמשך ההשקעות העצומות בתשתיות AI חושפת אותה לסיכון אם קצב ההתרחבות יאט.
ברודקום פועלת בתחום השבבים המותאמים אישית, המכוניםASIC , ובתשתיות תקשורת מהירות למרכזי נתונים.
ככל שחברות ענן גדולות מבקשות להפחית את התלות שלהן במאיצים כלליים, החשיבות של שבבים שתוכננו במיוחד לצרכים שלהן פשוט גדלה.
כאן נכנסת ברודקום לתמונה. החברה מסייעת בפיתוח שבבים ייעודיים ומספקת רכיבי תקשורת המאפשרים לאלפי מעבדים לעבוד יחד. היא לא מתחרה ישירה באינטל בכל תחום, אך היא מתחרה על חלק הולך וגדל מתקציבי תשתיות המחשוב.
היתרון שלה הוא חשיפה לשוק הAI גם באמצעות רכיבי תקשורת וגם באמצעות שבבים מותאמים אישית. הסיכון המרכזי טמון בריכוז הלקוחות ובהיקף ההשקעות של חברות הענן הגדולות.
יצרנית השבבים הטייוואנית נמצאת במעמד ייחודי: היא ספקית מרכזית של חברות כמו AMD, אנבידיה ואפל, ובמקביל מתחרה בפעילות הייצור של אינטל.
ב-8 באוקטובר דיווחה TSMC על הכנסות שיא של כ-46.7 מיליארד דולר ברבעון השלישי של 2026, צמיחה של כ-50% לעומת השנה הקודמת. בספטמבר לבד עלו הכנסותיה בכ-54.6%.
הנתונים ממחישים כיצד TSMC יכולה ליהנות מהתרחבות הביקוש לשבבים, גם כאשר חברות התכנון מתחרות זו בזו.
אך כדאי לזכור שהפעילות שלה מתרכזת בטייוואן, מה שיוצר סיכון גיאופוליטי, והקמת מפעלי ייצור מתקדמים מחייבת השקעות הוניות עצומות.
קוואלקום (טיקר: QCOM), המזוהה בעיקר עם מעבדי סמארטפונים, מנסה להרחיב את הפעילות שלה למחשבים אישיים באמצעות מעבדי Snapdragon המבוססים על ארכיטקטורת ARM.
המשמעות של זה עבור אינטל וAMD גדולה. במשך שנים שלטה ארכיטקטורת x86 בשוק המחשבים האישיים, אך מעבדים המבוססים על ARM מציעים חלופה, במיוחד במחשבים שבהם צריכת חשמל נמוכה וחיי סוללה ארוכים הם שיקולים מרכזיים.
ARM עצמה אינה מתחרה מסורתית המייצרת מעבדים בכמויות גדולות. המודל העסקי שלה מבוסס בעיקר על רישוי טכנולוגיות ותכנון ארכיטקטורות, המשמשות חברות רבות, ובהן אפל וקוואלקום.
התרחבות מעבדי ARM למחשבים ולשרתים עלולה לשחוק לאורך זמן את מעמדן של אינטל ו AMD גם אם שתי החברות ימשיכו לשפר את המוצרים שלהן.
אחד הגורמים המבדילים את אינטל ממרבית המתחרות שלה הוא החשיבות שיש לה לביטחון הלאומי ולמדיניות התעשייתית של ארה"ב.
באוגוסט 2025 הכריזה אינטל על הסכם השקעה ממשלתי בהיקף של כ-8.9 מיליארד דולר, שנועד להעניק לממשל האמריקאי החזקה של כ-9.9% בחברה.
המהלך הזה שיקף את הרצון האמריקאי לחזק את יכולות ייצור השבבים המקומיות ולהפחית את התלות בייצור באסיה. אלא שהגב הממשלתי אינו מבטיח הצלחה מסחרית. כדי להצדיק השקעות נוספות, אינטל תצטרך להוכיח שטכנולוגיות הייצור שלה מסוגלות להתחרות בTSMC מבחינת איכות, תפוקה ועלויות.
המאבק בין החברות מורכב יותר ממה שנדמה. אינטל ו-AMD למשל, שיתפו פעולה בעבר בפיתוח מעבד ששילב מעבד מרכזי של אינטל עם רכיב גרפי של AMD.
בנוסף, שתי החברות מחזיקות בהסכמי רישוי הקשורים לארכיטקטורת x86 ולטכנולוגיות נוספות. אינטל פיתחה את ארכיטקטורת x86 המקורית, בעוד AMD תרמה את הרחבת x86-64 שהפכה לחלק מרכזי מהמחשוב המודרני.
גם מערכת היחסים בין ,AMD אנבידיה ו- TSMC ממחישה לנו את המורכבות של הענף הזה: שתי הראשונות מתחרות על לקוחות ומכירות שבבים, אך מסתמכות במידה רבה על אותה יצרנית מתקדמת.
לקראת השנה הקרובה, לכל אחת מהחברות סיפור השקעה שונה.
|
חברה |
מנוע צמיחה מרכזי |
הסיכון המרכזי |
|
אינטל |
התאוששות וייצור מתקדם |
עלויות גבוהות וביצוע תוכנית ההבראה |
|
AMD |
מעבדי שרתים ומאיצי AI |
תחרות ותמחור גבוה |
|
אנבידיה |
תשתיות AI ותוכנה |
האטה בהשקעות במרכזי נתונים |
|
ברודקום |
שבבי ASIC ותקשורת |
תלות בלקוחות גדולים |
|
TSMC (TSM) |
ביקוש לייצור מתקדם |
סיכון גיאופוליטי והשקעות הוניות |
|
קוואלקום |
מעבדי ARM למחשבים |
תחרות ואימוץ איטי מהצפוי |
התמונה העדכנית מראה שגם תוצאות חזקות אינן מבטיחות עלייה במחירי המניות. ב-8 באוקטובר, למשל, ירדו מניות שבבים מרכזיות למרות נתוני הצמיחה המרשימים של TSMC על רקע חששות לגבי היקף ההשקעות בבינה מלאכותית ותשואות האג"ח הגבוהות.
לסיום, אינטל ו-AMD כבר אינן מנהלות קרב פרטי. אנבידיה מובילה במערכות AI, ברודקום מתחזקת בשבבים מותאמים אישית, TSMC מחזיקה בעמדת מפתח בייצור וקוואלקום ו-ARM מאיימות על מעמדה של ארכיטקטורת x86.
מבחינת המשקיעים, האתגר הוא לזהות לא רק מי תיהנה מהביקוש לשבבים, אלא מי תצליח להפוך את הצמיחה לרווחים ולתזרים מזומנים, ובאיזה מחיר.
הכתבה מבוססת על דיווחי חברות ופרסומים עד 9 באוקטובר 2026. אין בכתוב כל המלצה לביצוע פעולה כלשהי, כולל רכישה/קנייה/החזקה של ניירות הערך המוזכרים בכתבה וכמו כן, הכותב אינו מחזיק בניירות הערך המוזכרים בכתבה. התוכן אינו מהווה תחליף לייעוץ השקעות המותאם לנתונים ולצרכים האישיים.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]