יחידת המחקר של הבורסה


12/10/2026

 הבורסה בתל אביב בהמתנה לבחירות בישראל / קרדיט: אילוסטרציה – AI
שוק המניות-הבחירות מכבידות על הבורסה, וול סטריט בשיא
הבורסה בתל אביב רשמה השבוע ירידות חדות על רקע העלייה באי הוודאות הפוליטית לקראת הבחירות, החשש מהסלמה ביטחונית והלחצים בשוקי האג"ח בעולם, בעוד שוול סטריט המשיכה להיסחר סמוך לשיאים היסטוריים. מדד ת"א־125 ירד השבוע ב־3.6%, ת"א־35 איבד 3.7% ות"א־90 נחלש ב־3.3%. למרות הירידות, מתחילת השנה ת"א־35 ות"א־125 עדיין מציגים תשואות חיוביות של 11.9% ו־7.2%, בהתאמה. ברמה הענפית, הביטוח ממשיך להוביל את התשואות מתחילת השנה עם עלייה של 34.8%, בעוד שמדד הביטחוניות, הביומד והבנייה הובילו את הירידות השבועיות.
תנועות משקיעים - הזרים מובילים את הרכישות, המוסדיים בטכנולוגיה
מחזור המסחר היומי הממוצע במניות בבורסה ומחוץ לבורסה הסתכם השבוע בכ־4.7 מיליארד שקל. המשקיעים הזרים היו הרוכשים נטו הגדולים ביותר בשוק המניות עם רכישות בהיקף של כ־672 מיליון שקל נטו, שהתמקדו בעיקר במניות הביטוח (כ־266 מיליון שקל), הביומד (כ־150 מיליון שקל) והבנקים (כ־140 מיליון שקל). במקביל, המוסדיים המשיכו להגדיל את חשיפתם לענף הטכנולוגיה ורכשו מניות בהיקף של כ־308 מיליון שקל נטו, לצד מכירות של קרנות סל בהיקף של כ־323 מיליון שקל נטו ומכירות במניות הביטוח והביומד. הציבור המשיך להגדיל את החשיפה לשווקים הבינלאומיים באמצעות רכישות של קרנות חוץ בהיקף של כ־195 מיליון שקל השבוע, וכ־3.5 מיליארד שקל מתחילת השנה.
שוק האג"ח-הלחצים בשוקי החוב נמשכים
שוק איגרות החוב המקומי רשם השבוע ירידות שערים הן באפיק הממשלתי והן באפיק הקונצרני, על רקע המשך עליית התשואות בשוקי האג"ח בעולם. עיקר החולשה נרשמה במח"מים הארוכים, כאשר מדדי תל גוב צמודות 10+ ו־15+ ירדו בכ־1.8% במהלך השבוע. בהתאם לכך, תשואת אג"ח ממשלת ישראל ל־10 שנים עלתה לכ־4.21%, בעוד תשואת אג"ח ממשלת ישראל ל־3 שנים עלתה לכ־3.86%. גם באפיק הקונצרני נרשמו ירידות שערים, כאשר מדדי תל בונד איבדו בין 0.4% ל־0.7%, בהובלת האיגרות הארוכות.
שוק גיוסי החוב וההון - האוצר פתח את אוקטובר עם גיוסים גבוהים; פעילות מצומצמת בשוק גיוסי ההון והחוב
שוק גיוסי ההון והחוב התאפיין השבוע בפעילות מצומצמת, כאשר החברות פליינג ספארק ויסודות איתנים גייסו יחד כ־2.7 מיליון שקל בהנפקות זכויות, וחברת מיכל פקדונות גייסה כ־0.5 מיליארד שקל באמצעות הרחבת סדרת אג"ח. מנגד, משרד האוצר ממשיך בפעילות גיוס אינטנסיבית, לאחר שגייס כ־115 מיליארד שקל מתחילת השנה וצפוי להגיע לכ־123 מיליארד שקל עד סוף אוקטובר. תוכנית הגיוסים לחודש אוקטובר מסתכמת בכ־11.2 מיליארד שקל, כאשר כ־82% מהגיוסים מיועדים לאיגרות חוב בטווחי פדיון של השנים 2030–2037. במקביל, הגירעון הממשלתי נותר יציב ברמה של כ־3.2% מהתוצר, ועד סוף ספטמבר בוצעו כ־69.7% מתקציב המדינה.
קרנות נאמנות - אי-הוודאות לקראת הבחירות: הציבור מגדיל חשיפה לקרנות כספיות
שוק קרנות הנאמנות גייס השבוע כ־371 מיליון שקל נטו והשלים גיוסים של כ־54.3 מיליארד שקל מתחילת השנה, כאשר היקף הנכסים עלה לכ־843.7 מיליארד שקל. עם זאת, על רקע אי הוודאות לקראת הבחירות נרשמו פדיונות של כ־672 מיליון שקל בקרנות הפאסיביות, מתוכם כ־639 מיליון שקל בקרנות הסל העוקבות אחר מדדי המניות המובילים. מנגד, הקרנות הכספיות המשיכו להוביל את הגיוסים עם כ־1.47 מיליארד שקל השבוע וכ־32.8 מיליארד שקל מתחילת השנה.
שערים יציגים - השקל התחזק למרות התחזקות הדולר בעולם
שוק המט"ח המקומי הפגין במהלך שבוע המסחר האחרון מגמה שונה מזו שנרשמה בעולם. שער הדולר היציג ירד השבוע בכ־0.8% לרמה של 3.055 שקלים לדולר, והשלים ירידה של כ־4.2% מתחילת השנה. במקביל, האירו נחלש מול השקל בכ־1.5% לרמה של 3.429 שקלים לאירו, והליש"ט נחלשה בכ־0.9% לרמה של 4.044 שקלים. מתחילת השנה איבדו האירו והליש"ט כ־8.4% וכ־5.7% מערכם מול השקל, בהתאמה.
הבורסה בתל אביב בהמתנה לבחירות בישראל, וול סטריט ממשיכה לשבור שיאים
אי-הוודאות הפוליטית הכבידה על הבורסה המקומית
שבוע המסחר האחרון בבורסה בת"א הסתיים בירידות שערים חדות, על רקע העלייה באי-הוודאות הפוליטית לקראת הבחירות, החשש מהסלמה ביטחונית והמשך הלחצים בשוקי האג"ח בעולם. בעוד שהשווקים המובילים בארה"ב המשיכו להיסחר סמוך לשיאים היסטוריים, השוק המקומי הציג ביצועי חסר משמעותיים, כאשר המשקיעים העדיפו לצמצם סיכונים עד להתבהרות התמונה הפוליטית.
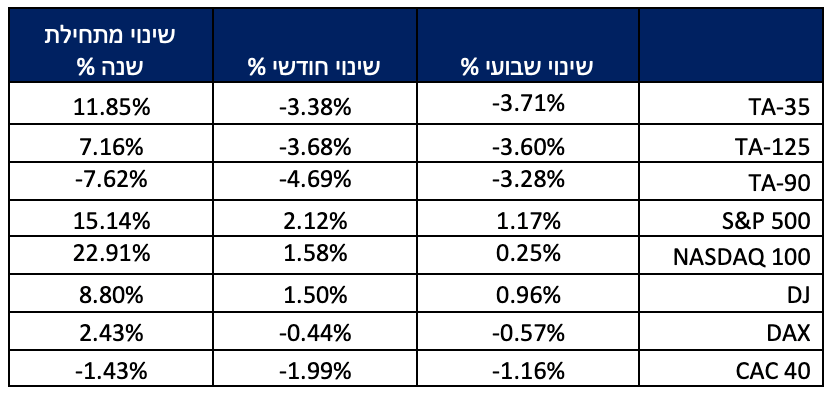
מדדי הדגל רשמו השבוע ירידות חדות: מדד ת"א-125 ירד ב-3.6%, מדד ת"א-35 איבד 3.7% ומדד ת"א-90 נחלש ב-3.3%. גם מניות במדד SME60 בלטו לשלילה, והמדד ירד ב-6.0%.
למרות הירידות השבועיות, מתחילת השנה התמונה מאוזנת יותר. מדד ת"א-35 ממשיך להציג תשואה חיובית של 11.9%, מדד ת"א-125 עלה ב-7.2%, בעוד שמדד ת"א-90 עדיין מציג ירידה של 7.6% מתחילת השנה. ברמה הענפית, מדד ת"א-ביטוח ממשיך להוביל את התשואות עם עלייה של 34.8% מתחילת השנה, אחריו מדד ת"א-פיננסים עם תשואה של 16.0% ומדד ת"א-טכנולוגיה עם עלייה של 7.7%.
הירידות השבוע היו רוחביות כמעט בכל הסקטורים. מדד ת"א-ביטחוניות הוביל את הירידות עם ירידה של 7.8%, אחריו מדדי הביומד והבנייה שירדו ב-7.7% ו-7.1%, בהתאמה. גם מדד ת"א-ביטוח איבד כ-6.0% ומדד ת"א-פיננסים נחלש ב-5.3%. מנגד, סקטור האנרגיה הפגין עמידות יחסית, כאשר מדד ת"א-אנרגיה ישראל ירד ב-0.5% בלבד ומדד ת"א-נפט וגז איבד 0.7%.
הבחירות במוקד: דפוס שחוזר על עצמו
החולשה היחסית של הבורסה המקומית בשבועות האחרונים אינה חריגה בפרספקטיבה היסטורית. מערכות בחירות בישראל מלוות לרוב בעלייה ברמת אי-הוודאות ובהתרחבות פרמיית הסיכון שמייחס השוק לנכסים המקומיים. בהתאם לכך, מדדי ת"א נוטים להציג בתקופות אלו ביצועי חסר ביחס למדדים המובילים בעולם.
עם זאת, הניסיון מלמד כי לאחר הבחירות, ובעיקר כאשר מתבהרת התמונה הפוליטית והכלכלית, הבורסה המקומית נוטה לצמצם את הפערים ואף להשיג חלק מהתשואה העודפת שנצברה בשווקים הגלובליים בתקופת אי-הוודאות. לפיכך, הירידות האחרונות משקפות בעיקר חששות לטווח הקצר ופחות שינוי מהותי בנתוני היסוד של החברות והמשק הישראלי.
ארה"ב: עליות בבורסה למרות זינוק בתשואות האג"ח
בניגוד למגמה בבורסה בת"א, שבוע המסחר בוול סטריט הסתיים בעליות שערים. מדד S&P 500 עלה בכ-1.2%, מדד Nasdaq100 הוסיף כ-0.25% ומדד Dow Jones התחזק בכ-0.9%. מנגד, מדד Russell 2000 ירד בכ-0.9% והגיע לשפל של כארבעה חודשים.
במהלך השבוע המשיכו מדדי S&P 500 ונאסד"ק 100 להיסחר סמוך לרמות שיא, למרות מספר גורמים שהכבידו על הסנטימנט. בראשם העלייה החדה בתשואות איגרות החוב הממשלתיות בארה"ב, כאשר תשואת האג"ח ל-10 שנים עלתה במהלך השבוע לרמה של 5.36%, הגבוהה ביותר מאז שנת 2002, לפני שהתמתנה מעט לקראת סיומו.
במקביל, מחיר הנפט מסוג Brent עלה לכ-105 דולר לחבית על רקע המתיחות הגיאופוליטית במזרח התיכון. העלייה במחירי האנרגיה הגבירה את החששות מהתחדשות הלחצים האינפלציוניים ומהאפשרות שהפד יידרש להותיר את הריבית ברמה גבוהה למשך תקופה ארוכה מהצפוי.
הפער בין ביצועי החברות הגדולות לחברות הקטנות המשיך לבלוט גם השבוע. בעוד שחברות הטכנולוגיה הגדולות המשיכו ליהנות מגידול בהשקעות בתחום הבינה המלאכותית, החברות הקטנות, הרגישות יותר לעלויות המימון, המשיכו לסבול מלחצי הריבית הגבוהה.
גם זרימות הכספים הצביעו על גישה זהירה מצד המשקיעים. קרנות המניות בארה"ב רשמו פדיונות נטו, בעוד שקרנות האג"ח נהנו מגיוסים משמעותיים, המשקפים את האטרקטיביות היחסית של שוק החוב בסביבת תשואות גבוהה.
אירופה ממשיכה לדשדש
באירופה נמשכה המגמה השלילית. מדד CAC 40 הצרפתי ירד בכ-1.2% ומדד DAX הגרמני איבד כ-0.6%, על רקע חששות פיסקליים, עליית מחירי האנרגיה והמשך הלחצים בשוקי האג"ח. מנגד, ביפן נרשמה מגמה חיובית יחסית, כאשר מדד Nikkei עלה בכ-1.1% והמשיך לבלוט בביצועיו מתחילת השנה.
מבט לשבוע הקרוב
השווקים ברחבי העולם יתמקדו השבוע בשני גורמים מרכזיים: נתוני האינפלציה בארה"ב ופתיחת עונת הדוחות הכספיים לרבעון השלישי.
במוקד יעמדו דוחות הבנקים הגדולים ובהם JPMorgan, Bank of America, Goldman Sachs ו .Citigroup- המשקיעים יבחנו את מגמות האשראי, הביקושים במשק האמריקאי והערכות הנהלות החברות לגבי המשך הצמיחה הכלכלית.
במקביל, נתוני האינפלציה שיתפרסמו במהלך השבוע ועשויים להשפיע באופן משמעותי על ציפיות הריבית ועל שוק האג"ח. נתון גבוה מהצפוי עלול להוביל לעלייה נוספת בתשואות וללחץ על שוקי המניות, בעוד שנתון מתון עשוי לתמוך בחזרת המשקיעים לנכסי סיכון.
השורה התחתונה
שבוע המסחר האחרון המחיש את הפער שנפתח בין השוק המקומי לשווקים המובילים בעולם. בעוד שוול סטריט ממשיכה להפגין חוסן למרות ריבית גבוהה, אינפלציה ותשואות אג"ח ברמות שלא נראו יותר משני עשורים, הבורסה בת"א מושפעת בעיקר מעליית אי-הוודאות המקומית לקראת הבחירות.
עם זאת, ההיסטוריה מלמדת כי דווקא בתקופות אלו נוטים להיווצר פערים זמניים בין ישראל לעולם, אשר ברבים מהמקרים נסגרים לאחר הבחירות ועם חזרת הוודאות לשווקים. בתקופה הקרובה צפויה התנודתיות להישאר גבוהה, אך תשומת הלב של המשקיעים תמשיך להיות מופנית הן להתפתחויות בזירה המקומית והן לנתוני המאקרו והריבית בארה"ב.
יש לציין כי מתחילת השנה מציג שוק המניות המקומי ביצועים חיוביים, אם כי התמונה מעורבת בהשוואה לשווקים בעולם. מדד ת"א-35 עלה בכ-11.85%, תשואה גבוהה מזו של הדאו ג'ונס ושל מדדי המניות המרכזיים בגרמניה ובצרפת. מנגד, S&P 500 עלה בכ-15.1% ונאסד"ק 100 בכ-22.9%. מדד ת"א-125 רשם עלייה מתונה יותר של כ-7.2%, אך עדיין הקדים את DAX הגרמני, שעלה בכ-2.4%, ואת CAC 40 הצרפתי, שירד בכ-1.4%.
עם זאת, מנקודת מבטו של המשקיע הישראלי חשוב להביא בחשבון גם את שער החליפין. מתחילת השנה נחלש הדולר בכ-4.2% מול השקל, ובכך נשחק חלק משמעותי מהתשואה של השקעה דולרית שאינה מגודרת. כך לדוגמה, עלייה של כ-15.1% ב-S&P 500 במונחים דולריים מתורגמת לתשואה של כ-10.3% במונחים שקליים - תשואה הנמוכה מהעלייה במדד ת"א-35.
תנועות משקיעים: הזרים מובילים את הרכישות, המוסדיים מגדילים חשיפה לטכנולוגיה
מחזור המסחר היומי הממוצע במניות בבורסה ומחוץ לבורסה הסתכם השבוע בכ-4.7 מיליארד שקל. המשקיעים הזרים היו הרוכשים נטו הגדולים ביותר בשוק המניות ורכשו מניות בהיקף של כ-672 מיליון שקל נטו. הרכישות התמקדו בעיקר במניות מענף הביטוח בהיקף של כ-266 מיליון שקל נטו, במניות מענף הביומד בהיקף של כ-150 מיליון שקל נטו ובמניות מענף הבנקים בהיקף של כ-140 מיליון שקל נטו. מנגד, הזרים מכרו מניות מענף הטכנולוגיה בהיקף של כ-331 מיליון שקל נטו.
רכישות הזרים במניות הבנקים בולטות במיוחד על רקע מגמת המכירות שאפיינה את פעילותם בענף בחודשים האחרונים. אף שהיקפי הרכישות עדיין מתונים יחסית, נראה כי הזרים שינו את תפיסתם כלפי מניות הבנקים, ומגמת המכירות הממושכת שאפיינה את פעילותם בענף נבלמה.
בקרב המשקיעים המוסדיים נרשמה השבוע מגמה מעורבת. המוסדיים מכרו קרנות סל בהיקף של כ-323 מיליון שקל נטו, לצד מכירות של מניות מענף הביטוח בהיקף של כ-175 מיליון שקל נטו ומניות מענף הביומד בהיקף של כ-162 מיליון שקל נטו. מנגד, הם המשיכו להגדיל את חשיפתם לענף הטכנולוגיה ורכשו מניות טכנולוגיה בהיקף של כ-308 מיליון שקל נטו, מה שמעיד על המשך האמון שלהם בענף גם לאחר ביצועיו החזקים מתחילת השנה.
במקביל, הציבור ממשיך להגדיל את החשיפה לשווקים הבינלאומיים באמצעות קרנות חוץ. במהלך השבוע רכש הציבור קרנות חוץ בהיקף של כ-195 מיליון שקל נטו, ומתחילת שנת 2026 הסתכמו רכישותיו בכ-3.5 מיליארד שקל נטו.
|
שוק |
סוג לקוח |
רכישות נטו במהלך שבוע המסחר (במיליוני ש"ח) |
רכישות נטו מתחילת 2026 (במיליוני ש"ח) |
|
מניות |
תושב חוץ |
672.3 |
3,431.4 |
|
מניות |
תושב ישראל - יחיד |
219.4 |
3,102.3 |
|
מניות |
מנהל תיקים/לקוח מנוהל על ידי מנהל תיקים |
134.2 |
3,248.1 |
|
מניות |
נוסטרו חבר מקומי |
8.0 |
-127.5 |
|
מניות |
קרן סל/עושה שוק בקרן סל |
-68.7 |
-5,058.2 |
|
מניות |
משקיע מוסדי מסוג קרן נאמנות |
-217.7 |
8,209.9 |
|
מניות |
תושב ישראל - תאגיד |
-345.0 |
-17,030.8 |
|
מניות |
קרן פנסיה/קופת גמל/חברת ביטוח |
-402.5 |
4,224.8 |
אחוז שינוי חושב לפי שער נעילה בתאריך 09-10-26 לעומת שערי נעילה בתקופות הבאות:
שבועי: 01-10-26 | מתחילת חודש : 30-09-26 | מתחילת שנה 2026: 31-12-25
|
קטגוריה |
מדד |
שער אחרון |
שינוי שבועי |
שינוי מתחילת חודש |
שינוי מתחילת שנה |
|
מדדי שווי שוק |
ת"א-125 |
3,925.8 |
-3.60% |
-3.68% |
7.16% |
|
מדדי שווי שוק |
ת"א-35 |
4,061.7 |
-3.71% |
-3.38% |
11.85% |
|
מדדי שווי שוק |
ת"א-90 |
3,518.2 |
-3.28% |
-4.69% |
-7.62% |
|
מדדי שווי שוק |
ת"א-SME60 |
1,218.9 |
-5.98% |
-7.95% |
-3.36% |
|
מדדים ענפיים |
ת"א-פיננסים |
10,470.5 |
-5.26% |
-5.74% |
16.04% |
|
מדדים ענפיים |
ת"א-נדל"ן |
1,268.9 |
-4.69% |
-5.54% |
-14.84% |
|
מדדים ענפיים |
ת"א-ביומד |
125.0 |
-7.68% |
-8.48% |
-2.56% |
|
מדדים ענפיים |
ת"א-טכנולוגיה |
2,107.6 |
-4.18% |
-3.49% |
7.68% |
|
מדדים ענפיים |
ת"א-נפט וגז |
2,889.0 |
-0.66% |
-0.93% |
-8.53% |
|
מדדים ענפיים |
ת"א תקשורת וטכנולוגיות מידע |
2,169.3 |
-1.96% |
-2.24% |
-12.00% |
|
מדדים ענפיים |
ת"א טק - עילית |
1,109.1 |
-4.37% |
-4.48% |
-1.66% |
|
מדדים ענפיים |
ת"א-בנייה |
1,671.6 |
-7.12% |
-7.76% |
-19.33% |
|
מדדים ענפיים |
ת"א-מניב ישראל |
1,271.8 |
-3.79% |
-4.96% |
-11.38% |
|
מדדים ענפיים |
ת"א בנקים |
7,896.0 |
-4.80% |
-4.00% |
1.48% |
|
מדדים ענפיים |
ת"א תשתיות |
3,783.9 |
-1.61% |
-3.15% |
5.35% |
|
מדדים ענפיים |
ת"א בטחוניות |
3,007.8 |
-7.84% |
-8.02% |
-23.70% |
|
מדדים ענפיים |
ת"א-אנרגיה ישראל |
3,225.4 |
-0.52% |
-2.73% |
- |
|
מדדים ענפיים |
ת"א אנרגיה מתחדשת |
2,826.2 |
-1.96% |
-5.53% |
- |
|
מדדים ענפיים |
ת"א תוכנה |
2,542.6 |
-3.31% |
-2.33% |
- |
|
מדדים ענפיים |
ת"א-ביטוח |
15,536.0 |
-5.99% |
-8.01% |
34.76% |
אי-הוודאות המקומית, החשש מהסלמה אזורית והלחצים בשוקי האג"ח בעולם הובילו לעליית תשואות לאורך העקום
שוק איגרות החוב בבורסה בת"א התנהל השבוע במגמה שלילית, כאשר הן האפיק הממשלתי והן האפיק הקונצרני רשמו ירידות שערים ועליית תשואות. ברקע למסחר עמדו העלייה ברמת אי-הוודאות המקומית, החשש מהסלמה אזורית והמשך הלחצים שנרשמו בשוקי האג"ח בעולם.
באפיק הממשלתי נרשמו ירידות לאורך רוב חלקי העקום, כאשר עיקר הלחץ התרכז במח"מ הארוך. מדד תל גוב-צמודות ירד השבוע בכ-0.77%, בהובלת מדד תל גוב-צמודות 10+ שירד בכ-1.78% ומדד תל גוב-צמודות 15+ שירד בכ-1.87%. גם באפיק השקלי נרשמו ירידות, כאשר מדד תל גוב-שקלי ירד בכ-0.35%, בעוד מדד תל גוב-שקלי 10+ איבד כ-1.22% מערכו במהלך השבוע.
בהתאם לכך, תשואת אג"ח ממשלת ישראל ל-10 שנים טיפסה במהלך השבוע ונסגרה ביום שישי ברמה של כ-4.21%, בעוד תשואת אג"ח ממשלת ישראל ל-3 שנים עלתה לכ-3.86%.
גם שוק האג"ח הקונצרני רשם שבוע של ירידות שערים. מדד תל בונד 20 צמודות ירד בכ-0.53%, מדד תל בונד 60 צמודות ירד בכ-0.46%, ומדד תל בונד צמודות ירד בכ-0.40%. באפיק השקלי ירדו מדד תל בונד שקלי בכ-0.41% ומדד תל בונד שקלי 5–10 בכ-0.71%, כאשר גם באפיק הקונצרני בלטה חולשה במח"מים הארוכים.
במקביל, שוקי האג"ח הממשלתיות בעולם התאפיינו השבוע בתנודתיות גבוהה על רקע עליית מחירי האנרגיה, החששות מהתמשכות הלחצים האינפלציוניים והציפיות להמשך מדיניות מוניטרית מרסנת. בארה"ב טיפסה התשואה על אג"ח ממשלת ארה"ב ל-10 שנים במהלך השבוע לכ-5.36%, הרמה הגבוהה ביותר מאז שנת 2002, לפני שנסוגה וסיימה את השבוע ברמה של כ-5.24%. לקראת סוף השבוע נרשמה התאוששות במחירי האג"ח האמריקאיות, בין היתר בעקבות ביקושים במכרזי האג"ח של ממשלת ארה"ב, כאשר התשואה ל-10 שנים ירדה ביום שישי בכ-3.3 נקודות בסיס.
גם באירופה נמשכו הלחצים בשוקי האג"ח. התשואה על אג"ח ממשלת גרמניה ל-10 שנים עלתה לרמה של כ-3.47%, אך האג"ח הגרמניות המשיכו ליהנות ממעמדן כנכס מקלט יחסי על רקע החששות מהמצב הפיסקלי בצרפת. מנגד, בצרפת המשיכו המשקיעים לעקוב אחר הגירעון התקציבי, היקף החוב הציבורי וצרכי הגיוס הגבוהים. התשואה על אג"ח ממשלת צרפת ל-10 שנים ירדה בסוף השבוע לכ-4.80%, אך נותרה ברמה גבוהה, בעוד שהמרווח מול אג"ח ממשלת גרמניה הסתכם בכ-133 נקודות בסיס. אף שהמרווח הצטמצם במהלך השבוע, הוא עדיין גבוה משמעותית מהרמות שנרשמו בתחילת ספטמבר ומעיד כי החששות מהסיכון הפיסקלי בצרפת טרם התפוגגו.
תשומת הלב של המשקיעים עוברת כעת למדד המחירים לצרכן לחודש ספטמבר, שיתפרסם ביום חמישי הקרוב. המדד צפוי לרדת בכ-0.3%, בעיקר בהשפעת ירידה עונתית במחירי הטיסות והנסיעות לחו"ל, ירידת מחירי הדלק והמשך השפעת התחזקות השקל. למרות המדד השלילי הצפוי, קצב האינפלציה השנתי צפוי לעלות לכ-1.8% לעומת 1.5% באוגוסט, בעוד שהאינפלציה ב-12 החודשים הקרובים צפויה לעמוד על כ-2.2%, מעט מעל מרכז יעד יציבות המחירים של בנק ישראל.
בסיכום השבוע, העלייה באי-הוודאות המקומית, החשש מהסלמה אזורית והלחצים שנרשמו בשוקי האג"ח בעולם הובילו לעליית תשואות ולירידות שערים בשוק האג"ח המקומי, כאשר עיקר הפגיעה נרשמה באיגרות החוב הארוכות. אף שהמדד הקרוב צפוי להיות שלילי, הוא מושפע במידה רבה מגורמים עונתיים ומצעדי מדיניות זמניים, ולכן בשלב זה לא נראה כי קיימת ציפייה להפחתת ריבית בישראל עד סוף שנת 2026.
אחוז שינוי חושב לפי שער נעילה בתאריך 09-10-26 לעומת שערי נעילה בתקופות הבאות:
שבועי: 01-10-26 | מתחילת חודש : 30-09-26 | מתחילת שנה 2026: 31-12-25
|
מדד |
שער אחרון |
שינוי שבועי |
שינוי מתחילת חודש |
שינוי מתחילת שנה |
|
תל בונד 20 צמודות |
434.2 |
-0.53% |
-0.65% |
2.07% |
|
תל בונד 40 צמודות |
414.5 |
-0.39% |
-0.48% |
3.14% |
|
תל בונד 60 צמודות |
426.3 |
-0.46% |
-0.56% |
2.67% |
|
תל בונד צמודות |
433.8 |
-0.40% |
-0.49% |
2.95% |
|
תל בונד צמודות 5-10 |
445.5 |
-0.68% |
-0.81% |
2.48% |
|
תל בונד שקלי 5-10 |
443.7 |
-0.71% |
-0.78% |
1.66% |
|
תל בונד שקלי 100 |
461.3 |
-0.35% |
-0.38% |
2.55% |
|
תל בונד שקלי-50 |
448.9 |
-0.39% |
-0.41% |
2.44% |
|
תל בונד תשואות צמודות |
474.0 |
-0.31% |
-0.40% |
4.35% |
|
תל בונד-לא צמודות |
426.0 |
-0.40% |
-0.43% |
1.69% |
|
תל בונד-צמודות 1-3 |
421.9 |
-0.08% |
-0.08% |
4.02% |
|
תל בונד-צמודות 3-5 |
425.3 |
-0.30% |
-0.37% |
3.11% |
|
תל בונד-צמודות A |
439.2 |
-0.30% |
-0.36% |
4.39% |
|
תל בונד-שקלי |
454.8 |
-0.41% |
-0.44% |
1.68% |
|
תל בונד-שקלי 1-3 |
483.2 |
-0.12% |
-0.07% |
3.05% |
|
תל בונד-שקלי 3-5 |
439.5 |
-0.43% |
-0.52% |
0.24% |
|
תל גוב-צמודות |
391.7 |
-0.77% |
-0.95% |
0.06% |
|
תל גוב-צמודות 2-5 |
317.5 |
-0.11% |
-0.17% |
2.93% |
|
תל גוב-צמודות 5-10 |
401.1 |
-0.73% |
-0.94% |
0.86% |
|
תל גוב-צמודות 10+ |
376.9 |
-1.78% |
-2.10% |
-4.72% |
|
תל גוב-צמודות 15+ |
365.3 |
-1.87% |
-2.17% |
-5.56% |
|
תל גוב-שקלי |
528.0 |
-0.35% |
-0.52% |
1.73% |
|
תל גוב-שקלי 0-2 |
377.1 |
0.09% |
0.11% |
3.22% |
|
תל גוב-שקלי 2-5 |
483.6 |
0.13% |
0.09% |
2.85% |
|
תל גוב-שקלי 5-10 |
521.6 |
-0.35% |
-0.58% |
1.47% |
|
תל גוב-שקלי 5+ |
672.2 |
-0.85% |
-1.17% |
0.39% |
|
תל גוב-שקלי 10+ |
511.9 |
-1.22% |
-1.61% |
-0.38% |
האוצר פתח את אוקטובר עם גיוסים גבוהים; פעילות מצומצמת בשוק גיוסי ההון והחוב
גיוסי הון
שוק גיוסי ההון התאפיין השבוע בפעילות מצומצמת. החברות פליינג ספארק ויסודות איתנים גייסו יחד כ-2.7 מיליון שקל במסגרת מימוש זכויות.
גיוסי חוב
בשוק החוב הקונצרני בלטה השבוע חברת מיכל פקדונות, שביצעה הרחבה של סדרה ב' וגייסה כ-0.5 מיליארד שקל.
גיוסי האוצר
הגירעון הממשלתי המצטבר ב-12 החודשים האחרונים נותר בספטמבר ברמה של כ-3.2% מהתוצר, בתמיכת העלייה בהכנסות המדינה. עד סוף ספטמבר בוצעו כ-69.7% מתקציב המדינה. משרד האוצר גייס מתחילת השנה כ-115 מיליארד שקל בשוק המקומי באמצעות הנפקות של איגרות חוב ממשלתיות. היקף הגיוסים המצטבר צפוי להגיע לכ-123 מיליארד שקל עד סוף אוקטובר, בדומה לתקופה המקבילה אשתקד.
תוכנית הגיוסים לחודש אוקטובר מסתכמת בכ-11.2 מיליארד שקל בארבע הנפקות שבועיות, כאשר הראשונה כבר בוצעה. מתוך הסכום הכולל, כ-6.5 מיליארד שקל (58%) מיועדים לאיגרות חוב שקליות לא צמודות, כ-3.8 מיליארד שקל (34%) לאיגרות חוב צמודות מדד וכ-0.9 מיליארד שקל (8%) לאיגרות בריבית משתנה.
מבחינת טווחי הפדיון, כ-9.15 מיליארד שקל (82% מתוכנית הגיוסים) מיועדים לסדרות לפדיון בשנים 2030–2037, בעוד שכ-2.05 מיליארד שקל (18%) מיועדים לסדרות הארוכות יותר, לפדיון בשנים 2047–2056.
דיסקליימר:
האמור לעיל מיועד לשימוש אישי בלבד ואין לעשות בו שימוש אחר כלשהו. אין לראות במידע האמור או בכל חלק ממנו משום המלצה או עצה לנהוג בדרך זו או אחרת, לרבות בכל הקשור לקבלת החלטות בתחום ההשקעות או משום מצג או התחייבות של הבורסה. הבורסה, עובדיה וכל מי שפועל בשמה או מטעמה אינה מתחייבת לשלמותו של המידע לעדכניותו או להתאמתו לצורך מסוים זה או אחר, והיא אינה אחראית לכל ליקוי, טעות, שגיאה, השמטה או אי דיוק שנפלו, במידע מכל סיבה שהיא. המסקנות והדעות המובאות לעיל אינן מחייבות את הבורסה והן בבחינת הבעת דעה בלבד. כל הזכויות שמורות לבורסה לניירות ערך בתל אביב בע"מ.