צוות המחקר של חברת המדדים אינדקס-VettaFi


14/10/2026

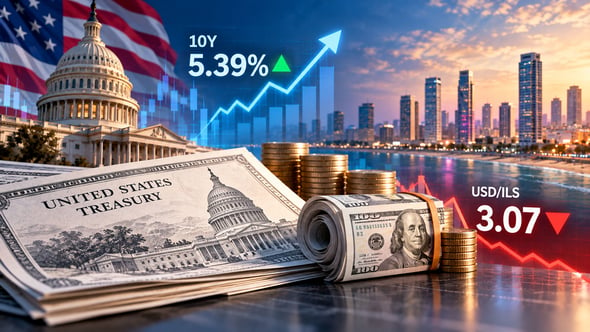 מדדים למתקדמים / קרדיט: אילוסטרציה – AI
שילוב חריג: תשואות אג״ח ארה״ב גבוהות, שער דולר/שקל נמוך
האם שילוב נתונים ייחודי של ריביות דולריות גבוהות ושער דולר/שקל נמוך, מייצר עיתוי כלכלי שלא הכרנו. לאחרונה, המשקיעים מוצאים עצמם בדילמה: תשואות איגרות החוב של ממשלת ארה"ב הגיעו לרמות שיא היסטוריות בתשואה לפדיון שלהן, כאשר התשואה ל-10 שנים חצתה את רף ה-5.4%. שוק האג"ח האמריקאי נחשב באופן מסורתי ל"נכס הבטוח בעולם", שכן הוא נהנה מהגיבוי המלא של הכלכלה הגדולה בעולם ויכול להוות עוגן מרכזי בתיקים של משקיעים מוסדיים ופרטיים בישראל ובעולם.
עבור המשקיע הישראלי, הבוחן חשיפה לנכסים אמריקאיים או דולריים, קיימת זווית נוספת ומשמעותית לא פחות: שער החליפין. כיום, הדולר נמצא ברמה היסטורית נמוכה ונסחר סביב שער של 3.07 שקלים לדולר. מפגש הנתונים הנוכחי – תשואות לפדיון הגבוהות מזה שנים באג"ח הממשלתי מחד, ושער דולר נמוך מאידך – מעלה את השאלה המקצועית האם מדובר בתזמון כלכלי מעניין לשינוי תמהיל תיק ההשקעות.
|
נתון כלכלי |
היום (אוקטובר 2026) |
לפני שנה (אוקטובר 2025) |
|
תשואת אג"ח ארה"ב ל-10 שנים |
5.39% |
4.27% |
|
שער דולר-שקל |
3.07 |
3.36 |
|
ריבית הפדרל ריזרב (Fed) |
4.00% |
4.50% |
נכון לתאריך: 14.10.2026
אג״ח ארה״ב כהגנה לתיק ההשקעות
שילוב אג"ח ממשלתי בתיק השקעות בעל רכיב מנייתי, יכול להוסיף רכיב הגנה אסטרטגי לתיק. הנתונים ההיסטוריים וההגיון הכלכלי, מראים כי לרוב מתקיימת קורלציה הפוכה היסטורית בין שוק המניות לאג״ח ממשלת ארה״ב. בעת ירידות חדות או טלטלות בשווקים, מתרחשת לעיתים קרובות תופעה של "בריחה לביטחון" (Flight to Safety), המזרימה ביקושים גבוהים לאג"ח האמריקאי. ביקוש זה מעלה את מחירי האיגרות ומייצר רווחי הון למחזיקים בהן, בדיוק כאשר התיק סופג ירידה - וזאת עוד לפני או ללא קשר לשינוי אפשרי בתוואי הריבית של הפדרל ריזרב.
עבור משקיע ישראלי הבוחר בחשיפה דולרית שאינה מגודרת שקל, פוטנציאל ההגנה בעת ירידות בשווקים עשוי להיות עוד יותר משמעותי, בגלל שילוב של שני כוחות שתורמים במקביל:
רווחי הון באג"ח: עליית מחירי האיגרות כתוצאה מהזינוק בביקוש לנכסי מקלט בתקופות משבר.
התחזקות היסטורית של הדולר: היסטורית, הדולר האמריקאי נוטה להתחזק מול השקל בעיתות מצוקה, אי ודאות בטחונית-מקומית או תנודתיות בשווקים הגלובליים.
רוח גבית ממשרד האוצר האמריקאי: תוכנית הרכישות החוזרות (Buybacks)
אל סביבת המאקרו הייחודית הזו מצטרף זרז משמעותי נוסף שכבר מורגש בשווקים. משרד האוצר האמריקאי הכפיל לאחרונה את תקרת הרכישות החוזרות שלו לאיגרות חוב ממשלתיות ארוכות טווח (לטווחי פדיון של 10 עד 30 שנה), לסכום של לפחות 4 מיליארד דולר לפעולה. מהלך זה, שנכנס לתוקף במחצית השנייה של השנה, מייצר השפעה ישירה וחיובית על מחזיקי איגרות החוב בטווחים הארוכים.
איך עולם המדדים מנגיש את ההשקעה באג״ח הדולרי?
כדי לאפשר למשקיעים לנצל את סביבת המאקרו הנוכחית באופן מותאם אישית, יצרה אינדקס משפחה של מדדים המציעים גישות שונות לאג״ח דולרי:
1. מדד אינדקס אג"ח ממשלת ארה"ב - מח"מ 10 קבוע
עבור משקיעים המחפשים מענה מתודי ועקבי לחשיפה לאג״ח ממשלת ארה״ב בטווח של 10 שנים. המדד כולל איגרות חוב של ממשלת ארה"ב בריבית קבועה, כאשר המשקולות מחושבים ומאוזנים מדי חודש כך שמח"מ המדד מקובע על 10 שנים בדיוק. מנגנון זה מבטיח שחלוף הזמן אינו שוחק את המח"מ, ומעניק למשקיע כלי עבודה מקצועי לחשיפה עקבית ושקופה.
2. מדד אינדקס אג''ח ממשלת ארה''ב - מח''מ דינמי
גישה מתקדמת וייחודית המתאימה את עצמה לתנאי הריבית בזמן אמת. המדד כולל אג"ח ממשלת ארה"ב, אך בניגוד למח"מ קבוע, משקולות המדד מחושבים כך שהמח"מ נקבע כמכפלה של תשואת אג"ח 10 שנים ב-3 (המח"מ לא יפחת מ-5 שנים ולא יעלה על 30 שנים).
הרציונל: ככל שהתשואות בשוק עולות, השקעה באג״ח הופכת להיות מעניינת יותר ובמצב זה, המדד יאריך את המח"מ שלו. מנגנון זה מאפשר "לנעול" תשואות גבוהות לזמן ממושך יותר בדיוק בנקודות הקיצון של השוק, תוך מיקסום פוטנציאל רווחי ההון כשהמגמה תתהפך והריביות ירדו.
3. מדד אינדקס מדינת ישראל דולר 5-10
עבור משקיעים ישראלים, הסיכון בהשקעה באג״ח ממשלת ישראל נמוכה, למעשה הדירוג הישראלי הוא דירוג מקסימאלי. לעומת זאת, המשקיעים הזרים, בוחנים את ישראל ביחס לחלופות אחרות ולכן התשואה על אג״ח ישראלי דולרי גבוהה יותר מאשר אג״ח דולרי של ממשלת ארה״ב או אג״ח של חברות יציבות.
המדד עוקב אחר איגרות חוב נקובות דולר המונפקות על ידי ממשלת ישראל, לטווחים בינוניים. השקעה זו נהנית מפרמיית הסיכון המקומית, מה שמתורגם לתשואה לפדיון גבוהה יותר ביחס לאג"ח המקביל בארה"ב, ועדיין מספקת את רכיב ההגנה המטבעי.
|
מדד |
תשואה לפדיון (אוקטובר 2026) |
מח"מ (שנים) |
|
אינדקס אג"ח ממשלת ארה"ב - מח"מ 10 קבוע |
5.39% |
10 |
|
אינדקס אג"ח ממשלת ארה"ב - מח"מ דינמי |
5.55% |
15.24 |
|
אינדקס מדינת ישראל דולר 5-10 |
5.94% |
5.96 |
נכון לתאריך: 14.10.2026
האם אנחנו לפני שינוי בתיקי ההשקעות?
הסביבה הכלכלית הנוכחית (אוקטובר 2026), מציגה תמונה כמעט חסרת תקדים: תשואות לפדיון בשיא של שנים הפוגשות שער דולר נמוך היסטורית, כל זאת עם רוח גבית אקטיבית של רכישות מצד האוצר האמריקאי. החזקת חשיפה דולרית בלתי מגודרת לאג"ח ממשלתי עשויה להעניק למשקיעים הגנה כפולה בתיקים הכוללים מניות: תשואה שוטפת שנתית גבוהה של מעל 5%, יחד עם פוטנציאל מהותי לרווחי הון ועליית ערך מטבעית במקרה של זעזועים בשווקים.
הערת אזהרה: תוכן זה מיועד למטרות אינפורמטיביות בלבד, ואינו נועד להוות ייעוץ השקעות, המלצה, שידול או חוות דעת. אינדקס עושה שימוש בכלי מחקר ועיבודי בינה מלאכותית. אינדקס מחקר ופיתוח מדדים בע"מ אינה אחראית לדיוק המידע או לשלמותו, והשימוש בו הוא על אחריות המשתמש הבלעדית. אין לראות במידע זה תחליף למסמכים הרשמיים של החברה. המידע לעיל אינו מהווה הצעה לרכישת יחידות בקרנות נאמנות, רכישת יחידות תעשה עפ“י תשקיף ודו“חות מיידיים שבתוקף בלבד. מתן המידע אינו מהווה תחליף לייעוץ המתחשב בנתוניו או בצרכיו של כל אדם.