שי זיגלמן, מנהל יחידת המחקר של בנק הפועלים


15/10/2026

 שי זיגלמן, מנהל יחידת המחקר של בנק הפועלים, צילום: אביב גוטליב
שורה תחתונה – מעלים את מחיר היעד ל-183 דולר ומותירים המלצת "תשואת יתר" בסיכון גבוה
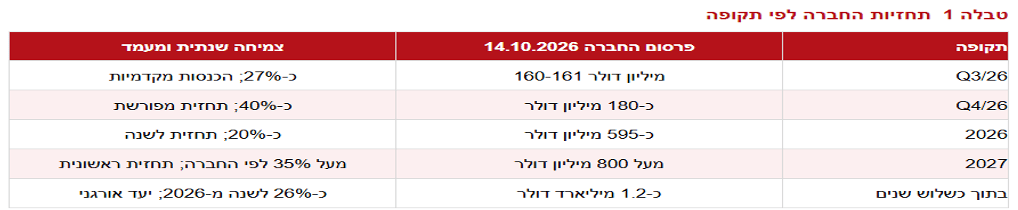
במפגש משקיעים שערכה קמטק אתמול, 14 באוקטובר, הציגה החברה תוכנית יעדים פיננסיים חדשה ותחזיות הכנסות לרבעון הרביעי ול-2027. הפרסום מחזק את הערכתנו לאחר דוחות הרבעון השני שההאצה תבוא לידי ביטוי במחצית השנייה: החברה צופה הכנסות של כ-180 מיליון דולר ברבעון הרביעי, צמיחה שנתית של כ-41%, ומדווחת על הזמנות של מעל 800 מיליון דולר מתחילת השנה. במקביל, הוצג יעד להכנסות אורגניות של כ-1.2 מיליארד דולר בתוך כשלוש שנים (פי 2 מתחזית 2026 החדשה) הגבוה ב-60% מתוכנית היעדים הקודמת, לצד שיפור של נקודת אחוז בשיעורי הרווחיות.
הצמיחה אמורה לנבוע מהרחבת הייצור אצל הלקוחות, מיותר בדיקות ומדידות בכל תהליך ומהגדלת פעילות השירותים והתוכנה. שיפור מתון ברווחיות התפעולית (36%-34%) בתחזית החברה החדשה ביחס לתחזית החברה הקודמת (35%-33%) סביר בעינינו לנוכח המשך ההשקעה בפיתוח. במודל אנו מניחים רווחיות תפעולית של כ-33.5% ב-2027, לעומת כ-29.2% ב-2026, ובהמשך שיפור הדרגתי.
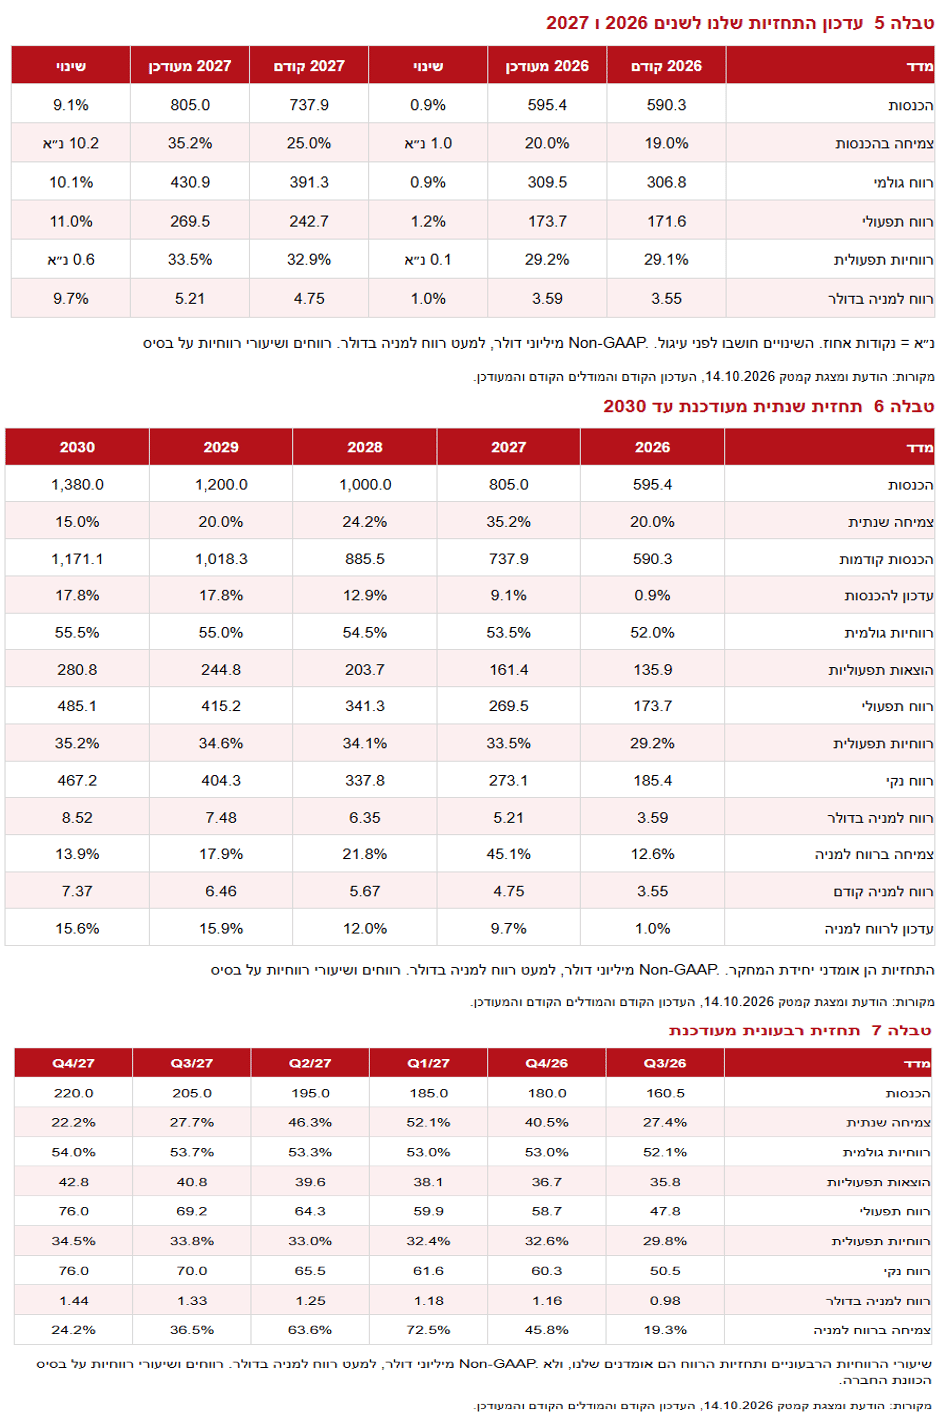
אנו מעלים את מחיר היעד למניית קמטק מ-168 ל-183 דולר, עלייה של כ-8.9%, בעקבות תחזית החברה לצמיחה של מעל 35% ב-2027, לעומת 25% במודל הקודם שלנו. אנו מעלים את תחזית ההכנסות לשנה הבאה בכ-9.1% לכ-805 מיליון דולר ואת תחזית הרווח Non-GAAP למניה בכ-9.7% לכ-5.21 דולר, צמיחה שנתית של כ-35.2% וכ-45.1%, בהתאמה. מחיר היעד מבוסס, ללא שינוי בשיטה, על מכפיל 32 לרווח החזוי ב-2027 ובתוספת הנכסים הנזילים למניה.
מנית קמטק נסחרת כעת במכפיל רווח של כ-26 לתחזיתנו לשנה הבאה ובמכפיל של כ-23 בנטרול המזומן, ומחיר היעד משקף אפסייד של כ-35%. להערכתנו, ההזמנות והעלייה בהכנסות מספקות בסיס מוצק יותר לתחזית, בעוד הירידה היומית במניה, כ-4.9% ובדומה למגמה בסקטור, משפרת את יחס הסיכון-סיכוי. אנו מותירים המלצת ״תשואת יתר״ בסיכון גבוה.
דוחות הרבעון השלישי, הצפויים בתחילת נובמבר, יהיו המבחן הקרוב להשפעת הגידול במכירות על הרווחיות וההוצאות. התלות בהשקעות הלקוחות, החשיפה לסין והצורך להוכיח את הצלחת המוצרים והפעילויות החדשות ממשיכים להצדיק סיכון גבוה.
ההכנסות המקדמיות והתחזיות החדשות
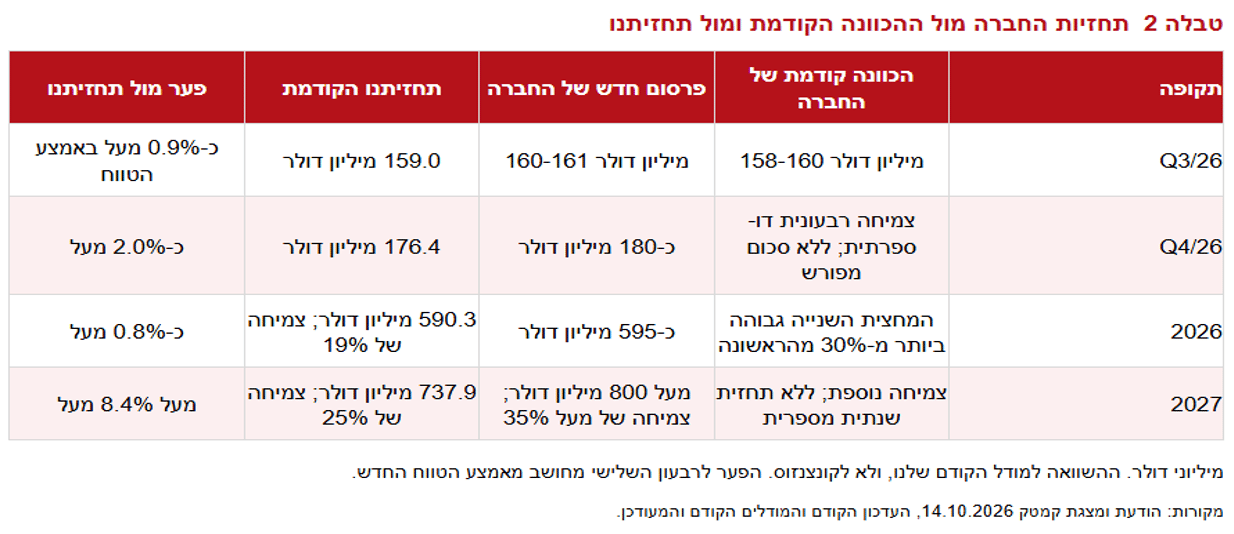
קמטק פרסמה הכנסות מקדמיות של 160-161 מיליון דולר ברבעון השלישי, צמיחה שנתית של כ-27%, לעומת הכוונה קודמת ל-158-160 מיליון דולר. לרבעון הרביעי צופה החברה הכנסות של כ-180 מיליון דולר, צמיחה שנתית של כ-41% ועלייה רבעונית של כ-12%. ההכנסות ב-2026 צפויות להסתכם בכ-595 מיליון דולר, צמיחה של כ-20%.
ל-2027 נמסרה תחזית ראשונית להכנסות של מעל 800 מיליון דולר ולצמיחה של מעל 35%. בנפרד הוצג יעד להכנסות אורגניות של כ-1.2 מיליארד דולר בתוך כשלוש שנים, המשקף צמיחה שנתית ממוצעת מחושבת של כ-26% ביחס ל-2026. שנת 2029 במודל שלנו היא קירוב שלנו לאופק שהציגה החברה.
השינוי העיקרי מול תחזיתנו הוא ב-2027
תחזית החברה ל-2026 גבוהה בכ-0.8% מתחזיתנו הקודמת, והתחזית לרבעון הרביעי גבוהה בכ-2.0%. העדכון מתון משום שכבר הנחנו האצה במחצית השנייה. לעומת זאת, רף ההכנסות ל-2027 גבוה ביותר מ-8.4% מתחזיתנו הקודמת, שעמדה על כ-738 מיליון דולר וצמיחה של 25%.
רמת הפעילות הצפויה בסוף השנה מסייעת להבין את תחזית הצמיחה. הכנסות רבעוניות של כ-180 מיליון דולר שקולות לכ-720 מיליון דולר בשנה, ורף של 800 מיליון דולר גבוה בכ-11% מסכום זה. כלומר, חלק מהצמיחה השנתית ב-2027 נובע מההאצה שכבר מתרחשת במהלך 2026. עדיין נדרשת התרחבות נוספת בשנה הבאה, אך היא מתחילה מרמת מכירות גבוהה יותר.
ההזמנות תומכות בהמשך הצמיחה
מתחילת השנה התקבלו הזמנות בהיקף של מעל 800 מיליון דולר, לעומת מעל 600 מיליון דולר שדווח באוגוסט, לאספקה ב-2026 וב-2027. מדובר בהזמנות שהתקבלו בתקופה ולא ביתרת הצבר, שכן חלקן כבר סופק והוכר בהכנסות. כ-80% מההזמנות קשורות לאריזות מתקדמות ומעל מחציתן הגיעו מקבלני אריזה ובדיקה במיקור חוץ, OSATs. היקף ההזמנות מחזק את תחזית השנה הבאה, אך אינו מבטל את הרגישות לעיתוי האספקות ולשינויים בתוכניות ההשקעה של הלקוחות.
יעד הכנסות גבוה ב-60% לצד המשך השקעה בפיתוח
התוכנית החדשה מחליפה את מודל ההכנסות של 750 מיליון דולר במודל של 1.2 מיליארד דולר, עלייה של 60%. הרווחיות הגולמית עולה מטווח של 54%-55% ל-55%-56%, והתפעולית מטווח של 33%-35% ל-34%-36%. לפי אמצעי הטווחים, הרווח התפעולי עולה מכ-255 מיליון דולר לכ-420 מיליון דולר, גידול של כ-64.7%.
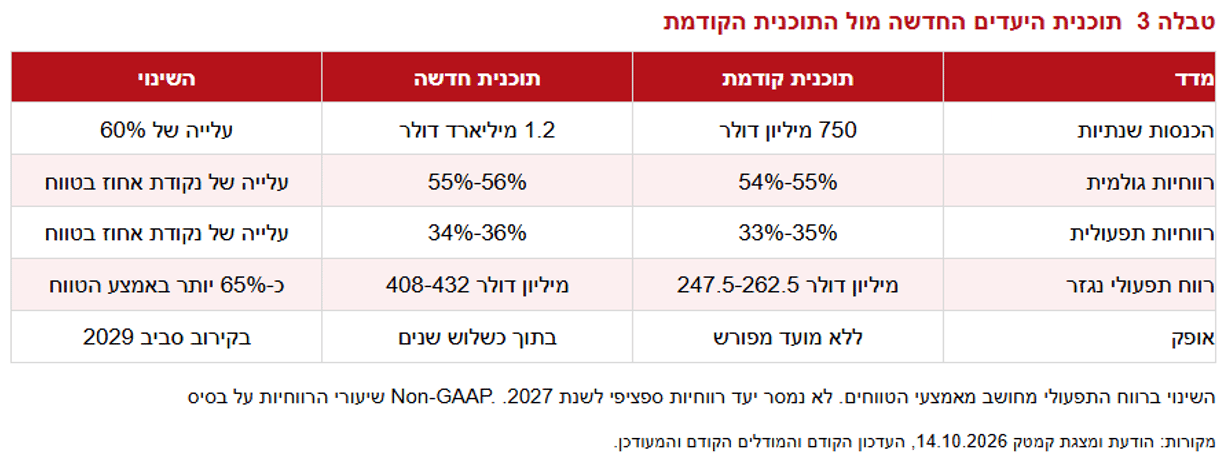
השיפור ברווחיות אמור לנבוע ממכירת מוצרים מתקדמים יותר ומהגידול בהכנסות, תוך ירידה במשקל הוצאות המכירה, ההנהלה והכלליות. המשך ההשקעה בטכנולוגיה מגביל את השיפור בשיעורי הרווחיות, אך נדרש כדי לשמר את כושר התחרות ולפתח מקורות הכנסה נוספים. לא נמסר יעד רווחיות ספציפי ל-2027. החברה מכוונת להוצאות מחקר ופיתוח Non-GAAP של כ-120 מיליון דולר בהיקף הכנסות של 1.2 מיליארד דולר, כ-10% מההכנסות, לעומת כ-58 מיליון דולר ב-2026, גידול של כ-107%. לצד הכפלת המכירות בקירוב, החברה מתכננת אפוא להכפיל גם את ההשקעה בפיתוח.
מורכבות הייצור מגדילה את הצורך בבדיקות ובמדידות
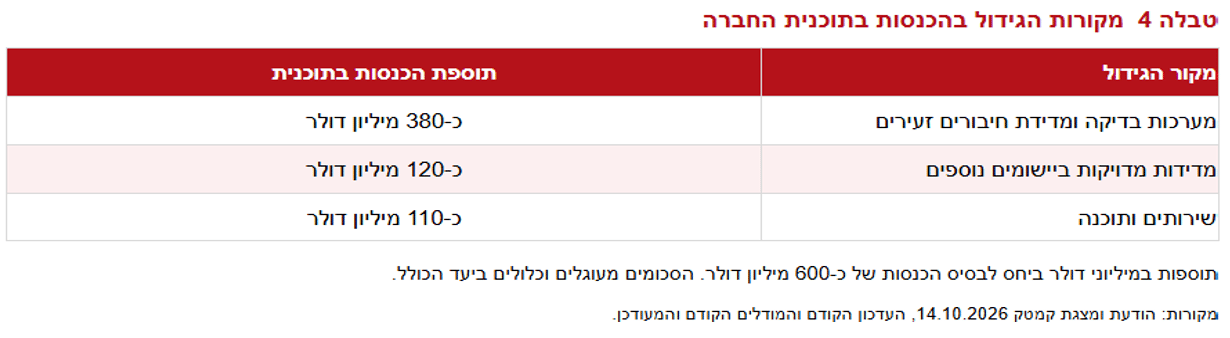
העלייה במספר השכבות בזיכרונות רחבי פס, HBM, בצפיפות החיבורים ובמורכבות האריזות מחייבת יותר בדיקות ומדידות בכל תהליך ייצור. ככל שהמארז מורכב ויקר יותר, עולה גם העלות של גילוי פגם בשלב מאוחר. קמטק נהנית לכן הן מהרחבת כושר הייצור אצל הלקוחות והן מעלייה בכמות הבדיקות הנדרשת לכל יחידה. החברה פירטה כיצד היא מתכננת להגדיל את ההכנסות מבסיס של כ-600 מיליון דולר לכ-1.2 מיליארד דולר: תוספת של כ-380 מיליון דולר ממערכות בדיקה ומדידת חיבורים זעירים, כ-120 מיליון דולר ממדידות מדויקות ביישומים נוספים וכ-110 מיליון דולר משירותים ותוכנה. הסכומים מעוגלים וכלולים ביעד הכולל.
השירותים והתוכנה אמורים להגדיל את ההכנסות החוזרות
החברה מכוונת להכנסות של כ-140 מיליון דולר משירותים ותוכנה, לעומת כ-28 מיליון דולר ב-2025, גידול של כ-400%, ולעלייה במשקלן מכ-6% לכ-12% מההכנסות. מכירת מוצרי תוכנה מתוכננת להתחיל ב-2027, על בסיס יכולות Visual Layer שנרכשה באפריל, גם ללקוחות שאינם משתמשים בציוד קמטק. המשמעות היא אפשרות להגדיל את ההכנסה מבסיס המכונות המותקן ולפנות ללקוחות נוספים, תוך הפחתת התלות היחסית במכירת מערכות חדשות. עם זאת, תחילת מכירת המוצרים והיקף האימוץ שלהם עדיין דורשים הוכחה.
המערכות החדשות תומכות בצמיחה ובשיפור הרווחיות
המעבר למערכות Eagle G5 ו-Hawk מאפשר לקמטק להגדיל את ההכנסות גם באמצעות עלייה במחיר הממוצע למערכת. להערכתנו, מערכות Eagle 3/4 נמכרות בכמיליון דולר, לעומת כ-1.2 מיליון דולר ל-Eagle G5, תוספת של כ-20%, וכ-2 מיליון דולר ל-Hawk, מחיר כפול מזה של המערכות הוותיקות. לכן, הגידול במשקל המערכות החדשות במכירות תומך בצמיחה מעבר לעלייה במספר המערכות הנמכרות. מערכות אלה מאופיינות גם ברווחיות גבוהה יותר, כך שהשינוי בהרכב המכירות צפוי לתמוך בשיפור הרווחיות הגולמית. ברווחיות התפעולית תורגש מנגד גם העלייה בהוצאות המחקר והפיתוח, המכירה והתמיכה בלקוחות.
המחיר הגבוה משקף שיפור ביכולות הבדיקה והמדידה ובתפוקת המערכות. Eagle G5 מציעה רגישות גבוהה יותר לזיהוי פגמים ויכולות משופרות לבדיקת שכבות החיווט ולמדידת החיבורים הזעירים בין השבבים. Hawk מיועדת לדרישות המורכבות של האריזות המתקדמות, ובהן זיכרונות HBM, ומשלבת בדיקה ברגישות גבוהה עם מדידה מדויקת. התפוקה הגבוהה מאפשרת ללקוח לבדוק יותר פרוסות סיליקון בזמן נתון, ולכן העלייה במחיר המערכת אינה מתורגמת בהכרח לעלייה דומה בעלות הבדיקה. שילוב יכולות AI לזיהוי ולסיווג פגמים מוסיף ערך ללקוח ומרחיב את אפשרויות החברה למכירת תוכנה ושדרוגים.
במקביל, קמטק נערכת לשינויים בשיטות החיבור בין השבבים. החברה מעריכה כי דורות HBM4 ו-HBM4e ימשיכו להשתמש בחיבורים זעירים, וחיישן הדור העשירי, המתוכנן ל-2027, נועד לאפשר מדידת חיבורים בגובה נמוך מ-5 מיקרון. לצד זאת, המעבר לחיבור ישיר בין שבבים, Hybrid Bonding, מציב דרישות מחמירות לניקיון המשטח ולדיוק החיבור ויוצר צורך בבדיקה ובמדידה לפני החיבור ואחריו. החברה מפתחת אפוא פתרונות הן להמשך שיפור הטכנולוגיה הקיימת והן לאימוץ שיטות החיבור הבאות.
פוטוניקה, המשלבת רכיבים אופטיים להעברת מידע, והתרחבות השימוש ב-AI לרכב, לרובוטיקה ולמכשירים אישיים עשויות להוסיף ביקוש לפתרונות החברה. עם זאת, לא נמסרה בעדכון תחזית הכנסות נפרדת חדשה מתחומים אלה. להערכתנו, התרומה המוחשית יותר בשנים הקרובות צפויה להגיע מהמשך ההשקעות באריזות מתקדמות וב-HBM, מהגדלת משקל המערכות החדשות ומצמיחת השירות והתוכנה; התחומים הנוספים מרחיבים את אפשרויות הצמיחה בהמשך.
המודל כולל שיפור הדרגתי ברווחיות
ב-2027 אנו מניחים גידול של כ-18.8% בהוצאות התפעוליות Non-GAAP, לעומת צמיחה של כ-35.2% בהכנסות. הרווחיות התפעולית עולה מכ-29.2% ב-2026 לכ-33.5%, שיפור של כ-4.3 נקודות אחוז. בהשוואה לרווחיות של כ-32.6% שאנו צופים ברבעון הרביעי של 2026, השיפור מתון יותר. בתוך 2027 ההכנסות עולות מכ-185 מיליון דולר ברבעון הראשון לכ-220 מיליון דולר ברביעי, גידול של כ-18.9%, בעוד ההוצאות התפעוליות עולות בכ-12.3%. הרווחיות הגולמית משתפרת מ-53.0% ל-54.0%, והתפעולית מכ-32.4% לכ-34.5%.
ל-2028-2030 אנו מניחים צמיחה בהכנסות של כ-24.2%, כ-20.0% וכ-15.0%, בהתאמה. ב-2029 ההכנסות מגיעות לכ-1.2 מיליארד דולר, עם רווחיות גולמית של 55.0% ותפעולית של כ-34.6%. ב-2030 הרווחיות התפעולית עולה לכ-35.2%, שיפור נוסף של כ-0.6 נקודת אחוז.
מה נבחן בדוחות בנובמבר? לאחר פרסום ההכנסות המקדמיות, עיקר המידע הנוסף בדוחות יהיה ברווחיות, בהוצאות ובתזרים המזומנים. נבחן האם העלייה במכירות משפרת את הרווחיות בהתאם להנחותינו, מהו קצב הגידול בהוצאות הפיתוח והמכירה, והאם נמסר מידע נוסף על האספקות וההזמנות ל-2027. מוקדי הסיכון נותרו שינוי בהשקעות הלקוחות, דחיית אספקות, תחרות, חשיפה לסין ולמגבלות יצוא, ועיכובים באישור מוצרים ובהרחבת פעילות התוכנה.
דיסקליימר: לעורך האנליזה אין עניין אישי בנושא. לבנק הפועלים בע"מ אין עניין אישי בנושא, מתן הייעוץ אינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]