עמית י.


15/10/2026

 מי הן החברות שעשויות להוביל? / קרדיט: אילוסטרציה – AI
הכסף כבר לא זול, ומישהו צריך לשלם את החשבון. במשך שנים התרגלו המשקיעים לעולם שבו הכסף היה זול יחסית. חברות יכלו ללוות כספים, להתרחב ולממן תוכניות צמיחה שאפתניות, לפעמים גם בלי להציג רווחים משמעותיים. אבל התנאים בשווקים משתנים, ופתאום היכולת לייצר מזומנים באופן עצמאי הופכת ליתרון תחרותי של ממש.
שוק האג"ח ממחיש היטב את השינוי. תשואת אג"ח ממשלת ארה"ב לעשר שנים טיפסה לאחרונה לשיא של 5.34%, הרמה הגבוהה ביותר מאז 2002. גם בבריטניה, ביפן ובמדינות אירופה נרשמה עלייה משמעותית בעלויות המימון לטווח ארוך.
מאחורי ההתייקרות עומדים כמה גורמים: אינפלציה עקשנית, מחירי אנרגיה גבוהים, גירעונות ממשלתיים גדולים ותיאבון כמעט בלתי מוגבל להשקעות בתשתיות בינה מלאכותית.
עבור חברות שתלויות בהלוואות כדי לצמוח, זו לא בדיוק בשורה משמחת. אבל עבור עסקים שמייצרים מספיק כסף כדי לממן את עצמם, זו עשויה להיות הזדמנות.
אחד הגורמים המעניינים ביותר ללחץ על שוקי ההון מגיע דווקא מהתחום החם ביותר בוול סטריט: הבינה המלאכותית.
אמזון, מיקרוסופט, אלפבית, מטא ואורקל משקיעות סכומי עתק בהקמת מרכזי נתונים, רכישת שבבים ופיתוח תשתיות מחשוב. לפי נתוני JPMorgan Asset Management ההוצאות על תשתיות בינה מלאכותית ומחקר ופיתוח בקרב ענקיות הענן הגיעו לכ-870 מיליארד דולר ב-12 החודשים האחרונים, לעומת כ-460 מיליארד דולר בשנת 2024.
הבעיה אינה בהכרח גובה ההשקעות. חלקן עשויות להניב רווחים עצומים בעתיד. אלא שככל שההוצאות גדלות, נשאר לחברות פחות כסף פנוי, וחלקן פונות לשוק החוב כדי לממן את המרוץ.
למעשה, חמש ענקיות הענן יחד עם אנבידיה גייסו השנה כ-320 מיליארד דולר באמצעות חוב. המשמעות היא שגם חברות הטכנולוגיה העשירות בעולם מתחרות עם ממשלות ועסקים אחרים על כספי המשקיעים. וכשכולם רוצים ללוות, הכסף נעשה יקר יותר.
כאן נכנס לתמונה אחד המדדים החשובים ביותר למשקיעים: תזרים מזומנים חופשי. במילים פשוטות, זהו הכסף שנשאר לחברה אחרי שהיא מממנת את הפעילות השוטפת שלה ואת ההשקעות הנדרשות בעסק.
חברה שמייצרת תזרים מזומנים חופשי גבוה יכולה להשתמש בו כדי להחזיר חובות, לחלק דיבידנדים, לרכוש מניות של עצמה או להשקיע בהזדמנויות חדשות. ובתקופה של ריבית גבוהה, הגמישות הזאת שווה הרבה.
למעשה, חברות שמייצרות מזומנים אינן צריכות לבקש רשות מהבנקים בכל פעם שהן רוצות לצמוח. והיתרון הזה עשוי להפוך למשמעותי במיוחד כשהמתחרות שלהן נאלצות למחזר חובות בריביות גבוהות יותר.
גם התמחור משחק תפקיד. כאשר אג"ח ממשלתית לעשר שנים מציעה תשואה של יותר מ-5%, המשקיעים עשויים להיות פחות מוכנים לשלם מחירים גבוהים עבור חברות שמבטיחות רווחים רק בעוד שנים רבות. זו אחת הסיבות לכך שמניות ערך וחברות רווחיות עשויות ליהנות מיתרון יחסי על פני מניות צמיחה יקרות.
אבל יש כאן מלכודת: תזרים מזומנים גבוה לא בהכרח הופך חברה להשקעה טובה. אם החברה מפסיקה להשקיע בעתיד שלה, סובלת מירידה בביקוש או עמוסה בחובות, אז המזומנים של היום עלולים להיעלם מחר.
מי שלא רוצים לנתח עשרות דוחות כספיים, קיימות קרנות סל המתמקדות בחברות בעלות תזרים מזומנים חופשי גבוה. ארבע מהן בולטות במיוחד, אך כל אחת משתמשת בשיטת בחירה שונה.
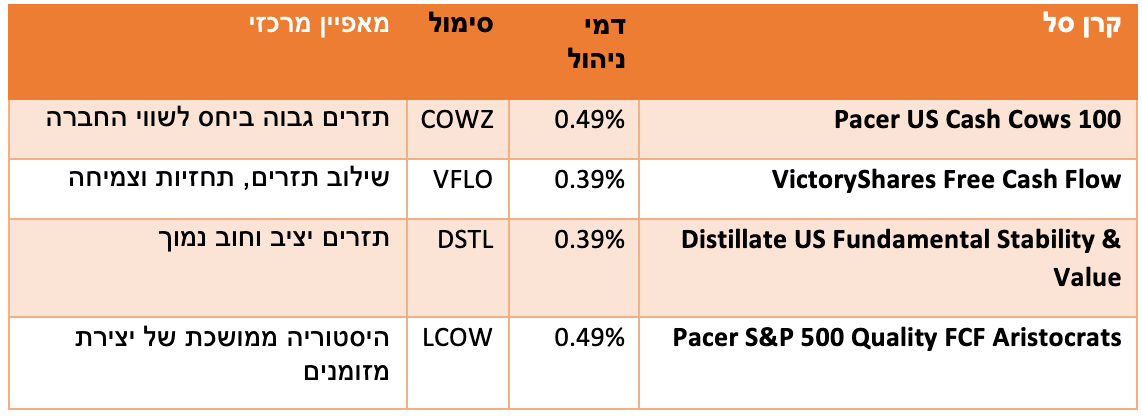
מבין הארבע, VFLO מציעה גישה מעניינת במיוחד. הקרן מחזיקה50 מניות ומשלבת בין תזרים מזומנים היסטורי, תחזיות עתידיות וצמיחה בהכנסות וברווחים.
בין החברות המופיעות בניתוח ההחזקות שלה נמצאות מיקרון וסנדיסק שעשויות ליהנות מההשקעות בתשתיות הבינה המלאכותית, לצד אדובי ואקסנצ'ר שעלולות דווקא להתמודד עם תחרות מצד הטכנולוגיה החדשה.
הקרן אינה חפה מסיכונים. החשיפה שלה למגזר האנרגיה מגיעה לכ-25%, ולכן ירידה חדה במחירי הנפט עלולה לפגוע בביצועים שלה. בנוסף, היא כבר עלתה בכ-30% מתחילת 2026, כך שחלק מהציפיות החיוביות עשוי להיות מגולם במחיר.
לעומתה, DSTL מתמקדת בחברות בעלות חוב נמוך ותזרים יציב יותר. היא מחזיקה בכ-100 חברות, ללא מניות שבעת המופלאות, ולכן עשויה להתאים למשקיעים שמעדיפים גישה שמרנית יחסית.
גם אסטרטגיית המזומנים אינה חסינה מפני הפתעות. אם האינפלציה תרד והריבית תחזור לרמות נמוכות, המשקיעים עשויים להעדיף שוב מניות צמיחה. אם ההשקעות בבינה מלאכותית יניבו תשואות גבוהות במיוחד, דווקא החברות שמוציאות כיום סכומי עתק עשויות להיות המנצחות הגדולות.
גם מיתון עלול לפגוע בתזרים של חברות שנחשבות יציבות, במיוחד בענפים מחזוריים כמו אנרגיה ותעשייה.
לכן, משקיעים צריכים לבחון לא רק כמה מזומנים החברה מייצרת היום, אלא גם האם היא תוכל להמשיך לייצר אותם בעוד חמש שנים, מה היקף החוב שלה וכמה הם משלמים עבור המניה.
בשורה התחתונה, שוק ההון עשוי להיכנס לתקופה שבה היכולת לממן צמיחה מתוך הפעילות העסקית תהיה חשובה לא פחות מקצב הצמיחה עצמו.
קרנות כמו VFLO ו-DSTL מציעות דרך להיחשף למגמה, כל אחת ברמת סיכון שונה. עם זאת, אין הכרח לוותר על מניות הטכנולוגיה כדי ליהנות ממנה. שילוב של חברות צמיחה עם חברות שמייצרות מזומנים באופן עקבי עשוי לסייע בפיזור הסיכונים.
אחרי שנים שבהן השוק התלהב בעיקר מהשאלה כמה חברה יכולה לצמוח, ייתכן שהגיע הזמן לשאול שאלה פשוטה יותר: כמה כסף היא באמת מצליחה להשאיר בקופה? כי בסופו של דבר הבטחות לצמיחה עתידית הן דבר נהדר, אבל כשהכסף מתייקר,צריך מזומנים כדי לשלם את החשבונות.
אין בכתוב כל המלצה לביצוע פעולה כלשהי, כולל רכישה/קנייה/החזקה של ניירות הערך המוזכרים בכתבה וכמו כן, הכותב אינו מחזיק בניירות הערך המוזכרים בכתבה. התוכן אינו מהווה תחליף לייעוץ השקעות המותאם לנתונים ולצרכים האישיים.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]