נטלי גרין


15/10/2026

 האינפלציה בארה״ב שוב מפתיעה לרעה / קרדיט: אילוסטרציה – AI
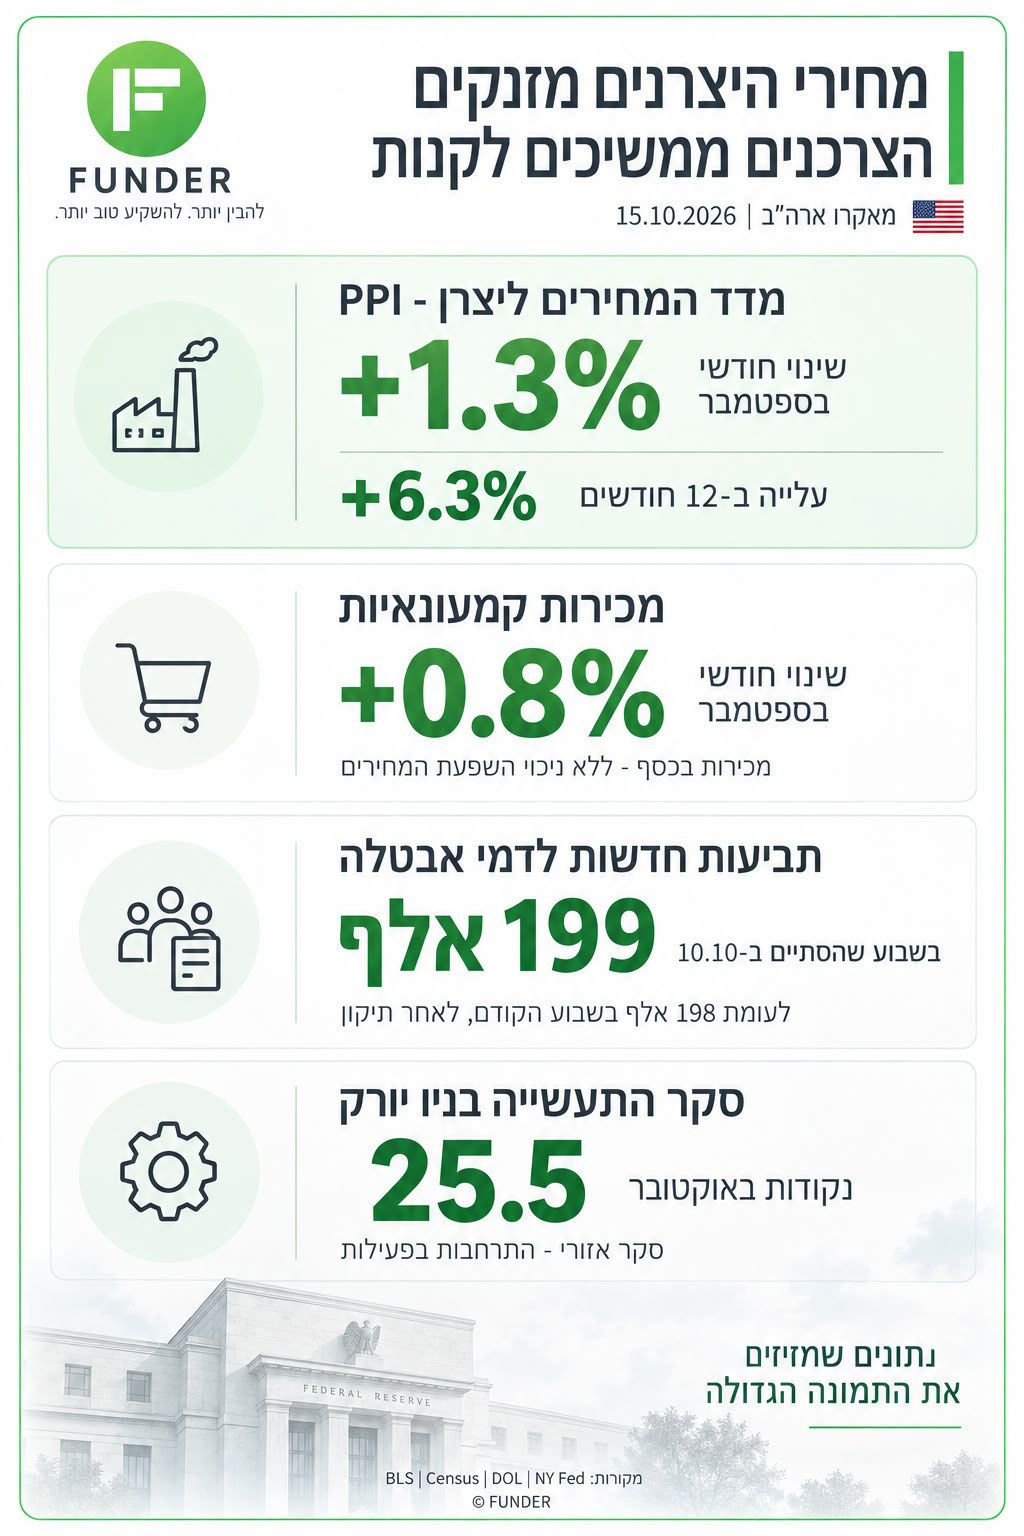
קרדיט: אילוסטרציה – AI
ארבעה נתונים כלכליים חדשים שהתפרסמו היום (חמישי, 15 באוקטובר 2026) בארה"ב מצביעים על שילוב מאתגר מבחינת הבנק המרכזי: האינפלציה ממשיכה להתחזק, אך הצריכה הפרטית ושוק העבודה אינם מציגים חולשה משמעותית.
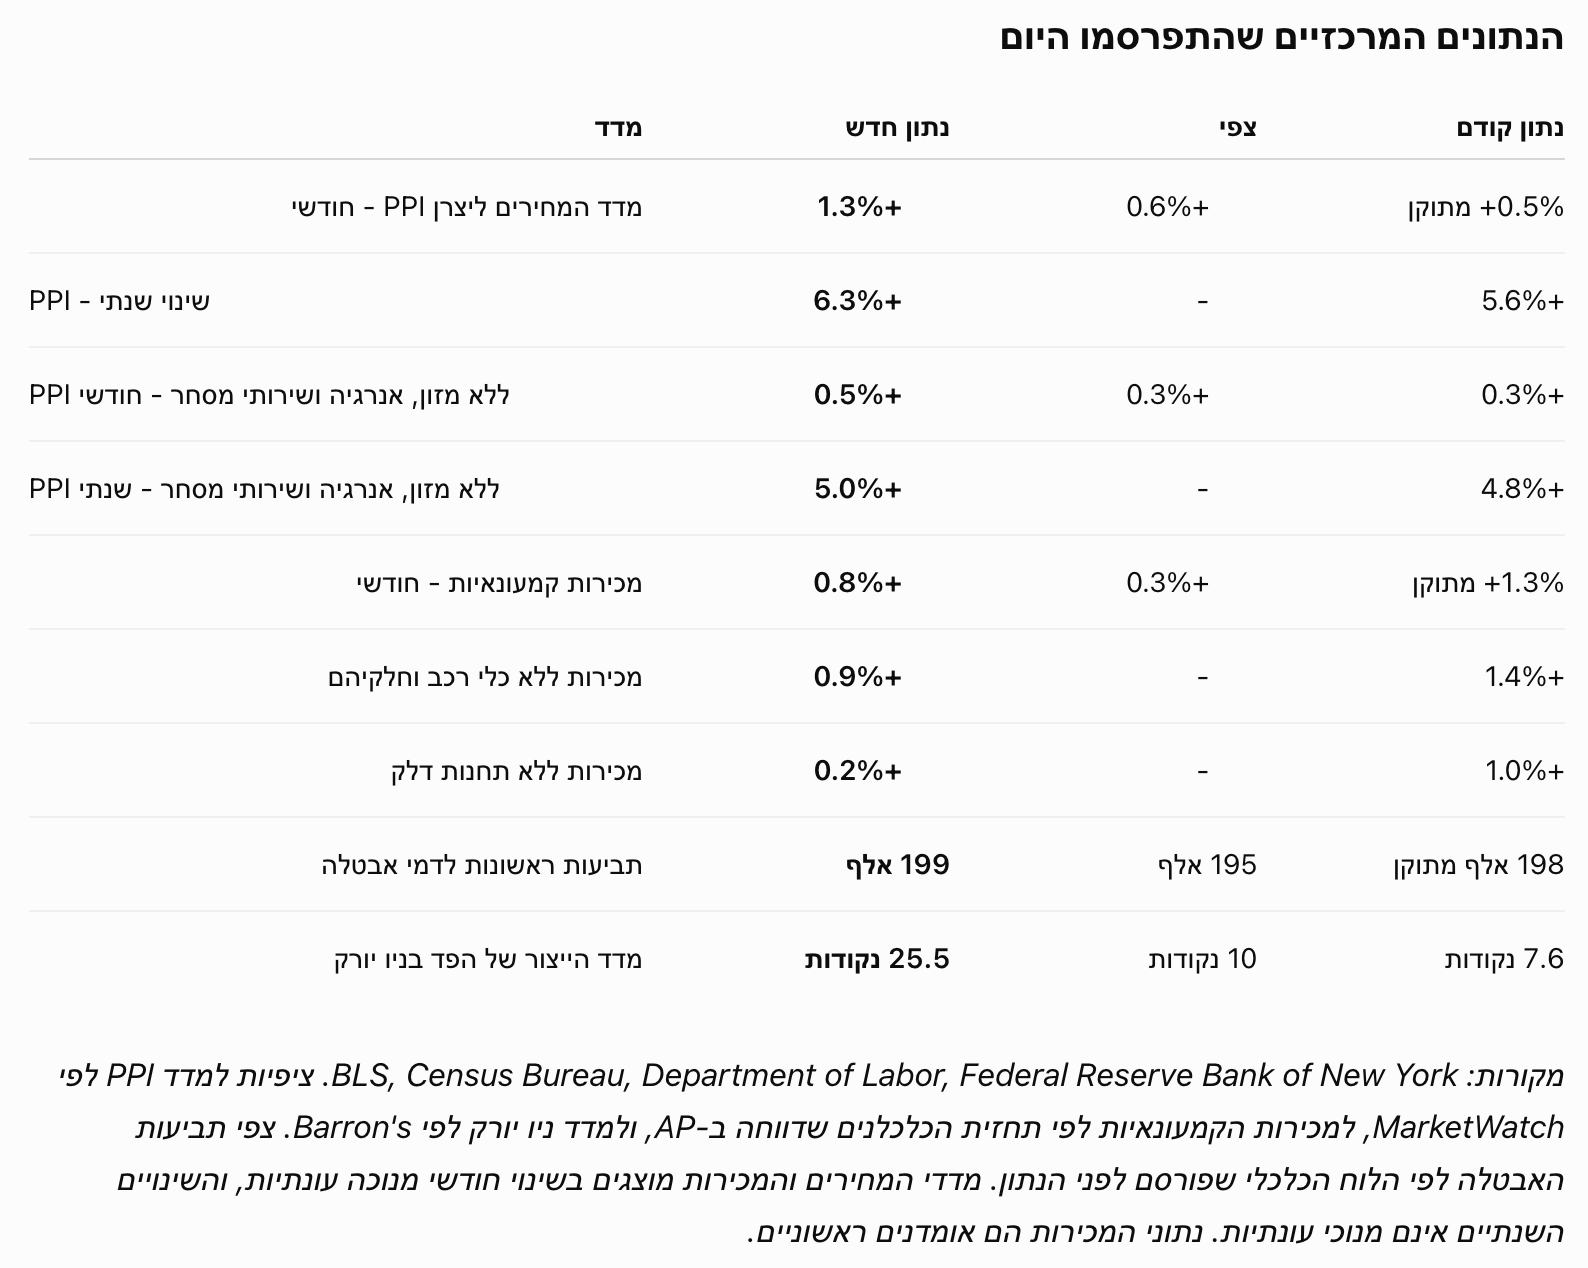
הנתון הבולט ביותר הוא מדד המחירים ליצרן (PPI), שזינק בספטמבר ב-1.3% בחישוב חודשי, לאחר התאמה עונתית, לעומת תחזית לעלייה של 0.6% בלבד.
מדובר בעלייה החודשית החדה ביותר מאז מרץ 2022, אז עלה המדד ב-1.7%.
בחישוב שנתי הגיע קצב העלייה של מחירי היצרנים ל-6.3%, לעומת 5.6% באוגוסט. זהו שיעור העלייה השנתי הגבוה ביותר מאז דצמבר 2022.
במקביל, לשכת מפקד האוכלוסין האמריקאית פרסמה נתון חיובי מהצפוי על המכירות הקמעונאיות. המכירות עלו בספטמבר ב-0.8%, לעומת תחזית לעלייה של 0.3%.
שני הנתונים אינם סותרים זה את זה: האינפלציה הגבוהה מגדילה את שווי המכירות בדולרים, גם כאשר כמות המוצרים והשירותים שנרכשים גדלה בקצב נמוך יותר.
הפרסומים מצטרפים למדד המחירים לצרכן מאתמול, שהצביע על האצת האינפלציה השנתית ל-3.7%.
הנתונים החדשים של מחירי היצרנים, המכירות הקמעונאיות ותביעות האבטלה פורסמו על ידי הגופים הממשלתיים הרלוונטיים, והם מתייחסים לתקופות מדידה שונות.
הדוח שפרסמה הלשכה לסטטיסטיקה של העבודה בארה"ב מצביע על עלייה רחבה בעלויות של מוצרים ושירותים.
מחירי המוצרים המיועדים לביקוש הסופי עלו בספטמבר ב-2.6%, העלייה החודשית החדה ביותר מאז החלה מדידת הסדרה בדצמבר 2009.
מחירי האנרגיה לביקוש סופי זינקו ב-10.8%, והיו אחראים ליותר מ-80% מהעלייה הכוללת במחירי המוצרים.
בתוך רכיב זה בולטת עלייה של 20.3% במחירי הבנזין.
גם מחירי הסולר, הדלק הסילוני, החשמל לצריכה ביתית והנפט הגולמי עלו.
מנגד, מחירי הביצים ירדו ב-39.7%, ירידה חדה אך נקודתית שאינה משנה את התמונה הכוללת.
אולם ההתייקרויות אינן מוגבלות לאנרגיה.
מחירי שירותים לביקוש סופי עלו ב-0.8%, כאשר מחירי שירותי הובלה ואחסנה עלו ב-3.4%.
מדד שירותי המסחר עלה ב-1.4%, בעיקר בעקבות התרחבות מרווחי המסחר בענפים מסוימים.
הנתון החשוב מבחינת המגמה האינפלציונית הוא המדד שאינו כולל מזון, אנרגיה ושירותי מסחר. מדד זה עלה בספטמבר ב-0.5%, לעומת 0.3% באוגוסט.
בחישוב שנתי הגיע קצב העלייה שלו ל-5%.
המשמעות היא שגם לאחר נטרול רכיבי המחירים התנודתיים ומרווחי המסחר, נמשכת עלייה משמעותית במחירי היצרנים.
זהו נתון שעשוי להדאיג את הפדרל ריזרב, משום שהוא מצביע על לחצי מחירים החורגים מההתייקרות הישירה של הדלק.
הדוח כולל נתונים מעניינים במיוחד על מחירי התשומות המשמשות בתהליכי ייצור.
מחירי המוצרים המעובדים המשמשים כתשומות לייצור עלו בספטמבר ב-2.5%, לאחר עלייה של 1.8% באוגוסט.
מחירי האנרגיה המעובדת עלו ב-10.2%.
מחירי המוצרים הלא מעובדים המשמשים כתשומות זינקו ב-8.4%, העלייה החודשית החדה ביותר בסדרה מאז פברואר 2022.
בתוך רכיב זה עלו מחירי הנפט הגולמי ב-28.3%.
הנתונים חשובים משום שהם משקפים עלויות שחברות משלמות בשלבים מוקדמים יחסית של שרשרת הייצור.
כאשר מחירי התשומות עולים במהירות, חברות נדרשות לבחור בין העלאת מחירי המכירה לבין ספיגת חלק מהעלויות באמצעות פגיעה בשולי הרווח.
אין פירוש הדבר שכל ההתייקרויות יתגלגלו אוטומטית לצרכן. מידת הגלגול תלויה בביקוש, בתחרות ובחוזי האספקה של כל חברה.
עם זאת, הנתונים מלמדים שלחצי המחירים עדיין קיימים גם בשלבים שבהם המוצר טרם הגיע לצרכן הסופי.
ה-BLS עדכן גם את נתוני החודשים הקודמים.
העלייה החודשית במדד המחירים ליצרן באוגוסט עודכנה ל-0.5%, לעומת 0.4% בפרסום המקורי.
האינפלציה השנתית באוגוסט עודכנה ל-5.6%, לעומת 5.4% בפרסום הקודם.
המשמעות היא שנקודת הפתיחה של נתוני ספטמבר הייתה גבוהה מכפי שדווח תחילה.
למרות התיקון, העלייה החודשית של 1.3% בספטמבר חריגה גם ביחס לקצב ההתייקרויות שנרשם בחודשים האחרונים.
לצד נתוני האינפלציה המדאיגים, דוח המכירות הקמעונאיות שפרסמה לשכת מפקד האוכלוסין האמריקאית מצביע על המשך עלייה בהוצאות הצרכנים.
המכירות בספטמבר הסתכמו ב-745 מיליארד דולר, עלייה של 0.8% לעומת אוגוסט ושל 6.3% לעומת ספטמבר 2025.
מדובר בעלייה משמעותית ביחס לציפיות הכלכלנים ל-0.3%.
גם נתוני אוגוסט עודכנו כלפי מעלה: העלייה החודשית תוקנה מ-1.1% ל-1.3%.
כלומר, לפחות במונחים כספיים, הקמעונאים האמריקאים ממשיכים להציג פעילות גבוהה יחסית.
עם זאת, חשוב להדגיש שהנתונים מנוכי עונתיות אך אינם מותאמים לשינויים במחירים.
כאשר מחירי המוצרים עולים, גם סכום המכירות הכולל עשוי לעלות ללא גידול מקביל בכמות המוצרים שנמכרו.
הפער בין נתוני המכירות הכוללים לבין הנתונים בניכוי תחנות הדלק מדגים היטב את התופעה.
המכירות בתחנות הדלק זינקו בספטמבר ב-6.4%.
בניכוי תחנות הדלק, העלייה במכירות הקמעונאיות הסתכמה ב-0.2% בלבד.
גם המכירות בניכוי כלי רכב ותחנות דלק עלו ב-0.2%.
נתונים אלה אינם מוכיחים ירידה בצריכה הריאלית, אך הם מבהירים שחלק משמעותי מהעלייה הכספית במכירות נובע מענפים המושפעים מהתייקרות האנרגיה.
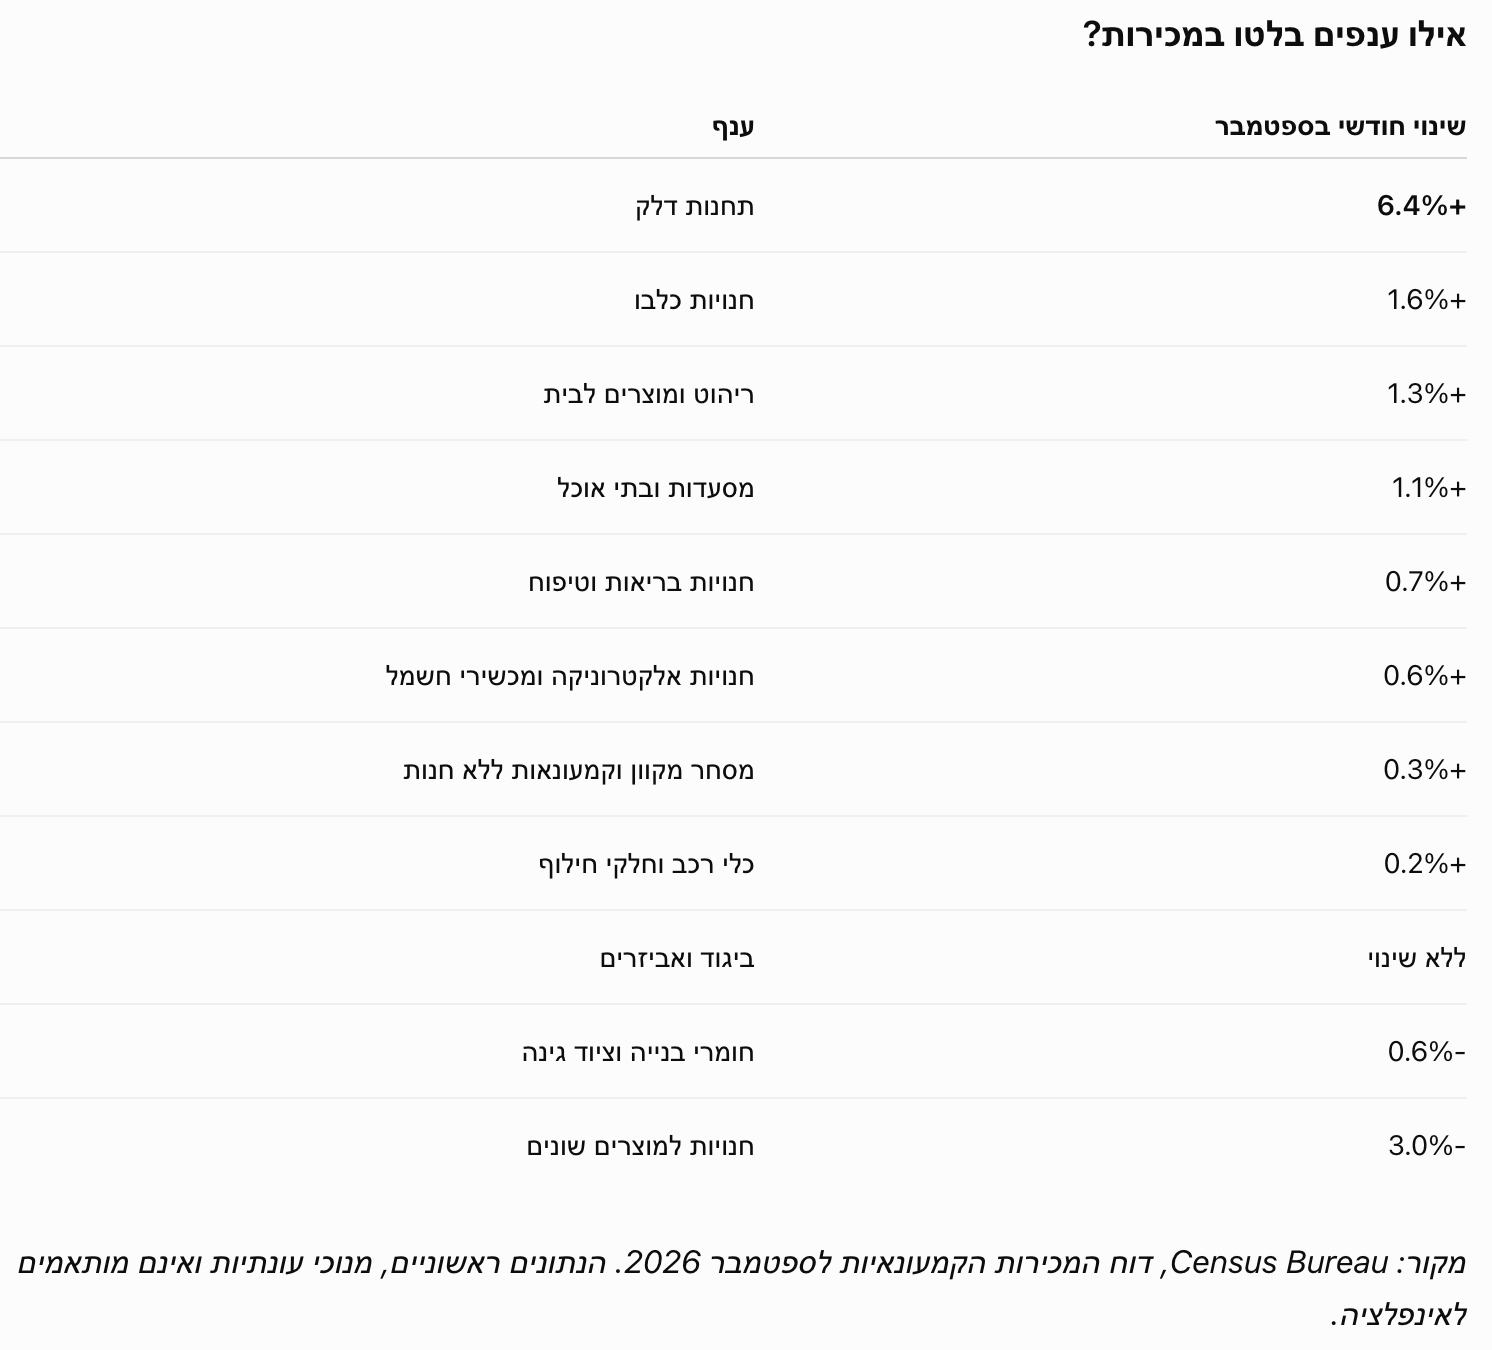
העלייה במכירות המסעדות ובתי האוכל מעניינת במיוחד, משום שהיא מצביעה על המשך הוצאות גם בתחום שאינו נחשב לצריכת מוצרים חיוניים בלבד.
עם זאת, גם נתון זה כולל השפעות של שינויי מחירים.
מכירות המסעדות הן רכיב השירותים היחיד שנכלל בדוח המכירות הקמעונאיות, שאינו מכסה את מרבית השירותים במשק האמריקאי.
נתון נוסף שהתפרסם היום הוא מספר התביעות הראשונות לדמי אבטלה.
לפי משרד העבודה האמריקאי, בשבוע שהסתיים ב-10 באוקטובר הוגשו 199 אלף תביעות חדשות, לעומת 198 אלף בשבוע הקודם, לאחר תיקון.
לפני התיקון עמד נתון השבוע הקודם על 197 אלף.
הממוצע הנע לארבעה שבועות עלה ב-250 תביעות והגיע ל-198,500.
מספר מקבלי דמי האבטלה המתמשכים ירד ב-4,000 והסתכם ב-1.71 מיליון בשבוע שהסתיים ב-3 באוקטובר.
שיעור האבטלה המבוטחת נותר ללא שינוי, ברמה של 1.1%.
הנתונים מצביעים על כך שמספר העובדים המגישים תביעות חדשות לדמי אבטלה נותר נמוך יחסית.
יש להבחין בין נתון זה לבין קצב גיוס העובדים: תביעות אבטלה נמוכות מלמדות בעיקר על היקף מוגבל של פיטורים, ואינן מבטיחות שחברות מרחיבות את כוח האדם שלהן.
מבחינת הפד, מדובר בנתון נוסף שאינו מצביע על הידרדרות מהירה בשוק העבודה, למרות סביבת הריבית הגבוהה.
גם סקר הייצור של הבנק הפדרלי של ניו יורק, Empire State Manufacturing Survey, סיפק היום נתון חזק.
המדד המרכזי של הסקר זינק באוקטובר ל-25.5 נקודות, לעומת 7.6 נקודות בספטמבר.
זהו הנתון הגבוה ביותר מאז דצמבר 2021.
מדד ההזמנות החדשות עלה מ-2.0 ל-23.2 נקודות, ומדד המשלוחים עלה ממינוס 3.2 ל-13.1 נקודות.
גם מדד ההזמנות שטרם סופקו עלה, והגיע ל-14.0 נקודות.
מנגד, זמני האספקה התארכו, וזמינות התשומות המשיכה להידרדר.
מדד זמינות האספקה ירד למינוס 15.1 נקודות, רמתו הנמוכה ביותר מאז יוני 2022.
מדד המחירים שמשלמות החברות נותר גבוה, ברמה של 59.5 נקודות, ומדד מחירי המכירה עלה ל-30.6 נקודות.
ריצ'רד דייץ, יועץ מחקר כלכלי בבנק הפדרלי של ניו יורק, ציין בהודעת הבנק כי פעילות הייצור במדינת ניו יורק התרחבה משמעותית באוקטובר, בעוד קצב ההתייקרויות נותר גבוה.
יש לזכור כי מדובר בסקר אזורי המבוסס על תשובות מנהלים בתעשייה, ולא במדידה ישירה של היקף הייצור בכל ארה"ב.
אולם בשילוב נתוני מחירי היצרנים, הסקר מחזק את התמונה של פעילות תעשייתית המתרחבת לצד המשך לחצי מחירים.
ארבעת הפרסומים מציבים בפני הפדרל ריזרב תמונה מורכבת.
מצד אחד, האינפלציה במחירי היצרנים גבוהה משמעותית מהצפוי, ולחצי המחירים ניכרים גם ברכיבים שאינם קשורים ישירות לאנרגיה.
מצד שני, הצריכה הקמעונאית ממשיכה לעלות במונחים נומינליים, מספר התביעות החדשות לדמי אבטלה נותר נמוך יחסית, והפעילות התעשייתית באזור ניו יורק התרחבה בקצב משמעותי.
שילוב הנתונים עשוי לחזק את ההערכות שהפד יידרש לשמור על מדיניות מוניטרית מרסנת, ואולי אף להעלות את הריבית פעם נוספת.
עם זאת, אין להסיק מהנתונים שהעלאת ריבית באוקטובר ודאית.
מדד המחירים ליצרן אינו זהה למדד PCE, המשמש את הפד לבחינת יעד האינפלציה שלו, והמעבר מעליית מחירי התשומות לעליית המחירים לצרכן אינו אוטומטי.
כמו כן, העלייה במכירות הקמעונאיות אינה מספקת לבדה תמונה מלאה של מצב הצריכה הריאלית.
לפי נתונים שדווחו היום ב-MarketWatch, גם לאחר פרסום מדד PPI הגבוה מהצפוי, ההסתברות הגלומה בשוק להעלאת ריבית כבר באוקטובר עמדה על כ-29%, כך שהמתנה לדצמבר נותרה אפשרות מרכזית.
מדובר בתמחור שוק במועד המדידה, ולא בתחזית רשמית של הפד.
הנתונים החדשים עשויים להשפיע על הערכת הרווחיות של חברות ועל תמחור הנכסים הפיננסיים.
עבור חברות תעשייה, תחבורה וקמעונאות, העלייה החדה במחירי האנרגיה והתשומות מגדילה את העלויות.
חברות שמסוגלות להעלות את מחירי המכירה מבלי לאבד לקוחות עשויות להתמודד טוב יותר עם סביבת המחירים הנוכחית.
חברות הפועלות בשווקים תחרותיים, שבהם קשה להעלות מחירים, עלולות לסבול משחיקה בשולי הרווח.
בשוק האג"ח, נתוני אינפלציה גבוהים מהצפוי עשויים לתמוך בציפיות לריבית גבוהה לאורך זמן. עם זאת, תשואות האג"ח הארוכות מושפעות גם מציפיות לצמיחה, מפרמיית הטווח ומביקוש לנכסים בטוחים, ולכן הן אינן חייבות לעלות בעקבות כל נתון אינפלציה גבוה.
מבחינת שוק המניות, הנתונים מחזקים את החשיבות של בחינת הרווחיות התפעולית, יכולת התמחור ורמת החוב של החברות.
נתוני היום מצביעים על כלכלה אמריקאית שעדיין מפגינה עמידות, אך מתמודדת עם האצה משמעותית במחירים.
מדד המחירים ליצרן זינק ב-1.3%, יותר מכפול מהצפוי, והאינפלציה השנתית הגיעה ל-6.3%.
המכירות הקמעונאיות עלו ב-0.8%, אך ללא תחנות הדלק הסתכמה העלייה ב-0.2% בלבד.
מספר התביעות הראשונות לדמי אבטלה נותר מתחת ל-200 אלף, ומדד התעשייה בניו יורק זינק לרמתו הגבוהה ביותר מאז דצמבר 2021.
הנתונים החדשים מחזקים את ההערכה שהמאבק באינפלציה עדיין רחוק מסיום, אך אינם מספקים לפד תשובה חד-משמעית באשר לעיתוי העלאת הריבית הבאה.