מוטי קפלן, כתב הנדל"ן של FUNDER


19/10/2026

 מלכודת ״הכסף הבטוח״ / קרדיט: אילוסטרציה – AI
להלן עיקרי הדיווח אודות שיעורי הריביות פיקדונות, עו"ש ואשראי של המערכת הבנקאית.
פירוט מלא ניתן למצוא ב"קו המשווה" באתר בנק ישראל.
יתרות עו״ש - בזכות ללקוחות פרטיים בחודש אוגוסט עמדו על 236 מיליארדי ש"ח
פיקדונות (ריבית קבועה ומשתנה)
בחודש ספטמבר סך הפיקדונות של משקי הבית שהופקדו – כ- 32.7 מיליארד ש"ח .
רוב הפיקדונות היומיים ניתנים בריבית משתנה, ריבית ממוצעת 0.72%.
פיקדונות שבועיים גם כן ניתנים לרוב בריבית משתנה, מנעד הריביות על פיקדונות
שבועיים בריבית משתנה – 0.02%-2.57% , הריבית הממוצעת היא 2.02%.
פיקדונות לתקופה של 6-12 חודשים (כולל פיקדונות שנתיים), ניתנים לרוב בריבית קבועה, ממוצע המערכת הוא 3.54%.
הלוואות פריים - ממוצע הריביות הוא 7.93%. טווחי הריביות על הלוואות- 3.79%-16.34%.
משכנתאות
המשכנתאות ירדו בספטמבר ב־20.5%, אבל שוק האשראי ממשיך להיות פעיל מאוד.
היקף המשכנתאות לדיור הסתכם בספטמבר 2026 ב־8.66 מיליארד שקל, ירידה של 20.5% לעומת אוגוסט, כך עולה מנתוני בנק ישראל. ואולם, בהתאחדות יועצי המשכנתאות מסבירים כי מדובר בירידה עונתית הנובעת מחגי תשרי וממיעוט ימי העבודה, ולא מהיחלשות הביקוש. למעשה, היקף המשכנתאות הממוצע ליום עסקים דווקא עלה בכ־3%, מ־520 מיליון שקל באוגוסט ל־536 מיליון שקל בספטמבר. מתחילת השנה הגיע היקף המשכנתאות לדיור ל־88.3 מיליארד שקל, עלייה של 12% לעומת התקופה המקבילה אשתקד. בהתאחדות מדגישים כי שוק המשכנתאות ממשיך להפגין עוצמה, בניגוד לחולשה הניכרת בעסקאות הנדל"ן החדשות. שוק הדיור נחלש, המשכנתאות בשיא עסקאות העבר ממשיכות להזרים מיליארדים.
הסתירה בנתוני השוק
הפער בין היקפי המשכנתאות הגבוהים לבין ההאטה במכירת דירות חדשות מוסבר, בין היתר, במימוש עסקאות שנחתמו בעבר במסגרת מבצעי המימון של הקבלנים, ומבשילות כעת לנטילת משכנתאות בפועל. במקביל, נרשם שינוי בתמהיל ההלוואות: משקל מסלול הפריים עלה מ־24% ל־26%, בעוד שמשקל המסלולים צמודי המדד נותר בשפל של 8% בלבד. הריבית המשוקללת ירדה קלות מ־4.38% ל־4.35%, ומשקל הלוואות הגישור ירד ל־12.8%. בהתאחדות יועצי המשכנתאות מדגישים כי למרות היציבות בשוק האשראי, על הלווים להקפיד על תמהיל משכנתה מאוזן ועל החזרים התואמים את יכולתם הכלכלית, ולא להסתמך על ציפיות להמשך ירידת הריבית.
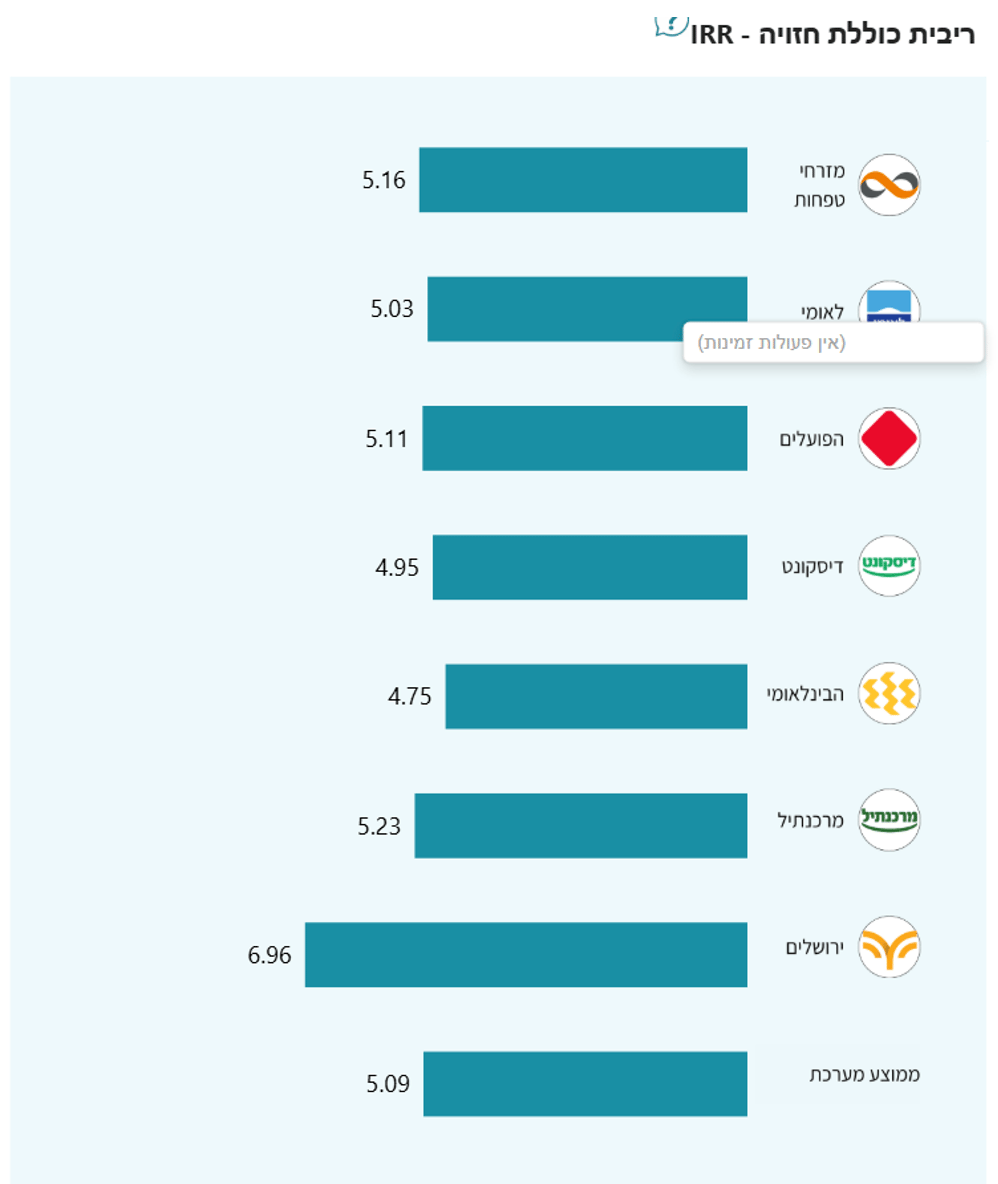
איפה המשכנתא הזולה ואיפה היקרה?
מדד IRR (Internal Rate of Return – (שיעור תשואה פנימי) במשכנתאות הוא כלי פיננסי המחשב את העלות האמיתית והכוללת של המשכנתא לאורך כל תקופת ההלוואה. המדד מגלם בתוכו לא רק את הריבית הנקובה, אלא גם עמלות, הוצאות נלוות ואת לוח הסילוקין המלא, ומספק מספר אחד שמייצג את "מחיר הכסף". ככל שמדד ה-IRR נמוך יותר, המשכנתא זולה יותר ולכן עדיפה ללווה, כי עלות המימון נמוכה יותר. (מקור- בנק ישראל)
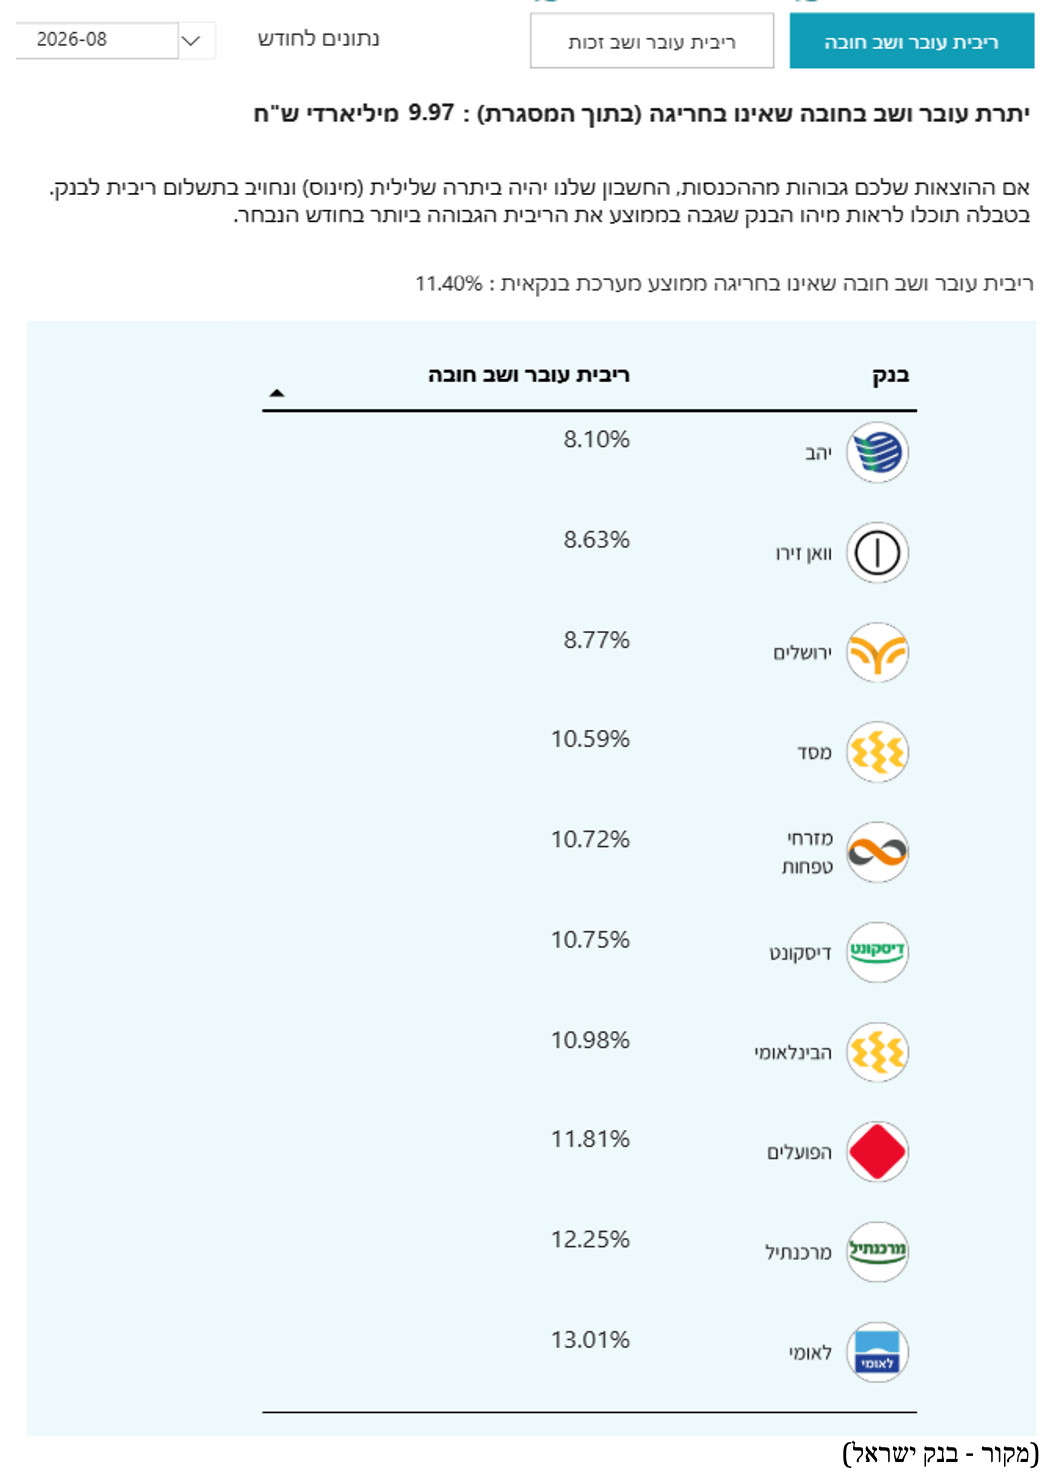
ריבית עו"ש חובה (אוגוסט 26)
ריבית העו"ש בחובה הנמוכה ביותר בנק יהב – 8.10%
ריבית העו"ש בחובה הגבוהה ביותר לאומי – 13.01%
יתרת הכספים שהשאיר הציבור בחודש אוגוסט בעו"ש בבנקים עם אפס ריבית היתה - 236 מיליארד ₪ !
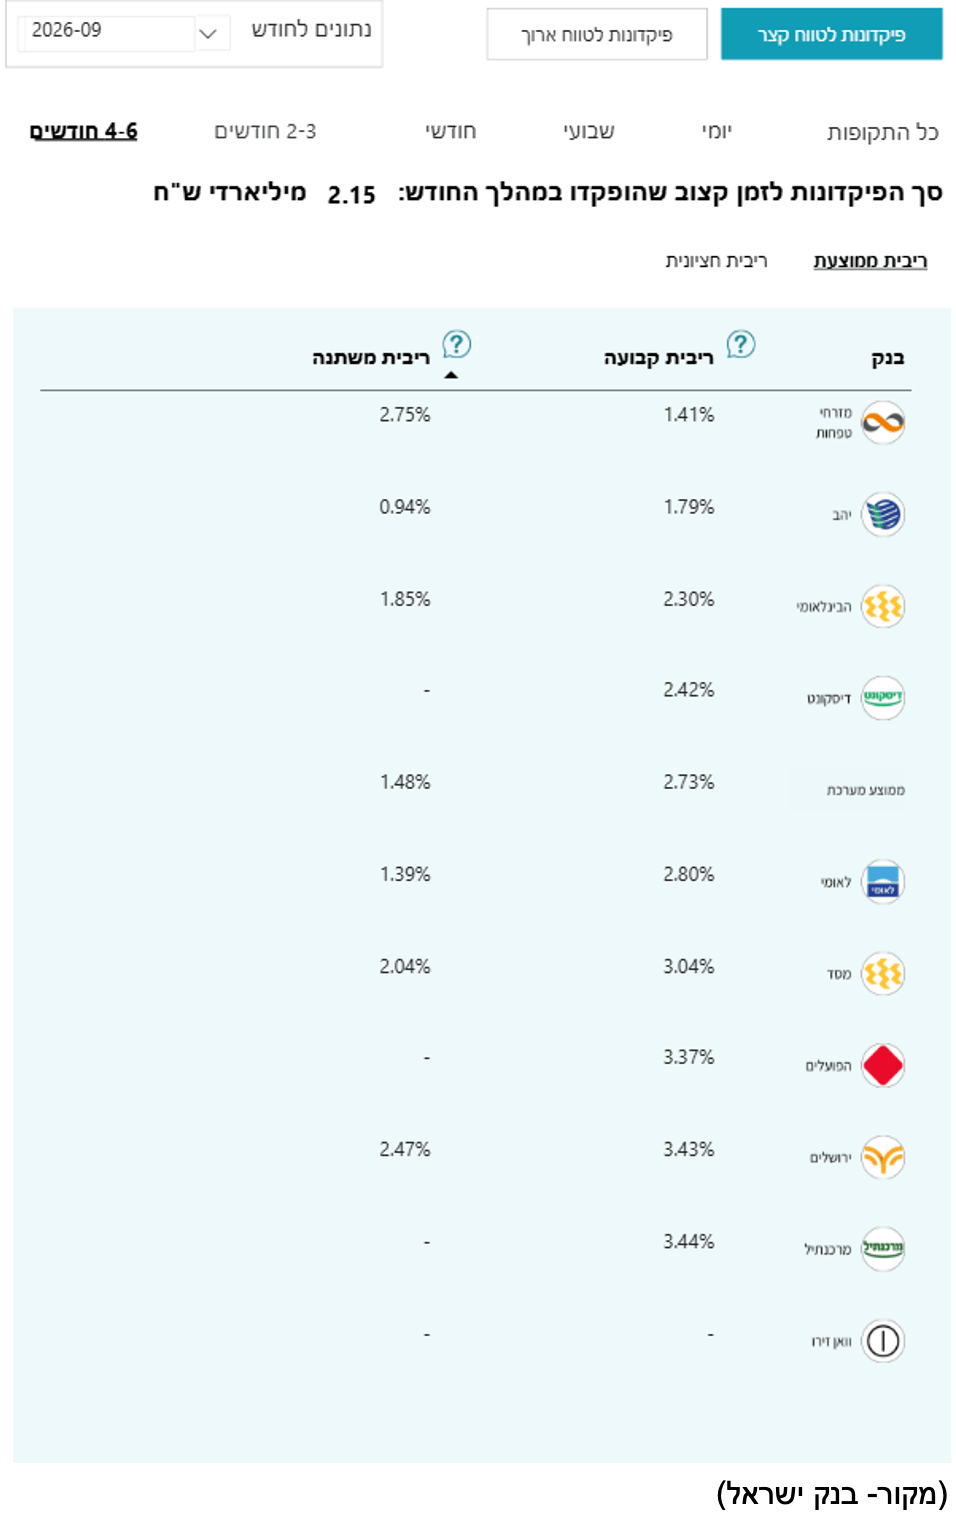
פיקדונות
בפיקדונות לטווח קצר 4-6 חודשים בריבית משתנה מוביל בנק מזרחי – 2.75%
הבנק במקום האחרון - יהב 0.94%
בפיקדונות לטווח קצר 4-6 חודשים בריבית קבועה מוביל בנק מרכנתיל - 3.44%
הבנק במקום האחרון בפער שלילי ניכר – מזרחי 1.41%
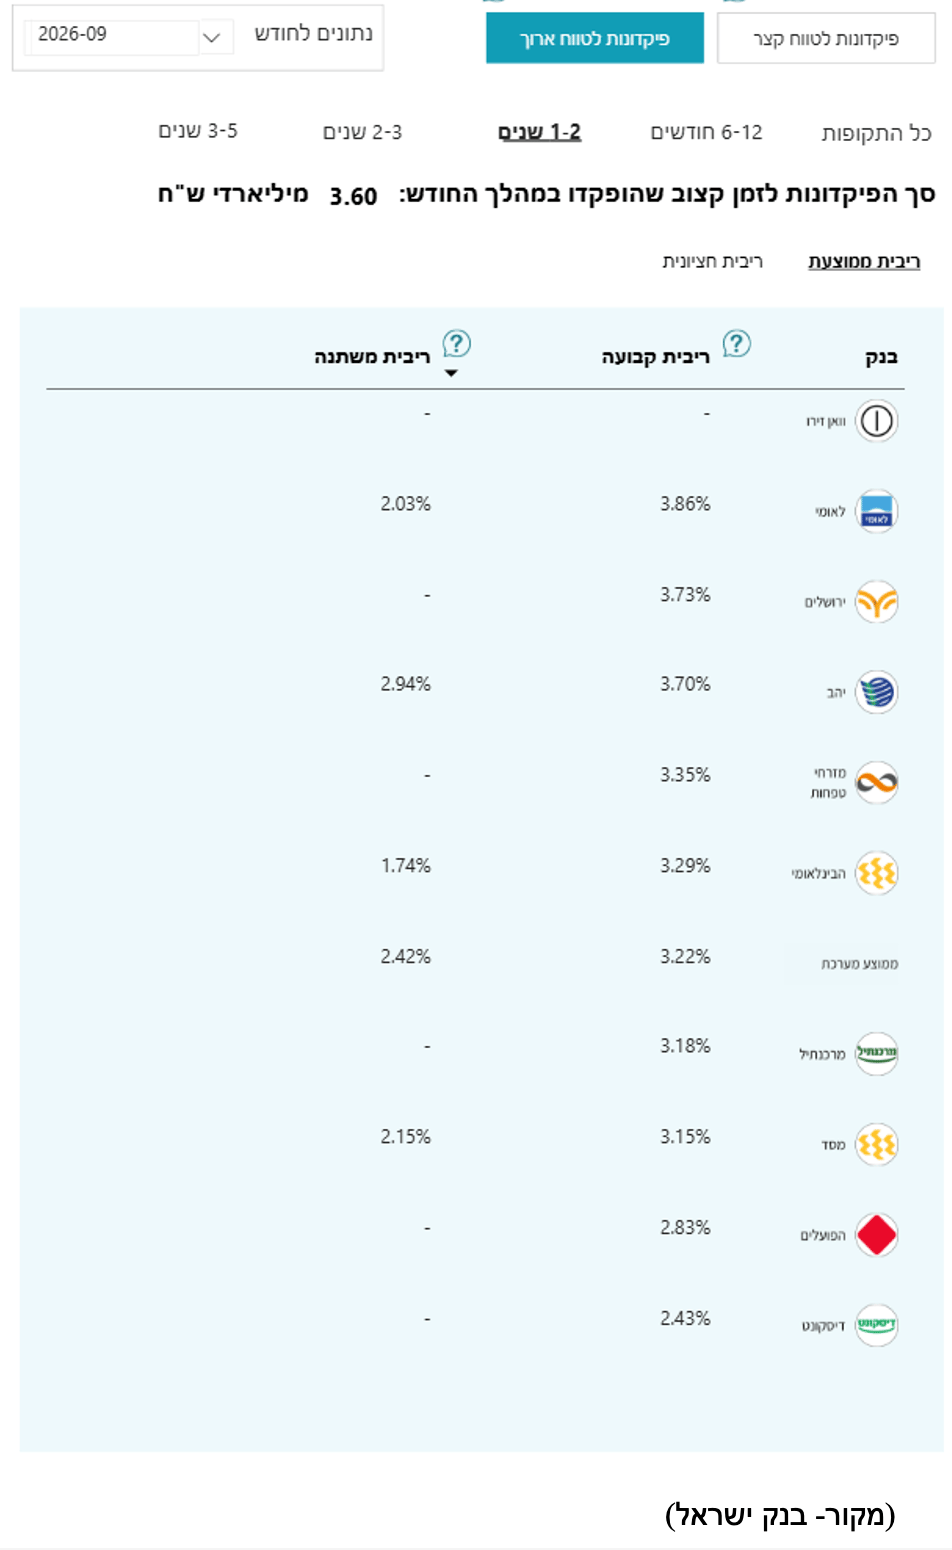
בפיקדונות לטווח ארוך 1-2 שנים בריבית משתנה מוביל – יהב 2.94%
הבנק במקום האחרון - הבינלאומי 1.74%
בפיקדונות לטווח ארוך 1-2 שנים בריבית קבועה מוביל - לאומי 3.86%
הבנק במקום האחרון - דיסקונט 2.43%
מלכודת "הכסף הבטוח" - הריבית יורדת, התשואה מתכווצת, היום יותר מתמיד חייבים להשוות לא רק פק"מ וקרן כספית, יש אלטרנטיבות טובות יותר!
פחות סולידי אבל עדיין שווה בדיקה - קרנות אג"ח עם אחוז קטן במניות
אנחנו כמובן לא ממליצים על השקעה כזאת או אחרת, אך אנחנו מביאים מידע על האפשרויות להשקעה, בנוסף לפק"מ או קרן כספית ויש לא מעט. כל אחד בהתאם לשיקוליו.
אפשרות פחות סולידית אבל עדיין בסיכון נמוך יחסית, עם סיכוי טוב להשגת תשואה עודפת מהשקעה סולידית לחלוטין, אלה קרנות מעורבות. רוב ההשקעה בהן אג"ח כללי/ממשלתי, עם מרכיב מנייתי קטן של מניות למשל 90/10 או 80/20. בפאנדר ניתן לקרוא סקירות בנושא והשוואה בין הקרנות השונות. לינקים להשוואת הקרנות בפאנדר:
funder.co.il/fundList/c/80-20 under.co.il/fundList/c/90-10
אלטרנטיבות לפק"מ בבנק:
קרן כספית - החלופה הסולידית ביותר, והנפוצה ביותר כיום לפק"מ.
יתרונות: נזילות יומית, משקיעה במק״מים, פיקדונות, וקונצרני קצר, נחשבת יציבה מאד.
איך קונים קרן כספית?
נכנסים ללשונית "שוק ההון" או "טרייד" או "ניירות ערך", כל בנק והשם שנתן למערכת קניית ניירות הערך שלו, בחיפוש רושמים את מספר הקרן (את מספר הקרן תמצאו בעמוד הקרן באתר פאנדר, לינק לרשימת קרנות כספיות funder.co.il/kaspit
מק״ם - נזיל, מוצר שמנפיק בנק ישראל, אג"ח ממשלתי לטווח של שנה.
אג"ח ממשלתי קצר - נזיל ובטוח, כמו קרן כספית ומק"מ.
מיסוי - קרן כספית, מק"מ, אג"ח ממשלתי, 15% ריאלי לאחר ניכוי אינפלציה
פק"מ - 15% מס על ריבית לא צמודה, 25% מס על ריבית צמודה למדד
יש לזכור, לאחר הפחתת הריבית תשואות הקרנות הכספיות כמו הפקמים, והנכסים השקליים הדומים ירדו.
אפשרויות נוחות להלוואות בריבית מועדפת בהרבה מהבנק
ראשית השוו בין הבנקים וחברות כ האשראי, הפערים אדירים כפי שראינו, הלוואות - טווחי הריביות על הלוואות: 5.1% - 16.7, בין הבנק או חברת האשראי, היקר ביותר לזול. כדאי מאוד לשקול ברצינות ולבצע מעבר לבנק הזול יותר.
ואם אתם במינוס קבוע בבנק, ומעוניינים לסגור את יתרת החובה, בידקו הלוואות בחברות המנהלות את מוצרי הפנסיה, והגמל שלכם.
בידקו גם בחברות הביטוח ובתי השקעות
הלוואה ע"ח המוצרים שלכם כמו כספי הפנסיה, ההשתלמות, הגמל, פוליסות חיים, פוליסות חיסכון, כמעט תמיד הריבית תהיה נמוכה משמעותית, מהריבית שגובה הבנק על המינוס שלכם. מדובר בהרבה כסף שתוכלו לחסוך, ואולי להשקיע ולהגדיל את ההון העצמי.
אין שום סיבה לשלם 13.01% ויותר על המינוס בבנק, או קרוב ל20% (!) בחריגה מהמסגרת שאושרה, גם לאחר הורדת הריבית. כשהבנק הזול ביותר במקרה זה יהב, גובה ריבית חובה של 8.10% בלבד. אפשר גם לקבל הלוואה זולה ב- 50% לפחות, בשיעור ריבית הפריים (באוגוסט 5% ומספטמבר 4.75%) או אפילו פחות, בחברות הביטוח וההשקעות.
*הנתונים בכתבה "בנק ישראל אתר קו המשווה". קישור:
לסיכום
אל תהיו אדישים! מדובר בכסף רב שאתם יכולים להרוויח. יתרות עו״ש בזכות ללקוחות פרטיים בחודש אוגוסט 236 מיליארד שקל! אל תשאירו כסף בעו"ש זה הפסד בטוח, שחיקת ערך הכסף, ורווח לבנק!
בידקו איזה בנקים מעניקים כיום הטבות במיוחד כיום ויתכן שכדאי לעבור בנק.
במיוחד לאור המשך מגמת ירידת הריבית ע"י בנק ישראל, "השקעה" בפק"מ או קרן כספית היא לא השקעה ובטח לא חיסכון, אלא במקרה הטוב שמירה בסיסית על ערך הכסף וגם זה לא בטוח.
כדאי לבחון השקעות במסלולים שמתאימים לאופי הסיכון שאתם מוכנים לקחת במיגוון אפשרויות כמו: פוליסות חיסכון של חברות הביטוח בניהול מקצועי של בתי השקעות, קופות גמל להשקעה, הפקדה לקרנות השתלמות ועוד.