מערכת FUNDER


21/10/2026

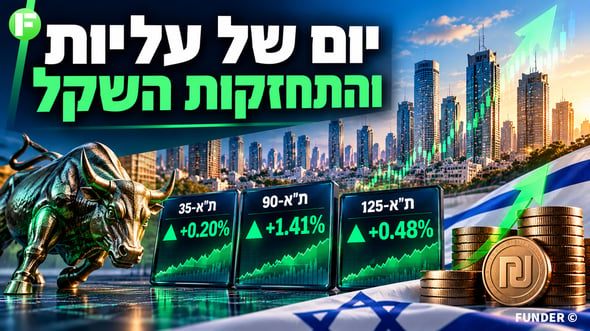 סקירת בורסות יומית / קרדיט: אילוסטרציה – AI
תל-אביב
מה קרה היום בשוק? ת״א-125 עלה ב־0.48%, ת״א-35 הוסיף 0.20%, ואילו ת״א-90 התקדם ב־1.41%. היתרון של ת״א-90 על פני ת״א-35 מצביע על ביצועים חזקים יותר של מניות הביניים לעומת המניות הגדולות ביום המוצג. עם זאת, ת״א-SME60 הסתפק בעלייה של 0.41%, ולכן אין כאן יתרון אחיד לכל קבוצות המניות שמחוץ למדד המוביל. ברמה הענפית, ת״א-ביטוח בלט בעלייה של 1.74%, ואחריו ת״א-נדל״ן עם 1.54%, ת״א-פיננסים עם 1.44% ות״א-בנקים-5 עם 1.38%.
ת״א-מעלה עלה ב־1.07%, ות״א גלובל-בלוטק הוסיף 0.58%. התמונה מצביעה על הובלה של הביטוח, הנדל״ן והפיננסים, אם כי ללא נתוני משקל ותרומה אי אפשר לקבוע כמה תרם כל ענף לעליית המדדים הרחבים. בקרב המניות העולות בת״א-125 בלטו עמרם עם 6.98%, אאורה עם 6.20%, ארית תעשיות עם 6.06% ולאומי עם 5.95%. מנגד, טאואר ירדה ב־7.51%, קיסטון אינפרא איבדה 6.96%, אקווריוס נסוגה ב־4.82%, קמטק ירדה ב־4.54% ונובה איבדה 4.01%.
חולשת טאואר, קמטק ונובה מול העליות במדדים ממחישה שהמסחר החיובי לא הקיף את כל תחומי הפעילות. בדירוג ת״א All-Share בלטו עין שלישית, שעלתה ב־13.30%, ישראייר גרופ עם 9.53% ואפיטומי מדיקל עם 9.34%. בצד השלילי נרשמו ירידות חדות בלוזון אשראי, בשיעור 14.61%, בבלדי עם 8.41% ובפינרג׳י עם 7.96%. פערים אלה מדגישים עד כמה ביצועי מניה בודדת עשויים לסטות מכיוון השוק הכללי. במט״ח, הדולר ירד ב־0.47% לשער 3.0893 שקלים, והיורו נחלש ב־0.24% לשער 3.4732 שקלים. כלומר, השקל התחזק מול שני המטבעות, ובשיעור גבוה יותר מול הדולר.
התחזקות כזו עשויה להוזיל רכישות במטבע חוץ ולצמצם את שוויין השקלי של הכנסות מחו״ל, אך ההשפעה על כל חברה תלויה בחשיפותיה ובגידורים שלה. העליות במניות והתחזקות השקל מתקיימות כאן במקביל, אולם התמונה לבדה אינה מוכיחה זרימת הון לישראל או מסבירה את הסיבות לתנועות. לצורך הערכת עוצמת המהלך והמשכיותו נדרשים גם מחזורי המסחר, רוחב ההשתתפות ומעקב לאורך מספר ימים.
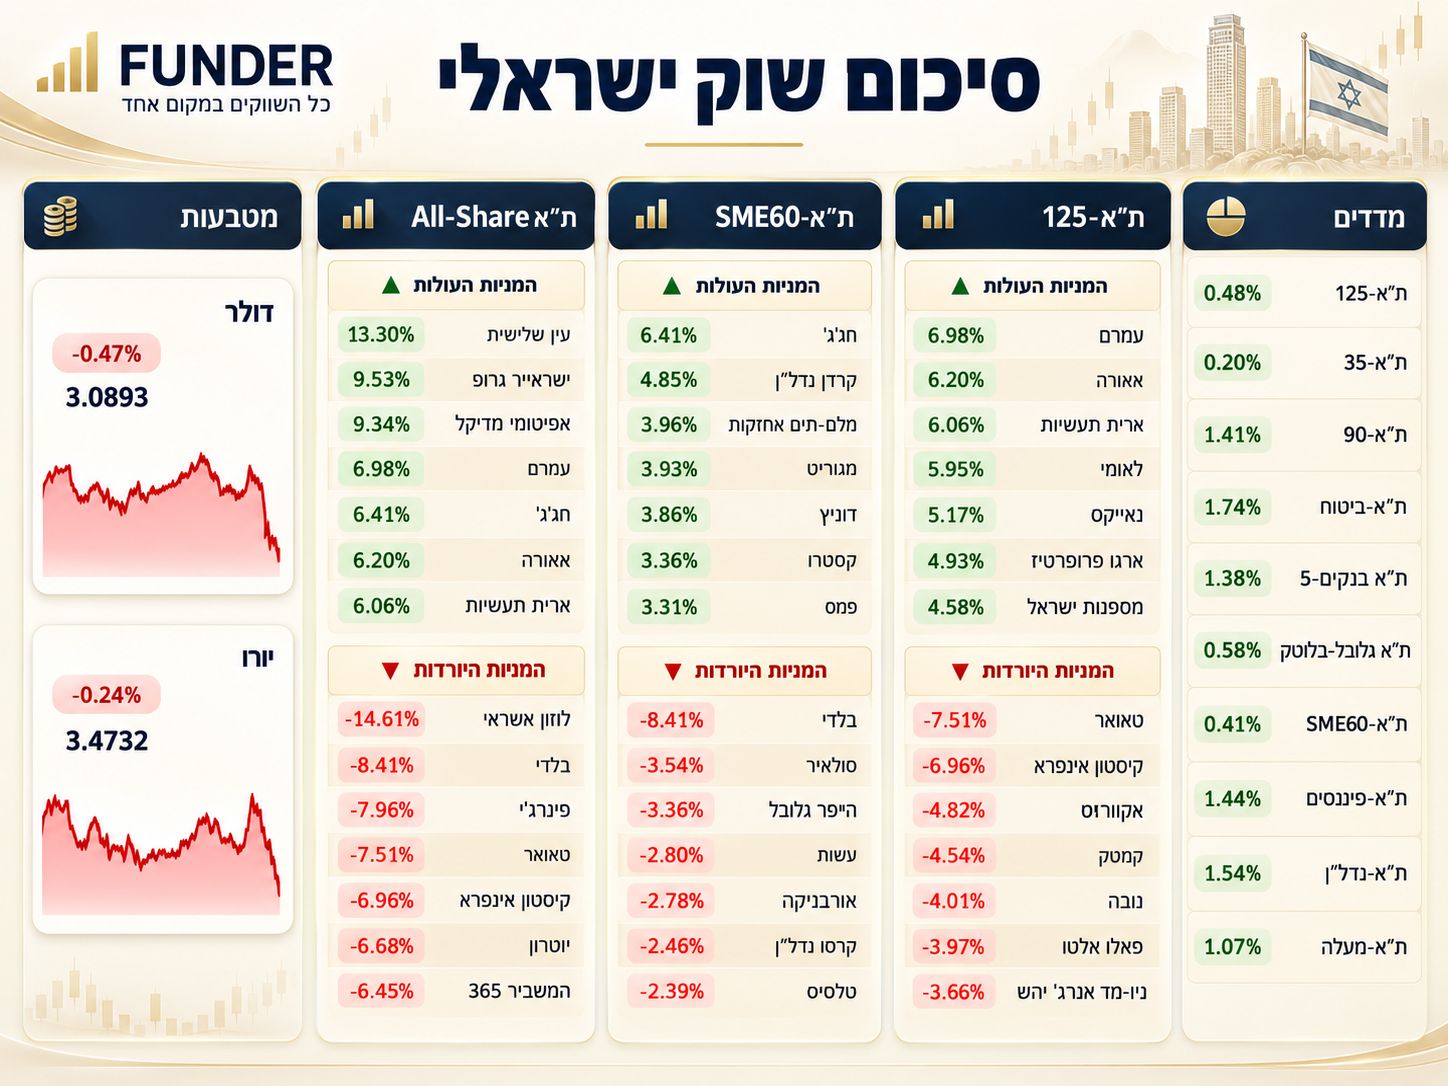
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
ארה"ב
נתוני המקרו האמריקאיים המוצגים ל־20 באוקטובר 2026 מצביעים בעיקר על חולשה בשוק הדיור, לצד התמתנות בתוספת התעסוקה במדד השבועי של ADP. תוספת המשרות השבועית הסתכמה ב־18.5 אלף, לעומת 26 אלף בנתון הקודם. זו האטה בקצב יצירת המשרות במדד, אך מאחר שלא מופיעה תחזית בתמונה, אין לקבוע שמדובר בהפתעה שלילית ביחס לציפיות. בתחום הדיור, היתרי הבנייה הגיעו ל־1.40 מיליון, מעט מעל התחזית של 1.39 מיליון וללא שינוי לעומת הנתון הקודם.
נתון זה מצביע על יציבות יחסית בתוכניות הבנייה, אולם התחלות הבנייה מציגות תמונה חלשה יותר: 1.22 מיליון, לעומת תחזית של 1.30 מיליון ונתון קודם של 1.29 מיליון. הפער בין יציבות ההיתרים לירידה בהתחלות עשוי להעיד על זהירות במימוש פרויקטים, אם כי חודש יחיד אינו מבסס מגמה. ההפתעה השלילית הבולטת ביותר היא במכירות הבתים שבהמתנה, שצנחו ב־7.3% בחודש, לעומת צפי לירידה של 0.6% ועלייה קודמת של 0.3%. זהו פער של 6.7 נקודות אחוז לרעה לעומת התחזית, המחזק את תמונת החולשה בפעילות העסקאות.
במצטבר, הנתונים עשויים לתמוך בציפיות למדיניות מוניטרית מקלה יותר, אך החלטות הריבית תלויות גם באינפלציה ובנתוני תעסוקה רחבים יותר. מבחינת השווקים, תגובה אפשרית היא לחץ לירידת תשואות האג"ח, לצד חשש מפגיעה בצמיחה; הכיוון בפועל תלוי במכלול החדשות. לבסוף, דוח API השבועי מופיע בשעה 23:30 ללא תוצאה, ולכן אינו מאפשר עדיין להסיק מסקנות על מלאי הנפט.
השווקים מצביעים על התחזקות רחבה יחסית בשוק המניות האמריקאי, כאשר ההובלה מגיעה מהמניות הקטנות ומהמניות במשקל שווה, לצד חולשה בטכנולוגיה ובשבבים. מדד Dow עלה ב־529.85 נקודות, שהן 1.02%, לרמה של 52,495.88 נקודות. S&P 500 התקדם ב־21.84 נקודות, עלייה של 0.28%, לרמה של 7,712.57 נקודות. לעומתם, NASDAQ נסוג ב־6.07 נקודות, ירידה של 0.02%, לרמה של 26,424.82 נקודות. הביצועים העדיפים של Dow מול NASDAQ ממחישים את הפער בין חלקי השוק ביום המוצג.
Russell 2000 הוביל עם תוספת של 45.12 נקודות, עלייה של 1.65%, לרמה של 2,773.42 נקודות, והציג יתרון משמעותי למניות הקטנות. חיזוק לתמונה מתקבל מ־RSP, שעלתה ב־1.16% למחיר 215.88. ביצועיה העדיפים על S&P 500 מתיישבים עם השתתפות חזקה יותר של המניות שמשקלן במדד הרגיל נמוך יחסית. מנגד, MAGS ירדה ב־0.35% למחיר 72.22, ו־SMH נחלשה ב־0.37% למחיר 546.42, עדות לחולשה יחסית בקבוצות אלה. מדד VIX ירד ב־0.92 נקודה, שהן 4.99%, לרמה של 17.52, באופן המתיישב עם התמתנות בתנודתיות הצפויה.
באפיק האג"ח, TLT עלתה ב־0.82% למחיר 80.11, לצד ירידה של 0.53% ב־US10Y לרמה מוצגת של 5.115. חשוב להבחין כי שיעור השינוי המוצג אינו ירידה של 0.53 נקודת אחוז בתשואה. HYG עלתה ב־0.03% בלבד למחיר 76.85, כך שהתחזקותה הייתה מתונה בהרבה מזו של TLT. בזירת המטבעות, DXY נחלש ב־0.26% לרמה של 101.709, אך חולשת הדולר לא לוותה בעלייה ב־GLD, שירדה ב־0.54% למחיר 377.65. BTCUSD התחזק ב־0.77% לרמה של 82,466, ואילו UKOIL ירד ב־0.19% לרמה של 109.010.
מכלול הנתונים מצביע על שינוי בהרכב ההובלה היומית ועל עליות במניות ובאג"ח הארוכות במקביל. עם זאת, אין בתמונות לבדן הוכחה למעבר כספים בין האפיקים, לסיבה הכלכלית לתנועות או לתחילתה של מגמה מתמשכת. כדי לבסס מסקנה כזו יש לבחון אם היתרון של Russell 2000 ושל RSP נמשך לאורך מספר ימי מסחר, ואם חולשת MAGS ו־SMH נותרת יחסית בלבד או מתפתחת לירידות רחבות יותר בשוק.
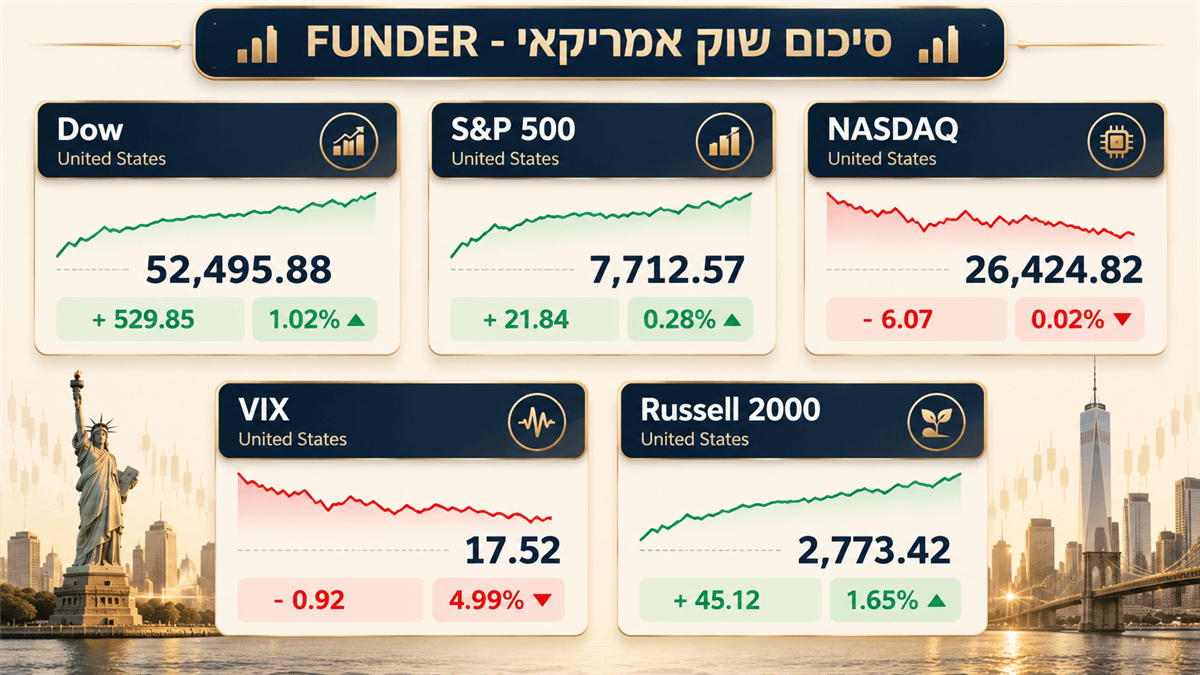
קרדיט: אילוסטרצית AI של נתונים ממערכת TradingView
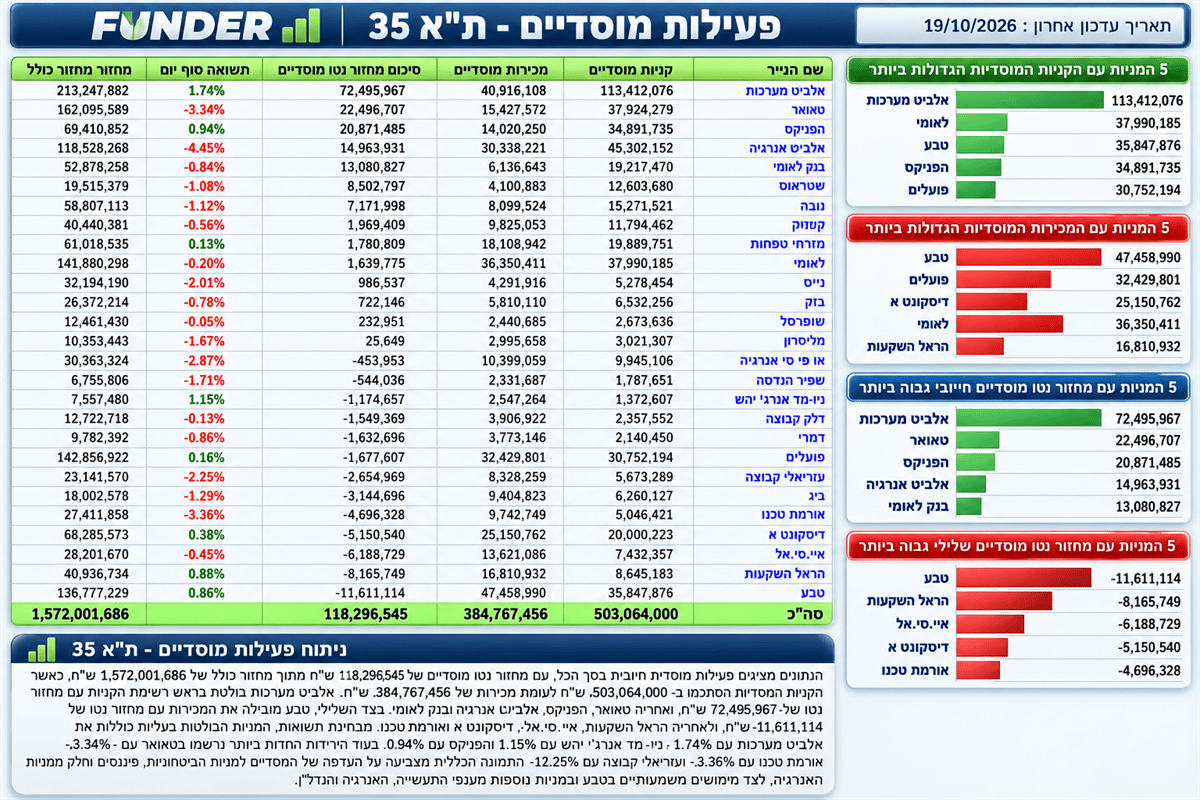
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קרנות הנאמנות המקומיות
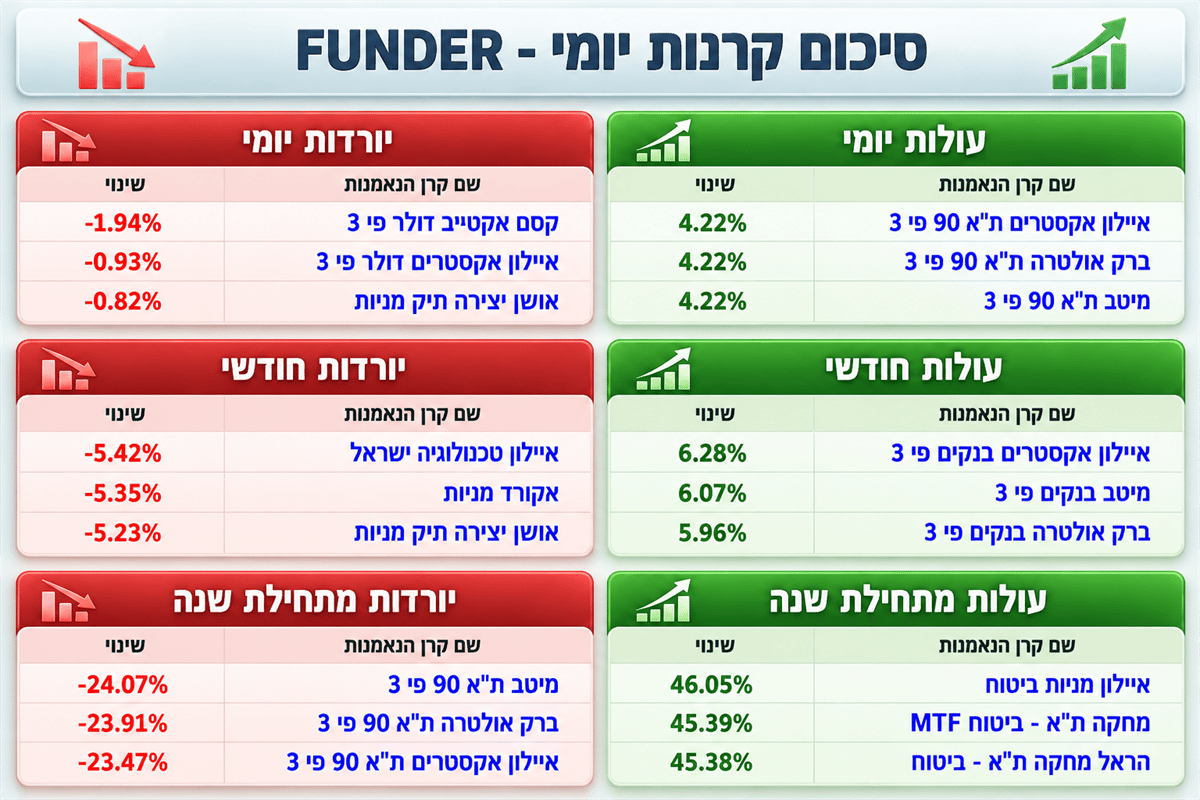
בדירוג העולות היומי נרשם שוויון מלא: איילון אקסטרים ת"א 90 פי 3, ברק אולטרה ת"א 90 פי 3 ומיטב ת"א 90 פי 3 עלו כל אחת ב־4.22%. התוצאה המשותפת מדגישה את הדמיון בביצועיהן באותו יום, אך אינה מספיקה לקביעת זהות ברמת הסיכון או במדיניות ההשקעה שלהן. בדירוג העולות החודשי בולטות קרנות הבנקים: איילון אקסטרים בנקים פי 3 מובילה עם 6.28%, אחריה מיטב בנקים פי 3 עם 6.07%, וברק אולטרה בנקים פי 3 עם 5.96%.
הפער בין הראשונה לשלישית מסתכם ב־0.32 נקודת אחוז. מתחילת השנה מובילות בטבלה קרנות הביטוח: איילון מניות ביטוח עם 46.05%, מחקה ת"א - ביטוח MTF עם 45.39%, והראל מחקה ת"א-ביטוח עם 45.38%. הפער בין שתי האחרונות זעיר, 0.01 נקודת אחוז בלבד, ואילו יתרונה של המובילה על המדורגת שלישית הוא 0.67 נקודת אחוז. בצד הירידות היומיות מופיעות קסם אקטיב דולר פי 3 עם -1.94%, איילון אקסטרים דולר פי 3 עם -0.93%, ואושן יצירה תיק מניות עם -0.82%.
בדירוג היורדות החודשי נמצאות איילון טכנולוגיה ישראל עם -5.42%, אקורד מניות עם -5.35%, ואושן יצירה תיק מניות עם -5.23%. הופעת אושן יצירה תיק מניות בשני דירוגי הירידות מצביעה על חולשה הן ביום המדידה והן בתקופה החודשית המוצגת. התמונה הבולטת ביותר מתקבלת בהשוואה לתחילת השנה: מיטב ת"א 90 פי 3 ירדה ב־-24.07%, ברק אולטרה ת"א 90 פי 3 ב־-23.91%, ואיילון אקסטרים ת"א 90 פי 3 ב־-23.47%, אף ששלושתן מובילות בעליות היומיות.
מכאן שיום חיובי חד יכול להתקיים לצד הפסד מצטבר עמוק, ואינו מוכיח כשלעצמו שינוי מגמה. כמו כן, הבולטות של הבנקים בחודש ושל הביטוח מתחילת השנה ממחישה כי ההובלה משתנה לפי חלון המדידה. חשוב להבחין שהמקור מציג תשואות ודירוגים נבחרים, ללא נתוני גיוסים, פדיונות, היקף נכסים או מחזורי מסחר; לכן אין להסיק ממנו על תנועת כספי המשקיעים או על ביצועי כלל ענף הקרנות.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]