מערכת FUNDER


21/10/2026

 אסיה מתאוששת / קרדיט: אילוסטרציה – AI
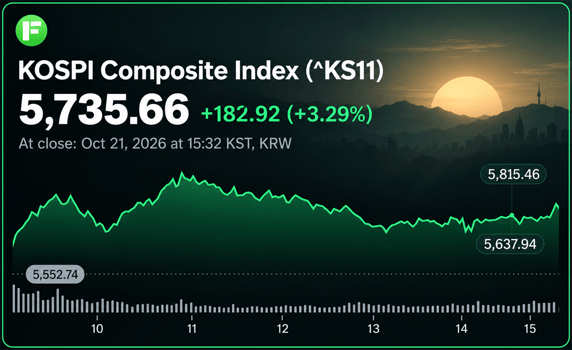
יום המסחר בדרום קוריאה הסתיים בעלייה חדה לאחר הנפילה של אתמול. קוספי הוסיף 182.92 נקודות, עלייה של 3.29%, וננעל ב-5,735.66 נקודות בסיום 21.10.2026. לשם השוואה, ב-20.10.2026 ירד המדד ב-3.73% וננעל ב-5,552.74 נקודות. למרות התיקון, המדד עדיין נמוך ב-32.35 נקודות מהנעילה ב-19.10.2026. מדובר בהתאוששות משמעותית, אך לא במחיקה מלאה של הירידה שנרשמה ביום שלישי.
במהלך 21.10.2026 עלה קוספי גם עד 5,816.43 נקודות, אך זו רמה תוך-יומית ולא נתון הנעילה. עוצמת העליות הביאה את הבורסה הקוריאנית להפעיל למשך חמש דקות מנגנון Sidecar בצד הקנייה, המגביל זמנית פקודות קנייה ממוחשבות מסוימות. זו אינה הפסקת מסחר כללית מסוג Circuit Breaker. לפי Yonhap, המשקיעים הזרים רכשו מניות בסכום נטו של כ-660 מיליארד וון במהלך 21.10.2026.
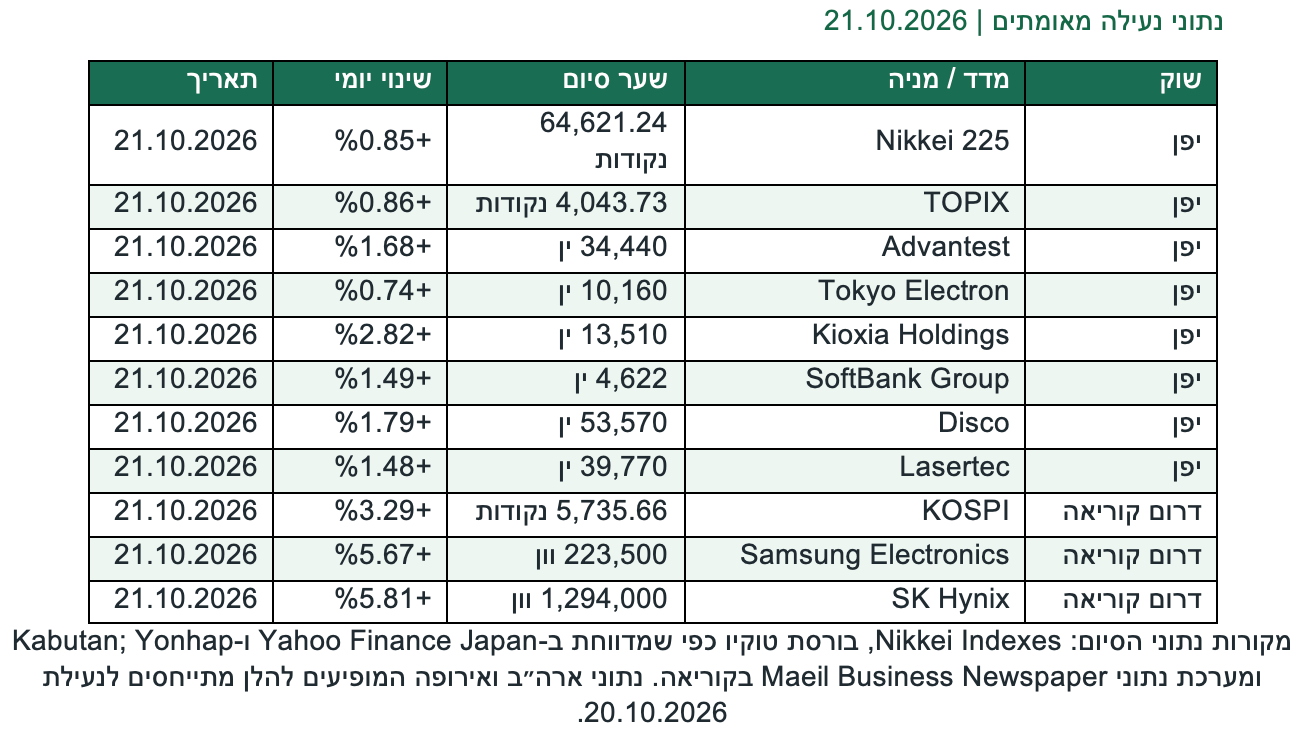
מניות השבבים הגדולות הובילו את ההתאוששות. Samsung Electronics זינקה ב-5.67% ל-223,500 וון, ו-SK Hynix עלתה ב-5.81% ל-1,294,000 וון, שתיהן בסיום 21.10.2026. גם יצרנית ציוד החשמל LS Electric עלתה ב-7.02% ל-166,100 וון באותו יום, לאחר תוצאות רבעוניות טובות מהצפוי על רקע הביקוש למערכות חשמל במרכזי נתונים לבינה מלאכותית.
לצד ההתאוששות בבורסה פרסמה Reuters ב-21.10.2026 תחקיר על מהלכי שדרוג של מפעלי זיכרונות סיניים שבבעלות שתי הענקיות הקוריאניות. לפי הדיווח, סמסונג משדרגת את המפעל בשיאן, ו-SK Hynix מתקינה ציוד במפעל בדאליין. שתי החברות אישרו לרויטרס כי הן מבצעות פעולות שדרוג בתיאום עם הרשויות האמריקאיות, אך לא אישרו את כל הפרטים הטכנולוגיים והיעדים שנמסרו לסוכנות מפי גורמים המעורים בתוכניות.
במוקד התוכנית נמצאים שבבי זיכרון NAND מתקדמים. לפי מקורות רויטרס, סמסונג מכוונת לייצור NAND בעל 286 שכבות במפעל שיאן, ו-SK Hynix מעוניינת להתקדם בדאליין למוצרים בעלי 240 שכבות ומעלה. מדובר ביעדי ייצור עתידיים לפי דיווח עיתונאי, לא בהישגי ייצור מסחריים שכבר אומתו. חשוב גם להבחין בין NAND, המשמש בין היתר לאחסון נתונים, לבין זיכרונות HBM המשמשים מאיצי AI.
המהלך העסקי נעשה תחת מגבלות היצוא האמריקאיות על ציוד מתקדם לסין. Reuters הדגישה שלא הצליחה לקבוע מה היקף האישורים שקיבלו החברות לכלל רכיבי תוכניות השדרוג. סמסונג מסרה כי אינה מרחיבה את כושר הייצור ואינה מקימה מתקנים חדשים. התמונה היא של ניסיון לשמור על כושר תחרות מול יצרניות סיניות, מבלי להניח שהמגבלות הרגולטוריות כבר הוסרו.
בטוקיו ננעל Nikkei 225 בעלייה של 545.82 נקודות, או 0.85%, לרמה של 64,621.24 נקודות בסיום 21.10.2026. מדד TOPIX הרחב התחזק ב-0.86% ל-4,043.73 נקודות באותה נעילה. מספר המניות שעלו בשוק הראשי בטוקיו היה גבוה ממספר המניות שירדו, כך שההתאוששות לא הוגבלה למספר מצומצם של מניות כבדות.
Advantest, המפתחת ציוד לבדיקת שבבים, התחזקה ב-1.68% ל-34,440 ין בסיום 21.10.2026. Tokyo Electron, המספקת ציוד לייצור שבבים, עלתה ב-0.74% ל-10,160 ין; Kioxia, יצרנית זיכרונות NAND, הוסיפה 2.82% ל-13,510 ין; ו-SoftBank Group, המשקיעה בחברות טכנולוגיה ובינה מלאכותית, עלתה ב-1.49% ל-4,622 ין, כולן בנעילת 21.10.2026.
לפי דיווח הסיום של Kabutan, מניית Advantest תרמה לבדה כ-123 נקודות לעלייה היומית בניקיי ב-21.10.2026, ו-SoftBank Group תרמה כ-55 נקודות. בכך ניכר שוב משקלן החריג של חברות הטכנולוגיה במדד היפני. העלייה מנוגדת לחולשה שלהן ביום הקודם, אך אין בה לבדה אישור לשינוי מגמה מתמשך.
משרד האוצר היפני פרסם ב-21.10.2026 את נתוני הסחר הראשוניים לספטמבר 2026. היצוא עלה ב-16.7% לעומת ספטמבר 2025, לעומת תחזית כלכלנים לעלייה של 20.1% בסקר Reuters. היבוא גדל ב-18.9% באותה השוואה שנתית, ונרשם גירעון מסחרי של 536.6 מיליארד ין בספטמבר 2026.
מדובר בנתונים שכבר פורסמו, ולא בתחזיות, אך הם עדיין מסווגים כנתונים סטטיסטיים ראשוניים שעשויים להתעדכן. הם ממחישים ביקוש חיצוני חזק יחסית לתוצרת יפן, לצד עלייה מהירה עוד יותר בשווי היבוא. לכן אין לייחס את עליית המניות היום באופן חד-משמעי לנתוני הסחר; בשוק היפני הודגשו גם תקוות להפגת הלחץ במחירי הנפט ולרגיעה מסוימת במתיחות סביב איראן.
במסחר האחרון שהושלם בוול סטריט, ביום שלישי 20.10.2026, מדד S&P 500 עלה בכ-0.28% ל-7,712.57 נקודות, Dow Jones התחזק בכ-1.02% ל-52,495.88 נקודות, ואילו Nasdaq Composite ירד בכ-0.02% ל-26,424.82 נקודות. אלה נתוני נעילה של אתמול, ולא ציטוטים של יום רביעי. לפיכך, העליות באסיה לא הגיעו בעקבות עלייה רחבה במדד הטכנולוגיה האמריקאי, אלא במקביל להתמתנות חלק מהחששות בנוגע להשקעות AI ולריבית.
באירופה, הנתון האחרון שאומת הוא סיום 20.10.2026: מדד STOXX Europe 600 ירד ב-0.14% ל-638.64 נקודות, ומדד CAC 40 הצרפתי איבד 0.38%. החשש מחוסר יציבות פוליטית ופיסקלית בצרפת והלחץ על חלק מחברות התשתיות למרכזי נתונים הכבידו על המסחר. לא נכלל כאן שער אירופי תוך-יומי ל-21.10.2026 שלא אומת מול מקור עדכני מסונכרן לשעת הכנת הסקירה.
העליות של 21.10.2026 מספקות הקלה למשקיעים לאחר גל המימושים במזרח אסיה. בקוריאה בלטו סמסונג ו-SK Hynix, וביפן הובילו מניות ציוד השבבים את התיקון. הדוחות והתוכניות התעשייתיות שפורסמו בשבוע האחרון ממשיכים להצביע על ביקוש לשבבים ולתשתיות מחשוב מתקדמות.
אולם שאלת התמחור נותרה פתוחה: משקיעים עדיין מנסים להעריך האם קצב הצמיחה בהכנסות יצליח להצדיק את היקף ההשקעות, את עלויות המימון ואת ההשקעות הנדרשות כדי לשמור על יתרון טכנולוגי. תוכניות השדרוג בסין מוסיפות גם סיכון רגולטורי. ההתאוששות היומית אינה מבטיחה שהמימושים הסתיימו, אך היא מדגישה שהתמונה התעשייתית מורכבת יותר מהירידות שנרשמו בשוקי המניות בימים האחרונים.
הערת מערכת: יפן וקוריאה - נעילה 21.10.2026; ארה״ב ואירופה - נעילה 20.10.2026. נתוני סחר החוץ ביפן לספטמבר 2026 הם ראשוניים.
קרנות קוספי בישראל:
מצאנו תעודות של בודדה על הקוספי בת"א:
אין לראות בזה המלצה אישי או ייעוץ השקעות!
מומלץ להתייעץ עם יועצ.ת השקעות
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן. במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.