בנק ישראל


21/10/2026

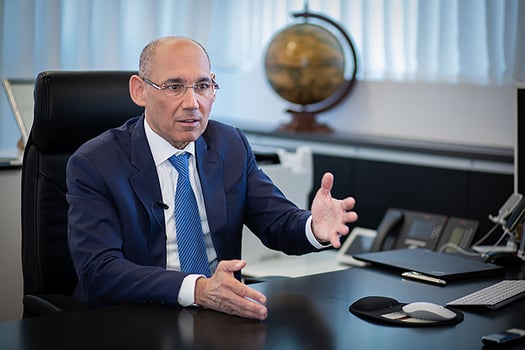 אמיר ירון, נגיד בנק ישראל, צילום: פאנדר
שלום לכולם,
אתמול והיום התקיימו בבנק ישראל דיוני הוועדה המוניטרית לצורך קבלת החלטת המדיניות. כפי שפרסמנו בתום הדיונים החליטה הוועדה המוניטרית להותיר את הריבית ללא שינוי ברמה של 3.25%
האינפלציה בישראל שוהה מעט מתחת למרכז תחום היעד. הכלכלה הישראלית מוסיפה להפגין עמידות וחוסן. הנתונים לרביע השלישי מצביעים על המשך צמיחה לאחר ההתאוששות המהירה ברביע השני. אי־הוודאות נותרה גבוהה על רקע ההתפתחויות הגיאופוליטית. בתקופה הנסקרת שער החליפין פוחת ופרמיית הסיכון של ישראל עלתה מעט, אם כי היא עדיין שוהה ברמות קרובות לאלו ששררו טרם השבעה באוקטובר. מנגד, בעולם, נרשמה עלייה בלחצי האינפלציה, על רקע התייקרות מחירי האנרגיה ושיבושים בשרשראות האספקה.
אתייחס כעת יותר בפירוט לשיקולים העיקריים שעמדו לנגד עינינו בקבלת ההחלטה וארחיב על ההתפתחויות הכלכליות המרכזיות בארץ ובעולם.
בחודשים האחרונים האינפלציה בישראל התמתנה והיא שוהה מעט מתחת למרכז תחום היעד. בחודש ספטמבר, האינפלציה בשנים-עשר החודשים האחרונים עמדה על 1.6%. על פי תחזיות החזאים האינפלציה צפויה להישאר ברמתה בחודשים הקרובים, לחזור לסביבת מרכז היעד בתחילת 2027 ולהישאר בסביבה זו בהמשך השנה. התפתחות סביבת האינפלציה משקפת, בין היתר, את המדיניות המוניטרית שניהלנו בשנים האחרונות. מדיניות מבוססת נתונים, המגיבה להתפתחויות, וזאת מתוך מחויבות להשבת האינפלציה לתחום היעד.
בהסתכלות קדימה, קיימים מספר גורמים שיכולים להשפיע בכיוונים מנוגדים על התפתחות האינפלציה. סביבת האינפלציה תושפע במידה רבה מההתפתחויות הגיאופוליטיות והשפעותיהן על הפעילות במשק ועל מחירי האנרגיה, פרמיית הסיכון ושע"ח, מהתפתחות הביקושים לצד מגבלות ההיצע, ומההתפתחויות הפיסקליות.
האינדיקטורים השוטפים מצביעים כי הפעילות הכלכלית במשק ברביע השלישי מוסיפה להתרחב לצד מגבלות היצע. זאת לאחר התאוששות מהירה שנרשמה ברביע השני מהירידה החדה בעת מבצע 'שאגת הארי'. נתוני ההוצאות בכרטיסי אשראי תנודתיים ומצויים בקרבת קו המגמה ארוך הטווח. המאזן המצרפי בסקר המגמות בעסקים של הלמ"ס לחודש ספטמבר עלה והוא חזר לרמתו טרם מבצע "שאגת הארי". גיוסי ההון במגזר ההייטק ברביע השלישי של השנה עומדים על כ-5 מיליארדי דולרים, רמה הדומה לרבעונים הראשונים של השנה.
שוק העבודה מוסיף להיות הדוק ומגבלת היצע העבודה עדיין משמעותית. שיעור האבטלה נמוך, שיעור המשרות הפנויות גבוה, זאת, במקביל לשיעורי ההשתתפות והתעסוקה הנמוכים מרמתם ערב השבעה באוקטובר. קצב עליית השכר הנומינלי במשק התמתן לאחר האצה בשל גורמים זמניים, ועמד בחודשים יוני-אוגוסט על 4.3% לעומת התקופה המקבילה אשתקד. קצב עליית השכר במגזר העסקי בחודשים מאי-יולי עמד על 5.3% ביחס לתקופה המקבילה אשתקד.
הפעילות בענף הבנייה נותרה גבוהה. עפ"י נתוני הלמ"ס ברביע השני של השנה, קצב התחלות הבנייה ירד מעט בהשוואה לרביע השני אשתקד אולם רמתו עדיין גבוהה. היתרי הבניה וגמר הבניה מצויים ברמה גבוהה. היקף העסקאות בדירות בניכוי עונתיות התמתן בחודשים יולי-אוגוסט, לאחר עלייה במאי-יוני אולם ככלל רמתם יציבה בשנה האחרונה. מלאי הדירות שנותרו למכירה יציב ושוהה ברמה גבוהה. בחודשים יולי-אוגוסט ירדו מחירי הדירות ב-0.6%, ובמונחים שנתיים ירדו מחירי הדירות ב-1.8%. בהקשר זה, וכפי שציינתי פעמים רבות, חשוב להמשיך ולשמור על פני זמן על רמת היצע גבוהה. במדד המחירים לצרכן לחודש ספטמבר קצב העלייה השנתי בסעיף הדיור עמד על 3.8%. קצב עליית המחירים בחוזים המתחדשים עמד על 2.4%, וקצב העלייה השנתי בחוזים בהם הייתה תחלופת שוכר עלה ועמד על 5.3%.
האשראי העסקי הוסיף לגדול בקצב מהיר, תוך ירידה בשיעורי הריבית על אשראי עסקי חדש. האשראי למשקי הבית המשיך לצמוח, ושיעורי הפיגורים שוהים ברמה נמוכה.
בשווקים הפיננסיים, מאז החלטת המדיניות המוניטרית הקודמת, השקל פוחת בשיעור של כ-3.1% מול הדולר. פרמיית הסיכון של ישראל, כפי שנמדדת ע"י מרווחי ה-CDS עלתה מעט אך היא מוסיפה לשהות ברמה הקרובה לרמתה טרם השבעה באוקטובר. מדדי המניות המקומיים עלו בתקופה הנסקרת תוך תנודתיות, וזאת לאחר ביצועים עודפים בשנתיים האחרונות.
חטיבת המחקר עדכנה את התחזית המקרו־כלכלית.
ברצוני להקדים ולהסביר שינוי שעשינו הפעם בהצגת נתוני תחזית הצמיחה. זהו שינוי שנדרש לאחר עדכונים לאחור בחשבונאות הלאומית שביצע הלמ"ס לאחרונה ביחס לייצוא סחורות שיוצרו בחו"ל, ושיקפו את היקפם הניכר, וקצב גידולם המהיר. הייצור של חברות ישראליות בחו"ל תופס בשנתיים האחרונות משקל גדל והולך בקצב מהיר בתמ"ג. רכיב זה, תורם בין היתר להכנסות המדינה ממסים, אך אינו נשען על הון או כוח עבודה מקומיים ועיקר התמורה בגינו אינה מגיעה להכנסות משקי הבית בישראל. משום כך, צמיחתו המהירה עלולה לייצר תמונה מוטה של קצב הפעילות הריאלי במשק. לאור זאת, אנו מציגים בתחזית הפעם גם התייחסות לצמיחה ללא רכיב הייצור בחו"ל שנאמד בנפרד. תחזית זו מבטאת בצורה מדויקת יותר את הדינמיקה הכלכלית הפנימית של המשק: את הביקושים בו, את מגבלות ההיצע הניצבות בפניו, את מידת ההידוק בשוק העבודה ועוד. אציין שדיווח נוסף על התוצר בניכוי פעילות בחו"ל מיושם במספר מדינות מפותחות שבהן יש הבדל מהותי בין הייצור המקומי לייצור כולל הייצור בחו"ל.
בניית התחזית של התוצר הכולל בוצעה בשיטת bottom-up בשני שלבים מרכזיים. בשלב הראשון הפעלנו את כלי התחזית והמודלים השגרתיים שלנו כדי לייצר תחזית לתוצר ללא ייצור בחו״ל. זאת על בסיס הנתון שהלשכה המרכזית לסטטיסטיקה החלה לפרסם לאחרונה. בשלב השני, עשינו שימוש בנתון של התוצר המיוצר על ידי גורמי ייצור בחו״ל והפעלנו עליו כלים ותחזיות רלוונטיות שונות על מנת לחזות את תוואי ההתפתחות שלו. התחזית לתוצר הכולל הינה סכימה של התחזית לחלק של התוצר המיוצר בישראל ושל התחזית לתוצר המיוצר על ידי גורמי ייצור בחו״ל. מטבע הדברים, ועל רקע אי הוודאות בעולמות הטכנולוגיה והבינה המלאכותית באופן כללי, האומדן לחלק של התוצר המיוצר בחו״ל מאופיין בשונות גבוהה.
תרחיש הבסיס בתחזית מניח כי עצימות הלחימה תיוותר נמוכה, ברמה הדומה לזו הנוכחית, מה שעשוי לתרום להקלה מסוימת במגבלות ההיצע הקיימות במשק. יחד עם זאת, אנו מניחים כי הסביבה הגאופוליטית תמשיך להיות מתוחה. בנוסף, התחזית אינה כוללת התייחסות לצעדי חקיקה פיסקלית אפשריים שתאמץ הממשלה שתקום אחרי הבחירות.
על פי תחזית החטיבה בתרחיש הבסיס, התוצר צפוי לצמוח ב-5.6% בשנת 2026, ובשנת 2027 הצמיחה צפויה לעמוד על 7.5%. אולם עיקר העדכון משקף את התרומה הגדולה של הייצור בחו״ל. התחזית לתוצר ללא ייצור בחו״ל עומדת על 3.4 אחוזים בשנת 2026 ועל 5.1 אחוזים בשנת 2027. שיעור האינפלציה במהלך שנת 2026 צפוי לעמוד על 1.5% ועל 2.1% בשנת 2027. להערכת החטיבה, הגרעון בתקציב הממשלה צפוי להסתכם ב-4.4 אחוזי תוצר בשנת 2026 וב-4.6% בשנת 2027. יחס החוב לתוצר צפוי לעמוד על כ-68 אחוזי תוצר בסוף 2026 ו-66.5 אחוזי תוצר בסוף 2027. יחס החוב לתוצר ללא הייצור בחו"ל צפוי לעמוד על כ-70 אחוזי תוצר בסוף 2026 ו-70.5 בשנת 2027. החטיבה צופה כי בעוד כשנה הריבית תעמוד על 3%.
התחזית מאופיינת במספר סיכונים: אי-וודאות באשר להתפתחויות הגיאופוליטיות; אי-ודאות פיסקלית משמעותית, הן בצד ההכנסות ממיסים והן בצד ההוצאות; אי הוודאות לגבי היקף תקציב הביטחון והשפעתו על הגרעון והאינפלציה; אי-הוודאות והסיכונים הכרוכים בהתפתחויות בעולמות הטכנולוגיה והבינה המלאכותית והשפעתם האפשרית על הכלכלה הגלובלית והישראלית.
ככלל סביבת אי הוודאות הגיאופוליטית בישראל מחייבת עוד יותר שמירה על מרווח פיסקלי הולם. החשיבות של שמירה על חוסן פיסקלי התחדדה בשנים האחרונות. היכולת של ישראל להתמודד עם משבר הקורונה ועם המלחמה שפרצה באוקטובר 2023 נשענה במידה רבה על כך שהמשק נכנס למשברים אלו מעמדת פתיחה חזקה יחסית, שהתבטאה ביחס חוב־תוצר נמוך יחסית של 60%. מרחב פעולה זה איפשר לתמוך בפעילות ובצורכי המשק בתקופות אלו תוך שמירה על אמון השווקים. עליית התשואות בעולם בחודשים האחרונים ובמידה מסויימת גם בישראל מחדדת עוד יותר את החשיבות של שמירה על יחס חוב-תוצר נמוך. זאת בשל השפעותיה הפוטנציאליות על התייקרות מימון החוב הציבורי, שכבר היום היא גבוהה בישראל בהשוואה למדינות מפותחות.
בראייה צופה פני עתיד, האתגר המרכזי של המדיניות הכלכלית שעליו דיברתי רבות בשנים האחרונות כולל שלושה היבטים: ירידה בת קיימא ביחס החוב לתוצר, מימון הצרכים החיוניים לביטחון, והשקעה במנועי צמיחה ובפרט בהון אנושי ובתשתיות. היישום של שלושת המימדים הללו אינו מובן מאליו, ודורש קבלת החלטות שיבטיחו את קיומם לאורך זמן. השגת יעד זה תחייב בין היתר שילוב של הפחתת ההוצאות הפוגעות בצמיחה, שיפור יעילות ההוצאה הציבורית והרחבת בסיס המס באמצעות הגדלת שיעורי התעסוקה והפריון. ככל שחלק גדול יותר מהאוכלוסייה ישתלב בשוק העבודה ויגדיל את כושר ההשתכרות שלו, כך ניתן יהיה לתמוך ביעדי המדיניות הפיסקלית תוך הפחתת הלחץ להעלאות מסים נוספות.
ההתפתחויות הגיאופוליטיות בעולם המשיכו לעמוד במוקד בתקופה הנסקרת. מחירי האנרגיה המשיכו לעלות ומחיר חבית נפט מסוג ברנט עלה בכ-15% והוא נסחר סביב ה-110$ לחבית. בנוסף, מחירי הגז הטבעי באירופה הוסיפו לעלות לרמות שיא מאז פרוץ "שאגת הארי". במקביל, קצב האינפלציה בגושים המרכזיים עלה. בהחלטתם האחרונה ה-FED וה-ECB, העלו את הריבית ב-25 נקודות בסיס ותוואי הריבית המתומחר בשווקים עלה בתקופה הנסקרת והוא כולל כשלוש העלאות ריבית בשנה הקרובה.
לסיכום, המשק ממשיך לפעול בסביבה המאופיינת באי־ודאות גיאופוליטית ופיסקלית גבוהה. האינפלציה התמתנה ושוהה מעט מתחת למרכז תחום היעד והפעילות הכלכלית מוסיפה להתאושש. השפעתם המלאה של צעדי המדיניות המוניטרית שכבר נקטנו טרם באה לידי ביטוי במלואה במשק, ובעת הזו נכון להמשיך ולעקוב אחר השפעתם המצטברת. הוועדה המוניטרית תמשיך לפעול בהתאם לנתונים ולהערכת ההתפתחויות הכלכליות. תוואי הריבית ייקבע בהתאם להתפתחות האינפלציה, לפעילות המשק, לאי הוודאות הגיאופוליטית ולהתפתחויות הפיסקליות.
בנק ישראל והוועדה המוניטרית מחזקים את ידי החיילים והחיילות ושאר כוחות הביטחון אשר נלחמים בגבורה למעננו בחזיתות השונות. אנו שולחים גם תנחומים למשפחות השכולות ואיחולי החלמה מלאה לפצועים.
תודה רבה.