משה שלום, מנתח שווקים FUNDER


25/10/2026

 מה אומרת לנו הקריסה של מניות השבבים האחרונה? / קרדיט: אילוסטרציה – AI
מבחינה פונדמנטלית, נכון ל-24 באוקטובר 2026, סקטור השבבים נמצא עדיין באחת מתקופות הצמיחה המרשימות בתולדותיו, כאשר הבינה המלאכותית הפכה ממנוע צמיחה מבטיח למקור ביקוש מרכזי המשפיע על מבנה התעשייה כולה. המכירות העולמיות של שבבים חצו לראשונה את רף טריליון הדולר במהלך שמונת החודשים הראשונים של השנה, והתחזיות לשנה כולה מצביעות על שוק שעשוי לעלות על 1.6 טריליון דולר.
מאחורי המספרים עומדת השקעה מסיבית בתשתיות מחשוב, במרכזי נתונים ובמאיצים ייעודיים, לצד ביקוש גובר לזיכרונות מהירים מסוג HBM. התוצאות העסקיות האחרונות של יצרניות מרכזיות, ובהן TSMC ו-ASML, מחזקות את ההערכה שההשקעות בתשתיות הבינה המלאכותית עדיין רחוקות ממיצוי. גם שוק הזיכרונות נהנה ממחסור בהיצע ומעליית מחירים, מצב התומך בהכנסות וברווחיות של היצרניות המובילות.
אלא שכאן בדיוק מתחיל הסיפור המורכב יותר. כאשר הביקוש מתרכז במספר מצומצם של לקוחות גדולים ובתחום אחד הצומח במהירות, התעשייה נעשית רגישה יותר לשינוי בתוכניות ההשקעה של חברות הענן. אם התשואה הכלכלית על השקעות הענק במערכות AI לא תעמוד בציפיות, עלולה להופיע האטה בהזמנות שתשפיע על שרשרת האספקה כולה. לכך מתווספים מחזוריותו ההיסטורית של שוק הזיכרונות, העלויות הגבוהות של הקמת מפעלי ייצור, מגבלות אנרגיה ומתחים גיאופוליטיים ומסחריים.
מבחינה פונדמנטלית, חשוב גם להבחין בין צמיחה עסקית אמיתית לבין התמחור שהמשקיעים מעניקים לה: גם חברה המציגה תוצאות מצוינות עלולה לאכזב אם הציפיות ממנה גבוהות מדי. לכן, התמונה הבסיסית של הסקטור נותרת חיובית, בזכות ביקוש מבני למחשוב מתקדם, אך היא אינה אחידה ואינה נטולת סיכון. המבחן המרכזי בחודשים הקרובים יהיה יכולתן של החברות להפוך את ההשקעות העצומות להכנסות ולתזרים מזומנים בני קיימא, תוך שמירה על שולי הרווח. במילים אחרות, מנוע הצמיחה עדיין פועל בעוצמה, אבל השאלה החשובה היא לא רק כמה מהר התעשייה צומחת, אלא עד כמה הצמיחה הזאת תוכל להצדיק את הציפיות שנבנו סביבה. לאור כל זה, הנה מבט טכני קצר משלוש זוויות שונות.
נעשה בעזרת מערכת TradingView
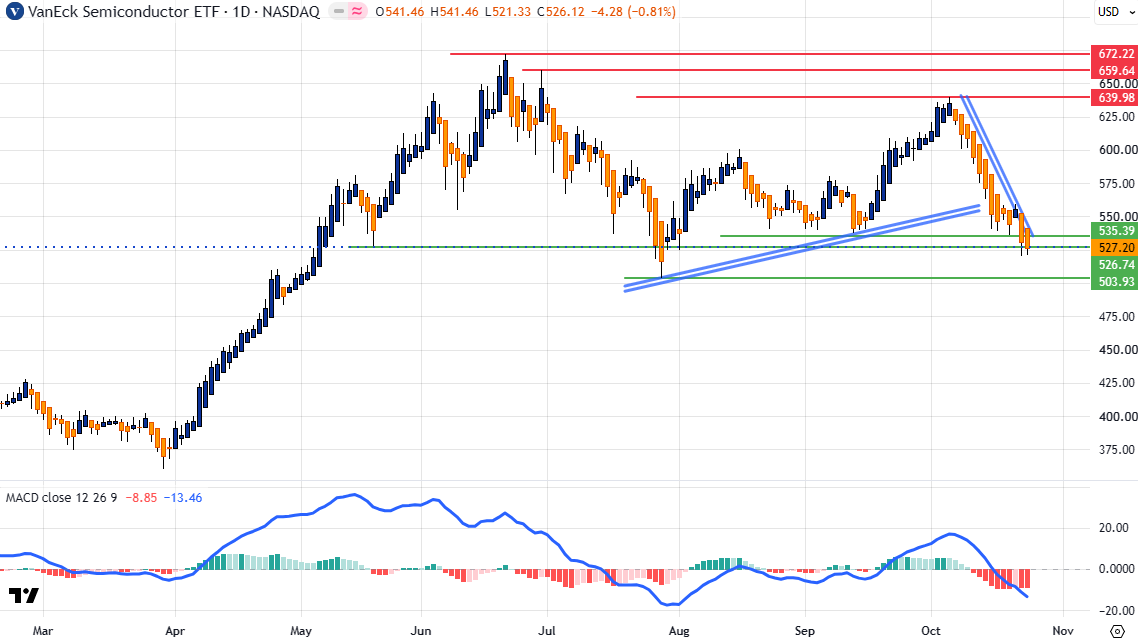
נתחיל בניתוח טכני קלאסי של תעודת הסל של הסקטור: בגרף היומי של SMH, תעודת הסל המרכזית העוקבת אחר סקטור השבבים, התמונה הטכנית הופכת למטרידה, דווקא לאחר מהלך העליות המרשים שנרשם מאפריל ועד תחילת אוקטובר. אזור ההתנגדות שבין 640 ל-672 נקודות בלם את הקונים, ומאז התפתחה ירידה חדה, המלווה בשבירת קו המגמה העולה הכחול ובפגיעה במבנה החיובי שאפיין את החודשים הקודמים. המחיר האחרון, סביב 526 נקודות, מציב את התעודה במבחן משמעותי: אזור התמיכה סביב 530, שסומן בגרף באמצעות הרמות האופקיות, כבר נמצא תחת לחץ ממשי.
המשמעות של שבירה ברורה של 530, ובמיוחד סגירה יומית מתחת לאזור זה, היא שהשוק עלול להפסיק להתייחס למהלך האחרון כתיקון בלבד ולהתחיל לתמחר אפשרות להעמקת הירידות. מתחתיו, אזור 515-503 מהווה תחנת מבחן ראשונה, ואילו רמת 500 היא הרף הפסיכולוגי והטכני החשוב באמת. ירידה מתחת ל-500, אם תלווה בהמשך לחץ מוכרים, תאותת על פגיעה עמוקה יותר במבנה המחירים ותעלה את הסיכון למעבר למגמת ירידה רחבה יותר.
גם מתנד MACD תומך כרגע בתמונה השלילית: הקו נמצא מתחת לקו האות, וההיסטוגרמה שלילית ומתרחבת, עדות לכך שהמומנטום היורד עדיין לא מראה סימני התייצבות ברורים. מנגד, לאחר ירידה חדה, אין לשלול ניסיון התאוששות טכני, אך כדי לשפר את התמונה יידרש תחילה כיבוש מחודש של 535-550 ובהמשך התמודדות עם אזורי התנגדות גבוהים יותר. בשורה התחתונה, SMH נמצאת בצומת טכני קריטי: 530 היא התמיכה המיידית, 500 היא קו ההגנה הבא, ושבירה מאושרת של הרמות הללו עלולה לשנות מהותית את הערכת המגמה.
נעשה בעזרת מערכת TradingView
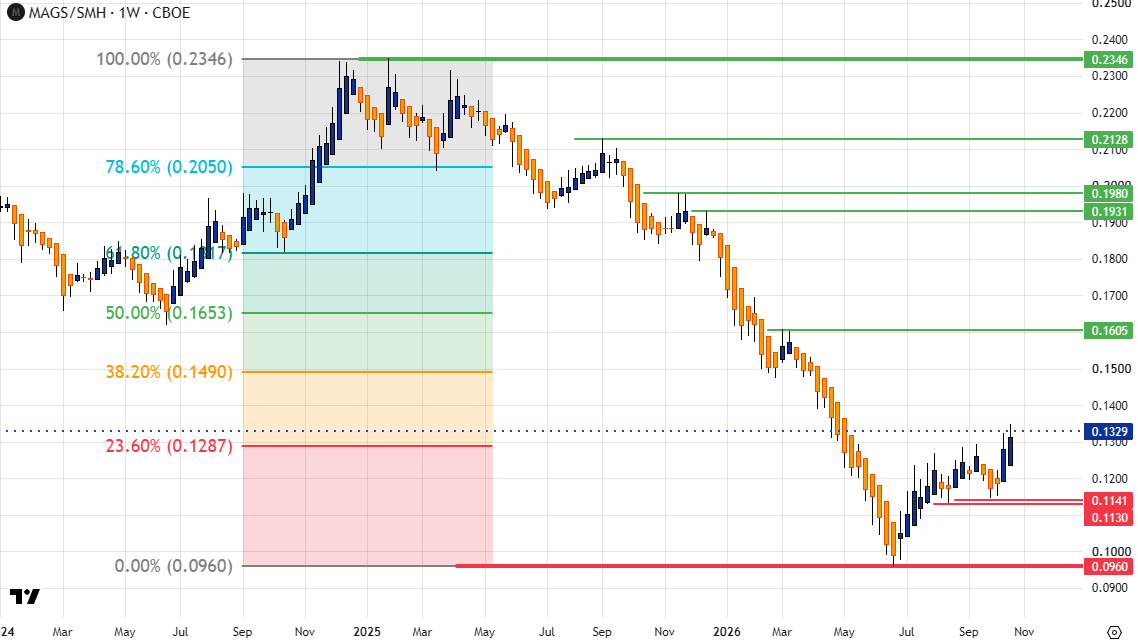
נמשיך בניתוח של גרף היחס בין תעודת הסל של ה"מופלאות" (מניות הטכנולוגיה שאמורות לממן את עיקר הביקוש לתשתיות ה-AI) ותעודת הסל של השבבים עצמם: הגרף השבועי של היחס MAGS/SMH מציג תמונה טכנית מעניינת במיוחד, משום שהוא מאפשר לבחון את כוחן היחסי של מניות הטכנולוגיה הגדולות, המהוות, כאמור, מקור מרכזי להשקעות בתשתיות הבינה המלאכותית, מול תעודת הסל של השבבים. לאחר שהיחס הגיע לשיא של 0.2346, הוא נכנס למגמת ירידה ממושכת וחדה, עד לשפל של 0.0960.
המשמעות היא חולשה יחסית מתמשכת של MAGS מול SMH בתקופה הנבחנת, ולא בהכרח ירידה מוחלטת במחירי מניות הטכנולוגיה. כעת נרשם ניסיון התאוששות מהתחתית, והיחס מתקרב לרמת Fibonacci של 23.6%, סביב 0.1287, כאשר בגרף הוא כבר נמצא בקרבת 0.1329. זהו מבחן טכני ראשון לשאלה אם מדובר בתיקון עולה קצר בלבד או בתחילתו של שינוי משמעותי יותר במגמה היחסית. מבחינת רמות Fibonacci, ההתנגדות הראשונה היא 0.1287, ולאחריה 0.1490, רמת התיקון של 38.2%, ו-0.1653, רמת 50%.
בהמשך ניצבות 0.1820 באזור 61.8%, 0.2050 ברמת 78.6% ולבסוף השיא 0.2346. ככל שהיחס יצליח לטפס מעל הרמות הללו, תתחזק הטענה שמניות הענק חוזרות להוביל ביחס לשבבים. מנגד, כישלון באזור 0.1287 וחזרה מתחת ל-0.1141-0.1130 יאותתו שהתיקון מאבד כוח, עם סיכון לבחינה מחודשת של השפל ב-0.0960. יש כאן גם היבט כלכלי חשוב: אף שהחברות הגדולות מממנות חלק ניכר מההשקעות ב-AI, חולשה ביחס אינה מוכיחה שהן מצמצמות בפועל את ההשקעות, אלא רק שהן מפגרות בביצועי המניות לעומת השבבים. לכן, המבחן הוא כפול - האם התיקון הטכני יימשך, והאם הוא יתלווה לשיפור יחסי ברוחב ההובלה בשוק.
נעשה בעזרת מערכת TradingView
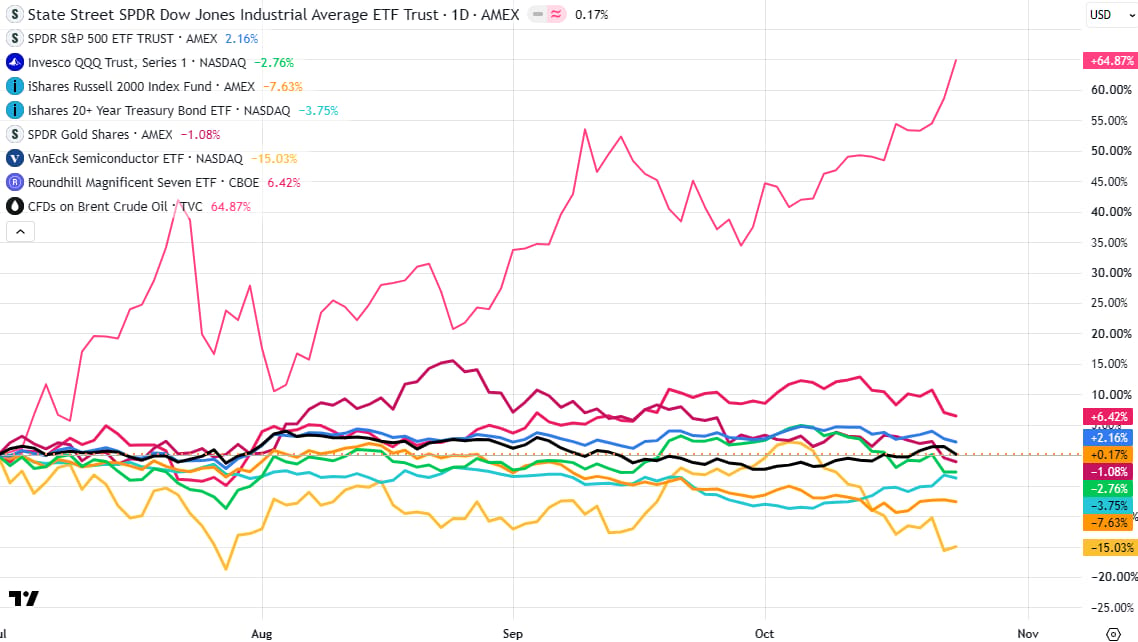
לבסוף, הנה השוואה של עיקר המדדים והנכסים הפיננסים מאז אפריל, מול השבבים ואותן מופלאות: הגרף היומי האחרון הזה, המציג את הביצועים המצטברים מאז יולי, מספר סיפור חריג למדי: בעוד שרוב הנכסים נעים סביב האפס, עם תשואות חיוביות מתונות או הפסדים שהולכים ומעמיקים, הנפט בולט מעל כולם בעלייה של 64.87%. אחריו נמצאת תעודת הסל MAGS, עם עלייה של 6.42%, בעוד ה-S&P 500 עלה ב-2.16% והדאו ג'ונס כמעט לא התקדם, עם 0.17% בלבד.
מנגד, הנאסד"ק איבד 2.76%, ראסל 2000 ירד ב-7.63%, הזהב נחלש ב-1.08%, ואיגרת החוב הארוכה המיוצגת ב-TLT איבדה 3.75%. הנתון הבולט ביותר בהקשר הטכנולוגי הוא SMH, תעודת השבבים, שנמצאת בירידה של 15.03% בתקופה המוצגת. במילים אחרות, גם כאשר מדדי המניות הרחבים מצליחים לשמור על יציבות יחסית, מנוע הצמיחה המרכזי של השנים האחרונות מגלה חולשה משמעותית. מבחינה טכנית, הפער בין הנפט לשאר הנכסים משקף שינוי חד בהובלת השוק, אך גם אזהרה לגבי הסביבה המאקרו-כלכלית.
זינוק של כמעט 65% בנפט עשוי להזין מחדש את האינפלציה, להקשות על הורדת הריבית וללחוץ על מכפילי השווי של חברות צמיחה, שתימחורן רגיש במיוחד לעלויות המימון ולציפיות לרווחים עתידיים. כאן נמצא הקשר החשוב ל-AI ולשבבים: התעשייה אמנם נשענת על השקעות עתק במרכזי נתונים ובמחשוב מתקדם, אך השקעות אלה דורשות הון, חשמל ותשואה כלכלית שתצדיק את היקפן. כאשר SMH מפגרת באופן כה בולט, בעוד הנפט מושך את עיקר תשומת הלב, השוק מאותת שלפחות בתקופה הנבחנת הוא אינו מעניק פרמיה אוטומטית לכל מה שקשור ל-AI.
גם העלייה של 6.42% ב-Magnificent Seven אינה מבטלת את חולשת השבבים, אלא מדגישה שהמשקיעים מבחינים בין חברות הטכנולוגיה הגדולות לבין ספקיות החומרה. התרחיש החיובי ידרוש התייצבות במחירי האנרגיה, שיפור במומנטום של השבבים והוכחה שהוצאות ה-AI מתורגמות להכנסות ולתזרים. כל עוד אלה אינם מתגבשים, ההובלה החריגה של הנפט לצד חולשת SMH מחייבת זהירות: לא בהכרח סוף מהפכת ה-AI, אלא מבחן משמעותי לציפיות ולמחירים שנבנו סביבה.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]