אלי אופיר


01/11/2026

 דרור קרני, צילום: עמי ארליך, פאנדר
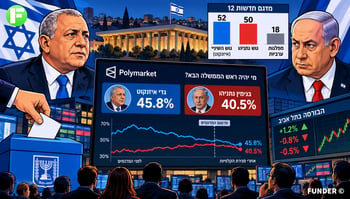
תוצאות הבחירות בישראל הותירו את השוק עם שאלה גדולה יותר מזהות ראש הממשלה הבא: מי יוכל להעביר תקציב ולבלום את התייקרות המימון? במקביל, בחירות האמצע בארה"ב וההנפקה המתוכננת של אנתרופיק מעמידות למבחן את שוק החוב ואת התיאבון של המשקיעים לסיכון.
דרור קרני, מנכ"ל ומייסד קרני פמילי אופיס, מנתח שלושה מוקדי סיכון:
אחרי הבחירות: הסכנה האמיתית אינה הירידות בבורסה, אלא מחיר הכסף הארוך.
בחירות האמצע בארה"ב: ממשל מפוצל אולי ירגיע את וול סטריט, אבל לא יפתור את משבר החוב.
הנפקת אנתרופיק: מבחן של טריליוני דולרים לשאלה מי יממן את מרוץ ה-AI.
אחרי הבחירות: הסכנה האמיתית אינה הירידות בבורסה, אלא מחיר הכסף הארוך
"הירידות החדות במניות הבנקים והנדל"ן הן התגובה המיידית לאי-הוודאות שנוצרה בעקבות הבחירות. השוק אינו מחפש מנצח אידיאולוגי מסוים, אלא הכרעה ויכולת משילות. גם אם התנודתיות במניות תירגע ככל שהתמונה הפוליטית תתבהר, הסיכון המשמעותי יותר נמצא בשוק האג"ח ובשער החליפין. פיחות השקל מייקר את היבוא ועלול להחזיר לחצים אינפלציוניים, וכך לצמצם את מרחב הפעולה של בנק ישראל להפחתת ריבית. במקביל, צורכי הגיוס של האוצר ופרמיית הסיכון עשויים להמשיך ללחוץ כלפי מעלה על התשואות הארוכות. המשמעות היא שגם אם הריבית הקצרה תרד בהמשך, המימון לטווח ארוך של המדינה ושל החברות לא בהכרח יוזל באותה מידה.
“אם הקיפאון הפוליטי יימשך ולא יאושר תקציב לשנת 2027, המשק עלול להיכנס לשנה החדשה עם תקציב המשכי, שמגביל את היכולת לקדם סדרי עדיפויות חדשים, פרויקטי תשתית ורפורמות. מנגנון כזה יכול לרסן חלק מההוצאות בטווח הקצר, אך אינו תחליף למדיניות פיסקלית מסודרת. כאשר הוצאות הביטחון וצורכי המימון גבוהים, היעדר יכולת לקבל החלטות תקציביות עלול להגדיל את פרמיית הסיכון של ישראל, להקשות על חזרת משקיעים זרים ולייקר את גיוסי החוב גם למגזר העסקי. חברות טכנולוגיה ויצואניות ביטחוניות בעלות הכנסות מחו"ל עשויות להפגין עמידות יחסית, אך חברות מקומיות התלויות באשראי ירגישו את הלחץ ביתר שאת.”
בחירות האמצע בארה"ב: ממשל מפוצל אולי ירגיע את וול סטריט, אבל לא יפתור את משבר החוב
"בחירות האמצע בארה"ב עשויות להביא לממשל מפוצל אם הרפובליקנים יאבדו את הרוב באחד מבתי הקונגרס או בשניהם. השווקים נוטים לראות בבלמים פוליטיים גורם שמצמצם סיכון לשינויי מדיניות חדים, אבל הפעם התמונה מורכבת יותר. החוב הפדרלי כבר חצה את רף 40 טריליון הדולר, הפד הותיר את הריבית בטווח של 3.75% עד 4%, והעלות של מימון הגירעון נותרת שיקול מרכזי למשקיעים. ממשל מפוצל עשוי להקשות על העברת תוכניות הוצאה או שינויי מס, אך גם להקשות על גיבוש פתרון פיסקלי מוסכם.
“גם שוק האנרגיה יעמוד במוקד. ככל שהמתיחות במפרץ הפרסי ובמצרי הורמוז תימשך, מחירי הנפט ומרווחי הזיקוק עלולים להישאר גבוהים, עם השלכות על האינפלציה, על תשואות האג"ח ועל רווחיות חברות האנרגיה. יצואניות הנפט והגז האמריקאיות עשויות ליהנות מסביבה כזאת, אך עבור יתר המשק מדובר בעלויות אנרגיה ומימון גבוהות יותר. השאלה עבור וול סטריט אינה רק מי ישלוט בקונגרס, אלא האם המערכת הפוליטית תצליח להתמודד עם הגירעון ועם הלחצים האינפלציוניים.”
הנפקת אנתרופיק: מבחן של טריליוני דולרים לשאלה מי יממן את מרוץ ה-AI
"ההנפקה המתוכננת של אנתרופיק היא מבחן משמעותי ליכולת של שוק ההון לספוג גיוס ענק נוסף בסקטור הבינה המלאכותית. ההערכות לשווי החברה מגיעות עד כ-2 טריליון דולר, אך השווי הסופי והיקף הגיוס טרם נקבעו. אם הביקוש יהיה חזק, הדבר עשוי לתמוך בהמשך ההשקעות בתשתיות AI ובחברות השבבים והענן. מנגד, הנפקה בהיקף חריג עלולה לדרוש ממוסדיים לפנות מקום בתיקים על חשבון מניות צמיחה אחרות, לפחות בטווח הקצר.
“השאלה העמוקה יותר היא רווחיות מודל ה-AI. אנתרופיק הציגה בתשקיף הכנסות של כ-16.3 מיליארד דולר במחצית הראשונה של 2026, לצד התחייבויות השקעה גדולות מאוד בתשתיות מחשוב וענן. אלה ממחישות כיצד התחום עובר ממודל תוכנה קל-הון לתעשייה שדורשת השקעות תשתית ומימון בהיקפים עצומים. ככל שהמשקיעים יחששו מהמשך שריפת מזומנים, מהתחרות במחירי השירותים או מהצורך בגיוסי חוב והון נוספים, התמחור עלול להיפגע לא רק אצל אנתרופיק אלא גם אצל חלק מהחברות שמממנות ומספקות את תשתיות ה-AI. הצלחת ההנפקה תספק רוח גבית למרוץ ההשקעות; אכזבה עשויה להאיץ מעבר של הון לסקטורים דפנסיביים ולחברות בעלות תזרים יציב.”