כלכלני הפועלים


01/11/2026

 בחירות – בישראל אחרי, בארהב לפני / קרדיט: אילוסטרציה – AI
בחירות – בישראל אחרי, בארה"ב לפני
מבחינת השווקים היעדר הכרעה בבחירות היא סוג של תרחיש סיכון שהתממש. ללא ממשלה קבועה ויציבה יהיה קשה לבצע מדיניות שהיא לא פופולארית, כמו תיקונים פיסקאליים, או רפורמות וקידום השקעות ארוכות טווח.
העודף הגדול בחשבון השוטף של מאזן התשלומים הפך לגירעון קטן בשני הרבעונים הראשונים של השנה. קשה לדעת אם זה זמני בהשפעת המלחמה, או גורם מבני במשק, שמשקף גירעון ממשלתי גבוה, יצוא בטחוני מוגבר, ואולי גם שינויים בחיסכון הפרטי ובהשקעות במשק. מכל מקום, זה הופך את השקל לפגיע יותר ביחס לשינויים כמו מחירי המניות בעולם, והתפתחויות גיאופוליטיות.
האינפלציה צפויה להגיב לשער החליפין והשווקים כבר לא מעריכים שהריבית תפחת.
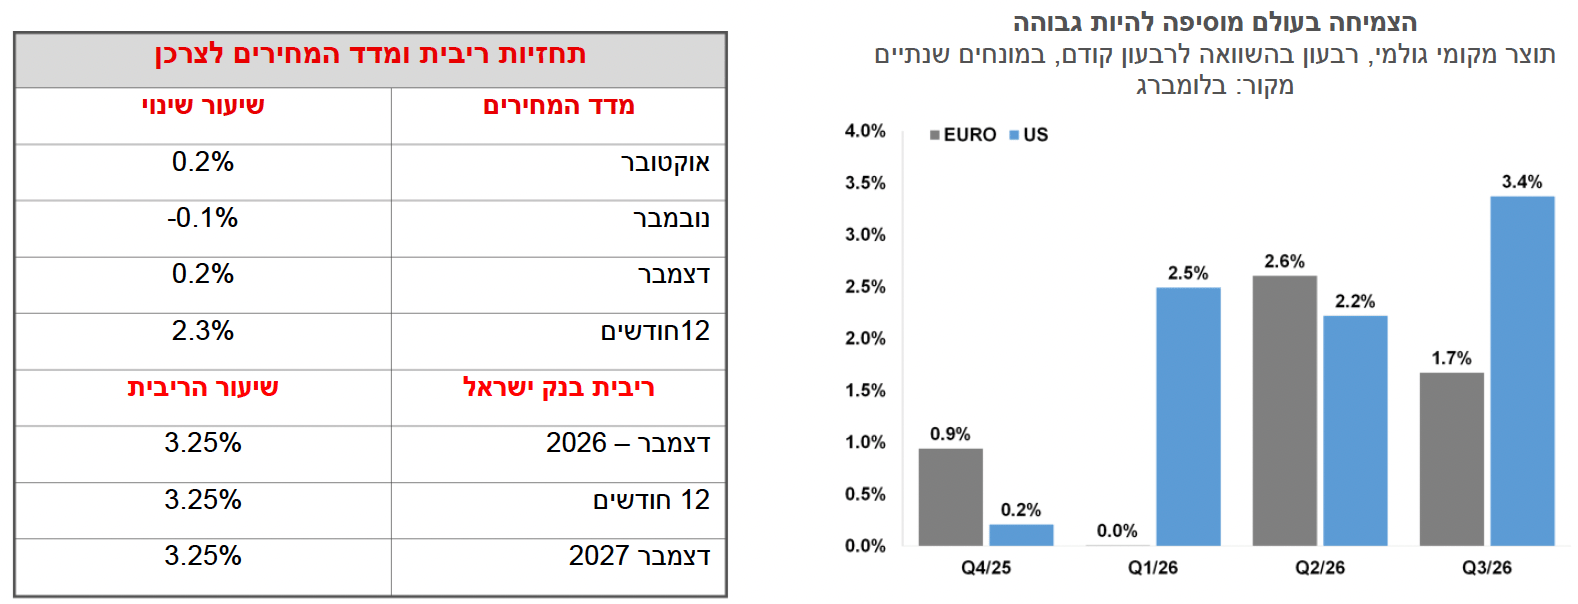
שוק הנגזרים מגלם עתה אינפלציה בשיעור של 1.9% לשנה הקרובה. אנו צופים אינפלציה גבוהה יותר – 2.3% ב- 12 החודשים הקרובים.
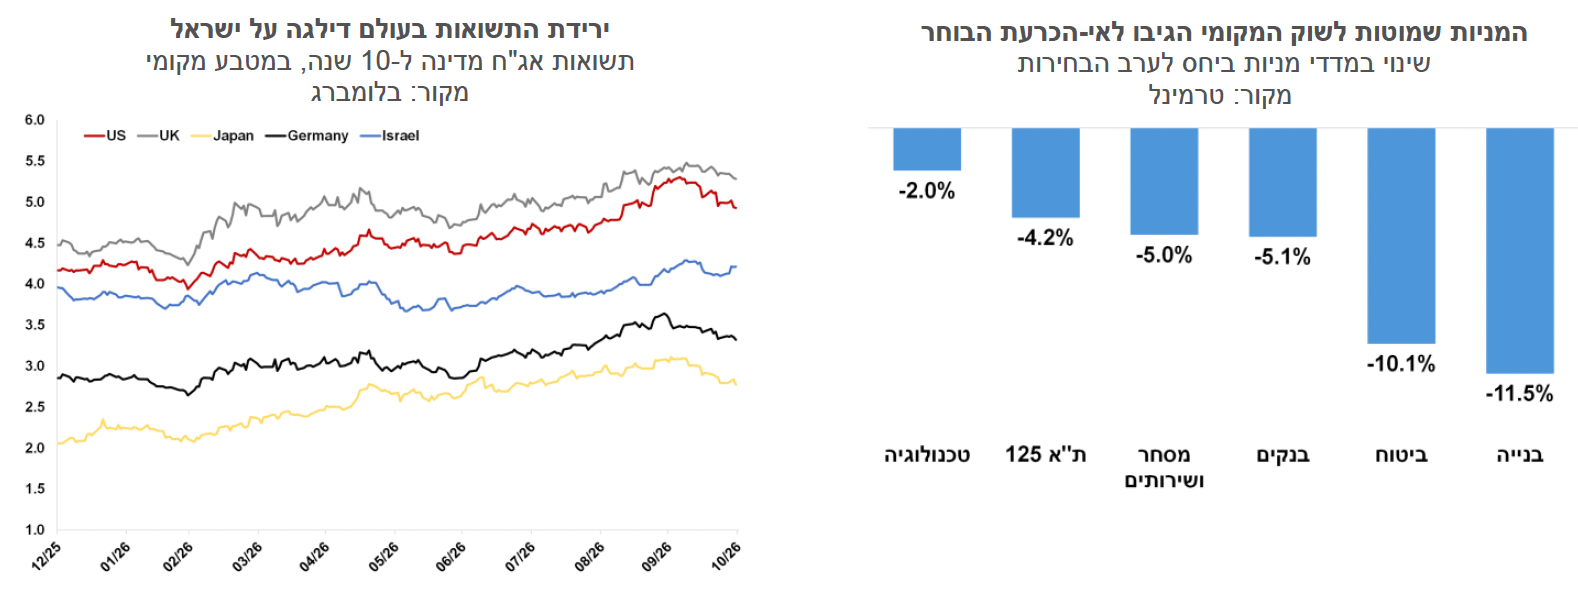
ירידת התשואות הארוכות בעולם דילגה על ישראל – התשואה לעשר שנים נותרה ברמה של כ- 4.2%, בעוד שבארה"ב התשואה ירדה בשבועות האחרונים בכ-30 נקודות בסיס.
ישראל
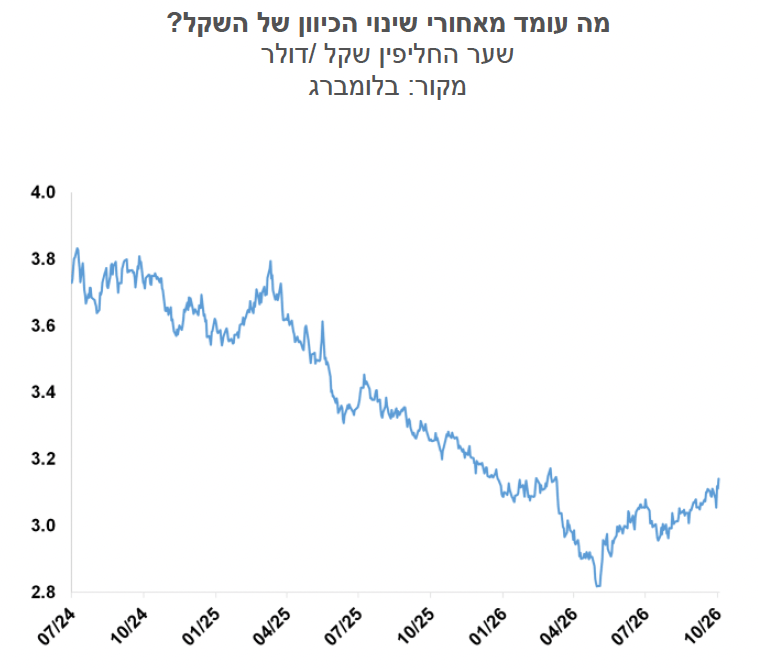
הבחירות מאחורינו, אך עדיין קשה לראות ממשלה מוקמת ואי-הוודאות הפוליטית תמשיך ללוות אותנו בשבועות הקרובים. לקראת בחירות האמצע שמתקיימות בארה"ב, השבוע חזרה לעמוד על הפרק גם האפשרות של הסלמה באיראן, בהתאם לדברי טראמפ שהאפשרות הזו קיימת לאחר הבחירות. השקל הגיב להתפתחויות ונחלש בכ- 2% מול הדולר מיום הבחירות. מדד ת"א 125 ירד ב- 4.2%, כשבלטו סקטורים שמוטים לשוק המקומי כמו נדל"ן ופיננסים. מבחינת השווקים היעדר הכרעה בבחירות הוא סוג של תרחיש סיכון שהתממש. ללא ממשלה קבועה ויציבה יהיה קשה לבצע מדיניות שהיא לא פופולארית, כמו תיקונים פיסקאליים, או רפורמות וקידום השקעות ארוכות טווח. התרחיש הזה כבר קרה בישראל: בין אפריל 2019 למרץ 2021 היו בישראל חמש מערכות בחירות, וגם הממשלה שהוקמה במרץ 2021 שרדה רק כשנה וחצי. רוב התקופה הזו המשק פעל עם תקציב המשכי, וזאת גם בתקופת הקורונה בה אושרו הוצאות חירום חריגות. מצד אחד זה מעודד, כי המשק תפקד לא רע בתקופה הזו, מנגד, המצב היום שונה - הגידול בהוצאות הביטחון אינו דומה להוצאות הקורונה שהיו זמניות, רמת החוב גבוהה יותר וגם הריביות גבוהות.
מה עומד מאחרי שינוי הכיוון של השקל? מסוף חודש מאי השקל פוחת בשיעור של כ- 12% מול הדולר. זה יכול להיות מוסבר באי-הוודאות הפוליטית, אבל יתכן שגם הגורמים הבסיסיים שפעלו לחיזוק השקל, נחלשו ביחס לעבר. העודף הגדול בחשבון השוטף של מאזן התשלומים הפך לגירעון קטן בשני הרבעונים הראשונים של השנה. קשה לדעת אם זה זמני בהשפעת המלחמה, או גורם מבני במשק, שמשקף גירעון ממשלתי גבוה, יצוא בטחוני מוגבר, ואולי גם שינויים בחיסכון הפרטי ובהשקעות במשק. מכל מקום, זה הופך את השקל לפגיע יותר ביחס לשינויים כמו מחירי המניות בעולם, והתפתחויות גיאופוליטיות.
האינפלציה צפויה להגיב לשער החליפין והשווקים כבר לא מעריכים שהריבית תפחת. השוק אינו מגלם אפשרות להעלאת ריבית אחת שנה קדימה. בהנחה ששער החליפין יתייצב ברמה הנוכחית, סביר להניח שנתחיל לראות בחודשים הקרובים השפעה גם על האינפלציה, שתגבר בתחילת השנה הבאה. האוצר החליט לצמצם בחצי שקל את ההנחה על מס הבלו, כך שמחיר הדלק שירד באופן זמני בתחילת החודש יעלה קלות. עדיין קיימת הנחה של חצי שקל במס הבלו, שצפויה להתבטל אף היא בהמשך. שוק הנגזרים מגלם עתה אינפלציה בשיעור של 1.9% לשנה הקרובה. אנו צופים אינפלציה גבוהה יותר – 2.3% ב- 12 החודשים הקרובים.
קשה לראות תרחיש של ירידת ריבית בקרוב, למעשה ההסתברות לעליית ריבית גבוהה מזו של ירידה בריבית. לאור אי-הוודאות הפוליטית והיחלשות השקל, בנק ישראל ימתין עד שהדברים יתבהרו, מה עוד שרמת הריבית הנוכחית לא מהווה מדיניות מרסנת. הציפיות לעליות ריבית בעולם התמתנו מעט בשבועיים האחרונים, בהשפעת הירידה במחירי מניות ה- AI, אבל עדיין השווקים סבורים שהריבית תעלה השנה בארה"ב ובאירופה. עד שהתמונה הפוליטית בישראל תתייצב, האינפלציה תספיק כבר להגיב לשינוי בשער החליפין, והריביות בחו"ל יהיו גבוהות יותר, כך שקשה לראות את הריבית יורדת בקרוב.
ירידת התשואות הארוכות בעולם דילגה על ישראל – התשואה לעשר שנים נותרה ברמה של כ- 4.2%, בעוד שבארה"ב התשואה ירדה בשבועות האחרונים בכ- 30 נקודות בסיס. באג"ח הדולריות של ממשלת ישראל לא ראינו פתיחת מרווחים, כך שהשינוי בפערי התשואות בין השקל לדולר משקף כנראה פחות בטחון של המשקיעים בתרחיש של התחזקות השקל לאורך זמן.
גלובלי
מניות טכנולוגיה נסחרות הרבה על סמך ציפיות ומעט על סמך ביצועים. הנפילה של מניית אינטל בסוף השבוע מייצגת את זה יותר מכל – שורה תחתונה של רווח נאה, לא עזרה מול הפחתת תחזית צמיחה. בד בבד, המשקיעים מאבדים סבלנות נוכח תזרים המזומנים השלילי שנלווה להשקעות העתק ב- AI. במרוץ למובילות הטכנולוגית יהיו מנצחים, אבל יהיו גם מפסידים, והמשקיעים חוששים עתה מהימור על הסוס הלא נכון. הכלכלה הריאלית בינתיים ממשיכה להתרחב בקצב נאה הן בארה"ב והן באירופה, ולא ברור עד כמה זה טוב לשוק המניות. עליית התשואות נבלמה, אולי בהשפעת הבנקים המרכזיים שהחליטו לעשות פאוזה בהעלאות הריבית, ואולי גם בהשפעת ירידת מניות הטכנולוגיה.
מניות הטכנולוגיה רשמו כאמור ירידות חדות בסוף השבוע, לאחר שורת דוחות ותחזיות שעוררו חששות לגבי קצב מימוש רווחי מהפכת ה-AI. אינטל הובילה את הירידות עם צניחה של כ־29% בעקבות תחזית הכנסות חלשה ואתגרים תפעוליים מתמשכים. על רקע זאת מדדי המניות הארה"ב רשמו ירידות שערים חדות ביום שישי ומדד הנאסד"ק 100 ירד בכ-3.5%. בסיכום שבועי מדד הנאסד"ק 100 ירד בכ-2.0%, מדד הדאו ג'ונס ירד ב-0.9% ומדד ה-S&P500 ירד בכ-0.6%. באירופה נרשמו בסיכום שבועי עליות שערים. מדד היורוסטוקס 50 עלה ב-1.0% ומדד הדאקס עלה ב-2.5%. באסיה נרשמה מגמה מעורבת. ביפן מדד הניקיי עלה ב-1.0%, בסין מדד שנחאי ירד ב-2.5% ומדד הקוספי 100 בקוריאה עלה בסיכום שבועי ב- 4.5%, זאת למרות ירידה של כ-4% ביום שישי.
בסוף השבוע נחשפה פריצת הסייבר הגדולה בתולדות שוק הקריפטו, במסגרתה נגנבו נכסים דיגיטליים בהיקף של כ־6.3 מיליארד דולר מפלטפורמת Binance. האירוע הציף מחדש את החששות בנוגע לאבטחת נכסים דיגיטליים ופגע בסנטימנט המשקיעים, תוך שהוביל לירידות בשוק הקריפטו.
לאחר העליות החדות שנרשמו בתשואות האג"ח הממשלתיות בחודשים האחרונים, נרשמה בשבועות האחרונים מגמת ירידה מסוימת, בעיקר בארה"ב, על רקע ביקוש גובר לנכסים בטוחים והערכה כי הפד אינו ממהר להמשיך ולהעלות את הריבית. למרות הירידה, התשואות נותרו ברמות גבוהות יחסית מבחינה היסטורית. באירופה התמונה הייתה פחות אחידה, כאשר בצרפת התשואות המשיכו להיסחר ברמות גבוהות, על רקע חששות המשקיעים מהמצב הפיסקלי והמתיחות החברתית במדינה
האצה בקצב הצמיחה בארה"ב. הצמיחה בארה״ב ברבעון השלישי של 2026 עמדה על 3.4% במונחים שנתיים, מעט מעל ציפיות השוק, לאחר צמיחה של 2.2% ברבעון השני. הצמיחה נתמכה בהמשך חוזקה של הצריכה הפרטית, שגדלה ב-3.8%, ובזינוק בהשקעות העסקיות, בעיקר בציוד טכנולוגי, מחשוב וצבירת מלאים. מנגד, ההתרחבות החדה בביקושים המקומיים הובילה לעלייה ביבוא, בעוד היצוא ירד, כך שסחר החוץ נטו גרע כ-3.3 נקודות אחוז מהצמיחה ברבעון.
האינדיקטורים המובילים והנתונים הכלכליים השוטפים בארה"ב הצביעו על מגמת התרחבות בפעילות. מדד אמון הצרכנים של הקונפרנס בורד רשם התאוששות מפתיעה באוקטובר ועלה ל-91.7 נקודות, לעומת 84.2 נקודות בספטמבר, מעל לציפיות השוק. העלייה הושפעה בעיקר מהירידה במחירי הדלק. העלייה החודש הושפעה מעלייה הן במדד למצב השוטף והן במדד הציפיות. ההכנסה הפרטית עלתה בספטמבר ב־0.2%, ההוצאה הפרטית עלתה ב־0.5% וההוצאה הפרטית הריאלית נותרה ללא שינוי, על רקע סביבת המחירים הגבוהה. קצב האינפלציה עלה מעט בחודש האחרון. מדד ה־PCE עלה ב־0.5% ומדד הליבה עלה ב־0.3%. ב־12 החודשים האחרונים קצב האינפלציה עלה ל־3.6% וקצב אינפלציית הליבה עלה ל־3.1%, כך שאינפלציית הליבה עדיין נותרה גבוהה משמעותית מיעד הפד.
שוק הנדל"ן בארה"ב ממשיך לפעול בסביבה מאתגרת של ריביות משכנתא גבוהות, אך מחירי הדיור ממשיכים לעלות בקצב מתון. בחודש אוגוסט עלה מדד קייס־שילר ל־20 הערים הגדולות ב־0.3% וקצב העלייה השנתי עמד על 2.7% בעשרים הערים הגדולות ועל 2.1% בכלל המדינה. מנגד, מספר העסקאות בדירות חדשות ירד בספטמבר ב־0.6% והיה נמוך ב־5.3% לעומת ספטמבר אשתקד, נתון הממחיש כי הביקוש לדיור עדיין מושפע מעלויות המימון הגבוהות, למרות מאמצי הקבלנים לעודד רכישות באמצעות הנחות ותמריצים.
הפד הותיר את הריבית ללא שינוי, אך שני חברים התנגדו להחלטה. בהחלטת הריבית בשבוע שעבר הותיר הפד את הריבית ללא שינוי בטווח של 3.75%-4.0%. ההחלטה התקבלה ברוב של 10 מול 2 שתמכו בהעלאת ריבית של 25 נקודות בסיס. בהודעת הפד הודגש כי הפעילות הכלכלית ממשיכה לצמוח בקצב חזק, הביקוש המקומי נותר יציב, ההשקעות העסקיות גבוהות ושוק העבודה ממשיך להפגין עמידות. לצד זאת, האינפלציה עדיין גבוהה מיעד ה־2%, ולכן חברי הוועדה העדיפו להותיר את הריבית ללא שינוי ולהמתין לנתונים נוספים. לקראת סוף השבוע, ההסתברות לעלייה בריבית הפד התמתנה מעט, והשווקים צופים כעת רק שתי העלאות ריבית בשנה הקרובה. העלאת ריבית בדצמבר לרמה של 4.25% מגולמת כעת בשוק בהסתברות של כ-73% ובאופן מלא בינואר 2027, והעלאה נוספת לרמה של 4.5% צפויה ביוני 2027.
לקראת בחירות האמצע בארה"ב, השווקים עוקבים אחר האפשרות לשינוי במאזן הכוחות בקונגרס. סקרים מצביעים על יתרון מסוים לדמוקרטים בבית הנבחרים, ותוצאה שתוביל לממשל מפוצל עשויה להגביל את יכולתו של הנשיא דונלד טראמפ לקדם חלק מיוזמותיו הכלכליות. לפי שעה השפעת הבחירות על השווקים נותרה מוגבלת.
למרות עליית מחירי האנרגיה ואי־הוודאות הגיאופוליטית בסיכום הרבעון השלישי נרשמה בגוש האירו התרחבות בפעילות הכלכלית. נתוני הצמיחה הראשוניים הצביעו על צמיחה גבוהה מהצפוי של 1.7% במונחים שנתיים, תוך שונות ניכרת בין המדינות. ספרד המשיכה להוביל עם צמיחה חזקה של כ־2.6%, וגרמניה הציגה התאוששות מתונה וצמחה בכ-0.9%. מנגד, בצרפת נרשמה התכווצות של כ־0.5% בתוצר. במהלך סוף השבוע האחרון התחדשו המחאות בצרפת ובמדינות נוספות באירופה על רקע יוקר המחיה, מחירי הדיור, התייקרות האנרגיה והשחיקה בשירותים הציבוריים.
גם ה־ECB הותיר את הריבית ללא שינוי, ברמה של 2.5%, תוך הדגשה כי העלייה במחירי האנרגיה מגדילה את הסיכונים לאינפלציה אך גם מכבידה על תחזית הצמיחה. הבנק ציין כי אינפלציית הליבה נותרה יציבה יחסית וכי עד כה לא ניכרת השפעה משמעותית על השכר. לנוכח אי־הוודאות הגבוהה, הבנק הבהיר כי החלטותיו ימשיכו להתבסס על הנתונים הכלכליים הנכנסים ולא על תוואי ריבית שנקבע מראש.