אלכס זבז׳ינסקי, כלכלן ראשי בבית ההשקעות מיטב


02/11/2026

 השווקים עברו מהתלהבות לחוסר אמון בהשקעות ה-AI / קרדיט: אילוסטרציה – AI
עיקרי הדברים
ישראל
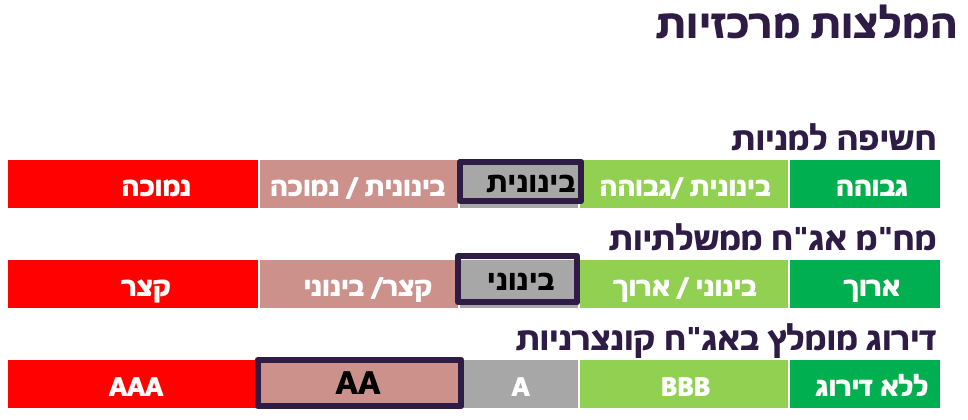
לנוכח אי הוודאות הפוליטית, התמחור הגבוה של המניות בישראל, החשיפה המנייתית מקומית הגבוהה של המשקיעים והצמיחה מתונה של המשק, ספק אם שוק המניות הישראלי ישיג תשואה עודפת בתקופה הקרובה.
הסיכוי להורדת ריבית קרובה פחת, ותחזית הריבית בעוד שנה הועלתה ל-3%. ללא פיחות השקל, הביקושים החלשים צפויים לתמוך באינפלציה נמוכה.
אנו ממליצים בשלב זה לקצר את המח"מ האג"ח לבינוני (כ-5–6 שנים), לנוכח העלייה באי הוודאות, צמצום הפוטנציאל להורדת ריבית קרובה בישראל והירידה החדה יחסית בתשואות בחו"ל. אנו ממשיכים להמליץ על הטיה קלה לאג"ח צמודות מדד. יחד עם זאת נציין שביחס סיכוי/סיכון האפיק האג"ח הממשלתי עדיף על האפיק המנייתי בישראל.
עולם
התמ"ג בארה"ב צמח ברבעון השלישי בקצב גבוה בהשפעה ניכרת של ההשקעות ב-AI. להערכתנו, צפויה האטה בצריכה הפרטית.
אינפלציית ה-PCE גבוהה אך יציבה, וצפויה לרדת בשנה הבאה. ה-Fed יתקשה להעלות את הריבית בשנה הקרובה כפי שמגלם השוק.
השווקים עברו מהתלהבות לחוסר אמון ברווחיות ההשקעות ב-AI. אנו ממליצים על חשיפה בינונית למניות, תוך המשך הסטה ממניות הטכנולוגיה המממנות או בונות תשתיות AI לטובת סקטורים מסורתיים המשתמשים בטכנולוגיה.
ישראל
התסריטים הפוליטיים והמשמעות לשווקים
שוק המניות המקומי הגיב לתוצאות הבחירות בתשואת חסר לעומת המדדים העיקריים בעולם, בעיקר במניות בעלות פעילות מקומית. בשבוע האחרון ירד מדד ת"א 125 ב-2.4%, מדד הבנקים ב-4.3% ומדד ת"א 90 ב-5.2%, לעומת ירידה של 0.3% במדד MSCI World . עם זאת, התגובה מתונה ביחס לגודל ההפתעה (בוודאי בהשוואה לברזיל). השקל נחלש בכ-1.1% מול הדולר, מעט יותר מהמטבעות העיקריים, אך גם תגובתו אינה חריגה.
תוצאות הבחירות פותחות מספר תרחישים אפשריים לכלכלה ולשווקים:
ממשלת אחדות יציבה - הסיכוי למימוש התרחיש אינו גבוה. זו התוצאה הטובה ביותר, אך עדיין פחות טובה מהציפיות בשווקים לפני הבחירות. השפעתה צפויה להיות חיובית, אך מוגבלת בטווח הקצר, בהתחשב בתמחור הגבוה יחסית ובירידות המתונות לאחר הבחירות. בטווח הארוך קיים פוטנציאל חיובי משמעותי לשוק המניות, בתנאי שהממשלה תתפקד ביעילות לאורך זמן.
ממשלת גוש השינוי בתמיכת מפלגות ערביות ו/או חרדיות - הסיכוי להקמתה גם לא נראה גבוה במיוחד מבחינה פוליטית. הממשלה עלולה לסבול מחוסר לגיטימציה ציבורית רחבה, אך עשויה להוציא לפועל רפורמות חשובות, כפי שקרה בקדנציה של ממשלת שינוי הקודמת. קיים פוטנציאל ההשפעה החיובית מוגבל על השווקים עד שתוכיח שהיא אפקטיבית ובת קיימא.
בחירות חוזרות לאחר תקופת שיתוק - התרחיש הגרוע ביותר מבחינה כלכלית, אך סביר למדי. הוא יגביר את הסיכון לסנקציות בינלאומיות, לבריחת השקעות מישראל ולפגיעה בסנטימנט.
איפה נמצא שוק המניות המקומי מבחינת הפרמטרים העיקריים להערכת האטרקטיביות שלו?
1. מיצוב המשקיעים (Positioning) – חשיפה גבוהה
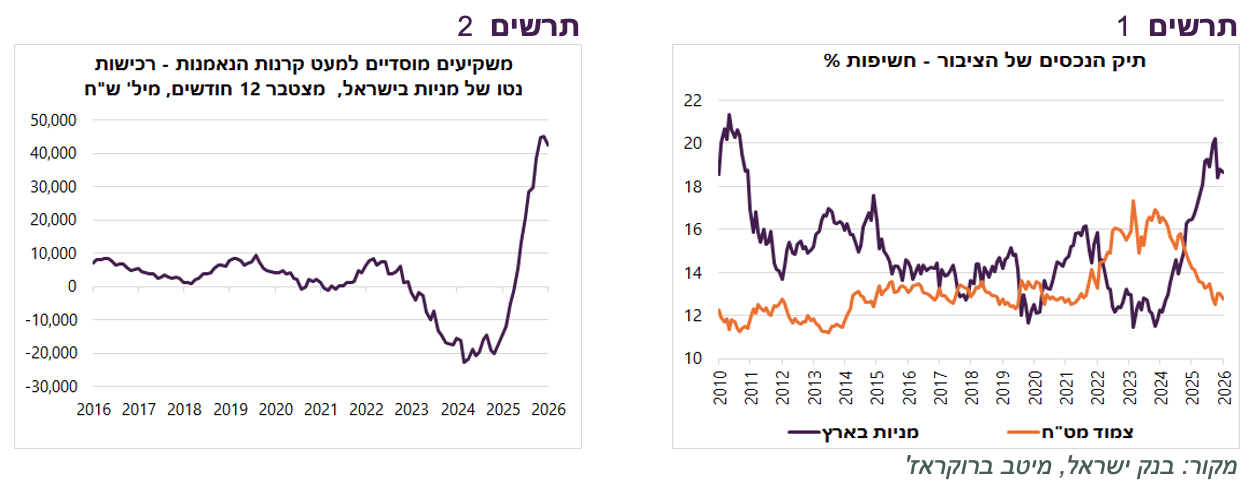
משקל המניות בישראל בתיק הנכסים הכספיים של הציבור קרוב לשיא מאז 2010. מנגד, החשיפה למט"ח נמוכה יחסית (תרשים 1). המוסדיים היו השנה הרוכשים העיקריים של המניות בישראל, עם קניות נטו של כ-40 מיליארד ש"ח (תרשים 2).
ומה לגבי המשקיעים הזרים? לפי נתוני בנק ישראל, חלקם בשוק המניות הישראלי נותר יציב יחסית בשנתיים האחרונות, ברמה של כ-20%.
2. הערכות שווי (Valuation) - השוק יקר
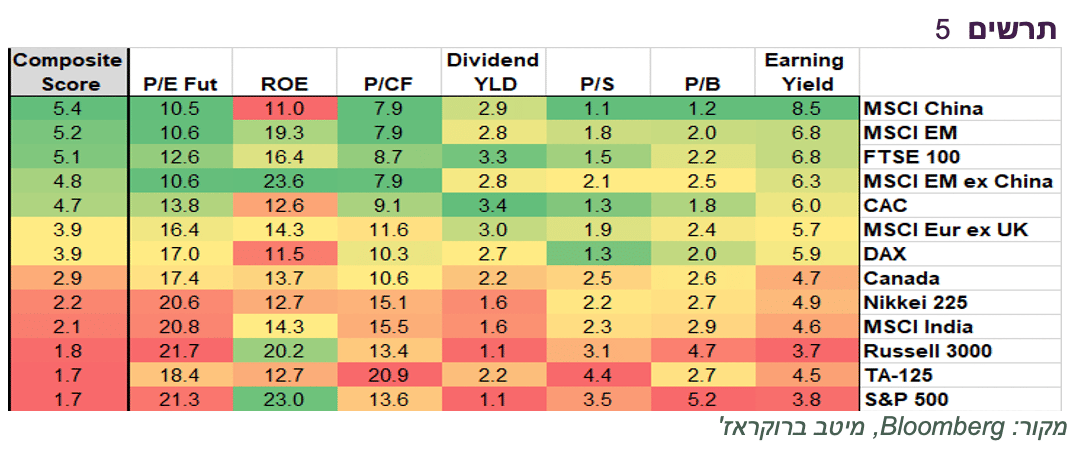
כפי שעולה מהשוואת מכפילי התמחור העיקריים למדדי המניות המובילים בעולם שמוצגת בטבלה מטה, מדדי ת"א 125 ו-S&P500 הם היקרים ביותר (תרשים 5). גם ביחס לפרמטרים היסטוריים של המכפילים בישראל שוק המניות המקומי יקר יחסית.
להערכתנו, סיכון גבוה במיוחד קיים בענף הבנייה והנדל"ן.
קיפאון בשוק הדיור - תוצאות הבחירות צפויות להאריך את הקיפאון ברכישת דירות, במיוחד באזורים מבוססים.
ריבית גבוהה - ככל שתימשך אי הוודאות הפוליטית, ספק אם בנק ישראל יוריד את הריבית.
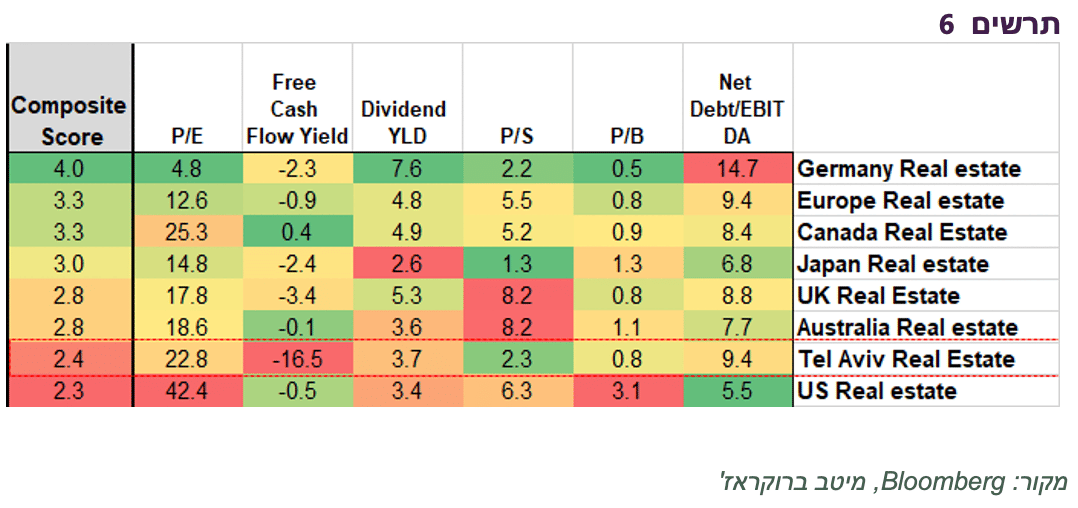
תמחור גבוה - חברות הנדל"ן הישראליות יקרות יחסית בהשוואה למקבילותיהן בעולם, בהתחשב במדדי הרווחיות והאיתנות הפיננסית (תרשים 6).
3. סביבה מאקרו כלכלית – ביקושים מקומיים לא חזקים
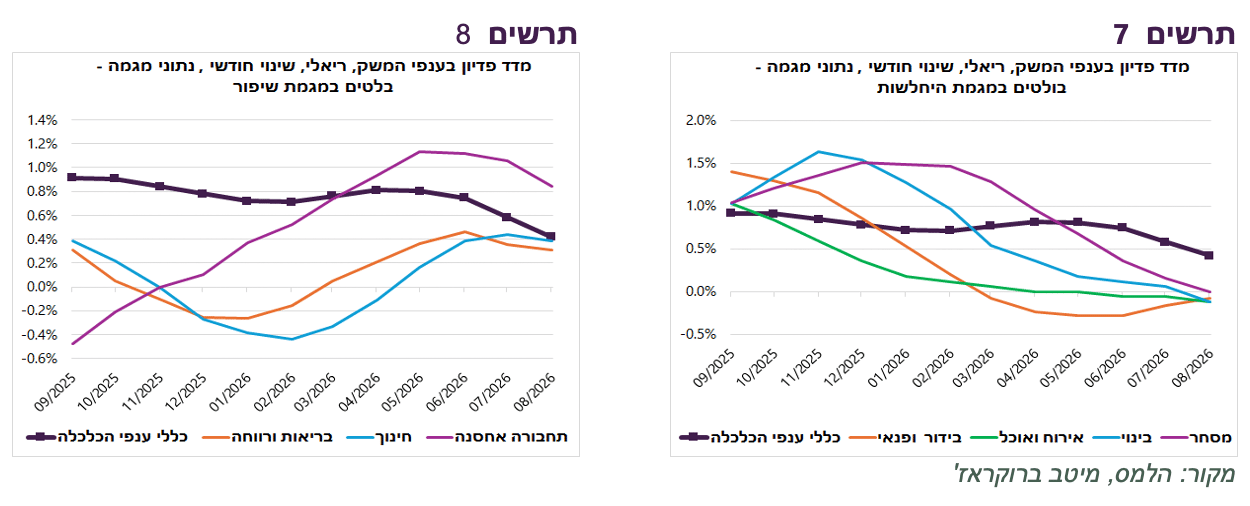
לפי מרבית האינדיקטורים הכלכליים, המשק המשיך להתאושש בחודשים האחרונים מהשלכות המלחמה, אך בקצב איטי, שייתכן אף הואט לקראת הבחירות. נתוני מדד הפדיון בענפי המשק, שפורסמו בשבוע שעבר, מצביעים על האטה בצמיחת הפדיון, במיוחד בענפים הקשורים לצריכה הפרטית (תרשים 7). הענפים הבודדים שבהם נרשמה האצה היו חינוך, בריאות ותחבורה ואחסנה (תרשים 8). לנוכח אי הוודאות הפוליטית, ספק אם הצמיחה תואץ ותספק תמיכה לשוק המניות.
שורה תחתונה: לנוכח אי הוודאות הפוליטית הפוגעת בסנטימנט, התמחור הגבוה של המניות בישראל, החשיפה המנייתית הגבוהה של המשקיעים לשוק המקומי והצמיחה לא גבוהה של המשק, ספק אם שוק המניות הישראלי ישיג תשואה עודפת בתקופה הקרובה.
השפעות על שוק האג"ח הממשלתיות
לאור המצב הפוליטי בישראל, הסיכוי להורדת ריבית נוספת של בנק ישראל בתקופה הקרובה פחת, ואנו מעלים את תחזית הריבית בעוד שנה ל-3%. עם זאת, השוק כמעט אינו מגלם עוד הורדות ריבית, ואף מתמחר העלאה ב-2027.
הקושי בהקמת ממשלה מגדיל את הסיכוי לתקציב המשכי (1/12) ב-2027, שירסן את ההוצאות, אך הליכה לבחירות חדשות מעלה את הסיכון לדירוג האשראי של ישראל.
אם אי הוודאות הפוליטית לא תוביל לפיחות חד בשקל, הביקושים המקומיים החלשים צפויים לתמוך באינפלציה נמוכה.
שורה תחתונה: אנו ממליצים בשלב זה לקצר את המח"מ לבינוני (כ-5–6 שנים), לנוכח העלייה באי הוודאות, צמצום הפוטנציאל להורדת ריבית בישראל והירידה החדה יחסית בתשואות בחו"ל. אנו ממשיכים להמליץ על הטיה קלה לאג"ח צמודות מדד. יחד עם זאת נציין שהיחס סיכון/סיכוי באג"ח הממשלתי המקומי עדיף על האפיק המנייתי,
עולם
האם הצמיחה בארה"ב תמשיך להיות חזקה?
המשק האמריקאי צמח ברבעון השלישי בקצב שנתי גבוה של 3.4%, לאחר 2.2% ברבעון השני, אך בהשוואה לרבעון המקביל אשתקד הצמיחה הייתה מתונה יחסית של כ- 2.1%. עם זאת, הצמיחה של הביקושים המקומיים Final Sales to Private Domestic Purchasers שכוללת את הצריכה הפרטית וההשקעות הפרטיות בנכסים קבועים, ללא השפעת המלאים, סחר החוץ והוצאות הממשלה , זינקה ל-3.3%, הגבוהה ביותר מאז 2023 (תרשים 15).
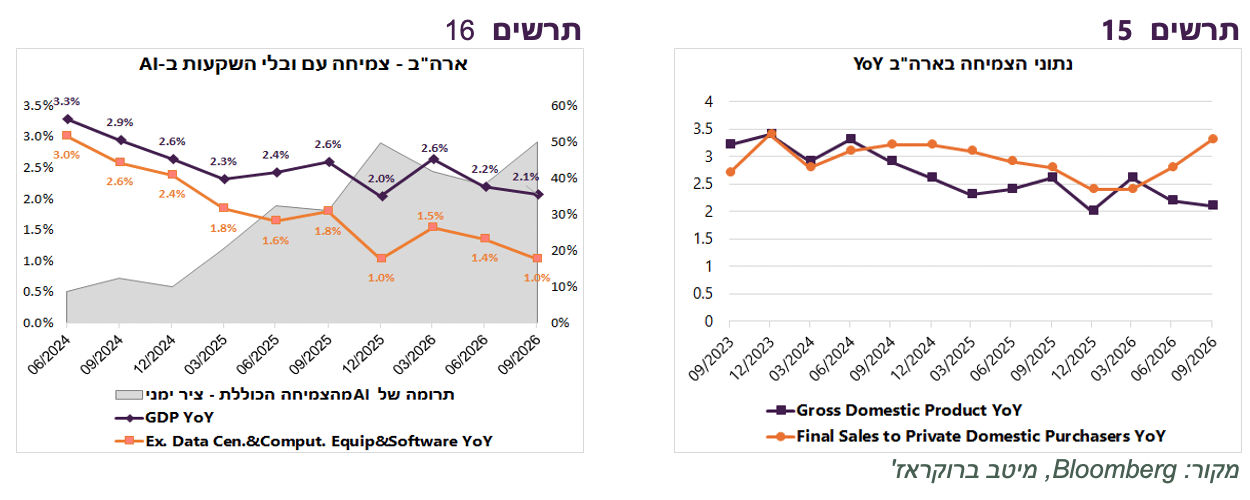
ההשקעות ב-AI ממשיכות לתרום כמחצית מקצב הצמיחה (תרשים 16). נדייק שתרומתן בפועל נמוכה יותר, שכן חלק ניכר מהציוד לתשתיות ה-AI מיובא, ויש לנכות אותו מתרומתן לצמיחה (תרשים 18).
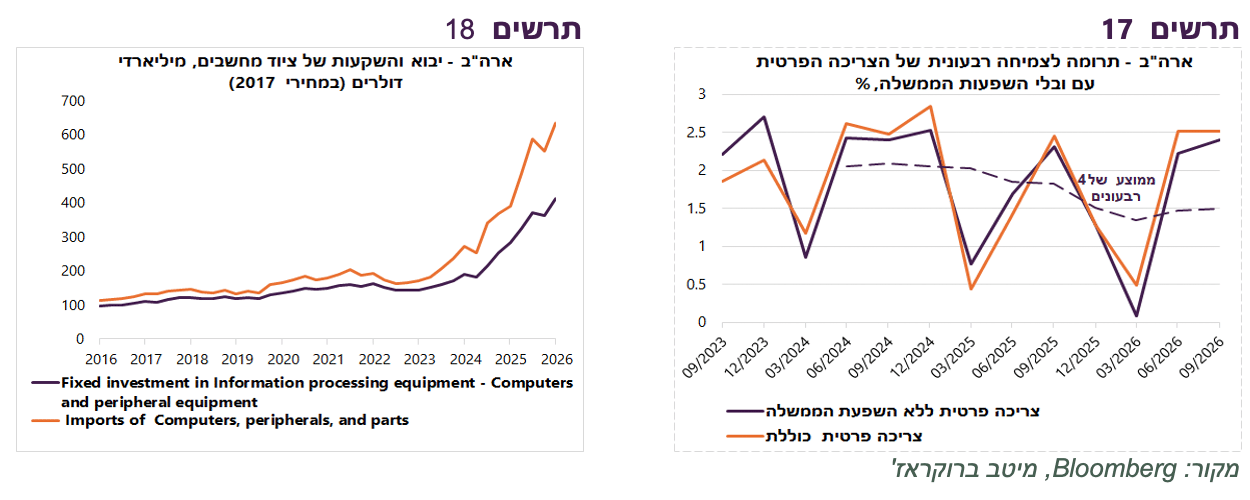
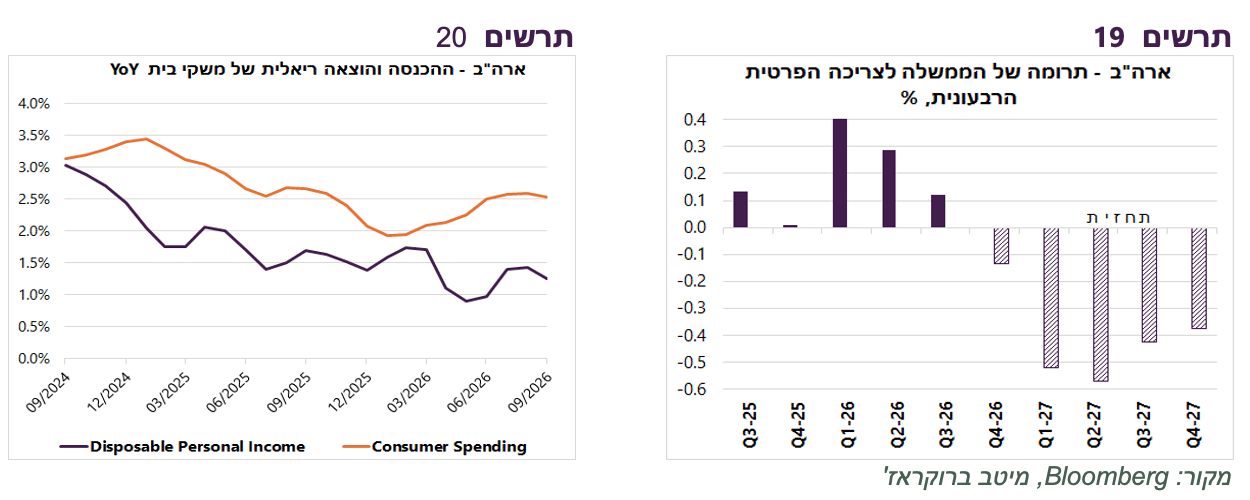
הצריכה הפרטית תרמה לצמיחה כ-2.5%, לאחר תרומה דומה ברבעון הקודם. אולם התרומה הממוצעת שלה בארבעת הרבעונים האחרונים לא הייתה גבוהה של כ-1.5% (תרשים 17). הכוח העיקרי התומך בצריכה, הגידול בהכנסות הצרכנים, מפגר כבר תקופה אחרי הגידול בהוצאותיהם (תרשים 20). כתוצאה מזה, נותר חיסכון נמוך יותר, אך רמתו הנמוכה עוזרת לצרכן לשמור על צריכה גבוהה.
השנה נהנתה הצריכה הפרטית מהחזרי המס. לפי ניתוח של מכון Hutchins, תרומת הממשלה לצמיחת הצריכה הפרטית בשלושת הרבעונים הראשונים הסתכמה בכ-1 נקודת אחוז במצטבר. אולם כבר ברבעון הרביעי התרומה הופכת לשלילית, והיא תעמיק ב-2027 (תרשים 19), שכן ההשפעה המרחיבה של הפחתות המס ב-2026 תסתיים, ובמקביל תורגש יותר השפעת הקיצוצים בהוצאות החברתיות. לפי החוק שעבר ב-2025 (OBBBA), ב-2027 תצומצם הזכאות ל-Medicaid ולסיוע ברכישת מזון ויוחמרו תנאי הזכאות. בתוספת הדשדוש בשוק המניות בחודשים האחרונים, שפגע באפקט העושר, ההאטה בצריכה צפויה להיות משמעותית.
שורה תחתונה: הצמיחה בארה"ב הייתה חזקה ברבעון האחרון, אך הצמיחה החזקה בצריכה הפרטית נשענת על כוחות חולפים וצפויה לרדת.
ה-FED ממשיך בדיבורים ולא במעשים
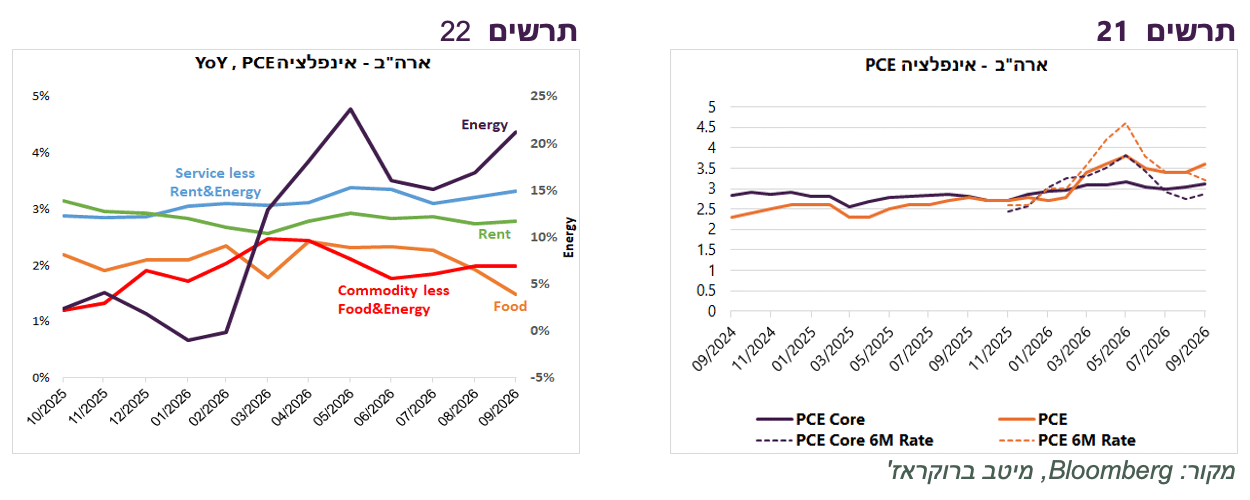
אינפלציית ה-PCE, שאחריה עוקב ה-Fed, עלתה מעט (3.6%), אך לא חרגה מהטווח של השנה האחרונה ובקצב של ששת החודשים האחרונים אף התמתנה ל-3.2% (תרשים 21). האנרגיה דוחפת כלפי מעלה, בעוד שקצב עליית מחירי המזון יורד (תרשים 22). עלות העסקת העובדים (ECI) עלתה ברבעון השלישי בקצב מתון, שאינו אמור לייצר לחצי אינפלציה. להערכתנו, האינפלציה צפויה לרדת בשנה הבאה, אלא אם יחול זינוק חריג נוסף במחיר הנפט.
ה-Fed הותיר את הריבית ללא שינוי, כצפוי, והנגיד המשיך להעביר מסר ניצי במסיבת העיתונאים. אולם כעת השוק קשוב לו פחות, שכן הירידות במניות מסיטות משקיעים לאג"ח. בשווקים מגולמת עליית ריבית של כ-0.6% בשנה הקרובה. להערכתנו, הבנק המרכזי יתקשה להעלות את הריבית כפי שמגלם השוק.
השוק דורש לראות תשואה על השקעות ב-AI
למרות ירידות חדות ביום שישי, מדד S&P 500 ירד בשבוע שעבר בכ-0.6% בלבד, והמדד במשקל שווה אף עלה ב-0.8%. נמשכת הרוטציה למניות מסקטורים שאינם משתתפים בבנייה או במימון של מהפכת ה-AI.
השווקים עברו בהדרגה מהתלהבות מהשקעות ב-AI בשנה שעברה, לגישה ביקורתית יותר ולחוסר אמון שמעניש כל סימן שאלה לגבי היכולת להחזיר את ההשקעה ברבעון האחרון, כפי שהראו תגובות השווקים לפרסום דו"חות ענקיות הטכנולוגיה האחרונים.
למעשה, ברבעון האחרון המשקיעים הענישו את Hyperscalor’s על כל דבר - גם על האצה בהשקעות ב-Capex, גם על סימני האטה בהכנסות מפעילות מסורתית וגם על גידול לא מספיק בתזרים מזומנים. במקביל עולה הקושי לגייס משאבים להשקעות ב-AI, בעיקר החוב, וחברות הדירוג התחילו להתייחס להרעה במצבן הפיננסי של החברות.
השנה הקרובה צפויה להיות שנת המבחן של מחזור ההשקעות ב-AI. הפער בין היקף ההשקעות המתוכנן לבין המקורות העצמיים של החברות יגיע לשיאו, ויחייב גיוסי הון בהיקף גדול מאוד. ללא הוכחות ברורות לתשואה מספקת על ההשקעה , החברות יתקשו לגייס במחירים סבירים.
שורה תחתונה: אנו ממשיכים להמליץ על חשיפה בינונית למניות, תוך הסטה משמעותית ממניות הטכנולוגיה, בעיקר אלה המממנות או בונות תשתיות AI לטובת חברות מסקטורים מסורתיים המשתמשות בטכנולוגיה.
גילוי נאות מטעם מיטב ברוקראז' בע"מ (להלן: "התאגיד המורשה")
מסמך זה הוכן על ידי מיטב ברוקראז' בע"מ (להלן: "החברה"). מסמך זה אינו מהווה תחליף לייעוץ/שיווק השקעות אישי המתחשב בנתונים ובצרכים המיוחדים של כל קורא. אין לראות במסמך זה הצעה, המלצה או תחליף לשיקול דעתו העצמאי של הקורא לביצוע עסקה כלשהי בניירות ערך או בכל מוצר פיננסי אחר. החברה עוסקת בין השאר בשיווק השקעות ללקוחות כשירים ועשוי להיות לה עניין באמור במסמך זה. האמור במסמך זה נאסף ו/או מתבסס על מידע ממקורות שונים. במידע הכלול במסמך זה עלולות להיות טעויות\ שינויי שוק ו/או שינויים אחרים. החברה אינה אחראית לכל נזק, אובדן, הפסד או הוצאה מכל סוג שהוא, לרבות ישיר ו/או עקיף, שייגרמו למי שמסתמך על האמור במסמך זה, כולו או חלקו, ככל שייגרמו, ואינה מתחייבת כי שימוש במידע הכלול במסמך זה עשוי ליצור רווחים בידי העושה בו שימוש. כל הזכויות, לרבות קניין רוחני, במסמך זה ובתוכנו, שייכות לחברה ואין לעשות בו כל שימוש שהוא, לרבות הפצתו ו/או העתקתו, כולו או חלקו ללא קבלת אישורה מראש ובכתב.