שנהב גולדברג


04/11/2026

 בריאן קוקו, צילום: עמי ארליך
בריאן קוקו, Chief Product Officer ב-TMX VettaFi, פועל בשוק המדדים כבר יותר משני עשורים עם ניסיון רב בגופים הגדולים בעולם. בשיחה עם יניב קוניס הוא עבר כמעט על כל הנושאים שמעסיקים היום את המשקיעים: אג"ח מול מניות, החוב של ענקיות הטכנולוגיה, הרחבת שעות המסחר, ההבדלים בין המשקיעים באירופה, באסיה ובישראל, והתחרות בין ניהול פסיבי לאקטיבי.
בריאן קוקו, צילום: עמי ארליך
יניב קוניס: נפתח בשאלה המרכזית היום, מניות מול אג"ח. מה לדעתך רוב המשקיעים צריכים לעשות היום?
בריאן קוקו: זו תקופה לא פשוטה, אבל היא גם נותנת לנו הזדמנות לתקן את תיק ההשקעות. זו הזדמנות מדהימה לנעול ריביות לטווח ארוך, ובמקביל לקחת גם סיכון בריבית הקצרה.
יניב קוניס: האג"ח הארוכות של ממשלת ארה"ב הן סיפור ייחודי. איפה עדיף להיות?
בריאן קוקו: כשמדברים על השקעה באג"ח, בארה"ב ובישראל אפשר לקבל תשואות שתואמות את הריבית במשק ואפילו גבוהות ממנה. במדינות אחרות באירופה זה לא המצב. אג"ח ממשלת צרפת נסחרות היום בתשואה גבוהה מזו של אג"ח ממשלת יוון. בשלב הזה צריך לבחון את זה בצורה פשוטה מאוד: האם המדינה הזו מסוגלת להחזיר את החוב?
יניב קוניס: ומה אתה היית עושה?
בריאן קוקו: הייתי קונה אג"ח ארוכות של ממשלת ארה"ב, ונמנע כרגע מצרפת.
יניב קוניס: בוא נעבור לחוב של עולם הבינה המלאכותית. עדיף להשקיע באג"ח של החברות האלה, או פשוט לקנות את המניה?
בריאן קוקו: כפי ששמענו קודם, כולנו חשופים מאוד לארה"ב, וקצב הצמיחה הזה יימשך. עד עכשיו היה לחברות מספיק תזרים מזומנים כדי לממן את ההשקעות, אבל הוא כבר לא מספיק, וב-2027 צפוי להגיע עוד כחצי טריליון דולר של חוב. החברות משקיעות סכומים אדירים והופכות את תזרים המזומנים שלהן להשקעה בבינה מלאכותית. ועדיין, לפי כל מדד היסטורי של יחס חוב להון, היחסים תומכים בכך, ואנחנו רואים מרווחים רחבים יותר על פני המדד הכללי.
יניב קוניס: ומה לגבי הבינה המלאכותית ככוח שמשנה את תעשיית המדדים עצמה?
בריאן קוקו: אני יכול לדבר על הצד של המדדים. AI הוא לא תחליף, הוא מאיץ. ברגע שאנחנו מסכמים עם מנפיק על מדד, הוא מגיש מסמכים לרשות ניירות הערך האמריקאית (SEC). כמה חודשים אחר כך הוא שולח את זה לספקים שלו, ואם מישהו אומר כן, ההגשה יוצאת לדרך. יש לנו ספירה לאחור, וזה שינוי עצום. בסוף, מה שחשוב הוא שתזת ההשקעה תהיה הגיונית.
יניב קוניס: אנחנו רואים שבכל עשור יש עשר חברות מובילות ששולטות בעולם. אנחנו בסוף השנה, ומניות הצמיחה עשו עבודה טובה מאוד. כדאי להישאר איתן גם ב-2027?
בריאן קוקו: אני לא יודע, ואני לא יכול לחזות את 2027. אבל לאורך זמן, הערכות השווי של חברות ההיפר-סקייל לא יכולות להמשיך לעלות לנצח. המחזור הזה התחיל עם פריחת הבינה המלאכותית, וכבר ראינו את פריחת הדוט-קום. כשחברות יתחילו לאמץ AI ולהגדיל את שולי הרווח שלהן, יהיו מנצחים ומפסידים בשימוש בטכנולוגיה החדשה.
יניב קוניס: ומה לגבי תחומים כמו ביטחון, סייבר ומחשוב ענן?
בריאן קוקו: אנחנו חיים בעולם מסוכן, וישראל יודעת את זה היטב. לכן תחום הביטחון ימשיך לצמוח, בעיקר בצד הטכנולוגי שלו. אנחנו גם מתחילים לראות לא רק רובוטים, אלא רובוטים דמויי אדם. בשבוע שעבר ראיתי אחד כזה הולך ברחוב בניו יורק. הרובוטיקה עדיין בשלבים מוקדמים, וב-2027 נראה בה פריצות דרך ענקיות. אני מעריך שנראה גם מניות איכות מכות את מניות הצמיחה.
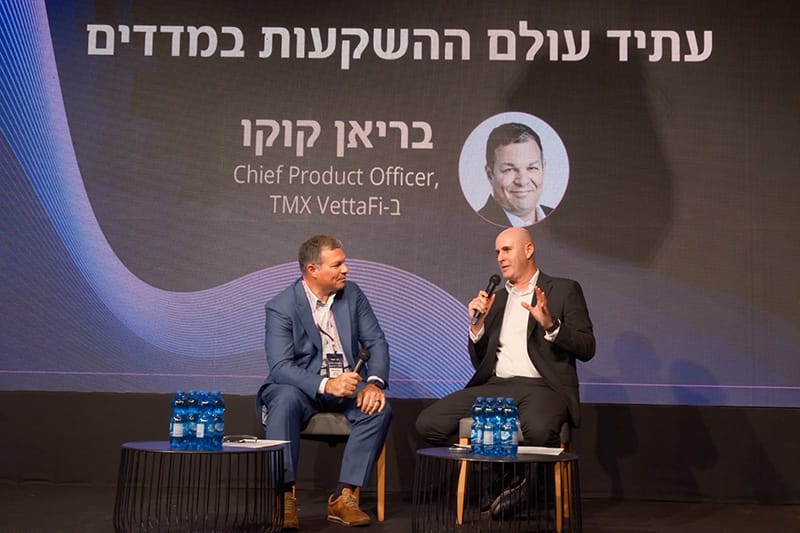
מימין: יניב קוניס, מנכ״ל ומייסד אינדקס-VettaFi, קרדיט צילום: דקל סרי, סטודיו עדיף
יניב קוניס: יש היום הרבה דיונים על הרחבת שעות המסחר, ואנחנו חלק משינוי עולמי. איך זה ישפיע על עולם המדדים?
בריאן קוקו: אני מזהה זהירות. השאלה היא אם יש מספיק פעילות כדי לתמוך במסחר כזה ב-2027. אנשים מתכנסים כדי לסחור כבר מאות שנים, והמטרה תמיד הייתה לתת להם את עלות העסקה הנמוכה ביותר. לכן נכון קודם להרחיב את המסחר בכמה שעות ולבדוק איך זה עובד.
יניב קוניס: זה הולך להיות מעניין. זה גם עלול ליצור משברים בן לילה.
בריאן קוקו: כיום בשעות שמחוץ למסחר הרגיל, הפעילות בשעה שלמה שווה בערך לדקה אחת של מסחר רגיל.
יניב קוניס: בוא נדבר על השווקים באירופה. יש שם הרבה נקודות שונות. איך אתה רואה אותם בשנים הקרובות?
בריאן קוקו: גם בישראל לכולם יש חשיפה. הצמיחה מונעת מביקוש של משקיעים פרטיים, שמפרישים חלק ממשכורתם לקרנות סל. המוצרים התמטיים הופכים פופולריים יותר ויותר, ואנשים מרחיבים את ההשקעות שלהם.
יניב קוניס: והשוק האסייתי? נראה שהוא דומה לשלנו.
בריאן קוקו: הם אוהבים מינוף. ראיתי נתונים שמראים ש-20% מהמסחר במניות בודדות ממונפות בארה"ב מתבצע בכל ערב מקוריאה. אני לא חושב שהתנודתיות הזו קיימת כאן. אנחנו רואים גם יותר שווקים מתעוררים, כמו ברזיל, שמצטרפים למגמה.
יניב קוניס: איך תמכו בקרנות סל לפני הטכנולוגיה של היום, ומה השתנה?
בריאן קוקו: התעשייה התפתחה מאוד בשני העשורים האחרונים, והחישובים הפכו זולים יותר. אבל צריך גם להיות מסוגלים לתמוך בלקוחות. אנחנו תמיד התמקדנו לא רק בבניית האסטרטגיות עצמן. הלקוחות שלנו מחפשים יותר ויותר עזרה בלהגיע למשקיעים כצמם ולהסביר מה עומד מאחורי המדדים ורעיון ההשקעה.
יניב קוניס: אנחנו אולי משוחדים, אבל בוא נשווה בין ניהול פסיבי לאקטיבי.
בריאן קוקו: זה עניין של ביצועים מול עלות. צריך לבדוק על מה אתה משלם. בארה"ב שומעים הרבה על ניהול אקטיבי בתעשיית קרנות הסל, והמגמה שם היא בכיוון אחד. ועדיין, הצמיחה בקרנות הסל האקטיביות קטנה יחסית, והחשיפות הפסיביות ממשיכות להתרחב. גם החשיפות הממוקדות, הגרנולריות, התפתחו מאוד.
מצאתם טעות בתמלול או בתרגום ? נשמח לדעת ולתקן! - שלוח למייל [email protected]
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן. במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.