כלכלני הפועלים


08/11/2026

 כלכלית בראשון / קרדיט: אילוסטרציה – AI
בעוד השווקים פה מנסים לעכל את השפעות הבחירות בישראל, הגיעו בחירות האמצע בארה"ב עם שליטה דמוקרטית בשני הבתים, וצפי לממשל הרבה פחות אוהד לישראל.
העובדה שלישראל אין כעת עודף בחשבון השוטף של מאזן התשלומים מחריפה לדעתנו את התגובה של השווקים לאירועים פוליטיים או לתנודתיות השוק.
מחקרים בתחום הכלכלה ההתנהגותית מראים כי משקי בית מגיבים לא רק לשינוי בעושר, אלא גם לרווח או להפסד ביחס לנקודת הייחוס שלהם. לכן, ירידה בבורסה שמוחקת חלק מעליות קודמות עשויה להשפיע על הצריכה פחות מירידה זהה שמותירה את המשקיעים בהפסד נטו.
האינפלציה בשוק הנגזרים נסחרת סביב רמה של 1.9% לאורך כל העקום. אנו מעריכים כי מפת הסיכונים עתה תומכת באינפלציה גבוהה יותר בטווח הזמן הקצר.
קצב עליית השכר במשק הואט, אך בענפים כמו תעשייה ומסחר הוא נותר גבוה, ולאלו השלכות על האינפלציה.
השווקים כבר לא רואים הפחתת ריבית באופק.
ישראל
בעוד השווקים פה מנסים לעכל את השפעות הבחירות בישראל, הגיעו בחירות האמצע בארה"ב עם שליטה דמוקרטית בשני הבתים, וצפי לממשל הרבה פחות אוהד לישראל, והגבירו אף יותר את סימני השאלה. עוד לפני היוודע תוצאות הבחירות בארה"ב, טראמפ כבר הודיע על הפסקת הסיוע הבטחוני לישראל, נושא שתפס מקום מרכזי במערכת הבחירות של הדמוקרטים. 3.8 מיליארד דולר לשנה זה סכום לא מבוטל, כחצי אחוז מהתוצר של ישראל, אבל כמו שטראמפ אמר ישראל היום מדינה עשירה. ישראל כנראה עשירה אבל העיתוי גרוע, כי הוצאות הביטחון גדלו, ואין יותר עודף בחשבון השוטף של מאזן התשלומים, לפחות לא במחצית הראשונה של השנה.
השקל המשיך להיחלש בשבוע האחרון – 2.4% מול הדולר האמריקני. מסוף חודש מאי השקל נחלש ב- 13.6% מול הדולר האמריקני. החשודים העיקריים שפעלו להחלשת השקל הם ירידות השערים בשוקי המניות בעולם ומצבור של גורמי אי-ודאות פוליטיים. בד בבד העובדה שלישראל אין כעת עודף בחשבון השוטף של מאזן התשלומים מחריפה לדעתנו את התגובה של השווקים לאירועים פוליטיים או לתנודתיות השוק. ברירת המחדל בשנים האחרונות הייתה שהשקל צריך להתחזק כי לישראל יש עודף גדול בחשבון השוטף של מאזן התשלומים. הנחה זו לא יושבת על קרקע מוצקה, ליפן לדוגמא יש במשך עשרות שנים עודף גדול בחשבון השוטף של מאזן התשלומים ולמרות זאת המטבע שלה נשחק. מכל מקום, בשלב זה, פחות ברור אם נחזור לעודף בחשבון השוטף, הרבה תלוי בגורמים כמו הוצאות הביטחון והחיסכון של משקי הבית.
האם ירידות השערים בשוק המניות יגרמו לאפקט עושר שלילי שישפיע על הצריכה של משקי הבית? הצריכה הפרטית של משקי הבית המשיכה לגדול גם בשנות הקורונה ובשלוש השנים האחרונות של המלחמה. בחודש ספטמבר עלו הרכישות בכרטיסי האשראי ב- 1.4%, לאחר עלייה של 3.2% בחודש הקודם. אחד הגורמים שתמכו בצריכה היה ללא ספק, עליות השערים בשווקים שיצרו אפקט עושר, שהשפיע על בטחון הצרכנים. האם ירידות השערים יגרמו לאפקט ההפוך ואם כן באיזו עצמה. מחקרים בתחום הכלכלה ההתנהגותית מראים כי משקי בית מגיבים לא רק לשינוי בעושר, אלא גם לרווח או להפסד ביחס לנקודת הייחוס שלהם. לכן, ירידה בבורסה שמוחקת חלק מעליות קודמות עשויה להשפיע על הצריכה פחות מירידה זהה שמותירה את המשקיעים בהפסד נטו. במצב הנוכחי בו ירידות השערים נגסו אך מעט מהרווחים המצטברים, אולי הפגיעה בצריכה לא תהיה גדולה.
הפיחות בשער השקל יתרום לעליית האינפלציה – אנו רואים אינפלציה בשיעור של 2.5% בשנה הקרובה. חלק מהשפעת הפיחות מתקזזת עם ירידה חדה במחירי הנפט בעולם לרמה של כ-97 דולר לחבית ברנט. סביר להניח שממשלה חדשה שתוקם תצטרך לבצע שינויים פיסקאליים שיביאו לעליות מחירים בטווח הקצר. צורך זה יתגבר אם הסיוע האמריקני ייפסק, ויהיה צריך להשלים אותו מהתקציב הרגיל. האינפלציה בשוק הנגזרים נסחרת סביב רמה של 1.9% לאורך כל העקום. אנו מעריכים כי מפת הסיכונים עתה תומכת באינפלציה גבוהה יותר בטווח הזמן הקצר.
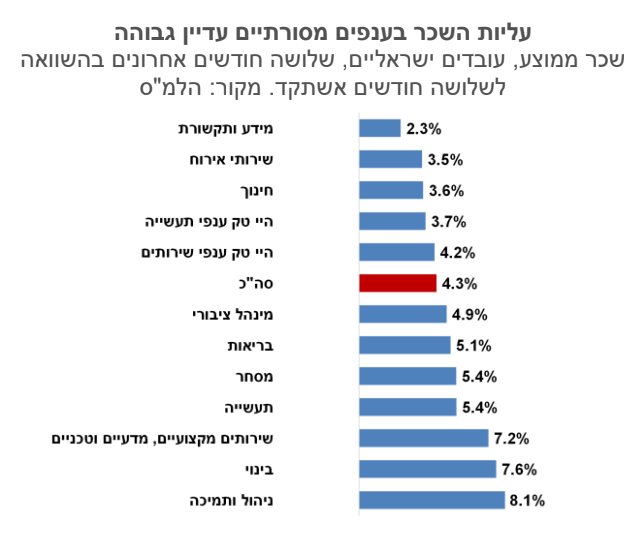
קצב עליית השכר במשק הואט, אך בענפים כמו בינוי, תעשייה ומסחר הוא נותר גבוה, ולאלו השלכות על האינפלציה. השכר בחודשים יוני-אוגוסט השנה היה גבוה ב-4.3% ביחס לחודשים המקבילים בשנה שעברה, זה נתון גבוה אך עדיין יכול להתיישב עם אינפלציה בטווח היעד. בענפים כמו בינוי, תעשייה ומסחר עליית השכר היא גבוהה יותר, ומנגד בהייטק עליית השכר מתונה יותר. להערכתנו תרומת עליית השכר בענפים המסורתיים לאינפלציה היא גבוהה, ושוק העבודה נותר לכן גורם סיכון מבחינת האינפלציה.
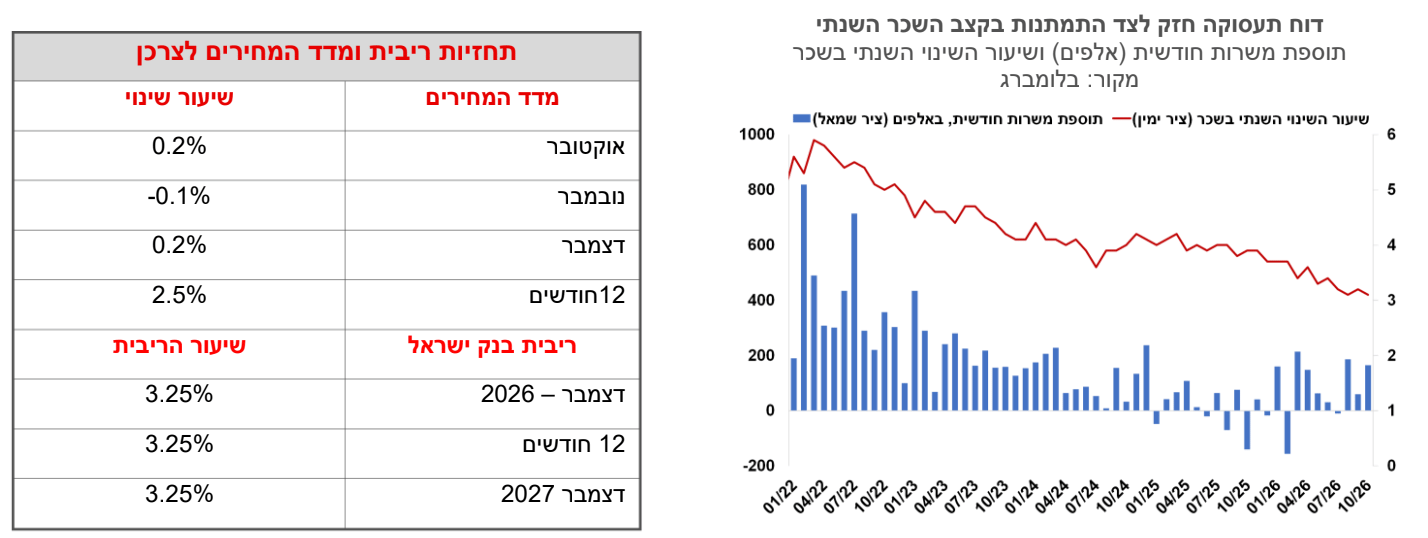
השווקים כבר לא רואים הפחתת ריבית באופק. הפיחות בשער השקל ואי-הבהירות הפוליטית הורידו מהפרק את האפשרות להפחתת ריבית בקרוב. להערכתנו האינפלציה תחזור למרכז תחום היעד לקראת סוף השנה, כך שחלון ההזדמנויות להפחתת ריבית למעשה נסגר. התשואה לעשר שנים בישראל טיפסה מעט לרמה של 4.25%, זאת בניגוד למגמה בארה"ב ובאירופה. פער התשואות מול ארה"ב הצטמצם לכ-0.6%, לאחר שעמד על 1.15% בסוף ספטמבר. הצטמצמות הפער משקפת את הערכת השוק שהריבית בישראל אינה צפויה לרדת עוד, וכנראה גם פחות ביטחון בהערכה שהשקל יתחזק לאורך זמן.
גלובלי
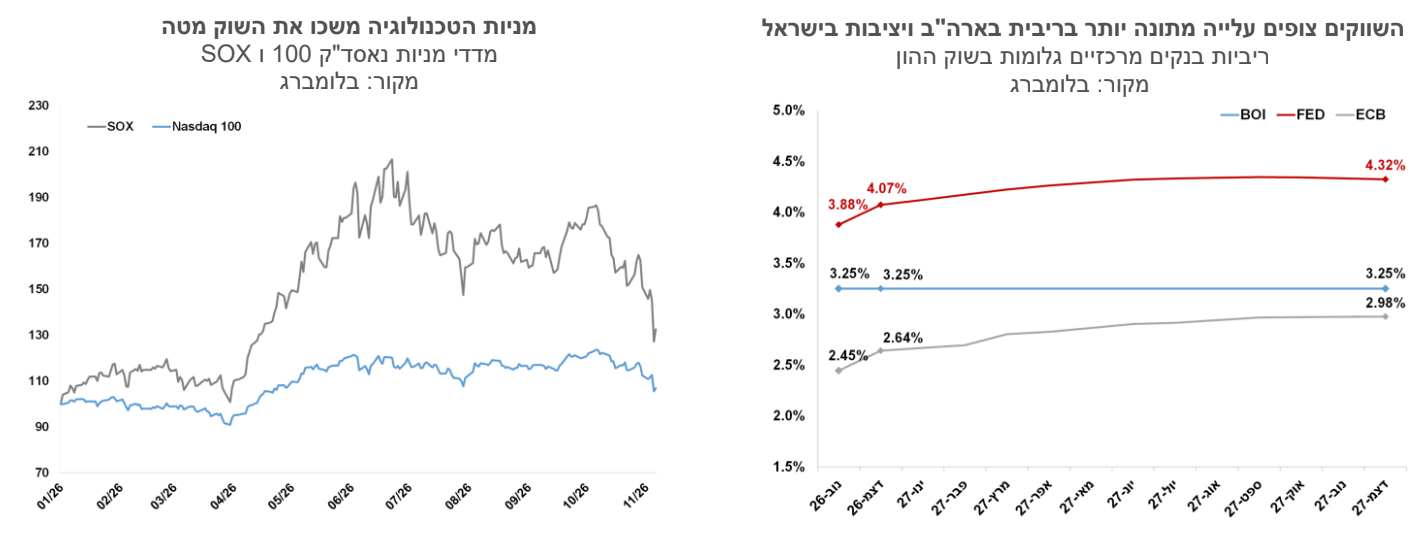
ב-24 באוקטובר 1929, נפלה הבורסה בארה"ב בתחילת המסחר ב- 11%, יום שסימן את תחילת המפולת בבורסה האמריקנית והכניסה לשפל הגדול. המסחר הסתיים בירידות מתונות יותר באותו יום, אך השם חמישי השחור עדיין נצרב בתודעה. ביום שלאחריו מדדי המניות עלו קלות. כמעט מאה שנים אחרי "חמישי השחור" מדד הנאסד"ק איבד בחמישי האחרון 5.5%, כשמניות השבבים עמדו במרכז גל המכירות. ביום שישי הגיעה ההתאוששות ומדד הנאסד"ק עלה ב-1.1%. מה גרם לירידות השערים - כנראה אותם גורמים שמעיבים על השווקים בשבועות האחרונים, החשש שהשקעות העתק בתשתיות AI לא יניבו תשואה הולמת בעתיד, כשברקע שינוי פוליטי בארה"ב, שליטה של הדמוקרטים בבית הנבחרים ובסנאט, וגישה פחות אוהדת לשווקים בכלל ול- AI בפרט.
הטבע האנושי אינו אוהב אי-ודאות, ולכן בתקופות כאלה אנו מחפשים דפוסים היסטוריים להיאחז בהם. גם הפעם וול-סטריט התמלאה בסטטיסטיקות מרגיעות, ובכללן זו שלפיה מדדי המניות נוטים לעלות לאחר בחירות האמצע. אלא שצריך לזכור שהנטייה לעלות אינה ייחודית לתקופות שלאחר בחירות. שוק המניות עולה רוב הזמן, וזה בדיוק מה שהופך את הניסיון לתזמן את הנפילות לכל כך קשה. ההיסטוריה יכולה לומר לנו מה קרה בממוצע, היא אינה אומרת לנו מתי יגיע אותו אירוע שמוציא את הממוצע משיווי משקל.
מחירי הנפט ירדו בחדות, על רקע תוצאות הבחירות בארה״ב וההערכה כי פחת הסיכון להסלמה מול איראן וגבר הסיכוי להתקדמות במסלול הדיפלומטי, לצד התאוששות באספקת הנפט מהמזרח התיכון. מחיר חבית נפט מסוג ברנט ירד ל-97 דולר, לעומת כ-118 דולר לפני שבוע. בשוקי המניות נרשמו ירידות חדות, בעיקר בארה״ב ובשווקים בעלי חשיפה גבוהה למניות הטכנולוגיה. הנאסד״ק ירד בסיכום השבוע ב־3.4%, ה־S&P 500 ב־2.7%, ובקוריאה וביפן נרשמו ירידות חדות אף יותר, של 13% ו-9.0% בהתאמה. מנגד, באירופה ובסין נרשמה מגמה חיובית. מדד היורוסטוקס 50 עלה ב-0.6%, מדד הקאק בצרפת עלה ב-2.1%, ובסין מדד שנחאי עלה ב-1.4%.
נתוני תעסוקה חזקים בארה"ב. מספר המשרות החדשות עלה באוקטובר ב־165 אלף לעומת צפי לתוספת של כ-70 אלף, ונתוני החודשיים הקודמים עודכנו כלפי מעלה ב-84 אלף משרות, כך שנתוני שלושת החודשים האחרונים מצביעים על קצב גידול חיובי בתעסוקה. שיעור האבטלה ירד במעט ל־4.1%, לעומת 4.2% בספטמבר, ומספר המובטלים עמד על 7.1 מיליון. הגידול בתעסוקה התרכז בשירותים מקצועיים ועסקיים, בשירותי הבריאות ובתחבורה ואחסנה. שיעור ההשתתפות בכוח העבודה נותר כמעט ללא שינוי ברמה של 61.9%. עם זאת, מספר המועסקים במשרה חלקית מסיבות כלכליות עלה ב־339 אלף ל־4.8 מיליון.
השכר הממוצע לשעה עלה באוקטובר ב־0.4% וב־3.1% לעומת התקופה המקבילה אשתקד. למרות שהעלייה החודשית הייתה גבוהה מהצפוי, קצב עליית השכר השנתי נותר מתון יחסית לשנים האחרונות, ואינו מצביע בשלב זה על התגברות משמעותית בלחצי השכר. גם נתוני הפריון תמכו בתמונה זו. הפריון במגזר העסקי עלה ברבעון השלישי בקצב שנתי של 3.6%, בעוד שעלויות העבודה ליחידת תפוקה ירדו ב־0.7%, התפתחות המצביעה על התמתנות בלחצי העלויות מצד שוק העבודה. הנתונים מפחיתים את החשש מהיחלשות משמעותית בשוק העבודה, אך העלייה בעבודה חלקית מסיבות כלכליות, לצד היציבות בשיעור ההשתתפות, מצביעות על כך שהתמונה אינה אחידה.
האינדיקטורים לפעילות בארה"ב המשיכו להצביע על התרחבות. מדדי מנהלי הרכש (ISM) למגזרי התעשייה והשירותים נותרו באוקטובר ברמה גבוהה של כ-55 נקודות, המשקפת המשך התרחבות בפעילות. במקביל, מדד אמון הצרכנים של אוניברסיטת מישגן עלה מעט ל-50 נקודות, ושיקף עלייה הן במדד המצב השוטף והן במדד הציפיות. ציפיות האינפלציה של משקי הבית מהסקר האחרון ירדו מעט על רקע ירידת מחירי הדלק, ל-4.3% לטווח של שנה ול-3.4% לטווח של חמש עד עשר שנים. מכלול הנתונים ממשיך להצביע על עמידות בפעילות הכלכלית, ללא סימנים ברורים להתחממות מחודשת בלחצי השכר והעלויות, שילוב המאפשר לפד למהר להעלות ריבית.
ירידה נוספת בתשואות האג"ח הממשלתיות בארה"ב, לצד התמתנות בציפיות להעלאות הריבית. תשואת האג"ח לשלושים שנה ירדה ל־5.26%, התשואה לעשר שנים ירדה ל־4.86%, התשואה לחמש שנים ירדה ל־4.65% והתשואה לשנתיים ירדה ל־4.51%. הירידה בתשואות נרשמה על רקע הירידה החדה במחירי האנרגיה, שתרמה להתמתנות בציפיות האינפלציה, וכן בעקבות תוצאות בחירות האמצע. תוצאות הבחירות חיזקו את ההערכה כי הקונגרס יקשה על קידום מהלכים תקציביים מרחיבים, ובכך עשוי למתן את הגידול בגירעון ואת צורכי גיוס החוב של הממשל. בהתאם, השווקים הפחיתו את הערכתם לגבי הצורך בהידוק מוניטרי משמעותי, וכעת הם מגלמים שתי העלאות ריבית בשנה הקרובה, כאשר ההעלאה הקרובה, לרמה של 4.25%, צפויה בהחלטה בחודש ינואר 2027.
עלייה בסביבת האינפלציה בגוש האירו. האומדן הראשוני למדד המחירים לצרכן לחודש אוקטובר הצביע על עלייה חודשית של 0.4%, וקצב האינפלציה השנתי עלה ל-4.0% לעומת 3.8% בספטמבר, בעיקר בשל התייקרות מחירי האנרגיה (עלייה שנתית של 20.8%). גם מדד המחירים ליצרן הצביע על התגברות בלחצי המחירים, עם עלייה של 2.5% בספטמבר ושל 11.1% לעומת התקופה המקבילה אשתקד, לאחר עלייה שנתית של 8.3% באוגוסט. עם זאת, מדדי הליבה הציגו תמונה מתונה יותר, ואינפלציית הליבה נותרה ברמה של 2.5%. למרות העלייה המתמשכת במחירי האנרגיה, השפעתה על רכיבי הליבה נותרה עד כה מוגבלת, נקודה שהודגשה גם על ידי ה־ECB בהחלטת הריבית באוקטובר. התפתחות זו תומכת בהערכה כי מחזור העלאות הריבית בגוש האירו מתקרב לסיומו. בהתאם, נרשמה התמתנות מסוימת בציפיות השוק להמשך העלאות הריבית. השווקים מגלמים כיום הסתברות של כ-80% העלאת ריבית בדצמבר 2026 לרמה של 2.75%, והעלאה נוספת לרמה של 3.0% רק בספטמבר 2027.
העלאות ריבית באוסטרליה ובבריטניה. הבנקים המרכזיים בשתי המדינות העלו השבוע את הריבית ב־0.25 נקודת אחוז, ל־4.85% באוסטרליה ול־4.0% בבריטניה. ההחלטות התקבלו על רקע התגברות הלחצים האינפלציוניים, בעיקר בעקבות העלייה במחירי האנרגיה. באוסטרליה הודגש כי האינפלציה נותרה גבוהה ורחבה, לצד חשש להתבססות ציפיות האינפלציה, ובבריטניה צופה הבנק המרכזי כי האינפלציה תעלה מכ־3.5% כיום לכ־5% באמצע 2027.