עומר רגב


09/11/2026

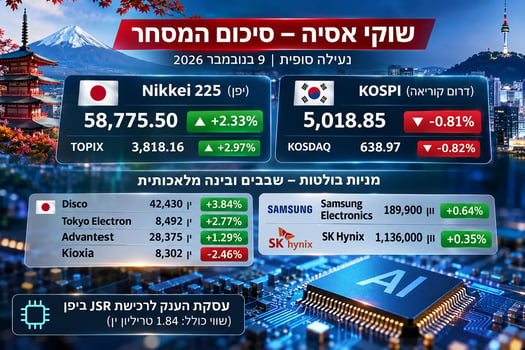 ניקיי מזנק, קוספי נחלש / קרדיט: אילוסטרציה – AI
תמונת המסחר: נתוני נעילה סופיים
|
מדד / מניה |
שער נעילה |
שינוי יומי |
תאריך |
|
Nikkei 225 - יפן |
58,775.50 |
+2.33% |
09.11.2026 |
|
TOPIX - יפן |
3,818.16 |
+2.97% |
09.11.2026 |
|
KOSPI - קוריאה |
5,018.85 |
-0.81% |
09.11.2026 |
|
KOSDAQ - קוריאה |
638.97 |
-0.82% |
09.11.2026 |
|
Samsung Electronics |
189,900 וון |
+0.64% |
09.11.2026 |
|
SK Hynix |
1,136,000 וון |
+0.35% |
09.11.2026 |
הנתונים בטבלה הם נתוני הנעילה של המסחר הרגיל. ביפן המסחר הסתיים ב-15:30 שעון טוקיו; בקוריאה ב-15:30 שעון סיאול. נתוני מסחר מאוחר מחוץ לבורסה לא נכללו.
יפן: תיקון חד לירידות, אך לא בכל מניות השבבים
אחרי חמישה ימי ירידות, מדד Nikkei 225 עלה ביום שני, 9.11.2026, ב-1,340.73 נקודות וננעל ב-58,775.50 נקודות, עלייה של 2.33%. מדד TOPIX הרחב התחזק ב-2.97% לרמה של 3,818.16 נקודות. שני שערי הסיום אומתו מול דיווחי נעילה ביפן. לשם השוואה, ביום שישי, 6.11.2026, ניקיי צנח ב-5.96%, כך שחלק מהעלייה ביום שני שיקף רכישות חוזרות לאחר ירידות חדות.
ההתאוששות הייתה רחבה: מתוך מניות השוק הראשי בטוקיו, 1,412 עלו, 120 ירדו ו-13 נותרו ללא שינוי בסיום 9.11.2026. Fast Retailing, Tokyo Electron ו-Advantest היו בין התורמות הבולטות לניקיי, בעוד SoftBank Group ו-Kioxia הכבידו על המדד. בולט במיוחד הפער בין ההתרחבות הענפית בשוק לבין החולשה המתמשכת בחלק ממניות ה-AI.
מניות השבבים ביפן: מי עלתה ומי המשיכה לרדת?
|
חברה |
שער סיום ביין |
שינוי יומי |
תאריך |
|
Disco |
42,430 |
+3.84% |
09.11.2026 |
|
Tokyo Electron |
8,492 |
+2.77% |
09.11.2026 |
|
Lasertec |
32,480 |
+1.37% |
09.11.2026 |
|
Advantest |
28,375 |
+1.29% |
09.11.2026 |
|
Kioxia Holdings |
8,302 |
-2.46% |
09.11.2026 |
Tokyo Electron מספקת ציוד לתהליכי ייצור שבבים, Advantest מערכות לבדיקתם, Lasertec פתרונות בדיקה, ו-Disco ציוד לעיבוד וחיתוך. Kioxia חשופה בעיקר לשוק זיכרונות NAND, ולכן איננה בהכרח מגיבה כמו ספקיות ציוד לייצור שבבים. שערי הטבלה הם ממסחר הבורסה הרגיל בטוקיו, ללא ציטוטי PTS שנרשמו מאוחר יותר.
SoftBank Group ירדה ב-4.2% בסיום 9.11.2026. התגובה השלילית נקשרה בדיווחי שוק לאי-ודאות בנוגע לעסקת רובוטיקה מתוכננת עם ABB. המשך הירידה בסופטבנק, במקביל להתאוששות הרחבה בניקיי, ממחיש שלא כל מניה שנפגעה בשבוע החולף נהנתה מתיקון באותה מידה.
עסקת JSR: יפן מבצרת את מעמדה בשרשרת השבבים
ב-9.11.2026 הודיעה JSR כי נחתם הסכם להעברת מניותיה לקרנות בשליטת Mitsui Chemicals ולבנק הפיתוח של יפן (DBJ). שווי העסקה הכולל שהוצג עומד על כ-1.84 טריליון ין, ובו רכיב הון של כ-1.392 טריליון ין ורכיבי חוב והתאמות נוספים. מדובר בהסכם רכישה, ולא בעסקה שהושלמה.
JSR היא ספקית מרכזית של פוטורזיסטים - חומרים רגישים לאור המשמשים ליצירת הדפוסים הזעירים בתהליכי ליתוגרפיה. העסקה המתוכננת מחזקת את טענת היסוד שלפיה תחרות השבבים אינה מתנהלת רק במעבדים ובזיכרונות, אלא גם בחומרי הייצור. DBJ צפוי להשקיע כ-200 מיליארד ין, ומיצוי העסקה כפוף לתנאים ולאישורים. מניית Mitsui Chemicals ירדה ב-8.48% וננעלה ב-1,586 ין ב-9.11.2026, כאשר המשקיעים בחנו גם את עול המימון. אין לראות במחיר העסקה או ביעדי הסינרגיה רווח שכבר מומש.
דרום קוריאה: המניות הגדולות מתייצבות - אבל קוספי ממשיך לאבד גובה
קוספי ירד ביום שני, 9.11.2026, ב-40.84 נקודות, או 0.81%, וננעל ב-5,018.85 נקודות. קוסדאק ירד ב-0.82% לרמה של 638.97 נקודות. בשונה מהעלייה שנרשמה ביפן, המדד הקוריאני סיים בירידה זה היום השלישי ברציפות.
התנודתיות הייתה חריגה: קוספי ירד במהלך יום 9.11.2026 לשפל תוך-יומי של 4,990.66 נקודות, התאושש לשיא תוך-יומי של 5,172.94 נקודות, אך איבד את כל העלייה וננעל בסופו של דבר ב-5,018.85 נקודות. השפל והשיא אינם נתוני סיום ואינם מייצגים את תשואת היום.
בהתאם לדיווח המסכם לאחר הנעילה, משקיעים זרים מכרו מניות בנטו של כ-692.6 מיליארד וון ב-9.11.2026, והמשקיעים הפרטיים מכרו כ-488.7 מיליארד וון נטו. הגופים המוסדיים המקומיים היו קונים נטו של כ-720.4 מיליארד וון. בכך נמשך רצף המכירות של המשקיעים הזרים, שהכביד על המדד גם כאשר החלה התאוששות במניות השבבים.
סמסונג ו-SK Hynix: תגובה מתונה אחרי שבוע תנודתי במיוחד
Samsung Electronics עלתה ב-0.64% וננעלה ב-189,900 וון ב-9.11.2026. SK Hynix התחזקה ב-0.35% ל-1,136,000 וון. העליות היו מוגבלות לעומת הירידות שספגו בשבוע הקודם, והדבר מצביע על היסוס להגדיל חשיפה למניות הזיכרונות גם אחרי ירידות משמעותיות.
החשש בשוק ממשיך להתמקד בשאלה כיצד ישפיעו עלויות המימון והאפשרות להחמרת הפיקוח בארה"ב על קצב הקמת מרכזי נתונים. אולם אין להסיק מתנועת המחירים שכבר נרשמה ירידה בהזמנות לזיכרונות HBM: סיכון רגולטורי עתידי ואפשרות לדחיית השקעות אינם ביטול הזמנות בפועל.
גם מחוץ לענף הזיכרונות נרשמה חולשה. Samsung SDI, יצרנית הסוללות, ירדה ב-11.32% בנעילת 9.11.2026, עדות ללחץ שאינו מוגבל רק למוליכים למחצה. מנגד, מספר ספקיות ציוד מקומיות בתחום השבבים סיימו בעליות, ובהן Jusung Engineering, שעלתה ב-6.70% בנעילה באותו יום.
מאקרו: דוח התעסוקה בארה"ב משנה את משוואת המימון
ביום שישי, 6.11.2026, דיווחה לשכת הסטטיסטיקה של העבודה בארה"ב (BLS) כי מספר המשרות מחוץ לחקלאות עלה באוקטובר 2026 ב-165 אלף, וכי שיעור האבטלה באוקטובר עמד על 4.1%. השכר הממוצע לשעה עלה ב-0.4% בחודש וב-3.1% לעומת אוקטובר 2025. מדובר בנתונים רשמיים שפורסמו ב-6.11, ולא באומדני סוחרים.
נתוני תעסוקה חזקים עשויים לצמצם את ההסתברות להקלה מהירה בריבית האמריקאית, ולכן להגביר את תשומת הלב לעלויות גיוס החוב של יזמי תשתיות ה-AI. זהו מנגנון כלכלי אפשרי, ולא הוכחה לכך שנתון התעסוקה לבדו גרם לתנועת מדד אסייתי מסוים. במקביל, החששות מפני שינוי עתידי בפיקוח על מרכזי נתונים בעקבות הבחירות בארה"ב עדיין משפיעים על סנטימנט המשקיעים; אין בשלב זה איסור פדרלי גורף חדש שהוצג כעובדה מוגמרת.
וול סטריט ואירופה: הנעילות האחרונות בלבד
|
מדד |
שער סיום |
שינוי יומי |
תאריך |
|
S&P 500 |
7,376.86 |
+0.31% |
06.11.2026 |
|
Nasdaq Composite |
24,579.42 |
+1.09% |
06.11.2026 |
|
Dow Jones |
51,285.73 |
-0.46% |
06.11.2026 |
|
STOXX Europe 600 |
648.33 |
-1.00% בקירוב |
06.11.2026 |
מדדים אלה הם נתוני הנעילה האחרונים מיום שישי, 6.11.2026, ואינם מסחר תוך-יומי של יום שני, 9.11.2026. בוול סטריט חזרו מניות טכנולוגיה לעליות מתונות, אך מדד דאו ג'ונס נחלש; באירופה נמשכו ירידות על רקע חששות למימון השקעות AI. מדד השבבים של פילדלפיה עלה ב-4.21% בנעילת 6.11.2026, לאחר חולשה חדה בימים שקדמו לה.
השורה התחתונה: השוק עושה הבחנה מחודשת בין ייצור שבבים למימון ה-AI
הנעילה ב-9 בנובמבר 2026 מדגישה פער חשוב בין שני השווקים המובילים של תעשיית השבבים באסיה. בטוקיו נרשמה התאוששות רוחבית, אך חלק ממניות הזיכרונות והחברות החשופות לעסקאות מורכבות המשיכו לרדת. בסיאול נותרה זרימת ההון הזר שלילית, ועליות קלות בסמסונג וב-SK Hynix לא הספיקו כדי להרים את קוספי.
למשקיעים נותרות שתי שאלות נפרדות: האם הביקוש העסקי למעבדים ולזיכרונות ממשיך לגדול, והאם מחירי המניות משקפים תשואה סבירה על ההון הדרוש כדי לספק את הביקוש. עד שיתפרסמו נתוני הזמנות ותזרים חדשים, אין להציג את החששות לגבי תשתיות AI כהוכחה להאטה שכבר התרחשה בפעילותן של יצרניות השבבים.