אלכס זבז׳ינסקי, כלכלן ראשי בבית ההשקעות מיטב


09/11/2026

 סקירת מיטב / קרדיט: אילוסטרציה – AI
עיקרי הדברים
ישראל
הרעה ביחסים עם ארה"ב מגבירה את הסיכון לדירוג האשראי של ישראל. הסיכון טרם השתקף ב-CDS ובמרווחי האג"ח הדולריות.
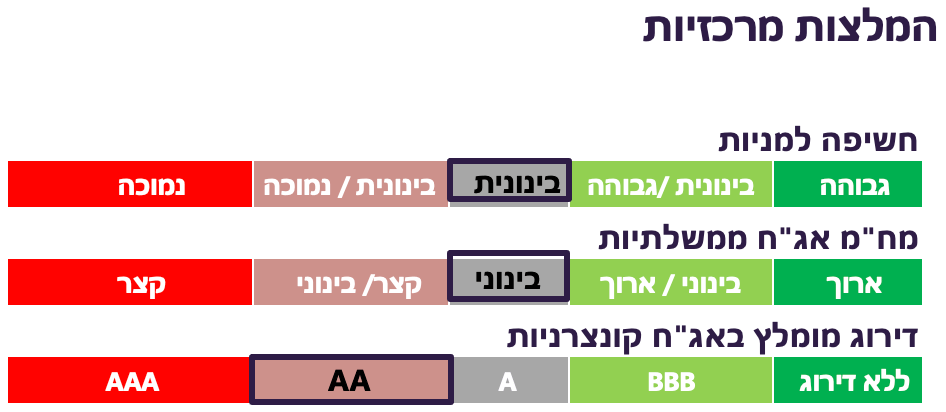
אפיקי הסיכון בישראל עדיין אינם מומלצים במבט אסטרטגי. עדיפות לאג"ח ממשלתיות במח"מ בינוני, בהטיה לצמודות.
העלינו את תחזית האינפלציה ל-12 החודשים הקרובים ל-2.2%. השפעת פיחות השקל על האינפלציה גוברת על השפעת הירידה במחיר הנפט.
הצמיחה בתעסוקה ובתמ"ג נשענת במידה ניכרת על גידול מהיר בעובדים זרים ותגמולי מילואים. זו הסתגלות יקרה למלחמה, ולא שיפור בפוטנציאל הצמיחה.
עולם
ספק שהירידות האחרונות בשוק המניות האמריקאי יהפכו למפולת.
ריסון ההשקעות בתשתיות AI מקטין את סיכוני הבועה. אימוץ מהיר של הטכנולוגיה, לצד עלייה בפריון ושולי רווח גבוהים של החברות, עשויים לפצות על ההאטה בהשקעות בתשתית.
העלאות הריבית בעולם נמשכות, אך להערכתנו, בשנה הקרובה הלחצים האינפלציוניים והעלאות הריבית בעולם צפויים להתמתן.
אנו ממשיכים להמליץ על הגדלה הדרגתית בחשיפה לאג"ח ע"ח המניות תוך פיזור ענפי באפיק המנייתי.
ישראל
באופן יחסי, החדשות הרעות פגעו רק מעט באפיקים הישראליים
האירועים בשבוע שעבר המחישו הרעה במעמדה של ישראל בארה"ב. ביום הבחירות הודיע הנשיא על הפסקת הסיוע לישראל, וסגן הנשיא מנה את הקשר לישראל בין הסיבות להפסד. התפתחות זו מגבירה את הסיכון לדירוג האשראי, שכן התמיכה האמריקאית היא אחד מעמודי התווך שלו. Moody’s כתבה ב-2025 במפורש: "A material erosion of Israel's relations with key allies including the US would also have a significant negative rating impact for Israel.". גם S&P הדגישה אף היא את חשיבות הקשר.
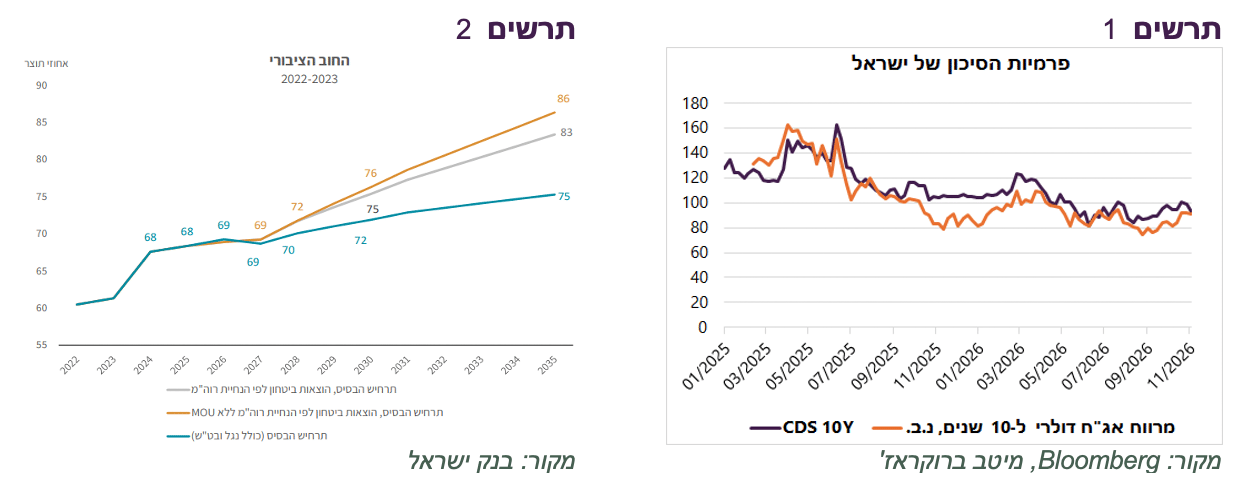
לפי חישוב בנק ישראל, התמיכה האמריקאית "שווה" כ-3 נקודות אחוז ביחס החוב לתוצר בתום עשור. בתרחיש של תוספת כ-35 מיליארד ₪ בשנה להוצאות הביטחון, היחס יגיע ל-83% עם הסיוע ול-86% בלעדיו (תרשים 2).
בינתיים, סיכונים אלה כמעט אינם משתקפים בפרמיית הסיכון (CDS) או במרווחי האג"ח הדולריות של ישראל (תרשים 1).
האם השווקים המקומיים משקפים את תוצאות הבחירות בישראל והרעה ביחסים עם ארה"ב?
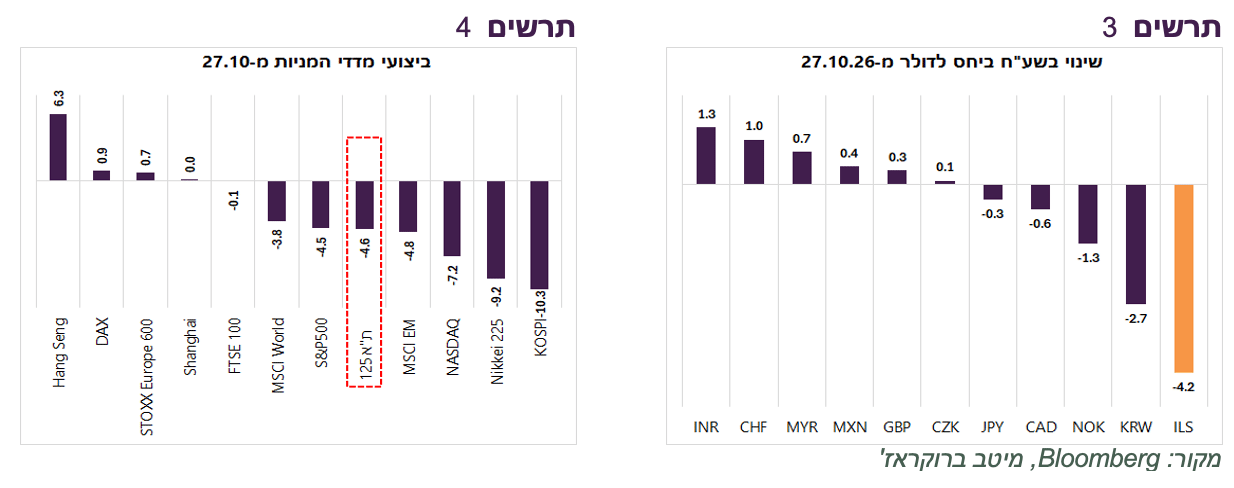
ת"א 125 ירד מאז הבחירות בכ-4.6%, בדומה ל-S&P500 ולמדד השווקים המתעוררים, ופחות בהרבה מה-Nasdaq ומהמדד היפני (תרשים 4).
השקל מאז הבחירות בישראל היה המטבע החלש ביותר מבין המטבעות העיקריים, עם פיחות של 4.2% מול הדולר (תרשים 3). עם זאת, לנוכח הירידות החדות במניות האמריקאיות בתקופה האחרונה, הפיחות חרג רק במעט (כ-1%) מהקשר ההיסטורי בין השקל ל-S&P500.
תשואת האג"ח השקלית ל-10 שנים עלתה מאז הבחירות בכ-10 נ"ב, בעוד שבמדינות העיקריות ירדו התשואות ב-10–20 נ"ב (תרשים 6).
מרווחי האג"ח הקונצרניות עלו לשיא שנתי, בעיקר בדירוגי A (תרשים 5). גם בחו"ל עלו המרווחים, אך שם ירדו תשואות האג"ח הממשלתיות וקיזזו זאת, כך שמדדי האג"ח הקונצרניות בחו"ל הציגו ביצועים טובים מאלה שבישראל.
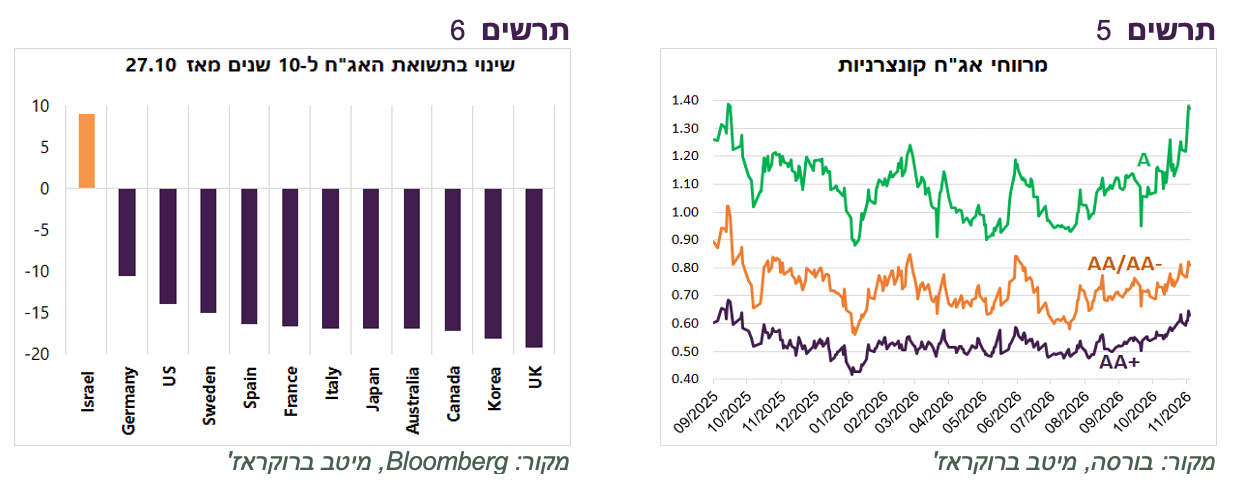
לפיכך, האפיק שהפגין ביצועי חסר ברורים על רקע הבחירות בישראל היה דווקא האג"ח הממשלתיות. לדעתנו, ביחס לאפיקי הסיכון בישראל, האג"ח הממשלתיות מגלמות כיום יחס סיכוי/סיכון עדיף.
טקטית, הקמת ממשלה עשויה לדחוף את אפיקי הסיכון לעליות, אך נוכח תמחורם הגבוה יחסית, החשיפה הגבוהה של המשקיעים אליהם וגורמים נוספים שפירטנו בסקירה הקודמת, ספק אם מעבר לטווח הקצר ישיגו תשואה עודפת על פני מקביליהם בעולם.
בתוך האג"ח הממשלתיות אנו מעדיפים את הצמודות. בדומה לעולם, ציפיות האינפלציה הגלומות ירדו מאז הבחירות על רקע ירידת מחירי הנפט. אולם תמסורת מחיר הנפט לאינפלציה בישראל היא כ-2% בלבד, לעומת כ-10% של שער החליפין. לכן ההשפעה המצטברת של התנודות האחרונות בנפט ובשקל אמורה להיות אינפלציונית, בתנאי שיישמרו לאורך זמן. יתרה מכך, מחיר הדלק עדיין מגלם סבסוד של כ-50 אג' (כ-6%), ולכן ירידה בנפט תתבטא תחילה בהסרת הסבסוד ולא בהוזלת הדלק.
העלינו את תחזית האינפלציה ל-12 החודשים הקרובים ב-0.1%, ל-2.2%, מעל הציפיות הגלומות בשווקים.
שורה תחתונה: למרות פוטנציאל עליות טקטיות, אפיקי סיכון בישראל עדיין אינם מומלצים במבט אסטרטגי. אנו ממליצים על אג"ח ממשלתי במח"מ בינוני בהטיה לצמודים.
מתעצמת החלפת העובדים המקומיים בזרים
מספר משרות השכיר של העובדים הישראלים כמעט לא השתנה מתחילת השנה (תרשים 8). המשרות ירדו בכל הענפים למעט המנהל הציבורי והמקומי, החינוך והבריאות. במיוחד ירדו המשרות בענף הבינוי, המסחר ובמידע ותקשורת. לעומת זאת, מספר המשרות של העובדים מחו"ל גדל בכ-19% בשנה האחרונה (תרשים 7), בעיקר בענפים שהישראלים אינם מעוניינים לעבוד בהם.
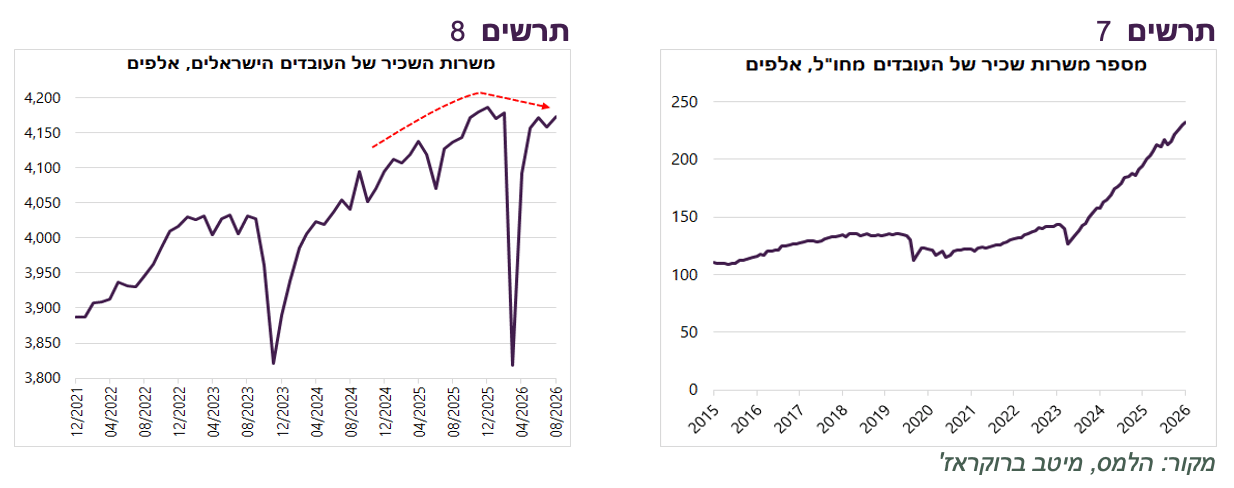
העסקת העובדים הזרים משמרת את הפעילות הכלכלית וממתנת את לחצי השכר והאינפלציה, ואילו תגמולי המילואים, הגבוהים יחסית לשכר, תומכים בהכנסות משקי הבית ובצריכה הפרטית.
יש לזה כמובן מחירים. תגמולי המילואים מכבידים על תקציב המדינה, כאשר חלק מהכנסות הזרים מועבר לחו"ל. בטווח הארוך, כוח עבודה זול עלול להחליש את התמריץ להשקיע בהון ובטכנולוגיה ולפגוע בפריון. יתרה מכך, הלמ"ס רושמת את תגמולי המילואים בתמ"ג כצריכה ממשלתית של שירותי ביטחון,
כך שהם מגדילים את התוצר הנמדד. לפיכך, הגידול בתעסוקה ובתמ"ג משקף כנראה בעיקר הסתגלות למחסור בעובדים, ולא שיפור בפוטנציאל הצמיחה.
שורה תחתונה: עובדים זרים ותגמולי מילואים מאפשרים למשק לתפקד ולצרוך למרות המחסור בעובדים, אך במחיר תקציבי ובסיכון לפריון.
עולם
האם זאת תחילת הסוף או שלב חדש?
להערכתנו, הסיכון שהירידות בשוק המניות האמריקאי על רקע תוצאות הבחירות יהפכו למפולת של ממש אינו גבוה, משתי סיבות עיקריות.
ראשית, סיכוני הבועה עשויים לפחות. לאחרונה העסיק את המשקיעים בעיקר החשש מבועה קלאסית בהשקעות בתשתיות AI, מהסוג שהתפוצץ לא פעם במהפכות טכנולוגיות בעבר וגרר את המשקיעים מטה.
החשש נשען על שלושה סיכונים - עודף השקעות שיוריד את התשואה עליהן (אם תהיה כזו בכלל); גידול מהיר בחוב לצורך מימונן; ועלייה באינפלציה בשל הביקוש החד לרכיבים הנחוצים לבניית התשתית - לחץ שכבר דוחף להעלאות ריבית. ריסון אפשרי של קצב ההשקעות בתשתיות AI מסיבות רגולטוריות לאחר הבחירות בארה"ב עשוי למתן סיכונים אלה.
שנית, ההאטה בהשקעות בתשתית עשויה להיות מפוצה. הסיכון הנגדי הוא כלכלי. השקעות בתשתיות AI היו בשנתיים האחרונות המנוע העיקרי של הכלכלה האמריקאית. השפעתן התפשטה מהתעשייה ומסחר החוץ לשוק העבודה, וגם לצריכה הפרטית דרך אפקט העושר של העליות בשווקים. השיפור האחרון בצמיחה ובנתוני שוק העבודה הושפע בוודאי מהשקעות אלה, ולכן האטה בהן מסכנת את המשך ההתרחבות.
עם זאת, במקביל להשקעות בתשתית מתחיל השלב הבא של המהפכה הטכנולוגית - השקעות ביישום הטכנולוגיה במגזר העסקי, במוצרים וביכולות החדשים ש-AI מאפשר, כגון הרחבת יישומים דיגיטליים לצד השקעות גדולות ברובוטיקה, ברפואה, בחומרים חדשים וכו'. המעבר משלב בניית התשתית לשלב היישום אינו ייחודי ל-AI. הוא אפיין את כל המהפכות הטכנולוגיות בעבר.
הבעיה היא שבין שני השלבים מתרחש בדרך כלל תיקון משמעותי בשווקים הפיננסיים. עודף ההשקעות בשלב הראשון אינו מניב די הכנסות לפני שהיישומים המסחריים מבשילים. ייתכן שגם הפעם התיקון הגדול עוד לפנינו, ואולי הוא כבר החל.
אולם, הפעם המעבר בין השלבים מהיר בהרבה מבעבר, ויש לכך כמה סימנים:
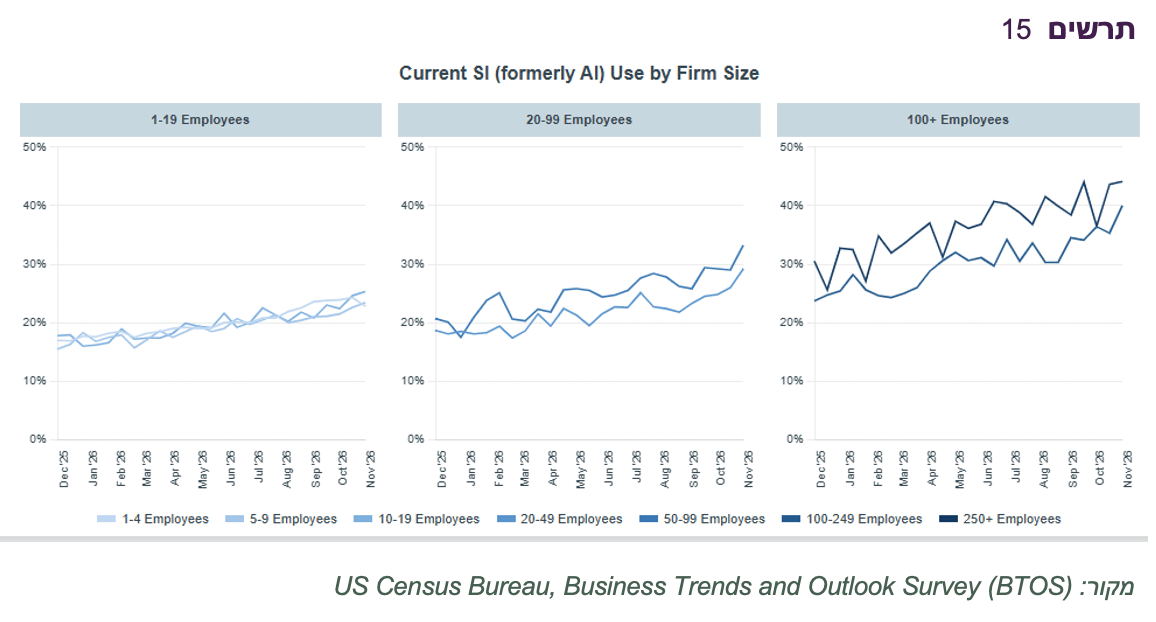
אימוץ מהיר: מעט מתחת לשליש מהעסקים בארה"ב כבר משתמשים ב-AI לצרכים מסחריים ולא רק חברות גדולות. בחברות עם יותר מ-100 עובדים השימוש מגיע לכ-40% מהחברות ובעסקים קטנים לכ-25%, והמגמה ממשיכה לעלות (תרשים 15).
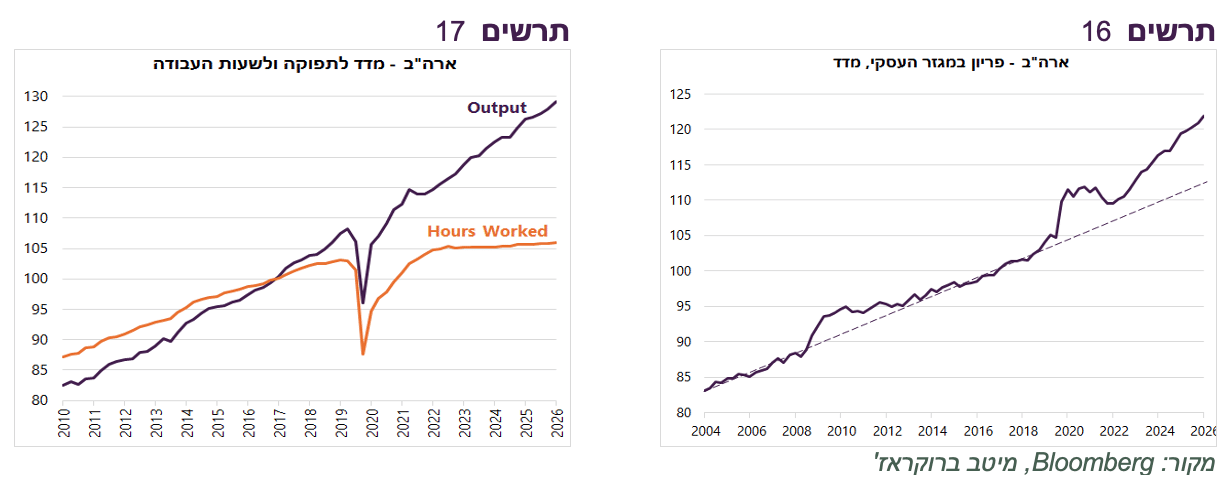
האצה בפריון - פריון המגזר העסקי ממשיך לעלות בקצב גבוה מהמגמה שאפיינה את התקופה שבין תחילת שנות האלפיים לקורונה (תרשים 16). ברבעונים האחרונים הגידול בפריון אף האיץ. בשלב זה העלייה בפריון אינה נובעת מהאצה בתפוקה אלא מקיפאון בשעות העבודה בשנים האחרונות (תרשים 17), ביטוי ברור להתייעלות המגזר העסקי.
עלייה ברווחיות - השכר הריאלי עולה בקצב מתון בהרבה מהגידול בפריון, ולכן ההתייעלות מתבטאת ברווחיות החברות, ולא רק בסקטור הטכנולוגיה. שולי הרווח בכל הסקטורים שמרכיבים את ה-S&P500, למעט שירותי הבריאות, קרובים לשיא של 30 השנים האחרונות.
לסיכום, הירידות החדות האחרונות במניות האמריקאיות עשויות דווקא למתן את הסיכונים העתידיים ואת לחצי האינפלציה והריבית. את ההאטה בהשקעות בתשתיות AI עשויות לפצות ההשקעות ביישום הטכנולוגיה במגזר העסקי, לצד שיפור בפריון וברווחיות החברות. לכן, גם אם התיקון בשוק יימשך, איננו צופים שיהפוך למפולת.
שורה תחתונה: איננו צופים שהירידות בארה"ב בעקבות הבחירות יהפכו למפולת, וממליצים לנצלן לרכישת מניות אמריקאיות מחוץ לסקטור הטכנולוגיה. במקביל, אנו ממשיכים להמליץ על הגדלת משקל ההשקעות באג"ח ע"ח המניות.
האינפלציה והריבית בעולם ממשיכות לעלות, בינתיים
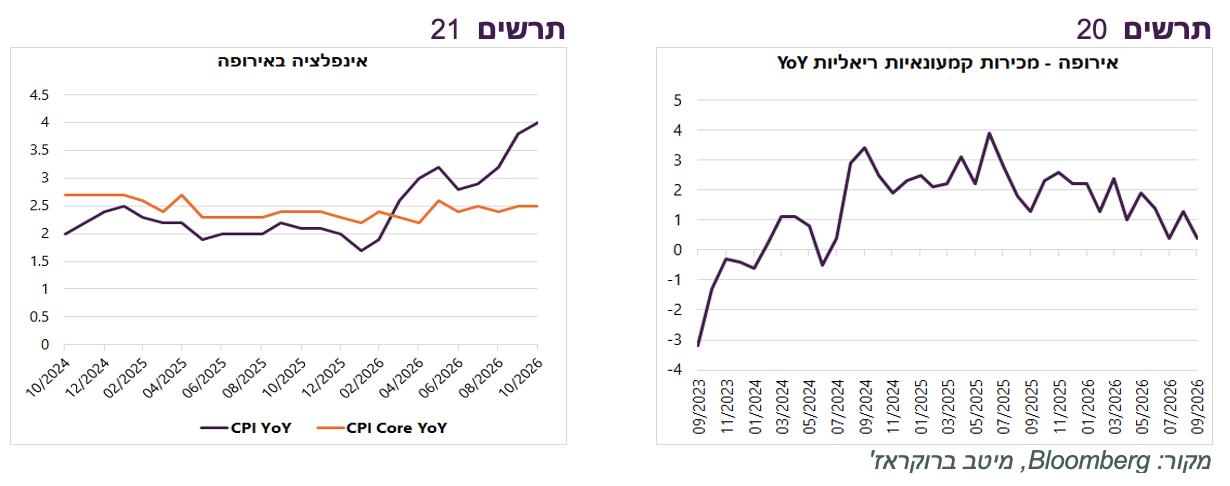
האינפלציה בגוש האירו ממשיכה לעלות והגיעה ל-4% בקצב שנתי, אך אינפלציית הליבה יציבה על כ-2.5% (תרשים 21). נראה שמחירי האנרגיה מתקשים לחלחל לאינפלציה הרחבה בשל ביקושים צרכניים חלשים יחסית. קצב הצמיחה של המכירות הקמעונאיות הריאליות באירופה מתמתן בבירור (תרשים 20).
בשבוע שעבר נמשכו העלאות הריבית בעולם. באוסטרליה, בבריטניה, בשבדיה ובצ'כיה הועלתה הריבית ב-25 נ"ב. להערכתנו, ההתפתחויות האחרונות – ירידה במחירי הנפט וההאטה האפשרית בבניית תשתיות AI לצד צריכה פרטית חלשה יחסית ברוב המדינות, עשויות למתן בשנה הקרובה את הלחצים האינפלציוניים ואת העלאות הריבית בעולם.
גילוי נאות מטעם מיטב ברוקראז' בע"מ (להלן: "התאגיד המורשה")
מסמך זה הוכן על ידי מיטב ברוקראז' בע"מ (להלן: "החברה"). מסמך זה אינו מהווה תחליף לייעוץ/שיווק השקעות אישי המתחשב בנתונים ובצרכים המיוחדים של כל קורא. אין לראות במסמך זה הצעה, המלצה או תחליף לשיקול דעתו העצמאי של הקורא לביצוע עסקה כלשהי בניירות ערך או בכל מוצר פיננסי אחר. החברה עוסקת בין השאר בשיווק השקעות ללקוחות כשירים ועשוי להיות לה עניין באמור במסמך זה. האמור במסמך זה נאסף ו/או מתבסס על מידע ממקורות שונים. במידע הכלול במסמך זה עלולות להיות טעויות\ שינויי שוק ו/או שינויים אחרים. החברה אינה אחראית לכל נזק, אובדן, הפסד או הוצאה מכל סוג שהוא, לרבות ישיר ו/או עקיף, שייגרמו למי שמסתמך על האמור במסמך זה, כולו או חלקו, ככל שייגרמו, ואינה מתחייבת כי שימוש במידע הכלול במסמך זה עשוי ליצור רווחים בידי העושה בו שימוש. כל הזכויות, לרבות קניין רוחני, במסמך זה ובתוכנו, שייכות לחברה ואין לעשות בו כל שימוש שהוא, לרבות הפצתו ו/או העתקתו, כולו או חלקו ללא קבלת אישורה מראש ובכתב.