רמי קוסטוקובסקי


12/11/2026

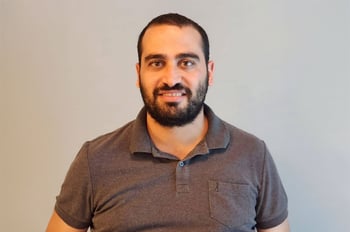
 רמי קוסטוקובסקי, צילום: דריה קוזניצובה
ההודעה על כניסת תאגיד הבנקאות הבינלאומי "רבולוט" לפעילות בישראל היא תזכורת נוספת לכך שהניסיון לשבור את המונופול של הבנקים הגדולים בישראל דומה למלחמה שניהל דוד בגוליית. רק שדוד, הבנקאי החדש והצעיר, אצלנו אפילו נטול רוגטקה ואבנים. מצד אחד, אנו רואים שתאגידי הבנקאות הישראליים ממשיכים לגרוף רווחי עתק עצומים שנה אחר שנה, וממשיכים לשלוט ללא בשוק. הם עושים זאת למרות שהריבית על ההלוואות יורדת, ולמרות שהממשלה מכבידה עליהם במיסים חדשים, ולמרות שיש להם תדמית ציבורית בעייתית כגופים פיננסיים דורסניים. מצד שני, המציאות של השחקנים הקטנים והחדשים רחוקה מלהיות מזהירה, הבנקים הדיגיטליים והרזים קורסים תחת עול ההפסדים והחסמים, נמכרים או מחפשים פתח מילוט כדי לנסות ולצמצם את ההפסדים שלהם.
לטובת הדוגמא, ניקח את הבנק הדיגיטלי "וואן זירו". מדובר בתאגיד הראשון שקיבל אישור לפעול כבנק לאחר 43 שנים שבהם לא הוקמו בנקים חדשים בישראל. לכאורה, בנק ישראל כרגולטור והכנסת כרשות מחוקקת פעלו על מנת לפתוח את עולם הבנקאות לתחרות. אז "וואן זירו" אמנם צמח, מאז שנפתח באוגוסט 2022, במספר הלקוחות שלו והגיע ל-200 אלף חשבונות פעילים, אבל הוא סוחב גיבנת של הפסדים עצומים שמוערכים בסכום של כ-1.3 מיליארד שקל. לאחרונה אף פורסם שהבנק הצעיר נאלץ לבצע צעדי התייעלות וחיפוש משקיעים.
בשורה נוספת שהיתה אמורה להתרחש היא הכניסה לפעילות של בנק "אש" שמאחוריו עומד בכיר ההייטק הישראלי, ניר צוק. חברת האשראי "ישראכרט" סיכמה על רכישתו של בנק "אש" במהלך שנתן תקווה לתחרות רצינית ואמיתית שתתפתח, אבל הרכישה הזו פוצצה ביולי האחרון. כעת, אנו מתבשרים על כניסתו של תאגיד הבנקאות "רבולוט" לתחום. מדובר בענקית פינטק בינלאומית שקיבלה רישיון מותנה מבנק ישראל. אנשי "רבולוט" הגלובאליים והלוקאליים בוודאי למדו והפנימו לקחים וטעויות שעשו בדרך" וואן זירו" ו-"אש". אבל קיים סיכוי גבוה שגם הם יגלו שהדרך להפוך לאלטרנטיבה בנקאית אמיתית ל-5 קבוצות הבנקאות ששולטות בישראל רצופה בהרבה מאוד מכשולים.
אז למה בעצם כל כך קשה להכניס מתחרים חדשים לתחום הבנקאות בישראל?
הסיבה הראשונה טמונה בעלויות ההקמה והתפעול האדירות הכרוכות בתהליך ובעמידה בדרישות הרגולטוריות. כדי לפתוח בנק בישראל, יזמים נדרשים לעבור מסלול ייסורים בירוקרטי ולעמוד בסטנדרטים מחמירים של ניהול סיכונים, ציות ומערכות מידע. אמנם בנק ישראל מנסה לעודד תחרות באמצעות מתווה רישוי מדורג ובנקים זעירים, אך המציאות בשטח מוכיחה שחברות פינטק רזות מתקשות לשאת את נטל ההפסדים וההשקעה הנדרשת.
שנית, הלקוח הישראלי הוא שמרן מטבעו. למרות התרעומת הציבורית על העמלות והריביות הגבוהות, המעבר בפועל מבנק גדול ומבוסס לבנק קטן או דיגיטלי נתפס כצעד כרוך בסיכון. הבנקים הגדולים נהנים מיתרון גודל עצום, פריס גיאוגרפית רחבה של סניפים (גם אם היא במגמה של הצטמצמות), ואמון היסטורי שעובר מדור לדור. מתחרה רזה שמנסה להציע מודל חלופי מוצא את עצמו נלחם לא רק על הרישיון, אלא קודם כל על התודעה של הצרכן שרגיל לעבוד עם "הגדולים והבטוחים" , בטח אחרי טראומת הבנק למסחר שעודנה קיימת בתודעה הקולקטיבית הישראלית.
לבסוף, שוק האשראי והשירותים הפיננסיים בישראל סובל מחסמים מבניים עמוקים. גם כאשר מאפשרים לגופים חדשים לקבל רישיונות תשלום או פעילות חלקית, השליטה של הבנקים בנכסים, בשעבודים ובמערכת הסליקה של מס"ב, ובמערכות המסחר משאירה אותם ביתרון בולט.
הבשורה על כניסתם של שחקנים בינלאומיים כמו "רבולוט" שוב מעוררת תקווה מחודשת וציפייה אמיתית שיש ביכולתו לזעזע את המערכת, אך כל עוד הרגולטור לא יסיר את החסמים המבניים ויאפשר תנאי הגנת ינוקא למתחרים החדשים, ויעניק תנאי זירה שווים ואמיתיים, מודלים רזים ימשיכו להתרסק או להיבלע. כדי לייצר תחרות אמיתית שתוריד את המחירים ותיטיב עם הציבור, לא מספיק להנפיק עוד רישיונות – צריך לשנות מהיסוד את כללי המשחק מול מפלצות הרווח של המערכת הבנקאית. אחרת גם הכניסה של "רבולוט" לשיראל תסתיים בעוד הבטחה למהפכה של תתרחש.
הכותב משמש כמנכ"ל ומייסד של קרדיט ביזנס