קובי אליסוף, מנכ״ל מרווחים שוקי הון בע״מ


13/11/2026

 קובי אליסוף, מנכ״ל מרווחים שוקי הון בע״מ, צילום: יאיר מור
בשנת 1895 הביסה יפן את סין במלחמת סין–יפן הראשונה. יפן הייתה אז המעצמה האסייתית המתועשת, בעוד סין התקשתה להתמודד עם יתרונה הצבאי והטכנולוגי.
כעבור יותר ממאה שנה התהפכו היוצרות. בשנת 2010 עקפה סין את יפן בתוצר הנומינלי, ובהמשך הפכה למעצמת ייצור המתחרה ביפן ברכב, בסוללות, באלקטרוניקה ובמכונות תעשייתיות.
אלא שהמהפך הזה כולל פרדוקס: יפן עצמה סייעה להתפתחות התעשייה הסינית באמצעות השקעות, מכונות, טכנולוגיות ושיטות ניהול.
אינדיקטורים מובילים לשנת 2026
|
מדד |
סין |
יפן |
|
אוכלוסייה |
כ־1.40 מיליארד |
כ־122.7 מיליון |
|
תוצר נומינלי |
כ־21.55 טריליון דולר |
כ־4.34 טריליון דולר |
|
צמיחה ריאלית שנתית |
4.50% |
0.70% |
|
תוצר לנפש |
כ־15,370 דולר |
כ־35,400 דולר |
|
חוב ממשלתי ברוטו לתוצר |
104.40% |
199.40% |
|
אינפלציה שנתית |
0.70% |
2.10% |
|
ריבית (בנק מרכזי) |
3.00% |
1.25% |
|
מדד |
סין |
יפן |
|
אוכלוסייה |
כ־1.40 מיליארד |
כ־122.7 מיליון |
|
תוצר נומינלי |
כ־21.55 טריליון דולר |
כ־4.34 טריליון דולר |
|
צמיחה ריאלית שנתית |
4.50% |
0.70% |
|
תוצר לנפש |
כ־15,370 דולר |
כ־35,400 דולר |
|
חוב ממשלתי ברוטו לתוצר |
104.40% |
199.40% |
|
אינפלציה שנתית |
0.70% |
2.10% |
|
ריבית (בנק מרכזי) |
3.00% |
1.25% |
הנתונים ממחישים את היתרון הסיני בגודל ובקצב הצמיחה, אך גם את הפער ברמת החיים. התוצר לנפש ביפן גבוה ביותר מפי שניים מזה של סין. נכון לתחזית קרן המטבע הבינלאומית (IMF) לאוקטובר 2026, התמ״ג של סין עומד על 21.546 טריליון $, לעומת 4.342 טריליון$ ביפן. כלכלת סין גדולה פי 5 מכלכלת יפן.
כיום מתנהלת התחרות בין המדינות גם בזירה אחרת שערי החליפין. היחלשות היין מול היואן עשויה להחזיר ליצרנים יפניים חלק מיתרון המחיר שאיבדו לסין. לקראת ועידת APEC בשנג'ן, השאלה היא האם התחרות הכלכלית בין המעצמות תוביל להסכמות חדשות, או דווקא להעמקת המאבק על סחר, טכנולוגיה ושרשראות אספקה.
שלושת השלבים במאבק הכלכלי של סין מול יפן
1. שלב הלמידה — משנות ה־80 ועד תחילת שנות ה־2000: סין קלטה השקעות, מכונות וטכנולוגיות מחברות יפניות, והשתלבה בשרשראות הייצור שלהן. יפן סיפקה ידע והון; סין סיפקה כוח עבודה, שטחי ייצור ושוק צומח. תהליך זה , הואץ בהסכם פלאזה ב 1985 ,כאשר ההשקעות בסין הפכו אטרקטיביות ליפניים בעקבות התחזקות היין.
2. שלב התחרות במחיר ובהיקף — משנות ה־2000 ועד אמצע שנות ה־2010:
סין הפכה למרכז ייצור עולמי, הרחיבה במהירות את היצוא והתחרתה ביצרנים יפניים באמצעות יתרונות גודל ועלויות. בשנת 2010 עקפה את יפן בתוצר הנומינלי — נקודת ציון היסטורית במעבר הכוח הכלכלי.
3. שלב התחרות הטכנולוגית והגלובלית — מאמצע שנות ה־2010 ועד היום:
סין כבר אינה מסתפקת בייצור זול. היא מתחרה ביפן ברכב חשמלי, בסוללות, ברובוטיקה ובשווקים הבינלאומיים. יפן שומרת על יתרונות בציוד מדויק, בהנדסה ובחומרים מתקדמים. בשלב זה גם שערי המטבע, מגבלות הסחר והיחסים בין המעצמות הופכים לכלי תחרות מרכזיים.
שלושת השלבים ממחישים כיצד סין עברה ממעמד של תלמידה ושותפה תעשייתית למתחרה ישירה של יפן.
כדי להבין כיצד שערי החליפין עשויים לשנות שוב את יחסי הכוחות, יש לחזור להסכם פלאזה של 1985 אירוע שעיצב מחדש את התחרותיות של התעשייה היפנית.
1. הסכם פלאזה: כיצד התחזקות היין שינתה את יפן
ב־22 בספטמבר 1985 התכנסו במלון פלאזה בניו יורק נציגי חמש מעצמות ארצות הברית, יפן, מערב גרמניה, צרפת ובריטניה והסכימו לפעול להחלשת הדולר. הדולר החזק פגע בכושר התחרות של היצרנים האמריקאיים, וההסכם נועד לסייע בתיקון חוסר האיזון בסחר. עבור יפן הייתה התוצאה דרמטית: היין התחזק במהירות מול הדולר, והיצואנים היפניים נדרשו להתמודד עם מציאות שבה מוצריהם נעשו יקרים יותר בשווקים הבינלאומיים.
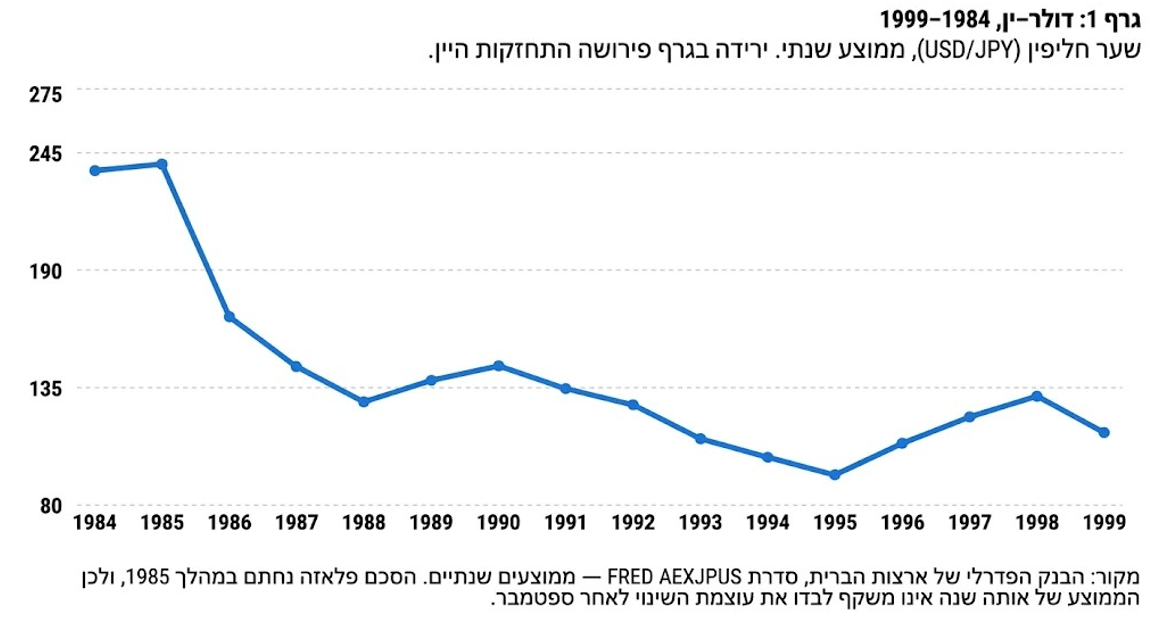
בשנת 1985 עמד השער הממוצע על כ־238 ין לדולר. ב־1988 ירד לכ־128 ין, וב־1995 לכ־94 ין בלבד. במונחי שער דולר–ין זו ירידה של כ־61% בין 1985 ל־1995. במונחי ערכו הדולרי של ין אחד מדובר בהתחזקות של כ־154%. עבור יצואן יפני שמוכר בדולרים ומשלם שכר והוצאות ביין, השינוי פגע ברווחיות, אלא אם הצליח להעלות מחירים, לשפר פריון או להעביר ייצור לחו"ל.
ואכן, חברות יפניות הרחיבו השקעות במפעלים מחוץ ליפן. לפי הבנק היפני לשיתוף פעולה בינלאומי, ההשקעות הישירות של יפן בחו"ל הגיעו בשנת 1989 לכ־67.5 מיליארד דולר. הסכם פלאזה לא היה הגורם היחיד לקשיים שבאו בהמשך. בועות הנדל"ן והמניות, המדיניות המוניטרית ומשבר הבנקים מילאו תפקיד מרכזי ב״עשורים האבודים״ של יפן.
הלקח נותר חשוב: שינוי חד בשער המטבע עשוי לשנות את מפת התחרות התעשייתית, ולעיתים גם את מסלול ההשקעות של כלכלה שלמה.
2. מלחמת המטבעות החדשה: היין מול היואן
כארבעים שנה לאחר הסכם פלאזה, יפן וסין מתחרות בשוק תעשייתי שונה לחלוטין. סין אינה עוד רק בסיס לייצור זול. היא מובילה בתחומים כמו סוללות לרכב חשמלי ומחזיקה בשרשראות אספקה תעשייתיות רחבות. יפן, מנגד, שומרת על יתרונות במכונות מדויקות, בציוד תעשייתי, ברובוטיקה ובהנדסת רכב.
לשער החליפין יש השפעה ישירה על התחרות ביניהן.
כאשר היין נחלש מול היואן, מוצרים יפניים עשויים להפוך לזולים יותר במונחי המטבע הסיני. הדבר יכול לסייע ליצואנים יפניים, אך גם להוזיל רכישת מכונות יפניות עבור מפעלים בסין.
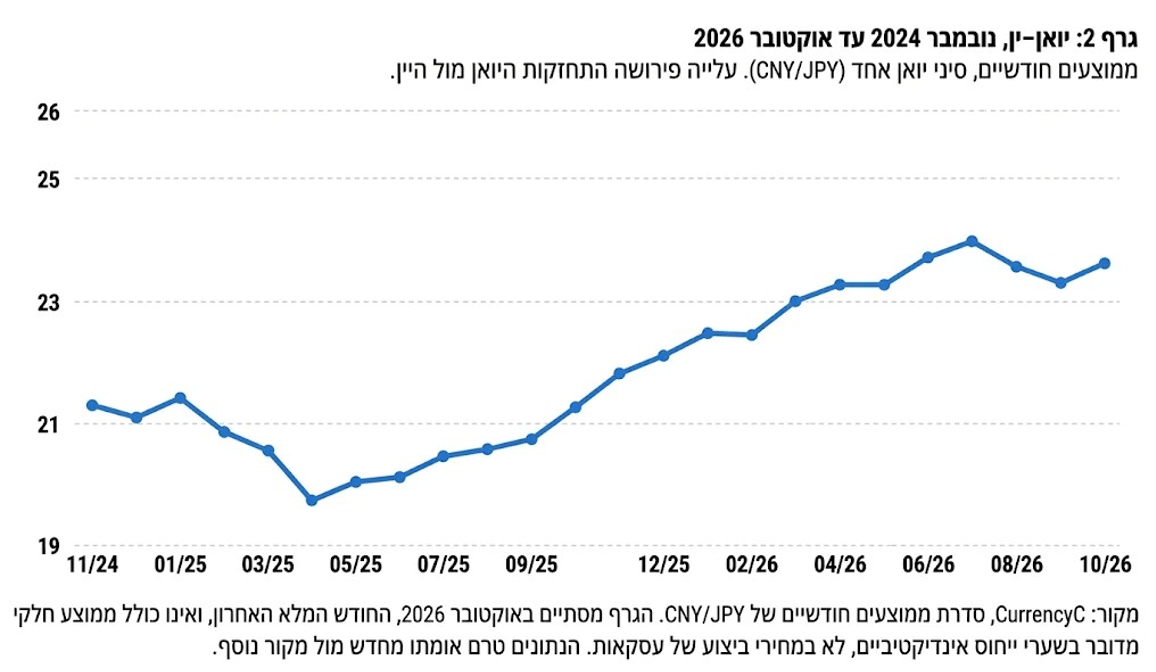
בתחילת 2025 התחזק היין מול היואן, אך מאפריל 2025 התהפכה המגמה. באוקטובר 2026 עמד השער הממוצע על כ־23.63 ין ליואן, לעומת כ־21.30 בנובמבר 2024 עלייה של כ־10.9%. המשמעות היא שבתקופה זו נחלש היין מול היואן. נניח שמכונה יפנית עולה 100,000 ין. בנובמבר 2024 היה מחירה כ־4,694 יואן. באוקטובר 2026, בהנחה שמחירה ביין לא השתנה, ירד מחירה לכ־4,233 יואן — הוזלה של כ־9.8%.
זו המחשה חשבונאית, אך היא ממחישה כיצד שינוי מטבעי יכול לשפר את התחרותיות של היצרן היפני גם ללא שינוי בטכנולוגיה או בעלויות הייצור. ההשפעה בפועל תלויה במיקום המפעל, בעלויות חומרי הגלם, במטבע שבו נקובות ההכנסות ובמדיניות התמחור של החברה.
האם סין יכולה להגיב בפיחות היואן?
סין מנהלת את שער החליפין שלה באופן שונה מיפן, והבנק המרכזי הסיני יכול להשפיע על תנאי המסחר ביואן.אולם פיחות חד אינו פתרון נטול מחיר. הוא עלול לייקר יבוא, לעודד יציאת הון ולהכביד על יציבות המערכת הפיננסית.לכן, אף שהיחלשות היין מעניקה יתרון מסוים ליפן, אין להסיק שסין תבחר בהכרח להגיב באמצעות החלשת המטבע שלה.
מלחמת המטבעות אינה מתנהלת בחלל ריק: כל שינוי בשער החליפין משפיע גם על היצוא, גם על היבוא וגם על אמון המשקיעים.
3.ועידת APEC בשנג'ן: מבחן לדיפלומטיה הכלכלית
ועידת מנהיגי APEC צפויה להתקיים בשנג'ן ב־18–19 בנובמבר 2026. בחירתה של שנג'ן נושאת משמעות סמלית. העיר, שהתפתחה בעקבות הרפורמות הכלכליות של סין, הפכה למרכז טכנולוגי ותעשייתי המזוהה עם עלייתה של הכלכלה הסינית. APEC כולל 21 כלכלות, ובהן ארצות הברית, סין, יפן ורוסיה. הפורום אינו הסכם סחר מחייב, אך הוא מספק מסגרת להידברות על סחר, השקעות, טכנולוגיה ושרשראות אספקה. גם מדינות ASEAN משתתפות בחלקן בפורום, אולם המאבק המפורט על דרום־מזרח אסיה ראוי לניתוח נפרד. מבחינת שוקי ההון, חשיבות הוועידה נובעת בעיקר מהאפשרות לפגישות בין מנהיגי המעצמות בשוליה.
ארצות הברית–סין: הפגישה המרכזית
הפגישה האפשרית בין נשיא ארצות הברית דונלד טראמפ לנשיא סין שי ג'ינפינג צפויה למשוך את עיקר תשומת הלב.הנושאים הכלכליים החשובים ביותר הם בינה מלאכותית, מכסים, הגבלות יצוא, מינרלים קריטיים, מוליכים למחצה.
ימים לפני פסגת APEC בשנג׳ן, פורסם בתקשורת על פרשת הריגול לכאורה סביב ג׳נסן הואנג, מנכ״ל אנבידיה, מוסיפה ממד ביטחוני למחלוקת המסחרית.
לפי דיווחי בלומברג, נבדק חשד כי קשר אישי שקיים הואנג נוצל בידי גורמים הקשורים למודיעין הסיני; טרם הוכח כי בוצע ריגול או כי מידע רגיש הועבר, ובייג׳ינג דוחה את ההאשמות. אם יתברר כי גורמי מודיעין סיניים ניסו להשיג באמצעות הקשר סודות טכנולוגיים אמריקאיים, הדבר עלול להיתפס בוושינגטון כ״שבירת כלים״ ולחייב תגובה תקיפה: הרחבת מגבלות יצוא השבבים, פיקוח הדוק יותר על שרשראות אספקה וסיכון לחידוש הפסקת האש המסחרית בינואר 2027. מנגד, התלות האמריקאית במינרלים קריטיים מסין מעניקה לשני הצדדים תמריץ להימנע מהסלמה מיידית (בלומברג, 12.11.2026).
בנוסף, אחד הנושאים העשויים לעמוד ברקע השיחות הוא השליטה הסינית בעיבוד יסודות נדירים ובייצור מגנטים מתקדמים. תלותן של תעשיות הרכב, הרובוטיקה והטכנולוגיה בשרשרת האספקה הסינית מעניקה לבייג'ינג מנוף מיקוח משמעותי מול ארצות הברית ויפן. הסכמות נקודתיות עשויות לצמצם אי־ודאות ולשפר את תנאי הפעילות של חברות בינלאומיות. מנגד, החרפת המחלוקות עלולה להגביר את החשש מהפרעות בשרשראות האספקה ולפגוע בתיאבון לסיכון בשווקים.
הערכתנו לקראת APEC 2026: פסגת APEC הקרובה צפויה להסתכם בעיקר באיתותים על המשך ההידברות הכלכלית והמדינית בין המעצמות, אנו מזהים לחץ גובר בארה"ב להחמרת הפיקוח על סקטור השבבים, מגמה שצפויה לייצר חיכוך מחודש סביב שרשראות האספקה של מתכות נדירות.
בנוסף, אנו רואים סיכון ממשי בסביבה המסחרית הנוכחית; כל הוכחה רשמית לניסיונות גניבת טכנולוגיה תגרור בהכרח תגובת נגד אמריקאית. דינמיקה זו עלולה להוביל לכך שחקירות פרטניות יהפכו לעילה להשתת הגבלות סחר רחבות על חברות סיניות.
סין–יפן: המפגש שעשוי להשפיע על התעשייה
אפשרות נוספת היא מפגש בין שי ג'ינפינג לראש ממשלת יפן סנאה טאקאיצ'י.המתיחות סביב טייוואן והגבלות היצוא הסיניות מקשה על היחסים בין המדינות, ולכן אין להתייחס לפגישה כאל אירוע מובטח. אם תתקיים הידברות, אחד הנושאים בעלי המשמעות הכלכלית יהיה רציפות אספקת המתכות הנדירות והמגנטים לתעשייה היפנית.
4. שלושה תרחישים לשוקי ההון לאחר APEC
|
תרחיש |
תוצאה אפשרית |
משמעות לשווקים |
|
חיובי |
הסכמות חלקיות בנושאי סחר, טכנולוגיה ומינרלים קריטיים |
ירידה באי־ודאות ותמיכה בנכסי סיכון |
|
בסיסי |
הידברות והצהרות חיוביות ללא שינוי מהותי במדיניות |
תגובה מתונה והמשך התחרות הכלכלית |
|
שלילי |
החרפת המחלוקות והגבלות סחר חדשות |
עלייה בתנודתיות ולחץ על חברות תעשייה וטכנולוגיה |
להערכתנו, התרחיש הבסיסי הוא הסביר ביותר: המשך הידברות בין המעצמות, ואולי גם הסכמות נקודתיות, אך ללא פתרון כולל של היריבות האסטרטגית. הסיבה פשוטה: לכל הצדדים יש אינטרס בשמירה על יציבות הסחר, אך גם רצון להגן על יתרונות טכנולוגיים, תעשייתיים וביטחוניים.לכן מבחן ההצלחה של הוועידה לא יהיה עצם קיום הפגישות, אלא קיומם של הסכמים מעשיים, לוחות זמנים ומנגנוני יישום.
5. המשמעות למשקיעים: היין, האג"ח והשווקים הגלובליים
שער היין אינו משפיע רק על מחירי המכוניות והמכונות. במשך שנים שימש היין מטבע מימון לעסקאות Yen Carry Trade: משקיעים לוו ביין בריבית נמוכה והשקיעו בנכסים בעלי תשואה גבוהה יותר מחוץ ליפן.
התחזקות חדה של היין, במיוחד לצד עליית הריבית ביפן, עלולה להפוך עסקאות כאלה לפחות כדאיות ולעודד צמצום מינוף.
שלושה משתנים ראויים למעקב:
|
משתנה |
סימן אזהרה |
|
JGB 10Y -תשואת אג"ח יפן לעשר שנים |
חצייה או התבססות מעל 3.0%–3.1% |
|
USD/JPY |
ירידה בשער, המעידה על התחזקות היין |
|
UST 10Y 0תשואת אג"ח ארה"ב לעשר שנים |
עלייה במקביל להתחזקות היין |
שילוב כזה עלול להגביר תנודתיות בשווקים, לרבות במניות צמיחה בארצות הברית. עם זאת, אין להסיק מתנועות בשערי המטבע והתשואות לבדן שמתרחשת החזרת הון ליפן. מבחינת המשקיעים, חשוב גם להבחין בין צמיחה תעשייתית לבין רווחיות. יצרנית סינית המגדילה מכירות באמצעות הורדת מחירים עלולה לפגוע ברווחיה; יצרנית יפנית בעלת טכנולוגיה ייחודית עשויה להרוויח גם בענף שבו סין מייצרת יותר.
סיכום: האם שנג'ן תסמן שינוי במאזן הכוחות?
פסגת APEC מתקיימת על רקע מאבק הולך ומחריף על ההובלה הכלכלית, הטכנולוגית והגיאופוליטית באסיה. המתיחות בין ארה"ב לסין, המועצמת בעקבות החשדות לריגול לכאורה בתחום השבבים המתקדמים, ממחישה כי התחרות על הבינה המלאכותית ועל השליטה בשרשראות האספקה הפכה לסוגיה של ביטחון לאומי.
במקביל, גם זירת המטבעות , היואן הסיני והין היפני — הופכת לחלק בלתי נפרד ממאבק הכוחות האזורי, כאשר תנודות בשערי החליפין משפיעות על כושר התחרות של היצואנים, על זרימת ההון ועל האטרקטיביות של שתי הכלכלות בעיני משקיעים זרים.בתוך מציאות זו, יפן מבקשת לחזק את מעמדה כמעצמה תעשייתית וטכנולוגית וכשותפה אסטרטגית של ארה"ב, בעוד סין פועלת לשמר את יתרונותיה התעשייתיים ואת השפעתה האזורית. ואולם, הסיכון למשקיעים אינו מסתכם בהחרפת מלחמת השבבים או במתיחות המסחרית: שינוי חד בשערי המטבעות, ובפרט התחזקות הין לצד עליית תשואות האג"ח ביפן, עלול להאיץ החזרת הון ליפן ופירוק עסקאות Carry Trade, ולהוביל לתנודתיות גם בשוקי המניות והאג"ח בארה"ב.
לכן, השאלה המרכזית לקראת הפסגה אינה רק מי תוביל את אסיה בעשור הקרוב, אלא כיצד ישפיע המאבק המשולב על טכנולוגיה, סחר ומטבעות על זרימת ההון העולמית, על רווחיות החברות ועל תמחור הסיכונים בשווקים הפיננסיים.
מרווחים שוקי הון בע"מ.
קובי אליסוף – מנכ"ל.
יאיר מור – כלכלן ואנליסט.
מקורות- מחלקת מחקר א.ב. שוקי הון
1. International Monetary Fund (IMF) – Plaza Accord and the Yen Appreciation, World Economic Outlook. קישור למקור
2. IMF eLibrary – Japan after the Plaza Accord: Macroeconomic Lessons and Asset Bubbles. קישור למקור
3. General Administration of Customs of China (GACC) – China's Foreign Trade Figures for 2025, January 2026. קישור למקור
4. European Central Bank (ECB) – Global Trade Redirection: Tracking the Role of Trade Diversion from US Tariffs in Chinese Export Developments, Economic Bulletin, 2026. קישור למקור
5. Ministry of Foreign Affairs of the People's Republic of China – China–Japan Economic and Trade Relations & Historical Yen Loans, 2026. קישור למקור
6. APEC Secretariat – APEC Regional Economic Trends Analysis: Trade, AI Cooperation and Growth Projections Ahead of Leaders' Week, 3 November 2026. קישור למקור
7. Bank of Japan (BOJ) – Statement on Monetary Policy: Benchmark Rate Decision, 29–30 October 2026. קישור למקור
8. Reuters – Understanding the Yen Carry Trade and Cross-Border Exposures, 9 September 2026. קישור למקור
9. Reuters – Diplomatic Expectations Ahead of APEC Summit in Shenzhen, 9 November 2026. קישור למקור
10. BYD Company Limited – Full Year 2025 Audited Financial Results and Investor Presentation. קישור למקור
11. https://currencyc.com/cny-jpy/history/?utm_source=chatgpt.com
12. Bloomberg News – Nvidia Fallout Puts Trade Truce to the Test as Xi Welcomes Trump, 12 November 2026. קישור למקור
13. CSIS – Press Briefing: Previewing President Trump’s Trip to Asia, 9 November 2026. קישור למקור
14. Bloomberg News – China Says US Should Not Use Huang Scandal to Justify Tech Curbs, 12 November 2026. קישור למקור
חלק מהנתונים נלקחו באמצעות כלי AI.
מסמך זה הוכן על ידי חברת א.ב. מרווחים שוקי הון בע"מ למטרות אינפורמטיביות והעשרה כללית בלבד. אין לראות במסמך זה, כולו או חלקו, משום ייעוץ השקעות, שיווק השקעות, המלצה או הזמנה לרכוש או למכור ניירות ערך או נכסים פיננסיים כלשהם. הנתונים והמידע המובאים במסמך אינם מהווים תחליף לייעוץ או ניהול השקעות אישי המתחשב בצרכיו, מטרותיו, מצבו הפיננסי ופרופיל הסיכון של כל אדם. א.ב. מרווחים שוקי הון בע"מ ומי מטעמה אינם אחראים לכל נזק, הפסד או הוצאה שייגרמו עקב הסתמכות על האמור במסמך זה. החברה מנהלת תיקי השקעות ועשויה להחזיק, לקנות או למכור עבור לקוחותיה או עבור עצמה את ניירות הערך והנכסים המוזכרים במסמך זה מעת לעת.