שי זיגלמן, מנהל יחידת המחקר בבנק הפועלים


15/11/2026

 שי זיגלמן, מנהל יחידת המחקר בבנק הפועלים, צילום: ענבל מרמרי
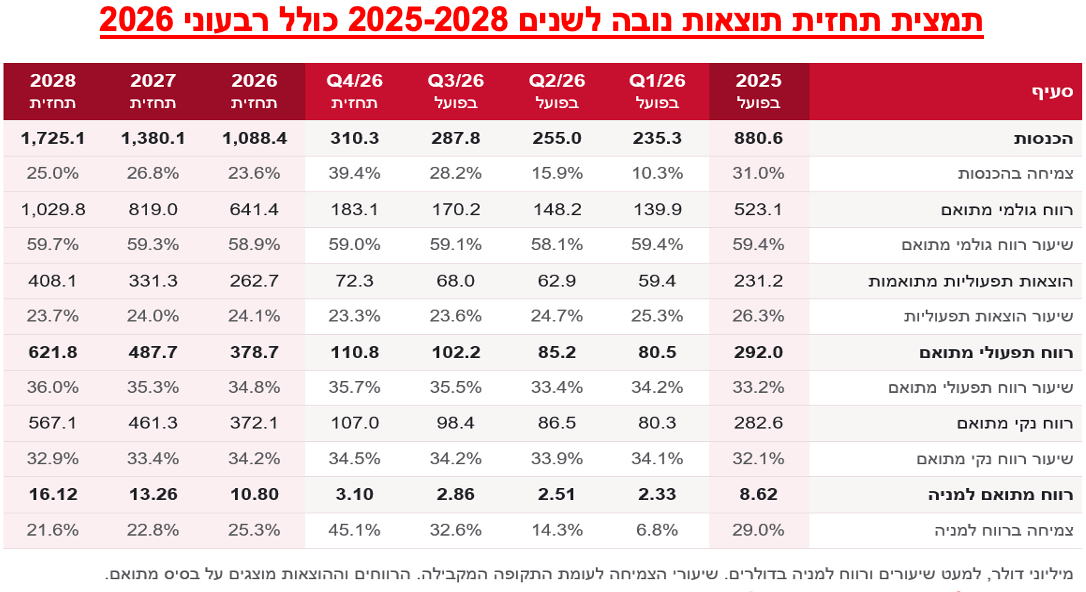
שורה תחתונה – מעלים את תחזית הרווח ומפחיתים את מחיר היעד ל-450 דולר
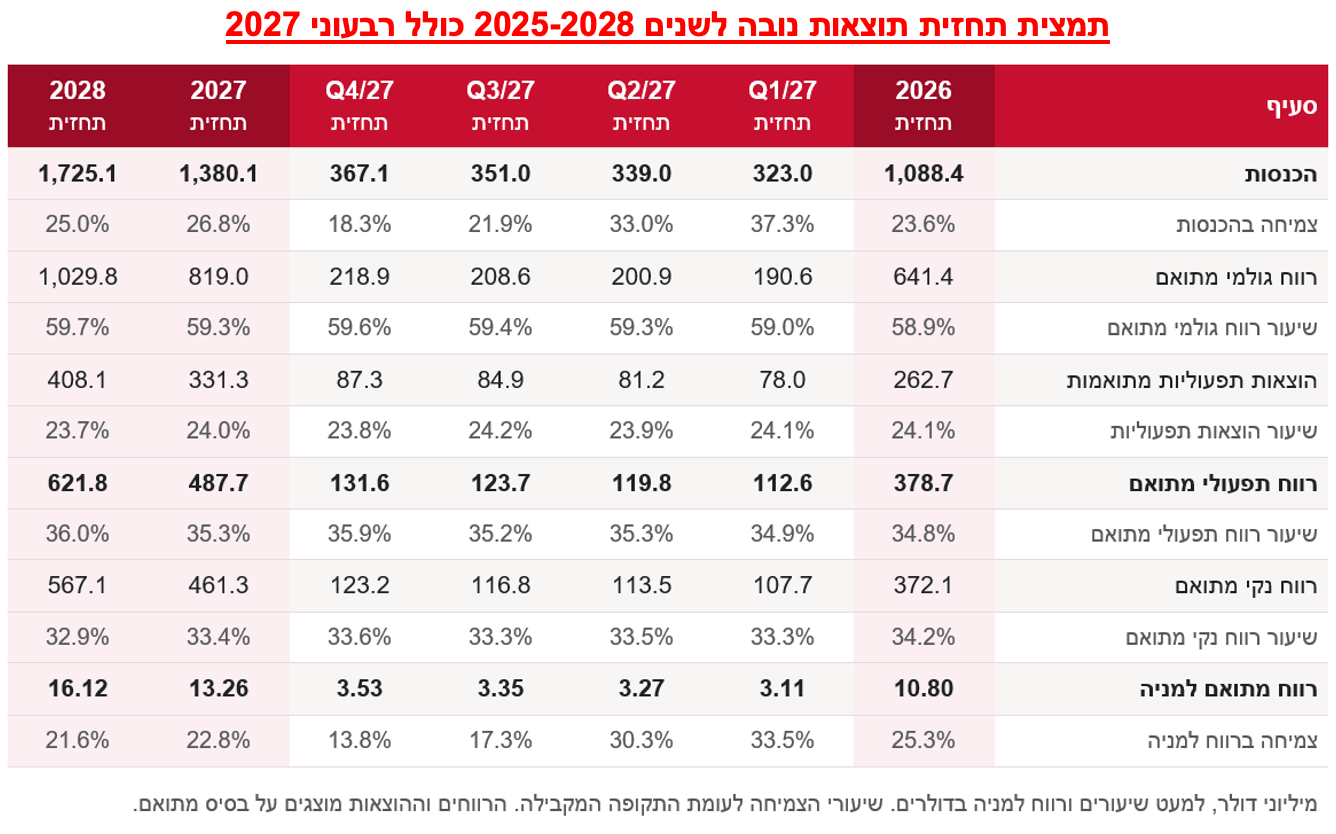
נובה צפויה להיכנס ל-2027 בקצב מכירות גבוה יותר, עם הזמנה משמעותית מלקוח זיכרונות ועם המשך הרחבת הייצור של שבבי לוגיקה ב-2 ננומטר. ברבעון השלישי ההכנסות עלו ב-28% לעומת אשתקד, הרווח התפעולי המתואם עלה ב-40% והרווח המתואם למניה עלה ב-32% ל-2.86 דולר. אמצע תחזית החברה לרבעון הרביעי משקף צמיחה שנתית של כ-39% בהכנסות וכ-45% ברווח המתואם למניה, ועלייה של כ-8% וכ-9%, בהתאמה, לעומת הרבעון השלישי. ל-2027 אנו מעלים את תחזית צמיחת ההכנסות מ-25.0% ל-26.8% ואת תחזית צמיחת הרווח המתואם למניה מ-21.9% ל-22.8%, לרווח של 13.26 דולר לעומת 12.92 דולר בתחזית הקודמת. הרחבות הייצור בזיכרונות והמעבר לקווי לוגיקה שבהם נדרשות יותר מדידות תומכים במכירות. הגידול בהוצאות הפיתוח והעלייה הצפויה בשיעור המס ממתנים את השיפור ברווח למניה.
אנו ממשיכים בהמלצת ״תשואת יתר״ בסיכון גבוה. מאז העדכון הקודם ירד מכפיל הרווח שבו נסחרת נובה לפי תחזיתנו ל-2027 מכ-30.4 לכ-24.0. לנוכח התמחור הנוכחי והרגישות לעיתוי השקעות הלקוחות, אנו מפחיתים את מכפיל היעד מ-32 ל-30. הפחתת המכפיל גוברת על העלאת התחזית ומחיר היעד יורד מ-463 ל-450 דולר. החישוב מבוסס על מכפיל 30 לרווח המתואם למניה ב-2027, 13.26 דולר, בתוספת כ-52.3 דולר למניה בגין נכסים נזילים ברוטו. ביחס למחיר הסגירה של 317.9 דולר בנאסד״ק ב-13 בנובמבר, מחיר היעד משקף פוטנציאל עלייה של כ-42%.
תוצאות הרבעון והתחזית – בסיס מכירות גבוה יותר לקראת 2027
הכנסות הרבעון השלישי הסתכמו ב-287.8 מיליון דולר, עלייה של 28.2% לעומת אשתקד ושל 12.9% לעומת הרבעון השני. לפי תמהיל המכירות שמסרה החברה, הכנסות המוצרים לייצור זיכרונות (Memory) וליישומים אחרים עלו מכ-54 לכ-90 מיליון דולר והסבירו את עיקר הגידול לעומת הרבעון השני. הכנסות המוצרים ללוגיקה ולמפעלי ייצור עבור חברות שבבים אחרות הסתכמו בכ-141 מיליון דולר, ירידה של כ-4% לעומת הרבעון השני ועלייה של כ-13% לעומת הרבעון המקביל. הכנסות השירותים עלו ב-22.4% לעומת אשתקד ל-56 מיליון דולר. בתוך כך, ההכנסות משירותים בעלי ערך מוסף עלו בכ-50%, בעיקר בזכות שדרוג מערכות לייצור בדורות מתקדמים. כך נובה מגדילה את הכנסותיה מהמערכות שכבר מותקנות אצל הלקוחות.
תחזית החברה לרבעון הרביעי כוללת הכנסות של 305-315 מיליון דולר ורווח מתואם של 3.03-3.18 דולר למניה. אמצע הטווח (המשקף צמיחה שנתית של כ-39% בהכנסות וכ-45% ברווח המתואם למניה) מצביע על כך שהכנסות המחצית השנייה יהיו גבוהות בכ-22% מהראשונה, לעומת כ-19% בתחזית שלנו בעדכון הקודם. אחרי העלייה החדה בין המחציות ב-2026, אנו צופים עלייה מדורגת לאורך 2027, מ-323 מיליון דולר ברבעון הראשון לכ-367 מיליון דולר ברבעון הרביעי. ההזמנות שכבר התקבלו והתקדמות הלקוחות בהרחבות הייצור נותנות בסיס לתחזית. עיתוי האספקות יכול להשפיע על קצב המכירות ברבעון מסוים.
לוגיקה מתקדמת – הרחבת הייצור ב-2 ננומטר מגדילה את צורכי המדידה
ב-2027 אנו צופים שחלק גדול יותר מההשקעות בלוגיקה מתקדמת יופנה לקווי 2 ננומטר. אצל TSMC, המעבר מ-3 ל-2 ננומטר כולל אימוץ של Gate-All-Around (GAA, מבנה שבו השער מקיף את נתיב הזרם מכל צדדיו ומאפשר לשלוט טוב יותר בזרם בטרנזיסטור קטן יותר). ברבעון השלישי, ייצור ב-2 ננומטר כבר היווה 8% מהכנסות TSMC מפרוסות, לעומת 33% ב-3 ננומטר. מבחינת נובה, ההבדל הוא בהיקף המדידה. לפי החברה, בתהליכי GAA נדרשות כ-30% יותר מדידות בהיקף ייצור דומה לעומת FinFET, המבנה ששימש את TSMC ב-3 ננומטר. לנובה גם נתח גבוה יותר ביישומי המדידה האלה. לכן הפניית חלק גדול יותר מתקציב הציוד לקווי 2 ננומטר יכולה להגדיל את מכירות נובה מהר יותר מההשקעה הכוללת בציוד. נובה מעריכה שהיא במסלול להגיע להכנסות מצטברות של כ-500 מיליון דולר מיישומי GAA בשנים 2024-2026.
להערכתנו, הרחבת הייצור ב-2 ננומטר אצל TSMC תהיה מקור מרכזי להזמנות בטווח הקרוב. סמסונג אימצה את מבנה ה-GAA כבר ב-3 ננומטר, וההזדמנות לנובה שם תלויה בקצב הרחבת הייצור ובהיקף השימוש במערכות שלה. אצל אינטל ו-Rapidus נעקוב אחר הזמנות ציוד לקווים שעוברים לייצור סדרתי. באינטל, התקדמות ב-14A (דור ייצור מתקדם של אינטל) במהלך 2027 עשויה לתמוך בהזמנות נוספות ב-2028 ואילך.
גם בקווים קיימים נובה מרחיבה את השימוש במערכות שלה. ארבעה מתוך חמישה לקוחות שאליהם היא מכוונת כבר משתמשים ב-Metrion (מערכת למדידת הרכב החומרים בשכבות השבב) או בוחנים אותה. מערכת AncoScene (מערכת לניטור תמיסות כימיות בתהליך הייצור) אושרה לייצור סדרתי אצל יצרן שבבים מוביל, בתחום שבו נובה מתחרה ב-KLA. אחרי האישור הראשון, הרחבת השימוש למספר קווים ולשלבי ייצור נוספים יכולה להוביל להזמנות חוזרות אצל אותו לקוח.
זיכרונות – הרחבת הייצור ויותר מדידות במפעלים קיימים
המכירות וההזמנות של נובה בתחום הזיכרונות הגיעו לשיא, בהובלת DRAM (זיכרון עבודה המשמש במחשבים ובשרתים). הרחבות כושר הייצור תומכות במכירות מערכות למדידת ממדים. במקביל, הלקוחות מודדים בתדירות גבוהה יותר ומרחיבים את השימוש במערכות XPS (מערכות למדידת הרכב חומרים באמצעות קרני רנטגן). לדברי נובה, במפעלים של לקוחות מובילים יש במקרים מסוימים עד תשע מערכות למדידת חומרים. כך החברה יכולה למכור יותר מערכות גם במפעל שכושר הייצור שלו נשאר דומה.
בשיחת הוועידה דיווחה נובה על הזמנה משמעותית מלקוח זיכרונות גדול שתומכת במכירות ב-2027. להבנתנו, זמני האספקה הארוכים של חלק מהמערכות מעודדים לקוחות להזמין מראש כדי להבטיח ציוד להרחבות הייצור. ההזמנה משפרת את הנראות לפרויקט, ומועדי האספקה וההתקנה עדיין עשויים להשפיע על חלוקת המכירות בין הרבעונים.
בטווח הקרוב, הרחבות הייצור ב-DRAM וב-HBM (זיכרון רחב-פס המורכב משכבות ומשמש לצד מאיצי בינה מלאכותית) הן הבסיס לתחזית שלנו. נובה רואה גם קווי ניסוי ראשונים ב-2027 ל-4F² (מבנה שמאפשר לצופף את תאי הזיכרון ב-DRAM). המעבר עשוי להגדיל את צורכי המדידה, והתרומה למכירות תהיה תלויה בקצב המעבר לייצור מסחרי. ב-NAND (זיכרון הבזק המשמש בעיקר לאחסון) אנו מניחים תרומה מוגבלת מהרחבת כושר הייצור.
אריזה מתקדמת – בחירה אצל יצרן שבבים יכולה להוביל למכירות גם אצל חברות ההרכבה
ברבעון השני, מכירות המערכות לאריזה מתקדמת (Advanced Packaging, שילוב כמה שבבים או שכבות זיכרון במארז אחד) התקרבו ל-25% מהכנסות המוצרים של נובה, שהם בקירוב חמישית מכלל ההכנסות. ההנהלה העריכה אז שמשקל התחום יתקרב ל-25% מהכנסות המוצרים גם ב-2026 כולה. ברבעון השלישי דיווחה נובה על שיא נוסף במכירות בתחום, על רקע הרחבת הייצור בזיכרונות HBM ובשבבי לוגיקה מתקדמים, בלי למסור שיעור מעודכן.
יותר מעשרה לקוחות הזמינו את WMC (מערכת למדידת ממדים וגובה בשלבי האריזה) או נמצאים בשלב קבלת המערכת. במקביל, המכירות לחברות שמבצעות הרכבה ובדיקה עבור יצרני השבבים עלו. לפי נובה, חלק מחברות ההרכבה מאמצות מערכות שכבר נבחרו אצל יצרנים מובילים. כך בחירה אצל יצרן שבבים יכולה להוביל להזמנות גם אצל החברות שמבצעות עבורו את האריזה.
אנו צופים שמכירות המערכות לאריזה מתקדמת ימשיכו לגדול ב-2027, בקצב מתון יותר מאשר ב-2026. עיקר הגידול צפוי להגיע מהרחבת הייצור של זיכרונות HBM ומארזים שכבר מיוצרים בהיקף מסחרי. בטווח הארוך יותר, אימוץ רחב של חיבור ישיר בין שבבים עשוי להוסיף שלבי מדידה.
|
משקל אריזה מתקדמת ברבעון השני |
מכירות אריזה מתקדמת ברבעון השלישי |
אימוץ WMC |
|
קרוב ל-25% מהכנסות המוצרים |
שיא נוסף במכירות |
יותר מ-10 לקוחות הזמינו |
הרווחיות עלתה – ההשקעה בפיתוח תמתן את השיפור ב-2027
שיעור הרווח הגולמי המתואם עלה ל-59.1%, לעומת 58.1% ברבעון השני ו-58.5% ברבעון המקביל. ההוצאות התפעוליות המתואמות עלו ב-16.1% לעומת אשתקד ל-68 מיליון דולר, בעיקר בעקבות הגדלת הוצאות המו״פ. מכיוון שההכנסות צמחו ב-28.2% ושיעור הרווח הגולמי עלה, הרווח התפעולי המתואם צמח ב-40.3% ל-102.2 מיליון דולר ושיעורו עלה מ-32.4% ל-35.5%. לרבעון הרביעי צופה החברה שיעור רווח גולמי מתואם של כ-59% והוצאות תפעוליות מתואמות של כ-72 מיליון דולר.
ב-2027 אנו צופים שהוצאות הפיתוח יגדלו בקצב דומה להכנסות. בהתאם, שיעור הרווח התפעולי המתואם עולה בתחזית מ-34.8% ב-2026 ל-35.3% ב-2027, מעט מתחת ל-35.5% שנרשמו ברבעון השלישי.
במקביל, אנו מניחים ששיעור המס המתואם יעלה לכ-18.3% ב-2027. שני הגורמים מסבירים מדוע גם עם צמיחה של כ-27% במכירות, אנו צופים צמיחה של כ-23% ברווח המתואם למניה.
להערכתנו, מערכות המדידה של נובה מושפעות פחות מהתייקרות רכיבי זיכרון מאשר מערכות בדיקה שדורשות עיבוד תמונה בהיקף גדול. בשיחת הוועידה ציינה נובה כי גידול בהיקפי הייצור ושיפור היעילות מסייעים לקזז את העלייה בעלויות. יום המשקיעים ב-9 במרץ יהיה נקודת הבדיקה הבאה להנחות הרווחיות שלנו.
התזרים מפעילות שוטפת עלה בכ-94% ל-138.1 מיליון דולר, לעומת 71.3 מיליון דולר ברבעון המקביל. לצד הגידול ברווח, ירידה ביתרת הלקוחות ועלייה ביתרות הספקים וההכנסות הנדחות תמכו בתזרים ברבעון. בתשעת החודשים הראשונים עלה התזרים מפעילות שוטפת בכ-18%.
התחזיות והשווי – הפחתת המכפיל גוברת על העלאת תחזית הרווח
ל-2026 אנו מעלים את תחזית צמיחת ההכנסות מ-22.0% ל-23.6%, להכנסות של 1.088 מיליארד דולר, ואת תחזית צמיחת הרווח המתואם למניה מ-23.0% ל-25.3%, לרווח של 10.80 דולר לעומת 10.60 דולר בתחזית הקודמת. ל-2027 אנו מעלים את תחזית צמיחת ההכנסות מ-25.0% ל-26.8%, להכנסות של 1.380 מיליארד דולר. תחזית צמיחת הרווח המתואם למניה עולה מ-21.9% ל-22.8%, לרווח של 13.26 דולר לעומת 12.92 דולר.
ל-2028 אנו מעלים את תחזית צמיחת ההכנסות מ-20.0% ל-25.0%, להכנסות של 1.725 מיליארד דולר. תחזית צמיחת הרווח המתואם למניה עולה מ-17.8% ל-21.6%, לרווח של 16.12 דולר לעומת 15.22 דולר. התחזית נשענת על הרחבות ייצור נוספות בלוגיקה ובזיכרונות מתקדמים. במהלך 2027 נעקוב אחר הזמנות לקווים שעוברים לייצור סדרתי ואחר רכישות חוזרות של מערכות שכבר אושרו לשימוש. אלה יסייעו להעריך אם ההרחבות מתקדמות בקצב שנדרש לתחזית.
המניה עלתה בכ-8% מסגירת המסחר ערב הדוח ועד סגירת 13 בנובמבר, ועדיין נמוכה בכ-19% מהמחיר ששימש בעדכון הקודם. לפי המכפיל הקודם, העלאת תחזית הרווח ל-2027 מוסיפה כ-10.9 דולר לשווי למניה. הפחתת המכפיל מ-32 ל-30 גורעת כ-26.5 דולר לפי התחזית המעודכנת, והגידול ברכיב הנכסים הנזילים מוסיף כ-2.4 דולר למניה. מחיר היעד של 450 דולר מבוסס על מכפיל 30 לרווח המתואם למניה ב-2027, בתוספת כ-52.3 דולר למניה בגין נכסים נזילים ברוטו.
הסיכונים – עיתוי השקעות הלקוחות, אנבידיה ותחרות במדידת חומרים
עזיבתו של ג׳נסן הואנג את אנבידיה הגבירה את אי הוודאות בשוק לגבי המשך המימון של חלק מההשקעות בתשתיות בינה מלאכותית. מבחינת נובה, ההשפעה האפשרית עוברת דרך תוכניות הייצור של לקוחותיה. אם השקעות במרכזי מחשוב יידחו, יצרני שבבים וזיכרונות וחברות אריזה עשויים לדחות הרחבות ייצור ובהמשך גם הזמנות למערכות מדידה. בשלב זה אנו משאירים את תחזית המכירות על בסיס ההזמנות ותוכניות ההרחבה שעליהן דיווחה נובה. דוחות אנבידיה ב-17 בנובמבר יהיו נקודת מעקב קרובה, בעיקר לגבי קצב הביקוש והמשך תוכניות המימון.
ארבעה לקוחות תרמו כל אחד לפחות 10% מהכנסות המוצרים ברבעון, לעומת שניים ברבעון השני. גם לאחר קבלת הזמנה, עיכוב בהרחבת הייצור אצל לקוח גדול יכול לדחות אספקות ולהעביר הכנסות בין רבעונים. בצד ההיצע, נובה וספקיה מגדילים את כושר הייצור כדי לעמוד בביקוש. החברה צופה שחדר נקי חדש באסיה יתחיל לפעול עד סוף השנה ויוסיף כושר ייצור קרוב יותר ללקוחות באזור.
בשיחת הוועידה ציינה נובה כי תחרות ראשונית ב-XPS עשויה להופיע במחצית השנייה של 2027. להערכתנו, המבחן יהיה אם מערכת מתחרה תעבור הסמכה אצל לקוח מוביל ותזכה בהזמנות חוזרות. התקדמות כזו תאפשר להעריך את ההשפעה על נתח השוק ועל מחירי המערכות. נובה חשופה גם למגבלות יצוא ולשינויים במדיניות הסחר, בעיקר בסין, ולהתחזקות השקל, שעלולה להעלות את הוצאות השכר והפיתוח במונחים דולריים.
דיסקליימר:
"לעורך האנליזה אין עניין אישי בנושא. לבנק הפועלים בע"מ אין עניין אישי בנושא, מתן הייעוץ אינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם".
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]