מערכת FUNDER


15/11/2026

 ביטקוין איבד כמחצית מהשיא ואין ריבית שתפצה על ההמתנה / קרדיט: אילוסטרציה – AI
הביטקוין ירד ביום ראשון לאזור 62 אלף דולר, לפני שהתאושש לכ־64.5 אלף דולר. בצילום המסחר שסופק למערכת מופיע מחיר של 64,469.10 דולר בשעה 19:48 שעון ישראל, ירידה של 2.03% בחלון של 24 שעות. השפל המוצג באותו חלון הוא 62,074.48 דולר. מהשפל הזה עלה המטבע בכ־3.86%, אך גם לאחר ההתאוששות הוא נמוך ב־48.91% משיא כל הזמנים. נתון 24 השעות אינו שינוי מתחילת יום ראשון.
הכסף יוצא והמינוף מחריף את הירידה
אין בידינו אירוע חדשותי יחיד שמסביר בוודאות את כל התנועה ביום ראשון. הנתונים מצביעים על שילוב של ביקוש נחלש ורגישות גבוהה למכירות. קרנות הסל האמריקאיות המחזיקות ביטקוין רשמו פדיונות נטו של 1.907 מיליארד דולר בשבעה ימי מסחר רצופים, מ־5 עד 13 בנובמבר. ביום שישי לבדו נמשכו 185.4 מיליון דולר. אלה פדיונות שקדמו לסוף השבוע; קרנות הסל בארה״ב אינן נסחרות ביום ראשון.
נתוני המסחר שנבדקו ביום ראשון הצביעו על חיסולי פוזיציות ביטקוין בהיקף של מאות מיליוני דולרים בחלון של 24 שעות, רובם בפוזיציות לונג. כאשר המחיר יורד והביטחונות אינם מספיקים, פוזיציות ממונפות נסגרות בכפייה, והסגירות עלולות להגביר את לחץ המכירה. ניתוח שוק שפורסם ב־12 בנובמבר מצא שעומק ספרי הפקודות נחלש במהלך גל הירידות. שילוב כזה מאפשר גם למכירות בהיקף מוגבל יחסית להזיז את המחיר בחדות.
גם הרקע המוניטרי מכביד. בסקירת שוק מ־13 בנובמבר נקשר הלחץ לנתוני מאקרו שחיזקו ציפיות להעלאות ריבית, ולצמצום של 11.5 מיליארד דולר בהיצע המטבעות היציבים בתוך 30 יום. אלה גורמי רקע לירידות, ולא הוכחה לטריגר מסוים ביום ראשון. כשהחלופות נושאות הריבית נעשות אטרקטיביות יותר, החזקת נכס שאינו מניב הכנסה נעשית יקרה יותר במונחי התשואה שעליה מוותרים.
ההסלמה בבחריין מוסיפה חשש במפרץ
איראן טענה ביום ראשון כי שיגרה שישה כטב״מים לעבר מכ״ם הגנה אווירית אמריקאי בבסיס המסוקים אל־רפאע בבחריין. בהודעת משמרות המהפכה, שפורסמה בתקשורת הממלכתית, נטען לפגיעות מוצלחות ונאמר שהפעולה היא תגובה לפעולות צבאיות אמריקאיות. מנגד, לפי דיווח בתקשורת הבחריינית, שגרירת ארה״ב בבחריין סטפני האלט דחתה את הטענות ואמרה שכל הכטב״מים יורטו ללא נזק או נפגעים. גם משרד החוץ הבחרייני מסר שהכטב״מים יורטו והושמדו.
ייתכן שההסלמה תרמה לירידות בקריפטו באמצעות חשש מהתחדשות הלחימה, פגיעה בשיט ועלייה במחירי האנרגיה. ביטקוין נסחר ברציפות גם כששוקי המניות והחוזים המסורתיים סגורים בסוף השבוע, ולכן הוא עשוי לשקף הפחתת סיכון מוקדמת. זו פרשנות אפשרית; אין בידינו ראיה המבודדת את השפעת האירוע בבחריין על המחיר.
איראן והאפשרות שסיום המלחמה יתמוך במחיר
כבר בכתבת FUNDER מ־13 בנובמבר, ״הביטקויין צונח מתחת ל־70 אלף דולר״, הצגנו את ההערכה שהמצור והצורך בנזילות דוחפים את איראן לממש מטבעות. כלכלני פאנדר מעריכים כי איראן ככל הנראה מוכרת ביטקוין כדי להתמודד כלכלית עם המצור, אך אין הוכחה שמכירות כאלה התרחשו בגל הירידות הנוכחי, ואין אומדן מאומת להיקפן.
להערכת כלכלני פאנדר, אם המלחמה תסתיים, הביטקוין ככל הנראה יעלה: הקלה בלחץ הכלכלי על איראן עשויה לצמצם צורך במימושים, לצד שיפור בתיאבון לסיכון. זהו תרחיש של כלכלני פאנדר, המבוסס בין היתר על השערת המכירות האיראניות, ולא ממצא על זהות המוכרים. אפשרות לתיקון במחיר אינה הופכת את המטבע לנכס שמייצר הכנסה שוטפת.
ההחזקה עצמה אינה משלמת למשקיע
כאן נמצא הטיעון המרכזי נגד הפיכת הביטקוין לרכיב משמעותי בתיק. החזקה ישירה שלו בארנק אינה משלמת ריבית, אינה מחלקת דיבידנד ואינה מקנה זכות ברווחי עסק. אם המחיר אינו עולה, הזמן כשלעצמו אינו מייצר למחזיק הכנסה. בתקופת ירידות אין קופון שמצטבר ואין תזרים עסקי שניתן להעריך כדי לבדוק אם המחיר כבר מגלם הזדמנות.
הדיוק חשוב: היעדר ריבית אינו מוכיח שהביטקוין חסר ערך. גם זהב אינו משלם ריבית, ותומכי הביטקוין מייחסים ערך למחסור בהיצע, ליכולת העברה ולרשת המשתמשים. אולם אלה מקורות ערך שתלויים בביקוש ובהסכמה של השוק, ואינם התחייבות לתשלום למחזיק. גם מניה שאינה מחלקת דיבידנד יכולה לייצג בעלות בעסק שמייצר רווחים; לביטקוין אין תזרים עסקי מקביל.
שירות שמציע תשואה על ביטקוין אינו משנה את תכונת הבסיס הזאת. התשואה נובעת מהלוואה, מפעילות מסחר או ממנגנון נוסף, וכוללת סיכונים נוספים של צד נגדי, נזילות או חוזה. היא אינה ריבית שמשלם הביטקוין מעצם החזקתו.
הניתוח הטכני לשנתיים
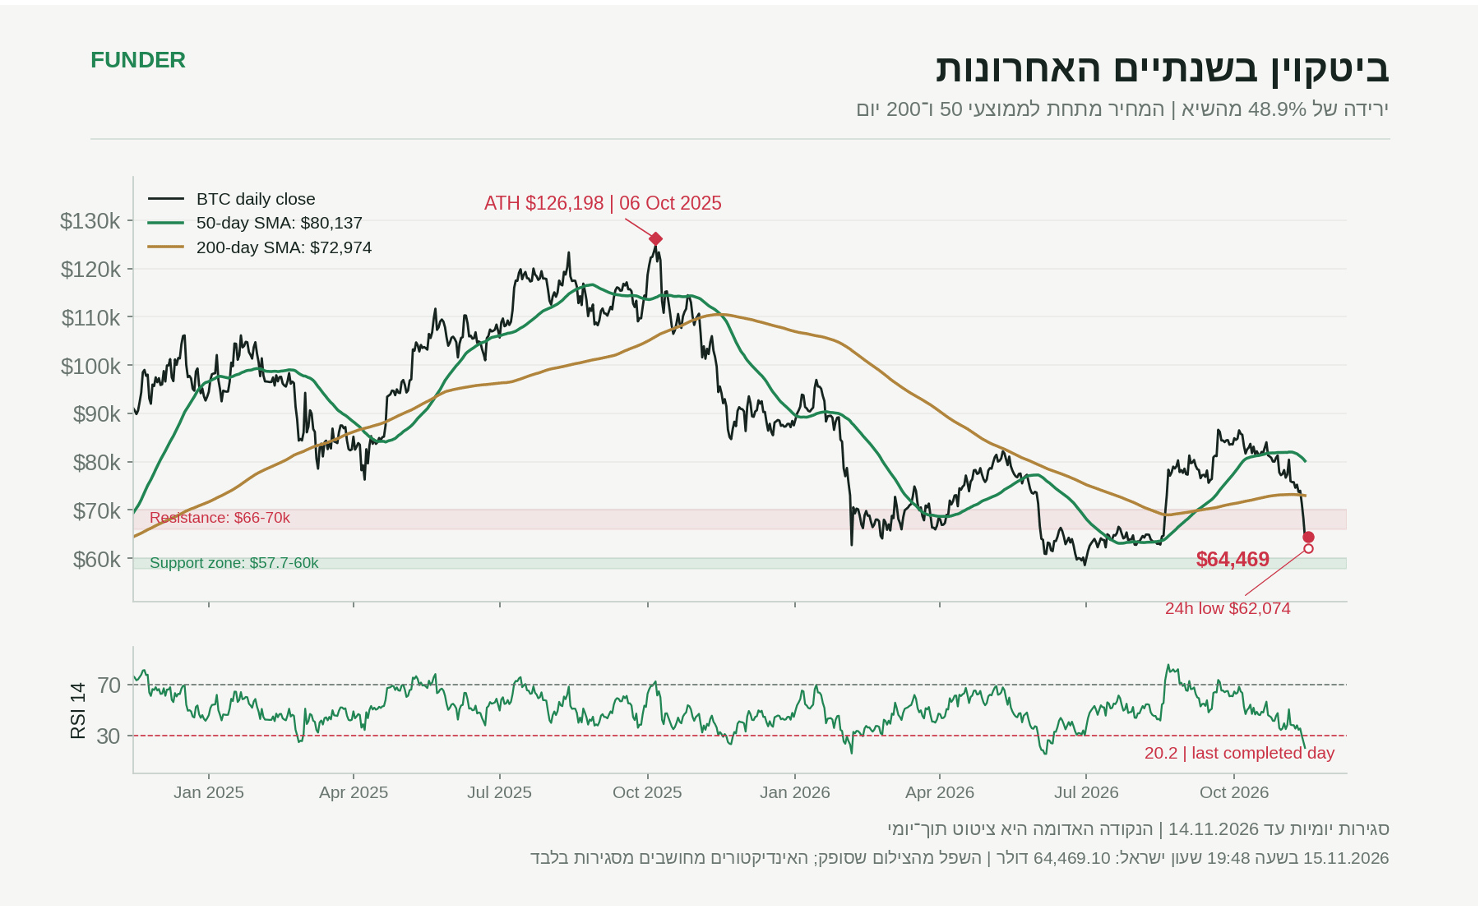
השיא ההיסטורי בסדרת הנתונים הוא 126,198.07 דולר, מ־6 באוקטובר 2025. מול המחיר בצילום מדובר בירידה של 48.91%; בשפל המוצג התרחבה הירידה ל־50.81%. כדי לחזור מהמחיר הנוכחי לשיא נדרשת עלייה של כ־95.75%. החישוב הוא מחיר נוכחי חלקי השיא, פחות 1; להתאוששות הנדרשת הופכים את היחס.
בחישוב על סגירות יומיות שהושלמו עד 14 בנובמבר, ממוצע 50 הימים עומד על כ־80,137 דולר וממוצע 200 הימים על כ־72,974 דולר. המחיר בצילום נמוך מהם בכ־19.6% ובכ־11.7%, בהתאמה. RSI ל־14 יום בשיטת Wilder עומד על 20.2 ומצביע על מכירות יתר. מצב כזה יכול לאפשר קפיצה טכנית חדה, אך אינו מעיד כשלעצמו על תחתית. ממוצע 50 הימים עדיין מעל ממוצע 200 הימים, ולכן אין כאן חצייה מטה שלהם זה את זה.
|
אזור מחיר בדולרים |
משמעות טכנית |
|
62,000–62,100 |
אזור השפל הנוכחי והתמיכה הקרובה |
|
57,750–60,000 |
60 אלף כרף פסיכולוגי ובהמשך אזור שפל יולי 2026 |
|
65,900–66,100 |
התנגדות ראשונה באזור הגבוהים של חלון המסחר האחרון |
|
66,000–70,000 |
אזור התמיכה שנשבר ומבחן משמעותי להתאוששות |
|
72,974–80,137 |
ממוצעי 200 ו־50 יום ומכשולים בטווח הבינוני |
כל עוד המחיר נשאר מתחת ל־66–70 אלף דולר, העלייה מהשפל נראית כתיקון בתוך חולשה בטווח הקצר. התבססות מעל האזור תחזק את תרחיש ההתאוששות; שבירה חוזרת של 62 אלף תעמיד במבחן את 60 אלף ואת אזור 58 אלף. אלה אזורי מעקב, ולא מחירי יעד ודאיים.
עשר שנים של תשואה גבוהה וסיכון כבד
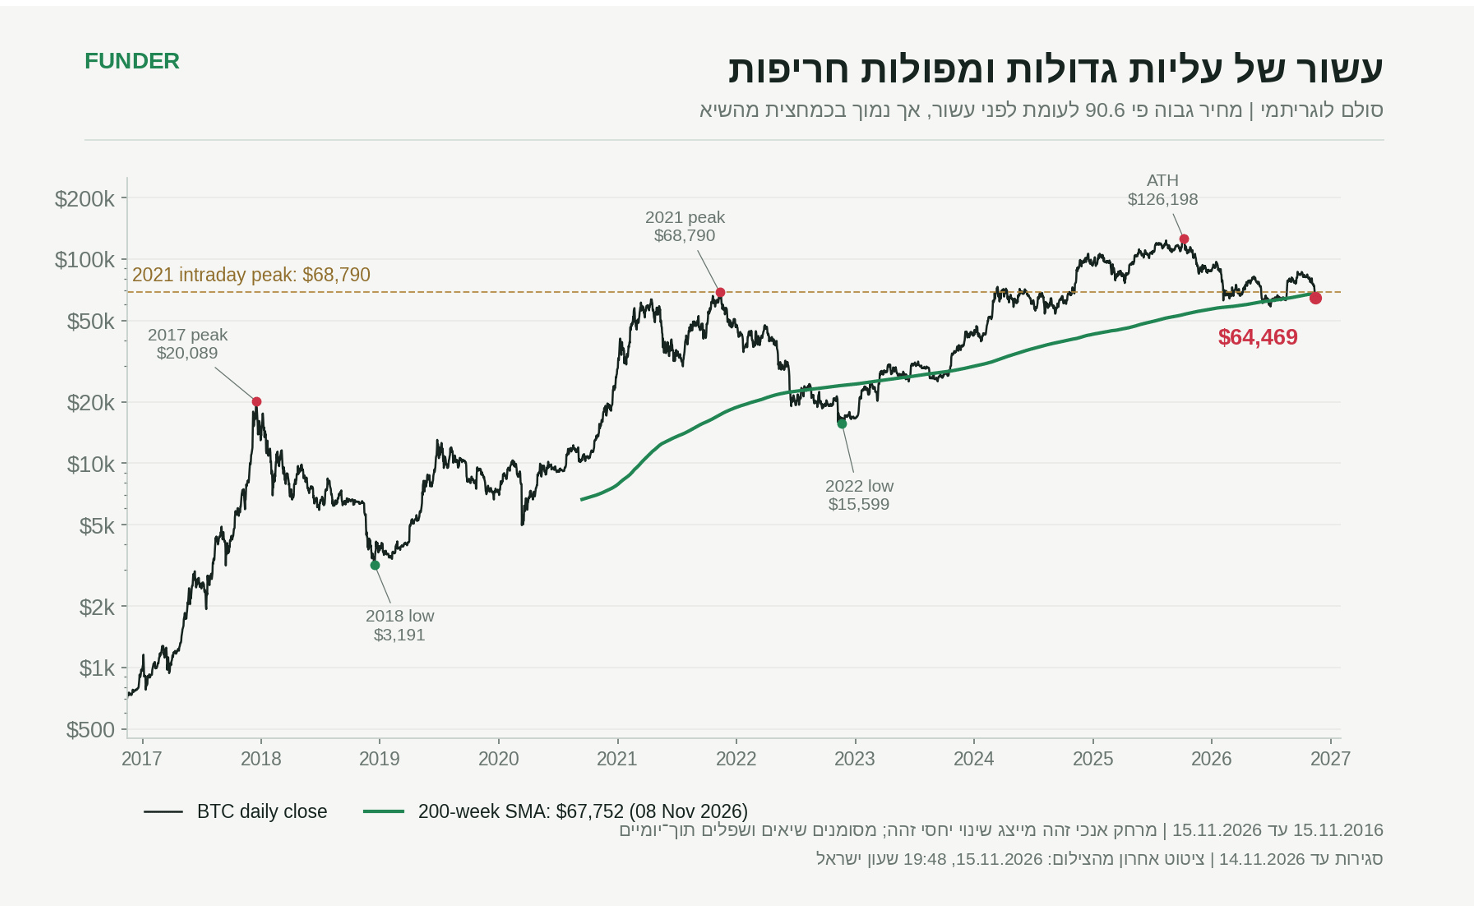
המבט לעשור מציג תמונה רחבה: מחיר הביטקוין ב־15 בנובמבר 2016 היה כ־712 דולר, ולכן המחיר הנוכחי גבוה ממנו פי 90.6. לעומת זאת, מול הסגירה ב־15 בנובמבר 2024, כ־91,066 דולר, מדובר בירידה של 29.21%. הסדרה כוללת ירידה של כ־84% משיא 2017 לשפל 2018, ושל כ־77% משיא 2021 לשפל 2022. העלייה ארוכת הטווח אמיתית, וכך גם תקופות ההפסד החריפות.
המחיר הנוכחי נמצא גם מתחת לשיא נובמבר 2021, כ־68,790 דולר. ממוצע 200 השבועות, שחושב לפי 200 סגירות שבועיות מלאות עד 8 בנובמבר 2026, עומד על כ־67,752 דולר. החזרה מעל האזור תהיה סימן לשיפור; שהייה מתחתיו מלמדת שהחולשה חורגת מתנודה של יום אחד. הגרף משתמש בסולם לוגריתמי, שבו מרחק אנכי זהה מייצג שיעור שינוי זהה.
בתיק השקעות אין חובה להחזיק ביטקוין
העמדה העולה מהניתוח היא שאין הצדקה לראות בביטקוין רכיב חובה בתיק השקעות, ובוודאי שאין בסיס להפוך אותו לרכיב מרכזי רק משום שמחירו ירד. משקיע המבקש לבנות הון באמצעות רווחי חברות והכנסה שוטפת יכול לבחור בתיק ללא ביטקוין כלל. האפשרות שהמטבע יתאושש אינה עונה על השאלה כמה סיכון נכון לשאת כדי להשתתף בעלייה.
מי שבוחר בכל זאת להיחשף יכול להתייחס לכך כהקצאה ספקולטיבית של שבריר מהתיק, במשקל שמאפשר לספוג הפסד כבד ואף אובדן מלא של ההקצאה. לצורך המחשה בלבד, אם יתר התיק אינו משתנה, ירידה של 50% בנכס שמשקלו 1% מפחיתה כחצי אחוז משווי התיק; במשקל של 10% אותה ירידה מוחקת 5% מהתיק. זהו חישוב סיכון, לא קביעה שאחוז מסוים מתאים לכל משקיע.
לכן גם הערכת כלכלני פאנדר שסיום המלחמה עשוי להביא לעלייה אינה סותרת את הגישה הזהירה להקצאה. אפשר לצפות לתיקון במחיר ובמקביל להחליט שהנכס אינו ראוי למשקל מהותי בתיק. הביטקוין עשוי לעלות בחדות; ההחזקה בו עדיין אינה משלמת למשקיע על ההמתנה.