עידן אזולאי, מנהל השקעות ראשי בבית ההשקעות סיגמא קלאריטי


16/11/2026

 עידן אזולאי, צילום: אוראל כהן
דיון שהתפתח השבוע בטוויטר סביב ההצעה למסות טיסות לחו״ל סיפק הצצה לאתגר תקציבי רחב בהרבה. נילי בן־טובים, מנהלת אגף מחקר ומדיניות בחטיבה הכלכלית ברשות המסים, הסבירה את ההיגיון בהצעת המיסוי החדשה כך: ״על טיסות יש מעט מיסים, אין מע״מ ואין בלו על הדלק. אז הגיוני למסות אזור שכמעט אינו ממוסה״. התשובה עשויה להרגיז אזרח שמבקש לצאת לחופשה, אבל היא גם מעוררת שאלה חשובה: כמה עוד אפשר לגבות, וממי?
להצעת המס יש אולי הצדקה סביבתית (אנחנו לא השתכנענו), אך להערכתנו היא משקפת את הצורך להרחיב את מקורות המימון של צורכי המדינה שגדלו באופן מבני. העלייה בהוצאות הביטחון, לצד עלויות הריבית והשירותים האזרחיים, מחייבת מקורות מימון יציבים. הממשלה הבאה תידרש להכרעות קשות בין העלאת מיסים, קיצוץ ושינוי סדרי עדיפויות. צמיחה יכולה להקל, אך אי אפשר לבנות תקציב רב־שנתי על התקווה שהגבייה תמיד תפתיע לטובה.
הבעיה היא שמקורות ההכנסה מרוכזים מאוד. לפי מחקר של החטיבה לתכנון וכלכלה ברשות המסים, בשנת 2022 שילם העשירון העליון 62.9% מהמיסים הישירים על יחידים שנכללו במחקר, ושני העשירונים העליונים יחד שילמו 80.3%. נתונים אלה כוללים מס הכנסה ותשלומי ביטוח לאומי ובריאות, אך אינם כוללים את כלל מסי המדינה, ובהם מע״מ ומס חברות. זו תוצאה של מערכת פרוגרסיבית, אך מבחינה תקציבית מדובר גם בריכוז סיכון, מאחר שחלק גדול מהגבייה תלוי בקבוצה מצומצמת יחסית.
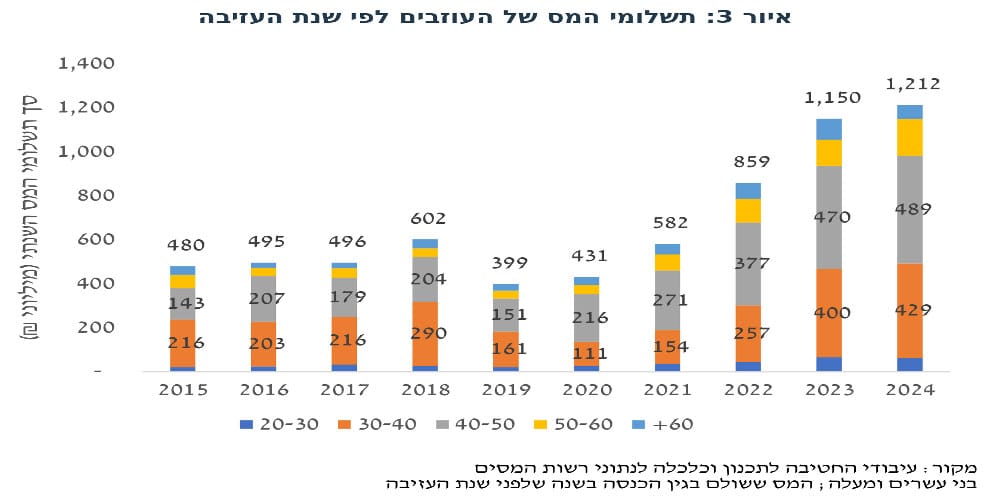
מחקר נוסף של רשות המסים על ישראלים שהיגרו בשנים 2015 עד 2024 מצביע על שינוי מדאיג בהרכב העוזבים. שיעור העוזבים מהעשירון העליון עלה מכ־0.3% בשנה בעבר ליותר מ־0.5% בשנת 2024. כלומר, הדאגה אינה רק למספר היוצאים, אלא לגידול בעזיבת בעלי הכנסות גבוהות. הסיכון נובע מהשינוי בהרכב העוזבים ובתרומתם לבסיס המס, גם בלי שהעשירון העליון יוביל בשיעור העזיבה המוחלט.
האיור שלהלן ממחיש את המשמעות: מס ההכנסה ששילמו העוזבים בשנה שלפני עזיבתם עלה מ־480 מיליון שקל בקרב עוזבי 2015 ל־1.2 מיליארד שקל בקרב עוזבי 2024. אין לראות בכל הסכום אובדן גבייה מיידי ומלא, משום שחלק מהעוזבים ממשיכים לשלם מס בישראל. עם זאת, זהו מדד להיקף בסיס המס שעלול להישחק. המחקר אינו מוכיח שהמס עצמו הוא שגרם לעזיבה.
עם זאת, הסיכון הוא שייווצר מעגל שמזין את עצמו. אם בסיס המס נשחק והפתרון הוא להעמיס עוד על הנשארים, הכדאיות היחסית של מעבר לחו״ל עלולה לעלות. אין מדובר בתחזית בלתי נמנעת, אך זהו סיכון שממשלה אחראית חייבת להביא בחשבון לפני שהיא מסמנת את מקור הגבייה הבא. ההפסד האפשרי רחב גם מתשלום המס בשנה מסוימת. עזיבה של יזם, רופא, מהנדס או מנהל עשויה לגרוע הון אנושי, השקעות ומקומות עבודה, לצד הכנסות עתידיות. מנגד, הגעת עובדים מיומנים וחזרת ישראלים יכולות למתן את הפגיעה. לכן המבחן הוא היכולת לשמר ולהרחיב את בסיס הפעילות לאורך זמן, ולא רק להשיג עוד הכנסה בשנת התקציב הקרובה. הממשלה הבאה תצטרך להפחית את התמריץ לעזוב באמצעות יציבות, שירותים ציבוריים ראויים ותמורה ברורה למיסים, לצד הרחבת ההשתתפות בתעסוקה, העלאת הפריון ובחינה של הוצאות והטבות מס. אין הכרח להבטיח הפחתת מיסים שאינה ממומנת; יש הכרח להציג חלוקת נטל בת־קיימא ותוכנית שמחזקת את האמון בעתיד הכלכלי כאן. כל זה נשמע כמו סיסמאות, אלא שלהערכתנו המשק התקרב מאוד לנקודה שבה הסיסמאות האלו הן כורח המציאות.
זהו אחד מגורמי הסיכון המשמעותיים למשק, שהרגישות החברתית והפוליטית סביבו מקשה על דיון ענייני בו. המדינה הצליחה בשלוש השנים האחרונות להתמודד היטב עם האתגרים התקציביים, במידה רבה בזכות העלאת מיסים והעמקת הגבייה. אלא שליכולת הזו יש גבול. אי אפשר להגדיל שוב ושוב את הנטל על הציבור, ובפרט על קבוצה מצומצמת שנושאת בחלק גדול ממנו, בלי להסתכן בפגיעה בצריכה, בהשקעות ובתמריץ לעבוד ולהישאר בישראל. ככל שהתקציב נמתח, הצורך בהכנסות נוספות גדל, אך הישענות גוברת על אותם משלמי מיסים עלולה לשחוק את בסיס ההכנסות עצמו. הממשלה הבאה תצטרך להתמקד בהרחבת בסיס המס באמצעות צמיחה, פריון ותעסוקה, לצד בחינה של סדרי העדיפויות בהוצאות. הצלחת הגבייה עד היום אינה מבטיחה שהמשק יוכל לשאת עוד ועוד מיסים בעתיד.
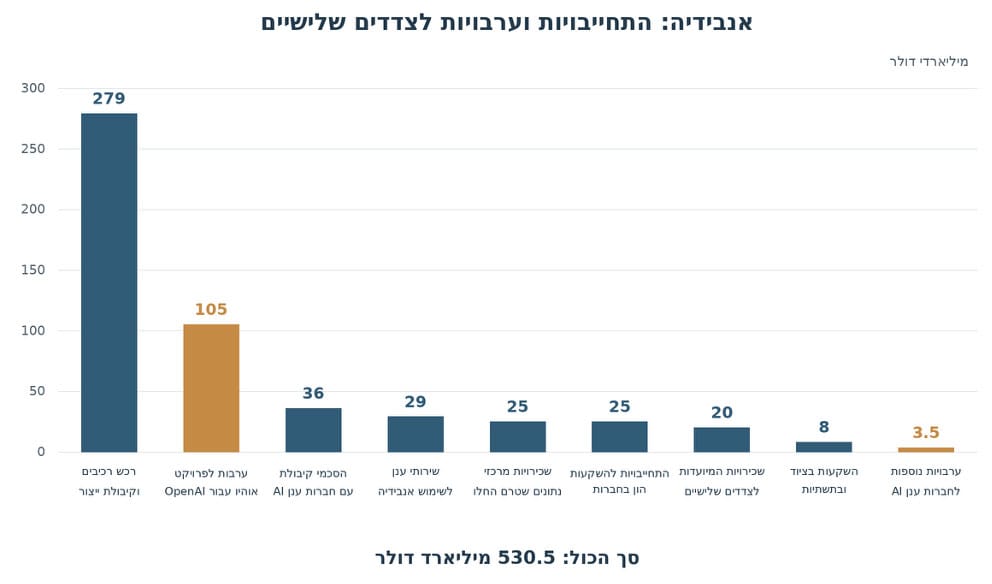
ג׳נסן, ג׳נסן, תראה איזה בלגן עשית. כמה נזקים, והכול בגלל רגע של קלות דעת. טוב, לא רגע אחד, כמה רגעים. אבל עכשיו, בגללך, אנחנו נדרשים לחשיבה מחודשת על לא מעט תחומים שקשורים לבינה המלאכותית. עזיבתו של ג׳נסן הואנג את אנבידיה מעוררת חשש שחורג משאלת זהותו של המנכ״ל הבא. הואנג היה מזוהה עם בניית המערכת העסקית שסביב הבינה המלאכותית, וכעת חוששים המשקיעים שההנהלה החדשה תצמצם את התמיכה בחברות התלויות בה. אנבידיה שימשה בשנים האחרונות לא רק כספקית שבבים, אלא גם כ"בנק" של לא מעט חברות שנמצאות בשרשרת האספקה של הבינה המלאכותית. עיקר החשש מתמקד בנאו־קלאודס (Neoclouds), שהן חברות שרוכשות מעבדים ומשכירות את כוח המחשוב שלהם, לעיתים באמצעות חוב כבד ובעזרת התחייבויות של אנבידיה. אנבידיה הרחיבה את תפקידה מספקית שבבים למשקיעה ולנותנת תמיכה פיננסית ללקוחותיה. בחלק מהמקרים היא מתחייבת לרכוש קיבולת שלא תימכר לאחרים. התמיכה מסייעת ללקוחות לגייס מימון, ומייצרת לאנבידיה ביקוש למעבדים. המבנה הזה מחבר בין הסיכונים של כמה חברות, ולכן מדובר בחשש מהותי. הלקוחות תלויים במימון, ואנבידיה תלויה בהזמנות. במערכת הזאת "כולם מכורים של מישהו" (מתוך "עבדים" של ברי סחרוף). אלא ששינוי מדיניות אינו מבטל אוטומטית התחייבויות קיימות. החוזים נחתמו עם אנבידיה כחברה, והחלפת המנכ״ל כשלעצמה אינה עילה לביטולם. ההסכם עם CoreWeave, למשל, כולל רכישת קיבולת בלתי מכורה במסגרת הזמנה שערכה ההתחלתי 6.3 מיליארד דולר, עד אפריל 2032. התמיכה כפופה לתנאים חוזיים, אך אינה מתנה שאפשר להפסיק רק משום שהתחלפה ההנהלה.
חשוב גם להבחין בין סוגי ההתחייבויות. הסכום הכולל, 530.5 מיליארד דולר, מורכב מהתחייבויות רכש, השקעות, שכירויות, שירותי ענן וערבויות. הגרף המצורף מציג את החלוקה המלאה: 422 מיליארד דולר בהתחייבויות מסוגים שונים ו־108.5 מיליארד בערבויות מותנות. לוחות הזמנים למימוש ההתחייבויות הללו שונים. הסכמי קיבולת הענן, בסך 36 מיליארד דולר, מתפרסים על פני שנים, החל משנת הכספים 2028, וחלקם עשוי להצטמצם כשהקיבולת נמכרת לאחרים.
להערכתנו, שינוי המדיניות עשוי להתבטא תחילה בבחינה מחמירה של עסקאות חדשות, בדרישות להון עצמי ובצמצום ערבויות נוספות. צעדים כאלה עלולים להקשות על חברות ממונפות, ובהן חלק מחברות הנאו־קלאודס. גם מבחינת אנבידיה, צמצום התמיכה אינו מחייב הפסקה מיידית שלה. הפסקה חדה מדי עלולה לפגוע בלקוחות שרוכשים את מוצריה, בערך השקעותיה וביכולת להשלים פרויקטים שכבר יצאו לדרך. לכן יש היגיון כלכלי בהתאמה הדרגתית: עמידה בהתחייבויות הקיימות, בחינה של כל הרחבה לגופה והעדפה של לקוחות שמציגים ביקוש אמיתי ומקורות מימון יציבים. המטרה תהיה לצמצם את הסיכון בלי לערער את המערכת שמייצרת חלק מההכנסות.
גם אם אחת החברות שאנבידיה תומכת בהן תיכשל, התשתיות עשויות לעבור למפעיל אחר במסגרת רכישה או הסדר חוב. חברת ענן מבוססת, משקיע תשתיות או שחקן חדש יכולים לרכוש את מרכז הנתונים במחיר נמוך יותר ולהפעילו עם פחות חוב. פעילות שלא הייתה כדאית לבעלים המקוריים עשויה להיות כדאית לרוכש שמשלם פחות ומממן אותה בתנאים טובים יותר. לרוכש כזה עשויים להיות יתרונות נוספים, ובהם בסיס לקוחות רחב יותר, יכולת לשלב את האתר ברשת מרכזי נתונים קיימת וגישה זולה יותר להון. הוא עשוי להפנות את כוח המחשוב לשימושים אחרים ולהגדיל את ניצולו. כך, קשיים של בעלים מסוים יכולים להוביל לארגון מחדש של הפעילות, בלי למחוק את הצורך במחשוב עצמו. מבחינת המשקיעים, משמעות הדבר היא שהערך עשוי לעבור בין חברות ובין שכבות המימון. התשתית עשויה להמשיך לשרת לקוחות, בעוד בעלי המניות המקוריים לא בהכרח ייהנו מכך.
אין הבטחה שכל נכס ימצא קונה. ציוד מתיישן, חוזים אינם תמיד ניתנים להעברה, ובעלי מניות ומלווים עלולים לספוג הפסדים. התהליך עשוי גם לעכב הזמנות ולפגוע בספקים. עם זאת, ככל שקיים ביקוש והתשתיות שימושיות, יש היגיון כלכלי בהחלפת בעלות במקום בהפסקת הפעילות לצמיתות.
מבחינתנו, זהו חלק מתהליך העיצוב מחדש של הטכנולוגיה החדשה. השחקנים החלשים והממונפים עלולים להיעלם, ובמקומם ייכנסו אחרים עם הון ומודל עסקי מתאימים יותר. ההתחייבויות הארוכות מקנות זמן להתאמות, ותנאי המימון מסננים את המשתתפים. כישלון של חברה אינו בהכרח כישלון הטכנולוגיה. הבינה המלאכותית ממשיכה להתעצב, וכך גם רשימת החברות שירוויחו ממנה. ועוד מילה לג׳נסן: את הראש צריך להפעיל תמיד ולא רק בעת עיצוב שבבים.
-----------------------------------------------------------------------------------------------------
סיגמא בית השקעות בע"מ ו/או חברות קשורות אליה (להלן: "קבוצת סיגמא") עוסקת בעצמה ו/או באמצעות חברות קשורות בפעילויות בשוק ההון ומשכך הינה תאגיד קשור לגופים המוסדיים ו/או למשווקים (להלן יחד: "גופים קשורים") ומתוקף כך, בין השאר, בעלת זיקה לנכסים פיננסיים המונפקים ו/או המנוהלים ו/או המשווקים על ידם. מסמך זה, לרבות הסקירה, המידע, הנתונים, ידיעות, ניתוחים, הערכות, דעות, תחזיות, טקסט ו/או תמונות המתפרסמים בו (להלן: "המידע" או "הסקירה" לפי העניין) מסופקים כשירות לקוראים. אין בסקירה זו אלא הבעת דעה בלבד מתוך מטרת הבאת מידע כללי המתבסס על הידוע ביום פרסום הסקירה הגלוי והציבורי ו/או מקורות מידע אחרים אשר בעיני כותבי הסקירה ניתן להתייחס אליהם כאמינים אך המידע לא אומת בדרך עצמאית על ידי עורכי הסקירה ומשכך לא ניתן להיות ערבים לדיוק הפרטים שנכללו בה ו/או לשלמותה ובכלל זה לא ניתן להתחייב שבמידע לא ייכללו טעויות או שגיאות ויש לראות את הדברים הכתובים באופן מתאים וכמובן בכפוף לשינוים שחלו בזמן ממועד עריכת הסקירה ובכל מקרה אינה מהווה תחליף למידע המופיע בתשקיפי ההנפקה של הנכסים הרלוונטיים ו/או בדיווחים הנוגעים אליהם מכל מין וסוג שהוא, ככל שמוזכרים. מבלי לגרוע מכלליות האמור, המידע ו/או מצב השוק ו/או האנליזות עשויים להשתנות ואין לראות במידע ו/או בסקירה כשלמים וכממצים, ובין השאר, בקשר לכל ההיבטים הנוגעים לני"ע ו/או לנכסים פיננסים כלליים ו/או ספציפיים המוזכרים בו, ככל שמוזכרים, במישרין ו/או בעקיפין ו/או על דרך ההפניה ואין לראות במידע המלצה או תחליף לשיקול דעתו של הקורא, או הצעה, או הזמנה לקבלת הצעות, או שיווק השקעות, בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא, לרכישה ו/או ביצוע השקעות ו/או פעולות ו/או או עסקאות כלשהן ואין לראות בה כייעוץ בדבר כדאיות ההשקעה ו/או כהצעה או כשידול, במישרין ו/או בעקיפין, כהתייעצות עם יועצים חיצוניים ובכלל זה יועץ השקעות מוסמך ויועץ מס. מבלי לגרוע מן האמור, ולמען הסר ספק, הנכסים המוזכרים בסקירה עשויים שלא להתאים לקורא הסקירה ומודגש שהסקירה אינה מביאה בחשבון את מטרות ההשקעה, המצב הכלכלי והצרכים הייחודיים של כל משקיע. קבוצת סיגמא אינה מחויבת להודיע לקוראים בדרך כלשהי על שינויים ו/או עדכונים במידע ו/או בסקירה מראש או בדיעבד. קבוצת סיגמא לא תהיה אחראית בכל צורה שהיא לנזק או הפסד, ישיר או נסיבתי, הנובע מהסתמכות על המידע, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי הקורא או המשתמש. קבוצת סיגמא ו/או בעלי שליטה ו/או בעלי עניין במי מהם ו/או מי מטעם כל אלה, עשויים בהתאם למגבלות החוק, עבור עצמה ו/או עבור לקוחותיה ו/או באופן אחר, להחזיק, למכור, לרכוש ו/או להתעניין מעת לעת במידע ו/או במסחר הקשור לניירות ערך ו/או לנכסים לרבות הנכסים הפיננסיים הנזכרים במסמך זה בצורה ישירה ועקיפה. כן עשויה קבוצת סיגמא להתקשר בעסקאות ו/או להעניק שירותים לחברות הנזכרות במידע או חברות הקשורות אליהן, בין במישרין ובין בעקיפין. אין לעשות שימוש בסקירה זו ללא רשות מפורשת בכתב מקבוצת סיגמא והיא אינה מיועדת אלא למי שהומצאה לו על ידי קבוצת סיגמא. ככל שמוזכרות תשואות ו/או דירוגים ו/או ביצועים אחרים של נכסים פיננסים ו/או מדדים וכיוצ"ב בסקירה, אין בכך בכדי להבטיח תשואות/ דירוגים/ ביצועים דומים בעתיד.