אנטולי זיימן מחלקת מסחר בבורסה לני״ע


19/11/2026

 תל אביב 35 / קרדיט: אילוסטרציה – AI
לפני שתקראו את הסקירה סופר קלה ומעניינת של TS Lombard על ״ההקבלה הלא נוחה בין מה שקורה עכשיו לבין דוט.קום) תסתכלו על המדד 35 כמה הוא מפוזר וכמה התנודתיות שלו מאוזנת/ נמוכה ביחס למניות בודדות.
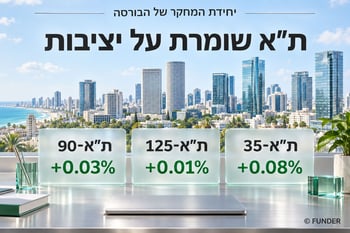
TA-Banks : -2.3%
TA-Technology: +2%
TA-35 : -0.1%
Usdils : 3.2750
קריסת הדוט-קום בשנת 2000 לא התרחשה בבת אחת, אלא התפתחה בשלבים שמזכירים באופן מטריד את בועת ה-AI של ימינו. גם אז לא מדובר היה בנפילה בקו ישר: הנאסד"ק הגיע לשיאו במרץ 2000, איבד יותר משליש מערכו בתוך כחודש, אך השוק הרחב (S&P 500) כמעט לא התרגש ונותר קרוב לשיאים במשך חצי שנה נוספת. מיד לאחר המכה הראשונה הגיע זינוק חד של 35% מהשפל, שהחזיר את הנאסד"ק למרחק נגיעה מהשיא וסיפק למשקיעים שלל סיבות "לקנות את הירידות" – מהפכה טכנולוגית אמיתית, ציפיות רווח חזקות והרגל של עשור שבו כל ירידה תוגמלה.
במקביל, הכסף החל לזרום ממניות הדוט-קום הספקולטיביות אל ענקיות הטכנולוגיה הרווחיות והיציבות לכאורה, כמו סיסקו, אורקל, אינטל ומיקרוסופט, מתוך מחשבה שזו הדרך הבטוחה להיחשף לצמיחה. האופוריה וההתמכרות לעליות היו חזקות כל כך, שאפילו אחד הסוחרים הגדולים בהיסטוריה, סטנלי דרוקנמילר – שמכר את מניות הטכנולוגיה שלו בינואר 2000 מתוך הבנה שהשוק התנתק מהמציאות – נכנע ללחץ הפסיכולוגי של הצפייה באחרים מתעשרים. במרץ הוא חזר ורכש מניות טכנולוגיה ב-6 מיליארד דולר בדיוק בשיא, והפסיד 3 מיליארד דולר בתוך שישה שבועות בלבד.
הממצא המרתק ביותר בניתוח של TS Lombard נוגע לפער הזמנים שבין קריסת המניות לבין ההידרדרות בנתונים הכלכליים. במשך חודשים ארוכים לאחר שיא הנאסד"ק, מכירות השבבים המשיכו לטפס, צבר ההזמנות נותר גבוה וחברות התמודדו עם מחסורים וצווארי בקבוק. אפילו בסתיו 2000, יו"ר הפדרל ריזרב אלן גרינספן עוד הצביע על השקעות הון חזקות וביקוש איתן לטכנולוגיה, מבלי להבין שהשוק כבר מתמחר מציאות אחרת, ובתוך חצי שנה המחסורים הפכו לעודפי היצע עצומים.
הסיבה לקריסה המאוחרת של הנתונים הייתה אפקט הדומינו בתוך האקו-סיסטם: בתחילה נפגעו החברות הלא-רווחיות, שנותרו ללא מזומנים עם סגירת ברז ההנפקות והידוק האשראי. אלא שאותן חברות חלשות היו גם הלקוחות המרכזיים של ענקיות הציוד הרווחיות כמו סיסקו, לוסנט ונורטל. ברגע שהמימון החיצוני של הלקוחות נעלם, הביקוש לכל אורך השרשרת קרס, החלו אזהרות רווח, והמכירות התפשטו גם אל המניות שנחשבו למקלט בטוח – דינמיקה שמעלה סימני שאלה כבדים לגבי קיימות ההשקעות האדירות בתשתיות AI כיום.
ההבדל המרכזי, כך נטען בניתוח, הוא שהבועה בשנת 2000 התאפיינה במכפילי שווי קיצוניים וחסרי היגיון, בעוד שהיום המכפילים מתונים הרבה יותר. הסכנה האמיתית הפעם אינה בהכרח שהמשקיעים משלמים יותר מדי על הרווחים הנוכחיים, אלא שהנחות הרווח העתידיות עצמן מנופחות ובלתי ניתנות לשימור – כפי שבסוף שנות ה-90 נתוני הרווח של החברות עודכנו בדיעבד כלפי מטה וחשפו שהצמיחה הייתה חלשה בהרבה מכפי שנראה בזמן אמת. בום ה-AI אמנם לא בהכרח הסתיים והביקוש לכוח מחשוב עדיין חזק, אך ההיסטוריה מוכיחה שנתוני ביקוש חזקים בהווה אינם מונעים מפולת כשהשוק מתחיל להבין שהרווחים העתידיים מוטלים בספק.