חבר הכנסת אלי כהן, סיעת כולנו, רואה חשבון בהשכלתו, בעברו עבד בפירמת רואי החשבון BDO זיו האפט, כראש התחום הכלכלי במחלקה המקצועית. ב־ 2003 עבר ל־ S&P מעלות, שם עזב בתפקיד ראש תחום תאגידים. ב־ 2007 מונה כמשנה למנכ”ל חברת הכשרת הישוב, וכיהן כדירקטור בכל החברות בקבוצה.
הוא מעיד על עצמו שלכנסת נכנס לאחר לא מעט לבטים לקראת הצעד המשמעותי, אבל כיום, כמעט שנה מהבחירות, ועם תפקיד של יו”ר ועדת הרפורמות, קצת קשה לחשוב שמדובר בח”כ טרי, שכן תפקידו שם אותו במרכז העשייה בכנסת, עם לא מעט רפורמות שהוועדה בראשותו מטפלת בהם. ניתן להניח שחה”כ לא מצר על היקף העשייה ועל התפקיד המרכזי אותו הוא ממלא. נפגשנו איתו לשיחה על הרפורמות שהוא מוביל הן בתור יו”ר ועדת הרפורמות כאמור, והן באופן עצמאי.”
נתחיל ברפורמה האחרונה שאושרה בממשלה – הקמת רשות לשוק ההון, שמוציאה את אגף הפיקוח על שוק ההון ממשרד האוצר לרשות עצמאית “הקמת הרשות לשוק ההון חשובה שכן סך הכספים המנוהלים על־ידי הבנקים ועל־ידי הגופים המוסדיים עומד על כ־ 1.3 טריליון שקל. לאורך זמן, על רקע ההפקדות, שכולנו מפקידים לתוכניות הביטוח, לקרנות הפנסיה, לקופות גמל ולקרנות ההשתלמות, היקף הנכסים, כתוצאה מכך רק ילך ויגדל כל הזמן. לאו זאת נכון עשה לדעתי שר האוצר, כשוויתר על חלק מהסמכויות המוקנות לו כדי להקים רשות שוק הון עצמאית. בסוף היום ההתפתחות הפיננסית בישראל צריכה להתבצע על־ידי הגופים המוסדיים לצד הגופים הבנקאיים, ולכן הקמת הרשות היא נדבך חשוב בצעד הזה.”
היום יש אבל רשות עצמאית – רשות ניירות ערך, למה נדרשים לרשות נוספת? למה שלא יתקיים מודל פיקוח דו־ראשי – רשות אחת רואה את טובת הצרכן, ורשות שנייה, לצורך העניין בנק ישראל, תטפל בכל מה שקשור ליציבות, ולאיזון?
“בעוד שאגף שוק ההון מטפל בחברות הביטוח, כספי עמיתים, אישור גרעיני שליטה, וכאמור היום מחצית מכספי הציבור נמצאים שם, וזה רק ילך ויגדל. לעומתו הרשות לניירות ערך מטפלת בנושאי שוק ההון והחברות הציבוריות, לכן הם מטפלים בנושאים שונים. הנקודה שאתה מעלה היא בהחלט רלבנטית, ויתכן שצריך לחשוב על רגולטור על, שירכז את כל הפעילות לרבות בנק ישראל. כלומר יתכן שבעתיד צרך לשקול להקים רגולטור שירכז את כל התחום הפיננסי, לרבות המערכת הבנקאית והמערכת המוסדית. אין בינתיים חשיבה בכיוון הזה. נכון לעכשיו אנחנו ממוקדם בהקמת רשות שוק ההון. בד בבד עם המהלך הזה מתקיימים דיונים, אצלי בוועדת הרפורמות, על הסמכויות שיוקנו למפקח הפיננסי – כלומר לגבי ההתנהלות של כל אותם גופים שנותנים מימון חוץ בנקאי. זה חלק משלים להפיכת אגף שוק ההון לרשות.”
זה רובד משלים לפעילות שנעשית בוועדת שטרום “על מנת לקדם את השוק הפיננסי בישראל ישנם מספר צעדים שכרוכים זה בזה:
-
חוק מימון חוץ בנקאי – התיקון לפקודת הבנקאות;
-
חוק מאגר נתוני אשראי;
-
הקמת רשות שוק ההון.”
גם ביטוח פיקדונות הוא חלק מהמהלך הזה?
“בהחלט. ככלל, כשאדם שוקל האם לעבור בזמן מסוים לגוף פיננסי מסוים, הוא שוקל שני שיקולים – הראשון – מה העמלות שהוא משלם; השני – האם בטוח לעבוד עם אותו גוף. כאן השיקול האם מרגיש בטוח לעבוד עם אותו גוף גובר, כיוון שאם אתה לא מרגיש בטוח לעבוד עם הגוף הפיננסי הזה, ואתה מרגיש שכספך נמצא במקום בטוח, שיקול העמלות מקבל מיקום משני. מהבעיה הזו סובלים בעיקר גופים קטנים, או לחלופין גופים חדשים. אחד הפתרונות לריכוזיות במערכת הבנקאית הוא על-ידי תמיכה של גופים חדשים ועידוד גופים קטנים. ביטוח פיקדונות ייתן את הבטחון שכספך נמצא במקום בטוח. עבודה של בנק ישראל מראה שכך קיים במרבית מדינות אירופה. בהצעה של חבר הכנסת יואב קיש ושלי, מדובר על ביטוח פיקדונות בהיקף של עד 250 א’ שקל, לגופים שמחזיקים שנתיים-שלוש נראה איזון בין ההיצע לביקוש בשוק הנדל"ן תוך פחות מ־ 5% נתח שוק. כלומר מדובר יותר בהגנת ינוקא. ההצעה עברה קריאה טרומית. ברגע שלאנשים יהיה את הבטחון שכספם נמצא במקום בטוח, התחרות תהיה על עמלות.”
עד היום בנק ישראל נכנס בנעלי הבנקים הקורסים, והציבור נהנה מביטוח פקדונות, בהסכמה של השתיקה, ובלי מגבלה “בדיוק. בסוף היום המדינה עמדה מאחורי המפקידים. והיא הנותנת. קיים ביטוח למעשה אך לא להלכה. כולם יודעים שמדינת ישראל תעמוד מאחורי המפקידים, אך זה לא מגובה בשום מסמך. מי שמרוויח מזה הם בעיקר הגופים הגדולים ולא הקטנים.”
הזכרת מימון חוץ בנקאי, גם לגבי זה נעשית עבודה בועדת הרפורמות, בין היתר עלה לדיון עניין הריבית, המחיר שהגופים החוץ בנקאיים יוכלו לגבות, ומה שמסתמן הוא שער ריבית די גבוה “ראשית ב־ 19 בנובמבר אושרה בקריאה שנייה ושלישית הצעת חוק פרטית שלי, שלימים הפכה להצעת חוק ממשלתית, שמתקנת את פקודת הבנקאות בעניין אפשרויות הגיוס של גופים חוץ בנקאיים. בנק ישראל רצה למנוע מהגופים החוץ בנקאיים לגייס כסף באמצעות אגרות חוב, אלא רק באמצעות הון מניות. כולנו יודעים שההלימות של הבנקים עומדת על רמה ממוצעת של כ־ 12% לכן לא סביר שחברות המימון החוץ בנקאי לא יעבוד עם אותן מגבלות.
התיקון לחוק מאפשר לגופים חוץ בנקאיים לגייס מקורות הון באמצעות אג”ח. קבענו מספר מגבלות: רק חברה ציבורית תוכל לעשות כן, רק חברה מדורגת, שסך הכסף שגוייס לאותה חברה לא יעלה על 2.5 מיליארד שקל או לא יותר מ־ 5 מיליארד שקל באישור שר האוצר. לעניין הריביות, המגבלה על הריבית שקיימת היום היא דווקא בידי המימון החוץ בנקאי. קיימת מגבלה בחוק שאוסרת על גופי המימון החוץ בנקאי לגבות ריבית ביותר מפי־ 2.25 מהריבית הממוצעת של הבנקים לאנשים פרטיים. כלומר המגבלה הזו לא חלה במתן אשראי לחברות – מתוך הערכה שחברות יודעות לכלכל את מעשיהן ולקיים מקח וממכר לגבי גובה הריבית. פי 2.25 זה אומר ריבית מקסימלית של 8% . בתיקון החקיקה שיזמנו, ושנמצא בועדת שרים לחקיקה, ושקוראים לו, באופן קצת ציני – ‘חוק אשראי הוגן’, לאפשר לגבות ריבית בתיקרה של 20% מעל ריבית הפריים. ההגבלה תחול הן על הבנקים ועל חברות המימון החוץ בנקאיות. זאת בעוד שכיום עבור הבנקים אין תקרה.
אני לא מתכוון לתת ידי לדבר הזה, ולא נאפשר לגבות ריבית שוק אפור על הלוואות. לכן טוב שיש תקרה, במרבית המדינות בעולם המערבי יש תקרה, אבל תקרה שכיום משמעותה 21.5% היא תקרה שלא תהיה. בין היתר צריך לזכור שהיום חברות כרטיסי האשראי גובות ריבית משמעותית יותר גבוהה מהגופים החוץ בנקאיים. היום הריבית הממוצעת של חברות כרטיסי האשראי היא 9.5% . זה אומר שיש אנשים שגם משלמים ריביות של 13% ו־ 14% .”
למה צריך לקבוע תקרה – אם תהיה תעודת זהות בנקאית התחרות בעצמה תפעל כדי להורית את הריביות “עבור אוכלוסיה חלשה, שנקלעת למצוקה, אנחנו לא רוצים לראות שמשלמים ריבית נשך. לגבי אוכלוסיה כזו נכון שתהיה מגבלה.”
זה אומר שעל־סמך הצעת החוק, חברות – כמו למשל גוף מוסדי כלשהו, יוכלו לגייס כסף באמצעות אג”ח ובאמצעות הכסף שגייסו באג”ח הם יוכלו להעמיד אשראי לציבור? האם מדובר גם על חברת אג”ח או רק חברה ציבורית?
“אכן כן. זה נכנס, זה בתוקף. יש התעוררות רבה בקרב חברות המימון החוץ בנקאי. גם חברת אג”ח תוכל לגייס כסף בתצורה הזו.”
מה עמדתך לגבי הקמת בנקים קואופרטיביים, בנק ישראל קבע דרישת הון עצמי שבצעם חיסלה את האפשרות שבנק כזה יקום, יש אפשרות לשינוי פני הדברים?
“ככלל אנחנו מעודדים כניסה של גופים פיננסיים לרבות בנקים קואופרטיביים. בנקים קואופרטיביים קיימים בחלק גדול ממדינות העולם המערבי. הדרישות שקבע בנק ישראל להון עצמי של 75 מיליון שקלים, הן דרישות גבוהות, שבכוונתי להמליץ להקל עליהן, אבל עדין לא נרצה לראות בנק עם הון עצמי של כמה מליונים בודדים. זה לא יהיה נכון שיהיה גוף שיקבל רישיון בנקאי שההלימות שלו תהיה כל-כך נמוכה. אני מקווה שיצטרפו גופים משמעותיים להקים בנקים קואופרטיביים.” אתה עוסק גם במצב הבורסה, יש צעדים שנעשים לטפל בהתייבשות הבורסה “זה לא סוד שהבורסה הישראלית מתייבשת. אנחנו מתכוונים לערוך כנס ב־28/3 בנושא הזה בכנסת. אנחנו ירדנו מכ־ 700 חברות ציבוריות ב־ 2008 , והיום יש פחות מ־ 500 חברות ציבוריות, כלומר במקום שנצמח אנחנו יורדים. החשיבות של הבורסה גבוהה במיוחד בשוק פיננסי ריכוזי כפי שקיים בישראל.
אף אחד בלונדון או בנאסד”ק לא מחכה לחברות הישראליות הקטנות והבינוניות. חברות גדולות ומשמעותיות יכולות למצוא מקורות מימון מעבר לים, לעומת זאת חברות קטנות ובינוניות לא יכולות למצוא שום אפשרות אחרת. אנחנו פועלים על מנת להפחית את הרגולציה, על־מנת לעודד חברות להירשם למסחר בישראל.
מחיקה של חברות מהבורסה, והחלטה של חברות להנפיק בחו”ל, פוגע בצמיחה של מדינת ישראל. חברות שמגייסות בחו”ל מסיתות מקורות לחו”ל, מעבירות את המטה לחו”ל וכיו”ב ואנחנו חייבים שינוי מגמה לפני שנגיע לשוקת שבורה.”
איזה צעדים בכוונתכם לעשות?
“יש את דוח הועדה שהוקמה על־ידי הרשות לניירות ערך. יש חוק לעידוד חברות היי־טק, להירשם למסחר בישראל. אנחנו בקשר עם איגוד החברות הציבוריות. יש לנו כאמור כנס בנושא במטרה לשנות את המגמה, כיוון שהמגמה חייבת להשתנות.”
נטל המס על הבורסה הוא מאוד כבד, ביחס לאלטרנטיבה נכון עשה לדעתי שר האוצר, כשוויתר על חלק מהסמכויות המוקנות לו כדי להקים רשות שוק הון עצמאית. בסוף היום ההתפתחות הפיננסית בישראל צריכה להתבצע על- ידי הגופים המוסדיים לצד הגופים הבנקאיים, ולכן הקמת הרשות היא נדבך חשוב בצעד הזה.
על מנת לקדם את השוק הפיננסי בישראל ישנם מספר צעדים שכרוכים זה בזה:
1)חוק מימון חוץ בנקאי – התיקון לפקודת הבנקאות;
2) חוק מאגר נתוני אשראי;
3) הקמת רשות שוק ההון.
להשקעה שהיא שוק הנדל”ן, לדעתך יש מקום להורדת המס על הבורסה?
“אני לא פוסל אף צעד לרבות שינוי המס על הבורסה, אבל יחד עם זאת חייבים להפחית את נטל הרגולציה.”
הבורסה בישראל לא מספקת את השווי המתאים של החברות הישראליות, לכן בעלי החברות אומרים לעצמם שבמחיר הזה לא שווה לי להיות מונפק. אם שיווי המשקל לא ישתנה, בעלי חברות לא ינפיקו “היום לבורסה יש תחושת חוסר נוחות משמעותית כשחברה נמחקת. עובדים היום בבורסה קשה מאוד על־מנת להביא חברות, מינו שם סמנכ”ל שיווק כדי לסייע בתחום הזה. אף אחד לא שמח כשחברה יוצאת, נהפוך הוא.” עדין לא שומעים מישהו שמוכן לקחת את הצעד הלא פופולרי של הורדת המס על הבורסה, מהחשש שמא הוא ייתפס כמי שפועל לטובת בעלי ההון ולטובת העשירים, בעוד שזה פועל לטובת כולם, ובעיקר לטובת הגופים המוסדיים, שזה משפיע על כולנו “הקיטון החד במספר החברות מדליק נורה אדומה ולא מאפשר לנו לפסול שום צעד. קיומה של בורסה אפקטיבית, יעילה, שמהווה אלטרנטיבה לגיוס כספים ואפיק השקעה פוטנציאלי היא חיונית.”
בוא נדבר על ההסדר להקים קרן פנסיה מחדל. האם אין חשש ממצב שבו השוק מתכנס לסוג מסויים אחד של ביטוח פנסיוני?
האם אין כאן חשש ליציבות?
“היום אנחנו רואים שקיימת שונות גבוהה מאוד בדמי הניהול שלק קרנות הפנסיה. יש כאלה שמשלמים דמי ניהול של 0.1-0.2% , ויש כאלה שמשלמים גם 1% , אם משקללים גם את דמי הניהול מההפקדה. פער של פי־ 5 הוא בלתי נסבל, ומחייב אותנו לטפל בנושא דמי הניהול. מי שמשלם את דמי הניהול הגבוהים, הם העובדים הלא מאוגדים. מדובר בכ־ 700 א’ איש, שמשלמים את דמי הניהול המקסימליים. ההשפעה של תשלום דמי ניהול מקסימליים היא כ־ 500 שקל מידי חודש בפנסיה. לכן חשבנו שצריך להתערב,וליצור קרן ברירת מחדל, לכל אותם עובדים שלא מאוגדים – עסקים קטנים, עצמאים, שכירים שעובדים בחברות קטנות. אנחנו נייצר עבורם את כח המיקוח הנדרש על־מנת לקבל דמי ניהול נמוכים בקרן הפנסיה. אין ספק שזו בשורה אמיתית, לציבור החוסכים שתשאיר בידיהם בעת הפרישה עוד כמה מאות שקלים מדי חודש.”
בעצם כל השוק הפנסיוני מתכנס למוצר אחד – קופות הגמל לא נהנות מהפקדות חדשות, אחרי שלקחו את מקדם הקיצבה המובטח גם ביטוחי המנהלים לא קיים, וכעת כל העולם הפנסיוני מתכנס לקרנות הפנסיה, וקרן הפנסיה ברירת המחדל תוסיף בעניין, ותתרום לריכוזיות בתחום “כיום המגמה היא לכיוון קרן הפנסיה. קרן ברירת מחדל תבטיח שלעובדים הלא מאוגדים יש אפשרות לחסוך בדמי ניהול מידתיים.” מה דעתך על הנסיון לייצר הפרדה בין התגמול של סוכן הביטוח מהיצרנים, זה קיים כבר בבריטניה. שם המודל הוא שהלקוח הוא זה שחותם לסוכן בדיוק כמה הוא יכול לקבל מהפנסיה, כמה עמלה הוא יכול לקבל מהפנסיה שלו. היצרן מקבל את הטופס ומעביר לסוכן בדיוק את מה שהלקוח אישר לו. בישראל הסוכן סוגר את העמלה עם היצרן, והלקוח לא צד לזה בכלל. בתצורה הזו סוכן מרגיש שהיצרן הוא הלקוח ולא החוסך “זו אכן גישה מרעננת, שדורשת בחינה. אני יודע שנעשים מאמצים לשפר את השירות שמקבל החוסך מהיצרן. בין היתר נקבעה הפוליסה האחידה, עניין לשכת שירות שמטרתה שלא ייגבו מהלקוח דמי ניהול גבוהים יותר מתוך שירותים שנותן סוכן למעסיק.”
זה בסוף לא עבר זה הוחרג מחוק ההסדרים “זה כעת בדיונים לגבי איזה מעסיק זה יחול, מבחינת כמות עובדים. אני מקווה שזה יעבור בקרוב. בנוסף, יש תיקון שאומר שההפרשה לחיסכון פנסיוני ולאבדן כושר עבודה תהיה אחידה. המטרה כאן היא לגרום שכל שינוי באבדן כושר עבודה ילך לכיסו של החוסך. כלומר כל הזמן נעשים צעדים. אני חייב לציין ששיטת התגמול שאתם מציעים היא גישה מרעננת, וראויה לחשיבה מעמיקה.” בוא נדבר על חוק קרנות הריט שאושר בקריאה ראשונה, לפיו קרנות ריט, יוכלו להשקיע גם בדיור להשכרה, ולא רק למשרדים, וכן אפשרות למנף את הקרנות. המטרה היא לציבור, ולשוק הדיור, נכון להיום יש רק 2 קרנות כאלה, שלא ממש מתרוממות, איך לדעתך אמור החוק לסייע?
“אני מקווה שבמהלך החודש הקרוב יעבור החוק בקריאה שנייה ושלישית. החוק נועד לייצר פלטפורמה פיננסית למי שירצה להשקיע במכשיר סחיר ונזיל שיהא חופף להשקעה במגורים. זה קיים בכל העולם, ואנחנו רוצים לקדם את קרנות הריט, על-מנת להעניק לגופים המוסדיים תמריצים להיכנס להשקעה בתחום, כיוון שבסופו של דבר קרנות הריט מוחזקות על־ידי הציבור ולא על-ידי בעל הון כזה או אחר, שכן אין שם גרעין שליטה.” מ
ה לגבי הרשות להתחדשות עירונית, כיצד לדעתך היא תסייע להוריד את מחירי הדיור? האם היא לא תפגע בתכנון העירוני הקיים?
“זה פרוייקט משמעותי, ויש לרשות להתחדשות עירונית כמה תפקידים. להוסיף עוד אלפי יחידות דיור באזורי הביקוש על- בסיס התשתיות הקיימות. זה ייתן פתרון גם לחיזוק המבנים וגם לבעיה של פריפריה חברתית שקיימת בכל עיר כמעט בארץ. אנחנו נמצאים היום במצב שב־ 2015 נבנו 4,300 יחידות דיור באמצעות התחדשות עירונית, שמהווים כ־ 10% מסך הבנייה באותה שנה. להערכתי אנחנו נגיע למצב שתוך 3־ 4 שנים הכמות שתיבנה בתצורה הזו תעבור את העשרת אלפים. לרשות יש כלים להאיץ פרוייקטים של התחדשות עירונית, כדי להגדיל את הכמות. זו בשורה חברתית, בסדר גודל לא פחות מפרוייקט שיקום שכונות שעליו הכריז בזמנו ראש הממשלה מנחם בגין.”
מתי לדעתך נוכל לראות ירידת מחירים בשוק הנדל”ן?
“אנחנו נמצאים פחות מעשרה חודשים מאז הקמת הממשלה, וכבר שווקו למעלה מ־ 30 א’ דירות במחיר למשתכן. אנחנו מדברים על הגרלות שהחלו בשני פרוייקטים, וככל שהזמן יעבור נראה כמות הגרלות הולכת וגדלה. אנחנו מדברים על שיווק של 70 א’ דירות עד סוף 2016 , בהנחות של בין 200 ל־ 500 א’ שקל. כולן מיועדות לשוק הצעיר, שזו האוכלוסיה שבעיקר נפגעה מעליות המחירים בשוק הנדל”ן. לכן החלטנו שכל הקרקעות שאנחנו משווקים יהיו במחיר למשתכן. אנחנו בעיצומו של משבר נדל”ן שהחל לפני כמעט 10 שנים. אנחנו פועלים ומטפלים בכל המרכיבים השונים בשוק הנדל”ן – הורדת מחירי הקרקעות, הגדל כח אדם, קיצור משך זמן התכנון, מתן כלים לרשויות המקומיות לקדם תוכניות בנייה על-בסיס הסכמי גג שנותנים תמריצים לטובת הבנייה. עבור קהל היעד, שאותו שמנו לעצמנו למטרה – שאלה הם הזוגות הצעירים – נראה הנחות משמעותיות במחירי הדיור.
אגב, אם אני לפני שנה הייתי מתראיין אצלכם, והייתי אומר לכם שדירת 4 חדרים חדשה בראשון לציון תימכר במיליון שקל, אנשים רבים היו סקפטיים ולא היו נותנים לזה סיכוי. אבל אלה המחירים. אנחנו מכוונים על־מנת להשיג את היעדים שרצינו להשיג לעצמנו, ולכן להערכתי עוד שנתיים־שלוש נראה איזון בין ההיצע לביקוש. לצערי לא ניתן לפתור את המשבר הזה בפחות משנה, ומי שחושב שאפשר פשוט שוגה.” אם משקיעים היו יוצאים מהשוק היינו רואים ירידת מחירים מהירה יותר “אנחנו טיפלנו בהעלאת המס על המשקיעים. אנחנו לא רוצים שייווצר קיפאון בשוק, משום שזה יגרום לעליית מחירים, כי אם ניצור ציפיות, שהם לא נכונות ולא מבוססות, הקבלנים לא יבנו והקונים לא ירכשו, ובינתיים זוגות צעירים ימשיכו להתחתן והבעיה לא תיפטר. אנחנו פועלים על-מנת להוציא כמה שיותר דירות במחיר למשתכן. 30 א’ דירות כבר שווקו, המחירים ידועים ומדברים בעד עצמם.” בוא נדבר קצת עליך, איך זה מרגיש להגיע מהעולם הפיננסי,
ומחברה ציבורית, ללב העשייה הפוליטית בתחום הזה “ההיכרות המקצועית שלי מסייעת לי להתמודד עם התחומים שבהם אני עוסק בהיבטי החקיקה השונים. לשמחתי הצלחנו לקדם חלק מהסעיפים לחקיקה בקריאה שנייה ושלישית.”
האמנת שכבר בתפקיד הראשון תגיע למקום שנמצא בלב העשייה החקיקתית?
“ראשית היו לי לא מעט התלבטויות לפני המעבר לעולם הציבורי. הן ברמה האישית, הן ברמה המשפחתית. היום אני יכול לומר שהסיפוק מצדיק את הוויתורים השונים שביצעתי. למשל קידמתי את חוק פנסית חובה לעצמאים, זה עבר בקריאה טרומית, נסכם את המודל שגובש בהסכמה עם ארגוני העצמאים, ובמושב השני של השנה, זה יאושר גם בקריאה שנייה ושלישית. זה משהו שמשפיע על כ־ 200 א’ אזרחים. אני עוסק גם בנושא הדיור הציבורי, ובאמצעות החוק שקידמתי, גם עשירונים ראשון ושני, יכולים להגיע לדירה. וכפי שדיברנו עד כה החקיקה בתחום הנדל”ן ובתחום הפיננסי. היה לי חשוב להשפיע על הדברים לאזרחים וגם למשק הישראלי בכללותו”.
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן. במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.



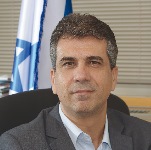 חכ אלי כהן צילום עמי ארליך