עמית י.


15/09/2026

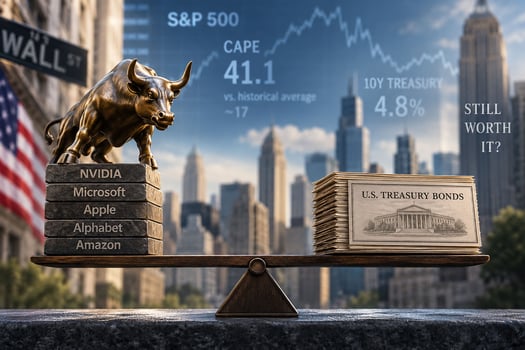 המניות יקרות / קרדיט: אילוסטרציה – AI
אם יש משפט אחד שכדאי לזכור כשמסתכלים על השווקים, הוא שהכול יכול להשתנות מהר מאוד. כפי שפריס ביולר אמר על החיים, מה שרלוונטי גם לגבי השווקים: "השוק זז מהר למדי. אם לא תעצור ותביט סביב מדי פעם, אתה עלול לפספס אותו", וזה נראה נכון במיוחד עכשיו.
במקום להיסחף אחרי כל כותרת, ציוץ או תנועה יומית במדד, כדאי לעצור לרגע ולהסתכל על שני דברים שבאמת חשובים לתיק ההשקעות: מצב הכלכלה והתמחור של המניות.
אז עד כמה המניות באמת יקרות ומה זה אומר לגבי העתיד? ולא פחות חשוב, מה צריך לבדוק כשמנסים להבין אם המניות יקרות?
כשמנסים להעריך את שווי המניות בארה"ב, קל להסתכל על מחירי המניות ביחס לרווחים שלהן. אבל היחס הזה לבדו לא מספר את כל הסיפור. כדי לקבל תמונה רחבה יותר, צריך להכניס למשוואה גם את שוק האג"ח ואת האינפלציה. אחרי הכול, לשניהם הייתה בשנים האחרונות השפעה גדולה מאוד על השווקים, וסביר שהם ימשיכו להיות גורמים מרכזיים גם בהמשך.
ראינו את זה מצויין השנה: המלחמה במזרח התיכון העלתה את מחירי האנרגיה, הגבירה מחדש את החששות מאינפלציה, דחפה את תשואות האג"ח כלפי מעלה ובהחלט הכבידה על מחירי המניות.
גם מדיניות המס של הממשל האמריקאי היא חלק מהמשוואה. נניח שהנשיא האמריקאי יצליח לקדם קיצוץ נוסף במס החברות. מצד אחד, מהלך כזה עשוי להגדיל את הרווחים של החברות. מצד שני, הוא עלול להגדיל את הגירעון הממשלתי ולהוביל לעלייה בתשואות האג"ח.
וכאן מתחילה הבעיה: ככל שהתשואות על האג"ח עולות, קשה יותר להצדיק מחירים גבוהים במיוחד של מניות. זה פשוט מאד...למה לשלם מכפיל גבוה על מניה אם אפשר לקבל תשואה אטרקטיבית יותר מאג"ח ממשלתית?
גם מדיניות המכסים של ארה"ב עשויה להשפיע. מסי היבוא שהוטלו בשנה שעברה עלולים ללחוץ על רווחי החברות, כשההשפעה של זה תלויה במידה שבה הן מסוגלות לגלגל את העלויות הנוספות על הצרכנים.
ואם המכסים יובילו לעלייה באינפלציה, הפד עלול להגיב בהעלאת ריבית. ואז מה קורה? כשהריבית גבוהה יותר זה מייקר את עלויות המימון, מה שמכביד גם על השווי של החברות. בקיצור, למניות אין חיים קלים במיוחד כשהאג"ח מתחילות להציע אלטרנטיבה מעניינת.
איזה מדד יכול לעזור לעשות סדר?
אחד המדדים המעניינים בהקשר הזה הוא Excess CAPE Yield או בעברית פשוטה יותר, תשואת הרווח העודפת של המניות ביחס לאג"ח, לאחר התאמה למחזור הכלכלי ולאינפלציה. השם אמנם נשמע כמו חלק מקורס לכלכלנים, אבל הרעיון מאחוריו דווקא די פשוט.
ה CAPE עצמו הוא למעשה גרסה ארוכת טווח יותר של מכפיל הרווח. כלומר, במקום להסתכל רק על הרווחים של השנה האחרונה, הוא בוחן את מחירי המניות ביחס לרווחים הממוצעים של 10 השנים האחרונות, כשהרווחים מותאמים לאינפלציה.
המטרה היא להחליק את התנודות במחזור העסקים. שנה אחת יכולה להיות מצוינת, שנה אחרת גרועה, ומיתון יכול להפוך את הרווחים של החברות לכאלה שלא ממש מייצגים. לכן מבט על עשור אמורה לתת תמונה יציבה יותר.
לא ניכנס לחישובים מעייפים, כי למזלנו יש מי שעושה זאת עבורנו (פרטים בהמשך) אבל בגדול כדי לחשב את ה- Excess CAPE Yield הופכים את יחס ה- CAPE כדי לקבל את "תשואת הרווח" של המניות, ואז מפחיתים ממנה את התשואה הריאלית כלומר, בניכוי אינפלציה של אג"ח ממשלת ארה"ב לעשר שנים.
במילים פשוטות: המדד מנסה לענות על שאלה אחת: מה נראה אטרקטיבי יותר היום, מניות או אג"ח?
וזה חשוב, משום שמניות לא חיות בחלל ריק. אם התשואות על האג"ח נמוכות מאוד, הגיוני שמשקיעים יהיו מוכנים לשלם יותר עבור מניות. אבל כשהאג"ח מתחילות להציע תשואה גבוהה יותר, המניות צריכות להצדיק את המחיר שלהן.
אז מה המדד אומר היום?
הכלכלן וזוכה פרס נובל רוברט שילר, שפיתח את המדד, מפרסם נתונים מעודכנים מדי חודש. מבחינה היסטורית, ככל שה- Excess CAPE Yield היה גבוה יותר, כך המניות נטו להציג ביצועים טובים יותר ביחס לאג"ח בעשור שלאחר מכן. וכשהמדד היה נמוך, התמונה הייתה בדרך כלל הפוכה.
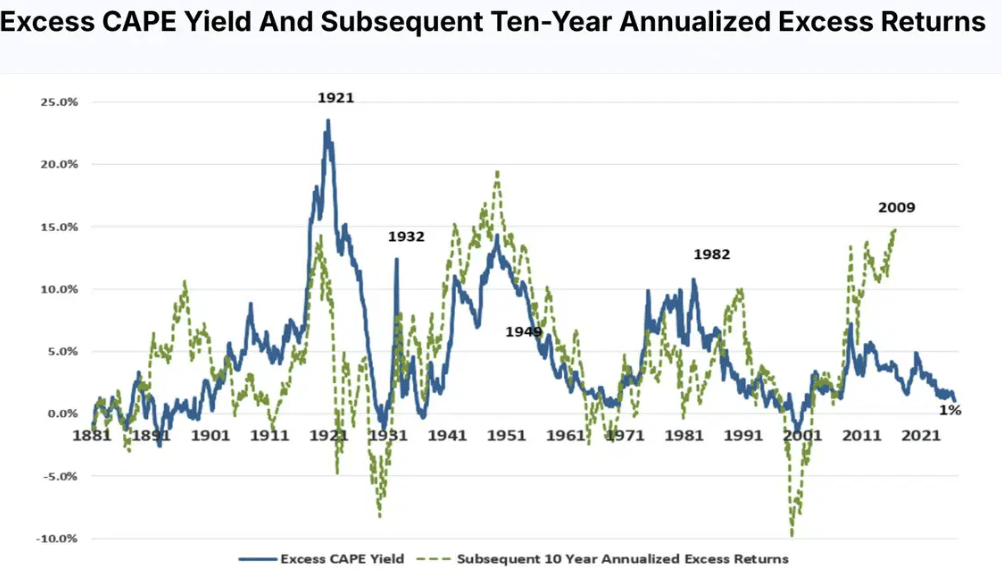
ככל שתשואת ה-CAPE העודפת גבוהה יותר, כך ביצועי המניות היו טובים יותר בהשוואה לאג"ח במהלך העשור העוקב ולהיפך. מקור: רוברט שילר.
זה גם הגיוני: Excess CAPE Yield גבוה אומר שהמניות זולות ואטרקטיביות יותר ביחס לאג"ח. לעומת זאת, מדד נמוך אומר שהמניות כבר מתומחרות ביוקר.
יש כאן אפילו נקודה היסטורית מעניינת. בשתי הפעמים שבהן המדד ירד עמוק אל מתחת לאפס, למשל, לפני המפולת בשווקים של 1929 ולפני התפוצצות בועת הדוט קום בסוף שנות ה-90, המניות היו יקרות במיוחד ביחס לאג"ח. בדיעבד, אלה היו שני רגעים שבהם יציאה משוק המניות הייתה מתבררת כהחלטה מצוינת. אבל כמובן שקל מאוד להיות חכם אחרי שההיסטוריה כבר נכתבה.
בכל אופן, נכון לתחילת ספטמבר, הנתנוים מצביעים על כך שה- Excess CAPE Yield עומד על כ־1%. זו רמה נמוכה מאוד ביחס להיסטוריה של כמעט 150 שנה, ונמצאת בערך באחוזון ה-19. וזה לא ממש מפתיע. מכפיל ה- CAPE של מדד S&P 500 עומד כיום על כ-41 שזה לא רחוק מהשיא של כ-44 שנרשם בשיא בועת הדוט קום.
במקביל, התשואות הריאליות על האג"ח גבוהות יחסית לרמות שהתרגלנו אליהן בשנים האחרונות. אבל יש כאן טוויסט חשוב: ה- Excess CAPE Yield עדיין חיובי. כלומר, לפי המדד, המניות עדיין מציעות ערך מעט טוב יותר מאג"ח. אם הקשר ההיסטורי בין המדד לבין ביצועי השווקים יישמר, המניות עשויות להמשיך להכות את האג"ח בעשור הקרוב.
ומה אומר המודל?
בהתבסס על הנתונים של שילר ובאמצעות ניתוח של הקשר ההיסטורי בין המדד לבין ביצועי המניות והאג"ח, רמה של 1% ב-Excess CAPE Yield מצביעה על אפשרות שהמניות יניבו תשואה עודפת של כ-2.5% בשנה ביחס לאג"ח בעשר השנים הקרובות.
זה לא בדיוק מספר שיגרום למשקיעים לפתוח שמפניה. אבל זו בהחלט תשואה עודפת כלשהי, וזה עדיף על כלום. מצד שני, חשוב לקחת את התחזית הזאת בעירבון מוגבל. מדובר במודל שמבוסס על קשרים היסטוריים, והשווקים לא תמיד מתנהגים לפי הספר. הם הרי לא קראו את הספר....
ויש גם בעיה במדד
ל- Excess CAPE Yield יש חיסרון אחד משמעותי: הדרך שבה הוא מחשב את התשואה הריאלית על האג"ח. המדד משתמש בשיעור האינפלציה בפועל בעשר השנים האחרונות. כלומר, הוא מסתכל לאחור כדי להעריך את התשואה הריאלית של האג"ח היום. אבל משקיעים בדרך כלל רוצים לדעת דווקא מה צפוי לקרות מכאן והלאה. אם במקום זאת משתמשים במדד שוק שמגלם את התשואה הריאלית הצפויה, למשל התשואה הנוכחית על אג"ח TIPS לעשר שנים, אג"ח ממשלתיות אמריקאיות המוגנות מפני אינפלציה, אז התמונה משתנה.
במקרה כזה, ה- Excess CAPE Yield יורד לאפס. ומה אומר אפס? שמניות ואג"ח נראות כרגע פחות או יותר מאוזנות מבחינת האטרקטיביות היחסית שלהן.
ובכן, נראה שהשורה התחתונה היא שכן, המניות האמריקאיות יקרות. מכפילי התמחור גבוהים, במיוחד כשמסתכלים עליהם בפרספקטיבה היסטורית ארוכה. אבל "יקר" לא בהכרח אומר "למכור". כשמכניסים לתמונה את תשואות האג"ח והאינפלציה, התמונה הופכת למורכבת יותר. לפי חישוב אחד של ה-Excss CAPE Yield, המניות עדיין עשויות להכות את האג"ח בעשור הקרוב. לפי חישוב אחר, המבוסס על תשואות ריאליות בשוק, היתרון הזה כמעט נעלם.
לכן, עבור מי שמחזיק תיק מגוון של מניות ואג"ח, המסר כרגע הוא דיי פשוט: אין סיבה לעשות מהלך דרמטי. כי המניות לא זולות, אבל גם האג"ח לא מציעות כרגע יתרון חד וברור. במקום לנסות לנחש מה יעשה השוק מחר בבוקר, ייתכן שהדבר ההגיוני ביותר בינתיים הוא פשוט להישאר עם תיק מגוון ולתת לזמן לעשות את שלו.
ולסיום, יש עוד נקודה שכדאי לקחת בחשבון: כשאומרים היום ש"שוק המניות יקר", לא בהכרח מתכוונים לכל השוק באותה מידה. לפי ,Capital Group עשר החברות הגדולות ב-S&P 500 היוו בסוף יולי יותר מ-39% משווי המדד שזו רמת ריכוזיות גבוהה אפילו מזו שנרשמה בשיא בועת הדוט קום. המשמעות היא שחלק גדול מהתמחור הגבוה של המדד מושפע מקבוצה קטנה יחסית של ענקיות, בעיקר מתחום הטכנולוגיה. לכן CAPE גבוה יכול לספר לנו שהמדד, כולו יקר, אבל הוא פחות טוב בלספר לנו איפה בדיוק נמצא היוקר הזה.
במילים אחרות, ייתכן שהשאלה החשובה למשקיעים היא כבר לא רק "האם המניות יקרות", אלא "איזה מניות באמת יקרות".
אין בכתוב כל המלצה לביצוע פעולה כלשהי, כולל רכישה/קנייה/החזקה של ניירות הערך המוזכרים בכתבה וכמו כן, הכותב אינו מחזיק בניירות הערך המוזכרים בכתבה. התוכן אינו מהווה תחליף לייעוץ השקעות המותאם לנתונים ולצרכים האישיים.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]