מורן שקד


16/09/2026

 מידרוג מעלה דירוג לשומרה חברה לביטוח / קרדיט: אילוסטרציה – AI
שומרה חברה לביטוח בע"מ
|
דירוג איתנות פיננסית של מבטח (IFS) |
Aa3.il |
אופק דירוג: יציב |
מידרוג מעלה את דירוג האיתנות הפיננסית (IFS) של שומרה חברה לביטוח בע"מ (להלן: "שומרה" ו/או "החברה") מ-A1.il ל-Aa3.il. אופק הדירוג יציב. העלאת הדירוג נובעת ממדד רווחיות הבולט לחיוב ביחס לדירוג ולענף כאחד לאורך זמן, כפי שמשתקף ברווחיות החיתומית הגבוהה של החברה בענפי ביטוח רכב חובה ורכב רכוש, לצד גידול בהכנסות וברווח ממגזר התיווך הביטוחי.
שיקולים עיקריים לדירוג
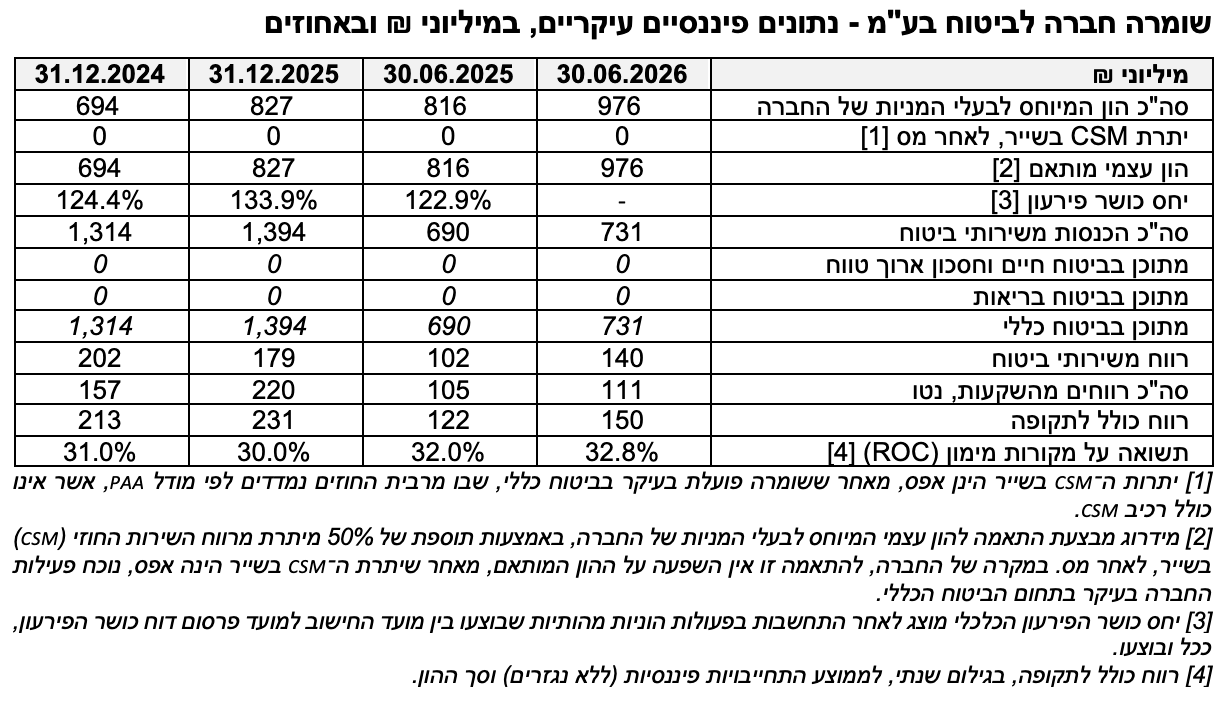
דירוג החברה משקף פרופיל עסקי נמוך ביחס לדירוג, הנובע מקוטנה היחסי ומפיזור קווי פעילות נמוך, נוכח פעילותה בתחום הביטוח הכללי בלבד, ללא פעילות בתחומי ביטוח החיים והבריאות, כאשר החברה הינה המבטח ה-11 בגודלו בישראל, עם נתח שוק כולל של כ-2.2% במונחי הכנסות משירותי ביטוח בחציון הראשון של שנת 2026. עם זאת, החברה מאופיינת בנתח שוק גבוה יותר במגזר הביטוח הכללי, העומד על כ-4%, ובפרט בענפי רכב רכוש ורכב חובה, שבהם נתחי השוק עומדים על כ-5% וכ-7%, בהתאמה, במונחי הכנסות משירותי ביטוח ב-12 החודשים שהסתיימו ביום 30 ביוני 2026. הפרופיל העסקי מושפע לשלילה ממיקוד החברה בענפי הרכב, אשר היוו כ־80% מהכנסות החברה משירותי ביטוח ב־12 החודשים שהסתיימו ביום 30 ביוני 2026. כמו כן, הפרופיל העסקי מושפע ממודל הפצה מבוסס סוכנים ומהיעדר ערוץ הפצה ישיר, היוצרים תלות בערוץ הסוכנים. מנגד, העמקת השליטה במערך הסוכנויות באמצעות שומרה סוכנויות בע"מ (להלן: "שומרה סוכנויות") ורכישת סוכנויות ותיקי ביטוח מחזקת את הקשר עם ערוץ ההפצה המרכזי של החברה ותורמת להרחבת מקורות הכנסה שאינם נושאים בסיכון חיתומי.פרופיל הסיכון של החברה טוב ביחס לדירוג ונתמך בסיכון מוצרים נמוך יחסית לצד חשיפה מועטה ללקוחות גדולים. הפרופיל הפיננסי של החברה טוב ביחס לדירוג ונתמך באיכות נכסים טובה ביחס לדירוג. הלימות ההון של החברה סבירה ביחס לדירוג, כאשר יחס כושר הפירעון ליום 31 בדצמבר 2025 עמד על כ-134%, לעומת כ-124% ליום 31 בדצמבר 2024, ונמצא מעל הדרישה הרגולטורית ומעל יעד הדירקטוריון, העומד על כ-115%. יחס כושר פירעון של החברה תומך בגמישותה העסקית, וביכולתה להוציא לפועל מהלכים אסטרטגיים, נוכח המרווח מהדרישה הרגולטורית . גמישותה הפיננסית של החברה נתמכת בהיעדר לחץ משמעותי לחלוקת דיבידנדים בטווח הקצר מחברת האם, מנורה מבטחים החזקות בע"מ (להלן: "חברת האם" ו/או "מנורה החזקות"), המדורגת Aa2.il, באופק יציב. מדד הרווחיות של החברה בולט לחיוב ביחס לדירוג ולענף כאחד, ונתמך ברווחיות חיתומית גבוהה יחסית לאורך זמן.
בתרחיש הבסיס של מידרוג לשנים 2027-2026, אנו צופים המשך סביבה עסקית מאתגרת ותחרותית, אשר תוסיף להעיב על הענף ועל פוטנציאל ייצור ההכנסות בפרט. נוסף על כך, סביבה מוניטרית מרסנת, המתאפיינת בסביבת ריבית גבוהה יחסית בשנים האחרונות, פוגעת בפעילות הכלכלית ומשפיעה על הצמיחה הענפית. להערכתנו, החברה תשמור על מיצובה העסקי, ושיעור הרווחיות שלה יוסיף לבלוט לחיוב ביחס לדירוג, על אף שחיקה מסוימת הצפויה ברווחיות ענף הרכב רכוש בשל המשך הירידה המדורגת בתעריפים. כפועל יוצא, יחס ה-ROC צפוי לנוע בטווח שבין כ-15.5%-23.8%, בשנות התחזית.
שיקולים נוספים המשפיעים לחיוב על הדירוג הינם תמיכת בעלים ויתרונות לגודל הנובעים מהשתייכות החברה לקבוצת מנורה מהווה גורם תומך בפרופיל העסקי וניהול הסיכונים בחברה, לצד מודל עסקי התומך במדד הרווחיות הבולט לחיוב ביחס לדירוג ולענף לאורך זמן.
אופק הדירוג
אופק הדירוג היציב משקף את הערכתנו, כי הפרופיל הפיננסי ונתוני המפתח של החברה ישמרו בטווח תרחיש הבסיס של מידרוג.
גורמים אשר יכולים להוביל להעלאת הדירוג:
שיפור משמעותי ומתמשך במיצוב העסקי, בפיזור ובתמהיל הפעילות של החברה.
שיפור משמעותי ביחסי כושר הפירעון ושמירה על איכות הנכסים לצד שיפור משמעותי בגמישות הפיננסית של החברה.
גורמים אשר יכולים להוביל להורדת הדירוג:
שחיקה ביחס הלימות ההון.
הרעה משמעותית ומתמשכת בתוצאות החיתומיות בענפי הליבה ו/או שחיקה משמעותית ומתמשכת ברווחיות הכוללת.
חלוקת דיבידנדים משמעותית, שיש בה כדי לפגוע בבסיס ההון ובגמישותה הפיננסית של החברה.
פירוט השיקולים העיקריים לדירוג
פרופיל עסקי נמוך ביחס לדירוג בשל נתח שוק מצומצם ופיזור קווי פעילות מוגבל; מנגד, מיצוב עסקי סביר בענפי הרכב והתרחבות פעילות מערך התיווך הביטוחי תומכים ביכולת ייצור ההכנסות
החברה הינה חברת ביטוח בסדר גודל קטן-בינוני, והינה המבטח ה-11 בגודלו בישראל במונחי הכנסות משירותי ביטוח בחציון הראשון של שנת 2026, כפי שמשתקף בנתח שוק כולל של כ-2.2%. פעילותה כמבטחת מתמקדת בביטוח הכללי בלבד, ללא פעילות בתחומי ביטוח החיים והבריאות. עם זאת, החברה מאופיינת בנתח שוק גבוה יותר במגזר הביטוח הכללי, העומד על כ-4%, ובפרט בענפי רכב רכוש ורכב חובה, שבהם נתחי השוק עומדים על כ-5% וכ-7%, בהתאמה, במונחי הכנסות משירותי ביטוח ב-12 החודשים שהסתיימו ביום 30 ביוני 2026. בד בבד, אנו בוחנים את פיזור ההכנסות לפי קו הפעילות הגדול ביותר (במונחי הכנסות משירותי ביטוח ודמי ניהול) ביחס לסך קווי הפעילות, כאשר קו פעילות זה היווה כ-80% ומקורו בביטוח רכב (רכב חובה, ורכב רכוש), לעומת כ-81% בשנת 2025 וכ-83% בשנת 2024, ואילו הכנסות ביטוח כללי אחר היוו כ-20%. תמהיל זה בולט לשלילה ביחס לדירוג, משקף תלות גבוהה בענפי הרכב ומגביל את יכולת החברה להתמודד עם שינויים בתחרות, ברגולציה, ובתנאי השוק.
ערוץ השיווק וההפצה של החברה הינו סוכני ביטוח, הן באמצעות סוכנויות ביטוח חיצוניות והן באמצעות סוכנויות בבעלות חברת הבת, שומרה סוכנויות, המוחזקת במלואה בידי החברה. אחזקותיה העיקריות כוללות את מלוא מניות סיני סוכנות לביטוח בע"מ, מ.נאור סוכנות לביטוח בע"מ, מ.ד. סוכנות לביטוח בע"מ, וכן 51% מע.ת.ג.ר סוכנות לביטוח בע"מ אשר מחזיקה בסוכנויות נוספות, 60% מישי סוכנויות לביטוח בע"מ (להלן: "ישי סוכנויות"), 70% מנמרודי יואב סוכנות לביטוח בע"מ וכ-15.8% מחיותא סוכנות לביטוח (2002) בע"מ. כמו כן, ביום 31 בדצמבר 2025 התקשרה שומרה סוכנויות בעסקה לרכישת 35% ממניות ליאורה - מוניות סוכנות לביטוח כללי (2012) בע"מ, כחלק מעסקה לרכישת מלוא מניות הסוכנות, כאשר יתרת 65% צפויה להירכש על ידי חברת פריים (ג'י אס קיי) ניהול משכנתאות ופיננסיים בע"מ. השלמת העסקה עודנה כפופה לקבלת היתר שליטה מרשות שוק ההון, ביטוח וחיסכון (להלן: "הרשות"). במהלך חודש אפריל 2026 השלימה שומרה סוכנויות את רכישת 70% ממניות יש אופק ניהול ואחזקות בע"מ, המחזיקה במלוא מניות יש ביטוח סוכנות לביטוח (2015) בע"מ. כמו כן, בחודש מרץ 2026 התקשרה ישי סוכנויות בהסכם לרכישת מלוא מניות עם רז סוכנות ביטוח (1988) בע"מ, ובחודש מאי 2026 התקבל היתר שליטה מהרשות. הסוכנויות המוחזקות משווקות מוצרי ביטוח כללי וחיים של מספר חברות ביטוח, לרבות מוצרי החברה, ואינן נושאות בסיכון ביטוחי. בחציון הראשון של שנת 2026 הסתכמו הכנסות מעמלות מסוכנויות ביטוח במגזר התיווך הביטוחי בכ-54 מיליון ₪, לעומת כ-44 מיליון ₪ בתקופה המקבילה אשתקד, והרווח לפני מס במגזר זה הסתכם בכ-18 מיליון ₪, לעומת כ-14 מיליון ₪, בהתאמה. אנו סבורים, כי החברה תמשיך לפעול בשנים הקרובות להעמקת קשריה מול הסוכנים, לרבות על ידי הרחבת מערך הסוכנויות שבבעלותה, וכמו כן באמצעות שיפור ושדרוג מערכות התפעול עבור סוכני הביטוח, אולם אנו לא צופים השקת מערך ישיר המיועד לשימושם של לקוחות הקצה בטווח הקצר-בינוני, וזאת בשונה מחלק מהחברות בענף. להערכתנו, מרבית החברות בענף תמשכנה לפעול לטובת גיוון מודל ההפצה שלהן, תוך חיזוק ערוץ ההפצה הישיר, כאשר הקמתן של חברות ביטוח ישירות בשנים האחרונות צפויות להערכתנו להמשיך ולהגביר את התחרות בעיקר בענפי הרכב והרכוש, לרבות בין השחקניות הוותיקות.
בתרחיש הבסיס של מידרוג לשנים 2027-2026, אנו צופים המשך סביבה עסקית מאתגרת ותחרותית, אשר תמשיך להעיב על הענף בכלל ועל פוטנציאל ייצור ההכנסות בפרט. נוסף על כך, סביבה מוניטרית מרסנת, המתאפיינת בסביבת ריבית גבוהה יחסית בשנים האחרונות, פוגעת בפעילות הכלכלית ומשפיעה על הצמיחה הענפית. בתרחיש הבסיס של מידרוג, אנו סבורים כי החברה תשמר את מיצובה העסקי לצד צמיחה מתונה בהיקפי ההכנסות משירותי ביטוח במגזר הביטוח הכללי לאורך תקופת התחזית. סך ההכנסות משירותי ביטוח במגזר זה יושפעו מחד גיסא, מכניסת קולקטיב גדול בענף רכב חובה ומהתרחבות בפעילות הכלכלית, התומכת בעלייה בהיקפי הביטוח העסקי והצרכני כאחד, ומאידך גיסא, מתחרות גבוהה ומהמשך ירידה מדורגת בתעריפי ביטוח רכב רכוש, וזאת בהמשך למגמת הורדת התעריפים שחלה בשנה האחרונה. כניסתה המתוכננת של החברה לתחום פעילות חדש של הנפקת פוליסות הביטוח לפי חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל"ה-1974, וערבויות נלוות לפרויקטים למגורים במתכונת של ליווי בנייה סגור, עשויה לתמוך בהרחבת סל המוצרים ובפיזור קווי הפעילות; החברה השלימה את ההיערכות הרגולטורית, העסקית והתפעולית הנדרשת, לרבות קבלת האישורים הנדרשים מרשות שוק ההון. נכון למועד הדוח הפעילות טרם החלה לפעול. במגזר התיווך הביטוחי, אנו צופים המשך צמיחה בהכנסות, אשר תיתמך בגידול אורגני בפעילות הסוכנויות, לצד המשך רכישת סוכנויות ותיקי ביטוח.
פרופיל הסיכון טוב ביחס לדירוג ונתמך בסיכון מוצרים נמוך יחסית לצד חשיפה מועטה ללקוחות גדולים
החברה מאופיינת בסיכון מוצרים נמוך יחסית, התומך ביכולת החיתום ומקטין את הסיכון הביטוחי, נוכח רמת ודאות גבוהה יותר לגבי היקף התביעות. סיכון המוצרים בביטוח הכללי מוערך על ידינו כטוב ביחס לדירוג, כאשר כ-68% מסך ההכנסות משירותי ביטוח ב-12 החודשים שהסתיימו ביום 30 ביוני 2026 הינן בגין חוזי ביטוח בעלי "זנב קצר" . אלו מאופיינים להערכתנו ברמת סיכון ביטוחי נמוכה יותר בהשוואה לחוזים עם "זנב ארוך" , המאופיינים באי-ודאות גבוהה יותר בנוגע להיקף ומועדי התביעות, בשל משך החיים הארוך להתבררות התביעות.
פרופיל הסיכון נתמך בחשיפה נמוכה לקולקטיבים ולמבוטחים גדולים, המהווים כ-7% בשנת 2025. חשיפה נמוכה זו, בולטת לחיוב ביחס לדירוג ולענף כאחד. עם זאת, עסקת קולקטיב גדול בשנת 2026 צפויה להגדיל את שיעור החשיפה בתקופת התחזית. כמו כן, החברה מגדרת את הסיכונים הביטוחיים בחלק מענפי הביטוח הכללי באמצעות מבטחי משנה בדירוגים גבוהים, ולהערכת החברה, לא קיימת לה תלות במבטח משנה מסוים. החשיפה בשייר בקרות אירוע קטסטרופה עמדה על כ-4% מההון העצמי המותאם ליום 31 בדצמבר 2025.
להערכתנו, מדיניות ניהול הסיכונים ומעגלי הבקרה של החברה הולמים ביחס לדירוג ונתמכים בדרישות רגולטוריות, כאשר יישום מלא של דירקטיבת סולבנסי 2, ובפרט נדבך שני (ORSA), משפר להערכתנו את תהליכי ניהול הסיכונים בחברה ובענף כאחד ויכול לתמוך בשיפור פרופיל הסיכון לאורך זמן ובמדידת ההון הכלכלי, למרות תנודתיות ההון הכלכלי תחת משטר סולבנסי 2. בנוסף, מידרוג מצפה כי החברה תמשיך לשים דגש רב על ניהול סיכונים תפעוליים בשנים הקרובות, המהווים מוקד סיכון מרכזי מתפתח, ובעיקר בתחומי אבטחת מידע, המשכיות עסקית וסייבר .
איכות הנכסים טובה ביחס לדירוג
פרופיל השקעות הנוסטרו של החברה מעיד להערכתנו על תיאבון לסיכון מתון יחסית בתיק ההשקעות, כפי שמשתקף ביחס "נכסים בסיכון" להון העצמי המותאם, אשר עמד על כ-78% ליום 30 ביוני 2026 והינו טוב ביחס לדירוג. יחס זה מגלם מגמת שיפור במהלך השנים האחרונות, הנובעת מצמיחה בהון העצמי של החברה בקצב גבוה מקצב הגידול בנכסי הסיכון (יחס זה עמד על כ-83% וכ-89%, בימים 31 בדצמבר 2025 ו-31 בדצמבר 2024, בהתאמה). נכון ליום 30 ביוני 2026, תמהיל ההשקעות בתיק הנוסטרו כלל בעיקר: אג"ח ממשלתי בשיעור של כ-26%, אג"ח קונצרני סחיר בשיעור של כ-17%, הלוואות מגובות בבטוחות בשיעור של כ-16%, קרנות השקעה בשיעור של כ-12%, ומזומנים שווי מזומנים ופיקדונות בשיעור של כ-8%, כאשר יתר ההשקעות מפוזרות יחסית ופחות מהותיות בתמהיל ההשקעות.
הלימות ההון של החברה סבירה ביחס לדירוג, כפי שמשתקף ביחס כושר הפירעון הכלכלי
הלימות ההון של החברה משתקפת בעודפי הון ביחס לדרישות דירקטיבת סולבנסי 2, כאשר יחס כושר הפירעון ליום 31 בדצמבר 2025 עמד על כ-134%, לעומת כ-124% ליום 31 בדצמבר 2024, והינו סביר ביחס לדירוג. עודף ההון מעל ה-SCR הסתכם בכ-216 מיליון ₪, מתוכו 120 מיליון ₪ מעל יעד יחס כושר הפירעון הכלכלי של הדירקטוריון, העומד על יחס מינימלי של 115%. יחס כושר פירעון של החברה תומך בגמישותה העסקית, וביכולתה להוציא לפועל מהלכים אסטרטגיים, נוכח המרווח מהדרישה הרגולטורית. בחודש אוגוסט 2026, הכריזה וחילקה החברה דיבידנד בסך של 80 מיליון ₪ לחברה האם. נציין כי לחברה אין מדיניות חלוקת דיבידנדים מוגדרת, כאשר יכולתה לחלק דיבידנדים כפופה להוראות הממונה וליעד ההון שקבע הדירקטוריון.
בתרחיש הבסיס של מידרוג, אנו צופים כי הכרית ההונית תמשיך להיבנות בשנות התחזית, ותשמור על יחס כושר פירעון סביר ביחס לדירוג, על אף הנחתנו להמשך חלוקת דיבידנדים בכפוף ליעדי ההון הנ"ל ולמגבלות החלות על חברות ביטוח. אנו סבורים, כי לחברה קיימים כלים משמעותיים להתמודדות עם שחיקה אפשרית ביחס כושר הפירעון, ובפרט גיוס הון רובד 2 והון רובד 1 נוסף, בכפוף למגבלות ההכרה הרגולטוריות, וכן כלים מפחיתי סיכון נוספים.
מדד הרווחיות בולט לחיוב ביחס לדירוג ולענף כאחד, ותומך בהעלאת הדירוג
במהלך השנים 2025-2024, וכן בחציון הראשון של שנת 2026, חל שיפור משמעותי בשיעורי הרווחיות של החברה, ביחס לשנים קודמות. השיפור בא לידי ביטוי ביחס המשולב (CR) בשייר, שעמד על כ-79% בחציון הראשון של שנת 2026, לעומת כ-86% וכ-84% בשנים 2025 ו-2024, בהתאמה. נציין כי המשך השיפור ברווח החיתומי בחציון הראשון של שנת 2026 נבע, בין היתר, מהתפתחות חיתומית חיובית בענף רכב חובה בשנת החיתום השוטפת ובשנים קודמות, וכן מהשפעת הסדר חד-פעמי עם המוסד לביטוח לאומי לסילוק סופי של תביעות שיבוב בגין תאונות דרכים משנות האירוע 2022-2016. בד בבד, החברה נהנתה מגידול ברווחי ההשקעות, על רקע התשואות בשווקים והגידול בתיק ההשקעות. כל אלו באו לידי ביטוי ביחס ה-ROC, אשר עמד בחציון הראשון של שנת 2026 על כ-32.8% בגילום שנתי, ועל כ-30.0% ו-31.0% בשנים 2025 ו-2024, בהתאמה.
בתרחיש הבסיס של מידרוג לשנים 2027-2026, אנו צופים כי רווחיות החברה תיוותר בולטת לחיוב ביחס לדירוג ולענף. עם זאת, אנו צופים כי הסביבה העסקית אשר מושפעת מסביבה מאקרו-כלכלית מרסנת, תמשיך להעיב על ענף הביטוח, ובפרט על פוטנציאל ייצור הרווחים ויכולת בניית הכרית ההונית מרווחים שוטפים. כמו כן, הענף ימשיך להיות מושפע מתשואות תנודתיות בשוקי ההון, לצד חשיפה לעומס רגולטורי, המעודד תחרות ומייצר עלויות נוספות.
במגזר הביטוח הכללי, אנו צופים כי רמת התחרות תיוותר גבוהה, הן מצד החברות המסורתיות והן מצד החברות הישירות, לצד המשך פיתוח ושימוש גובר בכלים דיגיטליים וטכנולוגיית AI המגבירים את התחרות בענף. על אף התמתנות מסוימת הצפויה ברווחיות ענף רכב רכוש, אשר מוסיף להתאפיין ברווחיות גבוהה, אנו צופים כי הרווחיות בענפי הרכב תושפע, מחד גיסא, מהמשך הירידה המדורגת בתעריפי ביטוח רכב רכוש, בהמשך למגמת הורדת התעריפים שחלה בענף בשנה האחרונה, ומאידך גיסא, מהמשך שיפור ביעילות התפעולית, תוך שליטה טובה יותר במבנה ההוצאות התפעוליות, בין היתר באמצעות שימוש גובר בכלים טכנולוגיים, לצד התייעלות בתביעות ושימוש במוסכי הסדר. בד בבד, אנו צופים המשך הרעה בתוצאות החיתומיות בענף ביטוח לחיות מחמד. במגזר התיווך הביטוחי אנו מניחים המשך צמיחה ברווח, אשר תיתמך בגידול אורגני בפעילות הסוכנויות, לצד המשך רכישת סוכנויות ותיקי ביטוח. כפועל יוצא, אנו צופים כי יחס ה-ROC ינוע בשנות התחזית בטווח שבין 15.5%-23.8%, ולהיוותר בולט לחיוב ביחס לדירוג.
גמישות פיננסית הולמת ביחס לדירוג, הנתמכת ביחס כושר הפירעון
גמישותה הפיננסית של החברה מוערכת על ידינו כהולמת ביחס לדירוג, ונתמכת ביחס כושר פירעון גבוה מהדרישה הרגולטורית, לצד היעדר לחץ משמעותי לחלוקת דיבידנדים בטווח הקצר מחברת האם, מנורה מבטחים החזקות בע"מ, המדורגת Aa2.il באופק יציב. להערכתנו, מנורה אחזקות אינה תלויה בחלוקת הדיבידנדים מהחברה לצורך שירות חובותיה ונסמכת על מקורות נוספים, אשר העיקריים שבהם הינם מנורה מבטחים ביטוח בע"מ ומנורה מבטחים פנסיה וגמל בע"מ, אולם נציין כי החברה ממשיכה לשמש מקור לחלוקת דיבידנדים לחברה האם בשנים האחרונות, כפי שאנו מניחים שתמשיך לפעול במסגרת ניהול ההון הקבוצתי. גמישותה הפיננסית של החברה נתמכת בהיעדר מינוף, המותיר לה את מלוא המרווח הרגולטורי להכרה במכשיר הון רובד 2, ככל שיגויס, עד לשיעור של 40% מה-SCR, וכן לגיוס הון רובד 1 נוסף בשיעור של עד 20% מסך הון רובד 1 הקיים. נוסיף כי החברה נהנית מקבלת שירותים ממנורה מבטחים ביטוח בע"מ (להלן: "החברה האחות") בתחומי ההשקעות, האקטואריה (רכב חובה) וניהול הסיכונים, התומכים ביתרונות לגודל והיעילות תפעולית.
שיקולים נוספים לדירוג
תמיכת בעלים ויתרונות לגודל הנובעים מהשתייכות החברה לקבוצת מנורה מהווה גורם תומך בפרופיל העסקי וניהול הסיכונים בחברה
מידרוג מעריכה כי החברה נהנית מיתרונות הנובעים מהשתייכותה לקבוצת מנורה, התומכים להערכתנו בפרופיל הסיכון וביציבות החברה. אלו מקבלים ביטוי בהסכמי שירותים מול החברה האחות, אשר במסגרתו ניתנים לחברה שירותים בתחומי ניהול ההשקעות, ניהול הסיכונים והאקטואריה, הנעשים בצורה מקבילה לחברה האחות. בתחומי ההשקעות, יתרונות אלו מתבטאים בהזדמנויות השקעה הניתנות לשומרה, במסגרת ניהול ההשקעות בקבוצת מנורה, להשתתפות (בחלק יחסי) בהשקעות משמעותיות שלא היו ניתנות לחברה בסדר גודל זהה, התורמות לפוטנציאל הרווח ופיזור התנודתיות בתיק הנוסטרו של החברה. כמו כן, אנו מעריכים כי יכולה להיות תמיכה חלקית (מוגבלת בסכום) מצד החברה האם, גם בשל סיכון מוניטין עבורה. בנוסף, אנו רואים לחיוב את עסקת ה-LPT (Loss Portfolio Transfer), אותה חתמה שומרה במהלך שנת 2023 עם החברה האחות, אשר עיקרה מתן כיסוי ביטוח משנה על דרך רכישת תיק התביעות התלויות של שומרה בענף ביטוח רכב חובה, בגין שנות החיתום 2011 עד 2021, בתמורה לדמי ביטוח.
מודל עסקי התומך במדד הרווחיות הבולט לחיוב ביחס לדירוג ולענף לאורך זמן
להערכתנו, המיקוד העסקי של החברה בביטוח הכללי, ובפרט בענפי הרכב, אשר באה לידי ביטוי ברווח חיתומי גבוה וביחס משולב (CR) בשייר הנמוך ביחס לענף, לצד התרחבות בפעילות התיווך הביטוחי, תומכים בשמירה לאורך זמן על מדד רווחיות הבולט לחיוב ביחס לדירוג ולענף.
שיקולי ESG
שיקולי סביבה: חברות הביטוח בישראל ובפרט מבטחים הפועלים בענף ביטוח כללי, חשופים לסיכונים אשר עלולים להתממש נוכח שינויי אקלים. קיימת חשיפה פוטנציאלית של שינויי אקלים על התדירות והחומרה של אסונות טבע (רעידות אדמה, שריפות, שיטפונות וכדומה), אשר עלולים לגבות הפסדים משמעותיים ולהשפיע על המודלים האקטואריים, כאשר להערכתנו, קיים קושי לאמוד את השפעתם של אירועי האקלים ככל ויתממשו, ועל כן משליכים על אי-הוודאות הנגזרת מסיכון זה. בעוד שיכולת המבטחים לתמחר מחדש בדרך כלל פוליסות ביטוח על בסיס תקופתי, השכיחות העולמית הגוברת של הפסדי קטסטרופה הקשורים לשינויי האקלים והצטברות סיכונים אלו, יוצרים מורכבות נוספת בנושא חיתום וניהול הסיכונים. מנגד, חשיפות אלו ממותנות בעיקר כתוצאה משימוש בביטוח משנה להעברת סיכונים, אולם לחברות הביטוח קיימת חשיפה עקיפה באמצעות איתנותם הפיננסית של מבטחי המשנה, אשר מבטחים את חברות הביטוח המקומיות כאמור, ופגיעה בהם עלולה ליצור סיכון נוסף עבור חברות הביטוח בענף. אנו סבורים כי סיכונים אלו מקבלים ביטוי הולם במטריצת הדירוג ובפרט בפרמטר "סיכון מוצרים-ביטוח כללי ובריאות ז"ק" וכן ביחס כושר הפירעון, אשר מביא לידי ביטוי תרחישים שונים ביחס להון הנדרש מהחברה.
שיקולים חברתיים: מידרוג בחנה את השפעת נושא השיקולים החברתיים על החברה ואינה מניחה חשיפה משמעותית להיבטים אלו.
שיקולים ממשל תאגידי: להערכתנו, סיכוני ממשל תאגידי נושאים השפעה מהותית על ענף הביטוח. סיכונים אלו מהווים שיקול אשראי מרכזי, כאשר חולשות בממשל תאגידי עלולות להוביל להרעה בכושר החזר האשראי של המבטח, בעוד שממשל תאגידי חזק עשוי להשליך לחיוב על כושר החזר האשראי שלו. גורם ממתן לסיכוני הממשל התאגידי, הינו המסגרת הרגולטורית בה פועלים המבטחים, המתווה מערך בקרות פנימיות וכן בקרות הדוקות מצד הרגולטור. מידרוג בחנה את השפעת נושא הממשל התאגידי על החברה ואינה מניחה חשיפה משמעותית להיבטים אלו.




