אדם כהן


05/10/2026

 מניות אמריקאיות לפני 100 שנה / קרדיט: אילוסטרציה – AI
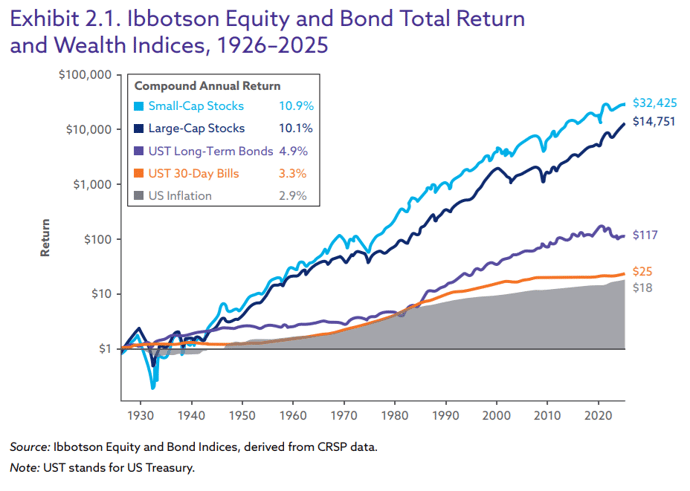
התשואה השנתית הממוצעת על מניות אמריקאיות הייתה 10.1% ועל אג"ח ממשלת ארה"ב 4.9% במאה השנים שבין 1926-2025.
תשואת המניות הייתה דומה בשני החצאים של התקופה, בעוד אג"ח השיגו ביצועים נמוכים עד 1981, ולאחר מכן, לאור ירידת הריביות, הניבו תשואות טובות.
CFA Institute מפרסם מחקר חדש מאת חוקר הפיננסים רוג’ר ג’י. איבוטסון (Roger G. Ibbotson), המרחיב את נקודת המבט על ביצועי שוקי המניות והאג"ח אל מעבר לנתונים המוכרים של השוק המודרני, ובוחן כיצד נוצר ונצבר עושר לאורך תקופות של עשרות ואף מאות שנים.
הפרסום "עושר אקספוננציאלי: מאות שנים של תשואות מניות ואגרות-חוב", המכיל קרוב ל-400 עמודים של נתונים וניתוחים, והזמין להורדה ללא עלות, יוצא 50 שנה לאחר מחקרי ה-SBBI המקוריים של איבוטסון, שהחלו לעקוב אחר תשואות שוקי ההון בארה"ב משנת 1926 והפכו לאורך השנים למקור נתונים מרכזי עבור אנשי השקעות, חוקרים ואנשי אקדמיה ברחבי העולם.
תובנות נוספות מהמחקר
מניות לא תמיד ניצחו אג"ח
העליונות של מניות על פני אג"ח, שאנו נוטים לראות כיום כעיקרון כמעט מובן מאליו, אינה מאפיין אוניברסלי של ההיסטוריה. המחקר מראה כי היו תקופות ארוכות, במיוחד בתקופות של דפלציה במאה ה-19, שבהן אג"ח הניבו תשואה עודפת על פני מניות.
הדיבידנדים הם מנוע מרכזי של יצירת עושר
בהשקעה במניות גדולות בשוק האמריקאי בין 1926 ל-2025, כ-97% מהתשואה הכוללת מיוחסים לדיבידנדים ולהשקעתם מחדש, בעוד שעליית מחירי המניות תרמה כ-3% בלבד לתשואה הכוללת בתקופה זו.
ריכוזיות שוק המניות האמריקאי נמצאת ברמה חריגה בפרספקטיבה היסטורית
25 המניות הגדולות מהוות כיום כ-50% משווי השוק האמריקאי — שיעור שלא נראה מאז שנות ה-30. אך כאשר מביאים בחשבון גם את הגידול במספר החברות הנסחרות לאורך השנים, רמת הריכוזיות הנוכחית בולטת אף יותר ביחס להיסטוריה ארוכת הטווח.
למה המחקר חשוב למשקיעים ולאנשי שוק ההון?
הסתכלות על שוקי ההון לאורך תקופות היסטוריות ארוכות מאפשרת לבחון שאלות שקשה לענות עליהן באמצעות נתונים של עשור או שניים בלבד: כיצד נבנה עושר לאורך זמן, מה מאפיין את הקשר בין סיכון לתשואה, כיצד אינפלציה ודפלציה משפיעות על התשואה הריאלית, ומה ניתן ללמוד מתקופות שונות של תנאי שוק.
המחקר מדגיש במיוחד את התפקיד של תשואה מצטברת, השקעה מחדש וריבית דריבית בתהליך יצירת העושר, ומספק פרספקטיבה היסטורית רחבה לבחינת תשואות מניות ואג"ח.
המחקר מציג גם את Ibbotson Equity and Bond Indices – סדרת מדדים חדשה שנועדה להמשיך את מורשת סדרת הנתונים SBBI – ומנתח את שוקי ההון האמריקאיים בתקופה שבין 1926 ל-2025, לצד נתונים היסטוריים מוקדמים יותר ונתוני שוק ממדינות ותקופות שונות.
לדברי ערן פלג, CFA, אסטרטג השקעות וחוקר כלכלה פוליטית, וחבר הוועד המנהל של CFA Society Israel:
"הסתכלות על שוקי ההון לאורך תקופות ארוכות מאפשרת לנו להבין טוב יותר את הקשר בין זמן, סיכון וריבית דריבית ביצירת עושר. עבור אנשי מקצוע בשוק ההון, נתונים היסטוריים של מאות שנים מציעים פרספקטיבה רחבה ומשמעותית מזו שמתאפשרת באמצעות בחינה של מחזור שוק אחד או שניים. המחקר גם מזכיר כי לצד פוטנציאל התשואה ארוך הטווח, משקיעים נדרשו לאורך ההיסטוריה להתמודד עם משברים, אינפלציה ותנודתיות – ולכן הבנת התנהגות השווקים לאורך זמן היא מרכיב חשוב בתהליך קבלת החלטות השקעה."