שי זיגלמן, אנליסט מניות ביחידת המחקר של בנק הפועלים


05/10/2026

 שי זיגלמן, מנהל יחידת המחקר של בנק הפועלים, צילום: אביב גוטליב
ההזמנות חזקות, אך השיפור ברווח נדחה ל-2027
השאלה המרכזית בנייס היא אם ההכנסות ממוצרי AI ושירות עצמי (מענה אוטומטי לפניות לקוחות) יפצו על שחיקה אפשרית בהכנסות התלויות במספר נציגי השירות, ומתי העסקאות החדשות יבואו לידי ביטוי ברווח ובתזרים. צבר הענן גדל ב-19% לעומת הרבעון המקביל וצבר ה-AI גדל ב-72%, וההטמעות מלמדות ש-CXone ו-Cognigy כבר פועלות אצל לקוחות גדולים.
הכנסות הענן עלו ב-12.6% ל-609.0 מיליון דולר, אך Cognigy תרמה לפי נייס כ-2.5 נקודות אחוז לצמיחה. בניכוי תרומתה, קצב הצמיחה עמד על כ-10.1% לפי חישובנו. במקביל, שיעור שימור ההכנסות נטו בענן, NRR, ירד ל-106%, לעומת 107% ברבעון הראשון ו-111% ברבעון המקביל. נייס מצליחה למכור את מוצרי ה-AI, אך הלקוחות הקיימים מגדילים את פעילותם בקצב מתון מבעבר.
בינתיים הרווחיות נשחקת: שיעור הרווח התפעולי המתואם (Non-GAAP) ירד ל-25.3%, לעומת 30.2% ברבעון המקביל ו-26.0% ברבעון הראשון, והרווח המתואם למניה ירד ב-10.3% ל-2.70 דולר. נייס הגדילה את ההשקעה לפני שהעסקאות החדשות תרמו את מלוא ההכנסה. תחזיתנו צופה שיפור ברווח מ-2027, בתנאי שההטמעות יתקדמו וההוצאות יצמחו לאט יותר מההכנסות.
שורה תחתונה – מעלים מחיר יעד ל-165 דולר ומותירים המלצת "תשואת יתר"
אנו מעלים את מחיר היעד ב-1.9%, מ-162 ל-165 דולר, ומותירים את המלצת "תשואת יתר", אך מעלים את סיווג הסיכון מבינוני לגבוה. מול מחיר מניה של 113.90 דולר ב-2 באוקטובר, היעד משקף פוטנציאל עלייה של כ-45%. הוא מבוסס על רווח מתואם חזוי של 12.70 דולר למניה ב-2027, מכפיל רווח של 12.5 ותוספת של 5.97 דולר למניה בגין מזומן והשקעות לזמן קצר לפי מאזן סוף יוני. המכפיל מגלם שיפור בצמיחה וברווחיות שטרם הוכח. בספטמבר דווח על שיחות בלעדיות עם Brookfield למכירת אקטימייז, אך בהיעדר הסכם מחייב לא כללנו בשווי תמורה מהמכירה.
אנו מעריכים כעת את רמת הסיכון בנייס כגבוהה, לעומת סיכון בינוני בסקירה הקודמת. תחום שירות הלקוחות משתנה במהירות, ונייס צריכה להשקיע במוצרים חדשים תוך שמירה על ההכנסות מהפעילות הקיימת, מול תחרות גוברת. יש לה הזדמנות משמעותית ב-AI, אך עדיין לא ברור אם ההשקעות יניבו צמיחה שתשפר גם את הרווח ואת התזרים. מחיר היעד שלנו מניח שיפור כזה; אם המעבר יתארך או יניב פחות מהחזוי, התוצאות עלולות לאכזב. למרות הסיכון, מחיר המניה עדיין מצדיק בעינינו המלצת "תשואת יתר".
מאז פרסום הדוח באוגוסט עלתה המניה בכ-14.6%, מ-99.4 ל-113.9 דולר. במחירה הנוכחי היא נסחרת במכפיל של כ-9 על תחזית הרווח המתואם שלנו ל-2027, או כ-8.5 לאחר הפחתת הנזילות למניה לפי מאזן סוף יוני. אם המכפיל בניכוי הנזילות יישאר 8.5, גם עמידה בתחזית הרווח ל-2027 תיתן שווי של כ-114 דולר למניה. לכן יעד של 165 דולר תלוי בעיקר בכך שהשוק יעלה את המכפיל לאחר שיראה שיפור בהכנסות הענן, ברווח ובתזרים.
ה-AI מאיים על הכנסות מנציגים ופותח מקור הכנסה לפי שימוש
ה-AI עשוי לצמצם את מספר נציגי השירות בארגונים, ולכן גם את ההכנסות ממוצרים המתומחרים לפי משתמש. במקביל, יצירת סוכן קולי נעשתה פשוטה יותר, וספקיות ענן וחברות תוכנה חדשות יכולות להציע סוכנים ישירות לארגונים. אם הפניות יעברו לטיפול אוטומטי מחוץ לפלטפורמה של נייס, היא עלולה להיפגע גם מצמצום רישיונות הנציגים וגם מאובדן חלק מניהול הפניות.
בארגון גדול, היכולת ליצור סוכן היא רק שלב ראשון. צריך לחבר אותו למידע ולתהליכי העבודה, להעביר פניות בין סוכני AI לנציגים ולפקח על איכות השירות, אבטחת המידע והציות. כאן נמצא היתרון האפשרי של נייס: CXone כבר מנהלת פניות של לקוחותיה, ו-Cognigy מוסיפה סוכני AI שיכולים לפעול בתוכה. נייס מבקשת להגדיל הכנסות לפי השימוש ב-AI לצד ההכנסות מרישיונות הנציגים, וכך לפצות על שחיקה אפשרית בהם. לפי ההנהלה, כ-75% מהזמנות Cognigy ברבעון נמכרו יחד עם CXone.
המכירה המשולבת מעודדת, אך עדיין אינה מלמדת אם סך ההכנסה מלקוח יגדל לאחר ההטמעה: כמה יתווסף משימוש ב-AI וכמה יישחק, אם בכלל, ממוצרים המתומחרים לפי משתמש. כדי שהמעבר ישפר גם את הרווח, ההכנסות הנוספות צריכות להצדיק את ההשקעה בפיתוח, במכירות ובהטמעה. נייס אינה מפרסמת נתונים המאפשרים למדוד את התוצאה נטו. זהו מבחן מרכזי לתחזית השיפור מ-2027.
ההזמנות מקדימות את ההכנסות
קצב ההכנסות החוזרות השנתי מפעילות AI ושירות עצמי (מענה אוטומטי לפניות לקוחות), ARR, הגיע ל-362 מיליון דולר, עלייה של 52% לעומת הרבעון המקביל ושל 17 מיליון דולר, או 4.9%, לעומת הרבעון הראשון. הצמיחה כוללת את Cognigy שנרכשה ואינה אורגנית בלבד. לפי נייס, ה-ARR בפעילות שקול לכ-15% מקצב הכנסות הענן השנתי.
הזמנות ה-AI הגיעו לשיא כל הזמנים, והזמנות הענן היו הגבוהות ביותר לרבעון שני, אך נייס לא פרסמה את סכומן. עסקת HMRC אינה כלולה בצברי הענן וה-AI שפרסמה. לפי ההנהלה, הכללתה הייתה מביאה את צמיחת צבר הענן לקצב דומה לזה של הרבעון הראשון ואת צמיחת צבר ה-AI לקצב גבוה ממנו.
מהזמנה גדולה להטמעה ולתוצאות אצל לקוחות
עסקת HMRC היא הגדולה עד כה עבור CXone ועבור Cognigy. ערך החוזה הכולל בן תשע ספרות בדולרים והערך החוזי השנתי בן שמונה ספרות. הטמעת העסקה עשויה להימשך, ונייס לא פירטה את קצב ההכרה הצפוי בהכנסות. כדוגמה להטמעה אצל לקוח גדול ומפוקח, קופת החולים הגרמנית AOK PLUS כבר מפעילה CXone ו-Cognigy בענן אירופי ריבוני, בשילוב סוכני AI ועובדים אנושיים. הפרויקט מדגים את חשיבות אבטחת המידע והבקרה אצל לקוחות מפוקחים.
נייס מציגה גם תוצאות תפעוליות שדווחו על ידי לקוחות אחרים לאחר ההטמעה: ב-Merlin Entertainments עלה שיעור פתרון הבעיות מ-75% ל-95%, ב-Currys השתפר מדד ההמלצה, NPS, בשש נקודות, וב-Bluecrest התקצר זמן העבודה לאחר שיחה מ-3.5 דקות לפחות מ-2.5 דקות. נייס אינה מפרסמת את ההכנסות שהפרויקטים מניבים לה.
הלקוחות הקיימים עדיין מגדילים את הפעילות בקצב מתון
שיעור שימור ההכנסות נטו בענן, NRR, ירד ל-106% ברבעון השני, לעומת 107% ברבעון הראשון ו-111% ברבעון המקביל. המדד מודד את השינוי בהכנסות מקבוצת לקוחות קיימת במשך שנה, לאחר הרחבות, צמצומים ונטישה. שיעור של 106% מלמד שההכנסות מאותה קבוצת לקוחות גדלו ב-6% נטו: הלקוחות הקיימים ממשיכים להרחיב פעילות, אך לאט מבעבר. לקוחות חדשים ו-Cognigy מוסיפים להכנסות הענן מעבר להתרחבות הלקוחות הקיימים, ולכן צמיחתן אינה זהה ל-NRR. המדד אינו מבודד את השפעת ה-AI על מספר רישיונות הנציגים, ולכן הירידה בו אינה מוכיחה שהאיום הזה כבר התממש.
לדברי ההנהלה, חלק מהירידה נובע מחידושי חוזים עם לקוחות גדולים, שבהם ניתנו תנאים משופרים למוצרים ותיקים לצד התחייבויות ארוכות יותר והרחבת פעילות AI. נייס לא כימתה את ההשפעה. כדי שהמהלך ישתלם, ההרחבה ב-AI צריכה לפצות בהכנסות על הוויתור בחוזים הקיימים.
ההכנסות עקפו את התחזית, אך לא בזכות האצה בענן
ברבעון השני הציגה נייס הכנסות של 782.3 מיליון דולר, עלייה של 7.6% לעומת הרבעון המקביל ושל 1.8% לעומת הרבעון הראשון. ההכנסות היו גבוהות בכ-1.5% מהקצה העליון של תחזית החברה. לדברי ההנהלה, עיקר הפער הגיע ממוצרים ורישיונות, בעוד הענן היה בקירוב בהתאם לציפיות. לפיכך, ההפתעה החיובית בהכנסות אינה מעידה על האצה בענן.
הכנסות הענן עלו ב-12.6% ל-609.0 מיליון דולר והיוו 77.9% מהכנסות הקבוצה, לעומת 74.4% ברבעון המקביל. הכנסות השירותים ירדו ב-11.3% ל-124.6 מיליון דולר על רקע המעבר ממערכות המותקנות אצל הלקוח לענן. הכנסות המוצרים עלו ב-7.0% ל-48.6 מיליון דולר, בין היתר בשל חידושי רישיונות בפעילויות שאינן קשורות לתחום קשרי הלקוחות.
מחוץ לאמריקה צמחו הכנסות הענן ב-34% במטבע קבוע. שיתופי הפעולה עם Capgemini ,Accenture ואחרים מרחיבים את ערוצי המכירה וההטמעה, אך נייס אינה מפרסמת את תרומתם הכספית בנפרד.
נייס משלמת היום על הצמיחה שהיא מבקשת לייצר בשנים הבאות
שיעור הרווח הגולמי המתואם בענן עלה ל-69.0%, לעומת 68.7% ברבעון המקביל ו-68.5% ברבעון הראשון. הנתון מתייחס לענן כולו ואינו מבודד את רווחיות מוצרי ה-AI. במקביל גדלו ההוצאות בפיתוח, במכירות ובהרחבת מערך השותפים, לפני שההזמנות החדשות הניבו את מלוא ההכנסה.
הרווח התפעולי המתואם ירד ב-9.9% ל-198.0 מיליון דולר ושיעורו ירד ל-25.3%, לעומת 30.2% ברבעון המקביל ו-26.0% ברבעון הראשון. הרווח המתואם למניה ירד ב-10.3% ל-2.70 דולר. הירידה ברווח למניה הייתה מתונה מהירידה ברווח הנקי המתואם, בין היתר משום שמספר המניות המדולל הממוצע ירד ב-6.0% ל-59.4 מיליון מניות.
לפי כללי החשבונאות (GAAP), הרווח התפעולי ירד ב-35.2% ל-104.0 מיליון דולר והרווח הנקי ירד ב-55.6% ל-83.2 מיליון דולר. הירידה ברווח הנקי הושפעה גם ממעבר מהטבת מס של 12.0 מיליון דולר ברבעון המקביל להוצאת מס של 24.4 מיליון דולר ברבעון הנוכחי. לאחר התאמות הסתכמו הרווח התפעולי ב-198.0 מיליון דולר והרווח הנקי ב-160.5 מיליון דולר. עיקר הפער ברווח התפעולי בין GAAP ל-Non-GAAP נבע מתגמול מבוסס מניות של 54.1 מיליון דולר, עלייה של 39.1% לעומת הרבעון המקביל, ומהפחתת נכסים שנרכשו בסך 35.6 מיליון דולר, עלייה של 76.7%, לצד הוצאות עסקה.
התזרים עדיין מפגר אחרי הרווח
תזרים המזומנים מפעילות שוטפת הסתכם ברבעון השני ב-122.7 מיליון דולר, עלייה של כ-100% לעומת 61.3 מיליון דולר ברבעון המקביל. לאחר השקעות ברכוש קבוע והיוון תוכנה בסך 29.5 מיליון דולר, התזרים החופשי הסתכם ב-93.1 מיליון דולר, עלייה של כ-141% לעומת 38.6 מיליון דולר ברבעון המקביל, אך ירידה של 37.4% לעומת 148.8 מיליון דולר ברבעון הראשון. במחצית הראשונה הסתכם התזרים החופשי ב-241.9 מיליון דולר, ירידה של 20.2% לעומת המחצית המקבילה.
הרכישות העצמיות הסתכמו במחצית הראשונה ב-311.2 מיליון דולר, עלייה של 9.9% לעומת המחצית המקבילה ו-69.3 מיליון דולר יותר מהתזרים החופשי שנוצר באותה תקופה. יתרת המזומן וההשקעות לזמן קצר עמדה בסוף יוני על 354.7 מיליון דולר, ירידה של כ-15% מסוף 2025, ללא חוב פיננסי אך עם התחייבויות חכירה.
תחזיתנו לתזרים חופשי של 596.6 מיליון דולר בשנת 2026 דורשת כ-355 מיליון דולר במחצית השנייה, כ-21.7% מהכנסותיה החזויות לעומת 15.6% במחצית הראשונה. זוהי הנחת שיפור תובענית; אם התזרים לא ידביק את הרווח המתואם, המשך רכישות עצמיות בקצב הנוכחי ישחק את יתרת הנזילות.
השיפור ברווח צפוי ב-2027, האצת הענן ב-2028
לרבעון השלישי אנו צופים הכנסות של 785.8 מיליון דולר, עלייה של 7.3% לעומת הרבעון המקביל, ורווח מתואם של 2.77 דולר למניה, ירידה של 12.7%. התחזיות סמוכות למרכז הטווח שמסרה נייס. גם ברבעון הרביעי צפוי הרווח למניה לרדת, בכ-5.9% לעומת הרבעון המקביל.
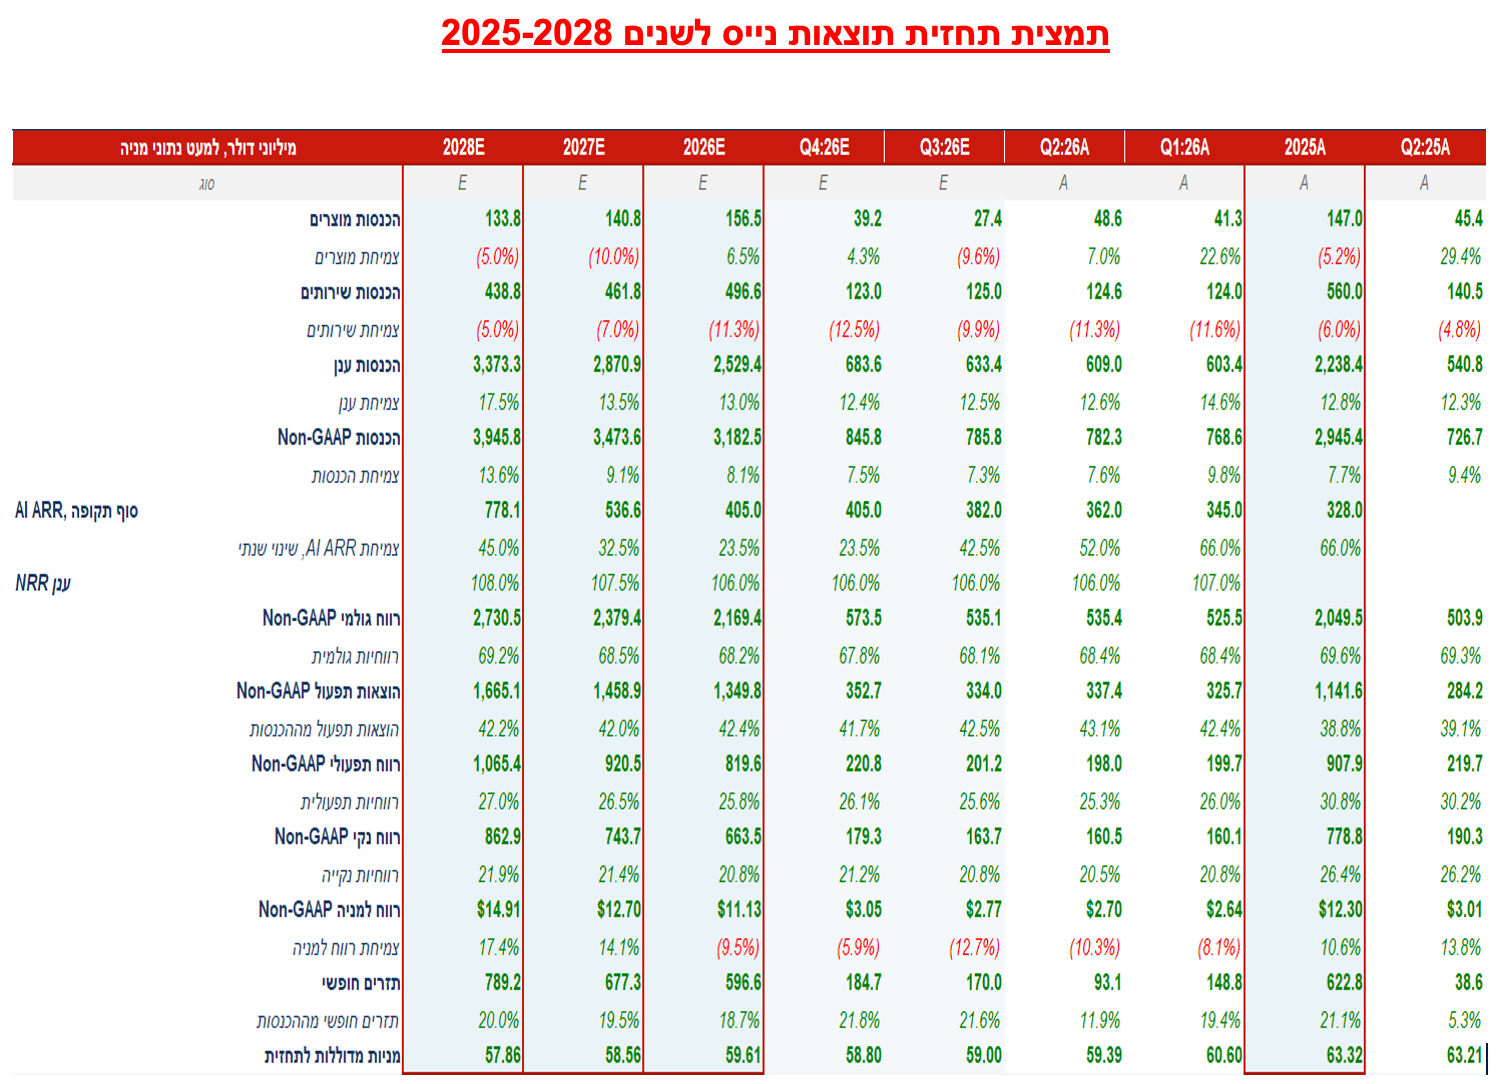
ב-2026 אנו צופים הכנסות של 3.183 מיליארד דולר, עלייה של 8.1%, ורווח מתואם של 11.13 דולר למניה, ירידה של 9.5%. שיעור הרווח התפעולי המתואם צפוי לרדת מ-30.8% ב-2025 ל-25.8%. הכנסות הענן יצמחו להערכתנו ב-13%, בקצה התחתון של תחזית החברה. לפי הנחתנו, Cognigy תוסיף כ-2.1 נקודות אחוז לצמיחה השנתית בענן. ה-ARR של פעילות AI ושירות עצמי (מענה אוטומטי לפניות לקוחות) יגיע להערכתנו לכ-405 מיליון דולר בסוף השנה, עלייה של כ-23.5% לעומת סוף 2025. התחזית מניחה תוספת של 20 מיליון דולר ברבעון השלישי ושל 23 מיליון דולר ברבעון הרביעי, לעומת 17 מיליון דולר בכל אחד משני הרבעונים הראשונים. שיעור הצמיחה השנתי מתמתן בין היתר בשל בסיס ההשוואה הגבוה בסוף 2025, אף שהתוספת הרבעונית גדלה.
ב-2027 אנו צופים הכנסות של 3.474 מיליארד דולר, עלייה של 9.1%, והכנסות ענן של 2.871 מיליארד דולר, עלייה של 13.5%. שיעור הרווח התפעולי המתואם יעלה ל-26.5%, והרווח המתואם למניה יעלה ב-14.1% ל-12.70 דולר, רק בכ-3.3% מעל רמתו ב-2025. התחזית מניחה עלייה ב-NRR מ-106% ל-107.5% וצמיחה של כ-32.5% ב-ARR של פעילות AI ושירות עצמי, לכ-537 מיליון דולר בסוף 2027.
ב-2028 אנו צופים הכנסות של 3.946 מיליארד דולר, עלייה של 13.6%, והכנסות ענן של 3.373 מיליארד דולר, עלייה של 17.5%. התחזית מניחה NRR של 108% וצמיחה של כ-45% ב-ARR של פעילות AI ושירות עצמי, לכ-778 מיליון דולר. צמיחת הענן מניחה גם הצטרפות של לקוחות חדשים והכרה בהכנסות מחוזים שטרם הניבו שנת הכנסות מלאה. כדי להגיע ליעד נייס להכנסות ענן של כ-3.5 מיליארד דולר, תידרש צמיחה של כ-21.9% מבסיס התחזית שלנו ל-2027.
מכירת אקטימייז: המגעים התקדמו, אך אין הסכם
בנובמבר 2025 דווח כי נייס ביקשה 1.5-2 מיליארד דולר עבור אקטימייז, ובמאי 2026 על הצעות לא מחייבות של לפחות 2.5 מיליארד דולר. בספטמבר דווח על שיחות בלעדיות עם Brookfield סביב 2 מיליארד דולר, סכום נמוך בלפחות 20% מהרף שדווח במאי. עד כה לא פורסם הסכם מחייב.
מגזר מניעת הפשיעה הפיננסית והציות, שבו נכללת אקטימייז, רשם ברבעון השני של 2026 הכנסות של כ-137 מיליון דולר, עלייה של כ-6% לעומת הרבעון המקביל. חלקו בהכנסות נייס עמד על כ-17.5%, לעומת כ-17.9% שנה קודם לכן. ב-2025 הסתכמו הכנסות המגזר ב-485.4 מיליון דולר, עלייה של 7%, והרווח התפעולי המגזרי ב-166.8 מיליון דולר, עלייה של 5.4%. שיעור הרווח התפעולי עמד על 34.4%, ירידה של כחצי נקודת אחוז לעומת 2024, אך גבוה ב-7.4 נקודות אחוז משיעור של 27.0% במגזר קשרי הלקוחות. אלה נתוני המגזר לפני הוצאות שלא הוקצו למגזרים; הם אינם מלמדים במדויק אילו הכנסות ורווחים ייגרעו מנייס במקרה של מכירה.
מכירה עשויה למקד את נייס בענן וב-AI ולחזק את המאזן, אך גם להקטין את הכנסותיה ואת רווחיה ולהגדיל את תלותה ב-CXone וב-Cognigy. השפעתה על השווי תלויה בפעילות שתיכלל בעסקה, בתמורה נטו לאחר מס, בעלויות ההפרדה ובהוצאות שיישארו בנייס. עד שיתפרסמו הסכם מחייב ותנאיו, התחזיות ומחיר היעד שלנו כוללים את הפעילות ואת רווחיה, ואינם כוללים תמורה ממכירתה.
דיסקליימר: לעורך האנליזה אין עניין אישי בנושא. לבנק הפועלים בע"מ אין עניין אישי בנושא, מתן הייעוץ אינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]