אנטולי זיימן מחלקת מסחר בבורסה לני״ע


07/10/2026

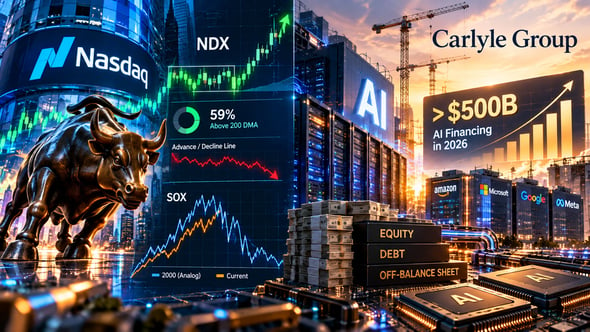 הפריצה בנאסד״ק מסווה חולשה / קרדיט: אילוסטרציה – AI
BTIG:
NDX פרץ לבסוף מחוץ לטווח הרב-חודשי שלו, אך הנתונים הפנימיים נותרים מרשימים הרבה פחות מהמדד עצמו. ב-BTIG מציינים כי רק 59% מהחברות בנאסד"ק נסחרות מעל הממוצע הנע שלהן ל-200 יום, בעוד שקו העלייה/ירידה (Advance/Decline line) ממשיך לקבוע שפלים חדשים. זה לא בהכרח הורג את הפריצה. בשלהי שנות ה-90 ראינו בדיוק כמה זמן שוק שמצטמצם יכול להמשיך לעלות. אך זו נותרה פריצה שמובלת על ידי הגנרלים, ולא הצבא.
בעוד ש-NDX פורץ למעלה, ב-BTIG מדגישים מצב לא הכי נוח מתחת לפני השטח. מדד השבבים (SOX) ממשיך לעקוב באופן מובהק מקרוב אחר האנלוגיה לשנת 2000. על פי מפת הדרכים שלהם, מניות השבבים נמצאות כעת בערך באותו מקום שבו הסקטור היה בסביבות השיא של מרץ 2000. חשוב לציין, זה לא מרמז על קריסה מיידית. האנלוגיה לשנת 2000 למעשה מצביעה תחילה על תקופה של קונסולידציה תנודתית. NDX אולי פורץ למעלה, אך האנלוגיה של מניות השבבים אומרת כי ייתכן שזהו שלב מאוחר הרבה יותר במחזור כפי שזה נראה.
Carlyle Group:
השלב הראשון של בום ה-AI מומן בחלקו הגדול באופן פנימי על ידי תזרימי המזומנים של ה-hyperscalers (ענקיות הענן). בחברת Carlyle טוענים כי השלב הזה מגיע לסיומו.
תזרימי המזומנים מפעילות שוטפת כבר אינם מספיקים כדי לכסות את ההוצאות המתוכננות, והערכות מצביעות על כך שיותר מ-80% מהוצאות ההון (capex) המצופות בתחום ה-AI עד שנת 2030 ידרשו מימון חיצוני באמצעות הון עצמי, חוב ומבנים חוץ-מאזניים.
המימון בשווקים בהקשר של AI כבר צפוי לעבור את רף ה-500 מיליארד דולר בשנת 2026, פי שניים ויותר מהסכום כולו בשנה שעברה.
תחום ה-AI עובר במהירות מסיפור של רווחים לסיפור של שוקי הון.
במשך שנים, ענקיות הענן היו מחוללות עצומות של עודפי מזומנים. נזילות זו מצאה את דרכה בסופו של דבר לפרקדונות, אג"ח, חוב ממשלתי וחלוקות לבעלי המניות.
כעת, הכיוון התהפך.
ב-Carlyle מעריכים כי החיסכון הנקי של המגזר התאגידי בארה"ב ירד ב-86% בהשוואה לאותה נקודה במחזור הקודם, כאשר ענקיות הענן — שהיו בעבר עתירות נכסים קלים (asset-light) — הופכות מכמה מספקיות הנזילות הגדולות במשק לכמה מצרכניות הנזילות הגדולות ביותר שלו.
זה משנה את משוואת ריביות השוק.
בום ה-AI אינו צורך רק שבבים וחשמל. הוא צורך הון.