מחלקת המחקר של IBI


11/10/2026

 בחירות 2026 - תרחישים אפשריים והשפעות על השוק המקומי / קרדיט: אילוסטרציה – AI
מערכת הבחירות לכנסת ה-26 מהווה צומת דרכים עבור המשק הישראלי ותוצאותיה יהיו בעלות השפעה משמעותית על נושאים מרכזיים ובראשם:
פרמיית הסיכון של המשק ודירוג האשראי, המוסדות המקומיים, מעמדה הבינלאומי של המדינה, פוטנציאל הצמיחה של המשק והאתגר הפיסקאלי.
במסמך זה נתייחס להשפעות העיקריות הצפויות בתרחישים המרכזיים של תוצאות הבחירות - תרחיש החלפת הממשלה הנוכחית, תרחיש המשך מבנה הקואליציה הנוכחית ותרחישי ביניים של חוסר יציבות פוליטית - הן מבחינת תמונת המאקרו והן מבחינת הענפים המובילים בשוק המקומי, תוך התייחסות לפרמיית הסיכון של המשק, למיצוב והמעמד הבינלאומי של ישראל ולמצב המוסדות.
לתוצאות הבחירות תהיינה השפעות מיידיות על השווקים הפיננסים, כמובן ביחס לציפיות המוקדמות שכיום עקביות למדיי עם מפת הסקרים, כלומר הסתברות גבוהה לשינוי בהרכב הממשלה. ההשפעות המיידיות צפויות לבוא לידי ביטוי בתמחור של פרמיית הסיכון של המשק, בשער החליפין של השקל ובשוק המניות המקומי שיושפע משילוב של ההערכות לפוטנציאל הצמיחה של המשק ופרמיית הסיכון, כאשר נקודת המוצא של האינדיקטורים העיקרים הללו חיובית למדיי.
אנו מעריכים כי תמונת המאקרו תשתפר בתרחיש של ממשלת שינוי, וזאת מתוך ציפייה לשיפור במעמד המדיני, חיזוק המוסדות וקידום רפורמות מבניות ומדיניות פיסקאלית אחראית יותר שתחתור להפחתת יחס חוב-תוצר, תמהיל שיתמוך בפוטנציאל הצמיחה של המשק. מבחינת שוק ההון הדבר צפוי לקבל ביטוי בירידה בפרמיית הסיכון של המשק, בלחץ להתחזקות השקל ולתגובה חיובית בשוק המקומי.
מנגד, תרחיש של ממשלה בהרכב הנוכחי ייתקל בתגובה שלילית בין היתר בהתחשב בתמחור הנוכחי אבל בעיקר על רקע החשש מפני השלכות שליליות הן מבחינת יחסי החוץ והן מבחינת המצב הביטחוני ומעמד המוסדות, תמהיל שיקרין לשלילה על פוטנציאל הצמיחה של המשק ועל פרמיית הסיכון, ומכאן גם על תמחור הנכסים המקומיים. במסמך זה סקרנו את הענפים המרכזיים בשוק המקומי וההשפעות האפשריות של התרחישים שהוצגו לעיל על כל אחד מהם:
בנקים - הבחירות צפויות להשפיע בעיקר על מחיר הסיכון ופחות על מנועי הליבה. סביבת הריבית המתמתנת כבר מפעילה לחץ על המרווחים, בעוד צמיחת האשראי, איכות הנכסים והיעילות הופכים משמעותיים יותר. תוצאות הבחירות ישפיעו בעיקר דרך פרמיית הסיכון, השקל, תוואי הריבית, תקציב 2027 והרגולציה, כאשר תרחיש יציב יתמוך במקורות ובהון, בעוד חוסר יציבות עשוי לתמוך זמנית ב-NII אך להגדיל את הסיכון.
נדלן מניב - סקטור הנדל״ן המניב צפוי להיות רגיש באופן ישיר לתוצאות הבחירות הקרובות, בעיקר דרך פרמיית הסיכון של המשק - הצפויה להשפיע על שיעורי ההיוון ושווי הנכסים - ובאופן משלים דרך סביבת הריבית ועלויות המימון, ומנגד בצד הביקוש, הסקטור תלוי בסנטימנט העסקי-צרכני ובקצב הפעילות בהייטק. בנוסף, שער החליפין צפוי לשחק תפקיד משמעותי בעיקר על סקטור ההייטק.
נדלן למגורים - גם בשוק הדיור למגורים, תוצאות הבחירות צפויות להשפיע על מחירי הדיור, יכולת ההחזר של משקי הבית, קצב שיווקי הקרקע ואישורי התכנון, ומיסוי המשקיעים. כמו בנדל״ן המניב, שער החליפין צפוי להוות גורם משמעותי על ההכנסה הפנויה של עובדי סקטור ההייטק ועל אטרקטיביות ההשקעה מצד משקיעי חוץ.
אנרגיה מתחדשת - השפעת הבחירות תתמקד בקצב פיתוח הרשת וחיבור המתקנים, לצד תנאי המימון שישפיעו על כדאיות ההשקעות. ממשלת שינוי עשויה להרחיב את התמיכה במתחדשות ובאגירה, הרכב הקואליציה הנוכחית עשוי לתמוך בביצוע התוכניות הקיימות, ובתרחישי הביניים עיקר הסיכון הוא דחיית השקעות והפעלה של מתקנים חדשים.
גז ונפט - מוקד הרגישות הוא בתנאים להרחבת המאגרים ולעסקאות יצוא נוספות, בעוד שהפעילות המאושרת חשופה פחות לעיכוב בהחלטות ממשלתיות. ממשלת שינוי עשויה לבחון מחדש את תנאי היצוא וחלק המדינה בהכנסות, המשך הקואליציה עשוי לתמוך בקידום ההרחבות המאושרות, ובתרחישי הביניים עיקר הסיכון הוא דחיית אישורים והשקעות חדשות.
IT - תוצאות הבחירות צפויות להשפיע פחות על הביקוש הקיים ויותר על סביבת הפעילות של החברות. החשיפה לממשלה, לביטחון ולמערכות ליבה תומכת ביציבות יחסית, בעוד שער החליפין, תקציב 2027, קצב המכרזים, זמינות כוח האדם ופרמיית הסיכון יקבעו את השונות בין התרחישים. החלפת ממשלה עשויה לתמוך במכפילים ובביקוש הפרטי, בעוד שיתוק פוליטי מעלה בעיקר את הסיכון לדחיית פרויקטים חדשים.
קמעונאות מזון וחברות מזון - השפעת הבחירות תיבחן דרך כוח הקנייה, עלויות היבוא והמימון, וסביבת התחרות. אי יציבות פוליטית וצעדים לפירוק מונופולים עלולים להכביד, אך בהיעדר שינוי מהותי במדיניות, מנועי הצמיחה וההתייעלות יישארו מרכזיים בביצועי החברות.
ביטחוניות - צורכי הביטחון בישראל ומגמות ההתחמשות בעולם ימשיכו להיות מנועי הביקוש המרכזיים בענף. תוצאות הבחירות ישפיעו בעיקר על קצב אישור ההזמנות, סדרי העדיפויות ברכש וסביבת הפעילות הבינלאומית. המשך הקואליציה הנוכחית עשוי לתמוך ברציפות התכנון הביטחוני, בעוד שהחלפת הממשלה עשויה להביא לבחינה מחודשת של תוכניות הרכש ולשיפור בסביבה המדינית.
מערכת הבחירות לכנסת ה-26 מהווה צומת דרכים עבור המשק הישראלי ותוצאותיה יהיו בעלות השפעה משמעותית על נושאים מרכזיים ובראשם: פרמיית הסיכון של המשק ודירוג האשראי, המוסדות המקומיים, מעמדה הבינלאומי של המדינה, פוטנציאל הצמיחה של המשק והמצב הפיסקאלי. במסמך זה נתייחס להשפעות העיקריות הצפויות בתרחישים המרכזיים של תוצאות הבחירות - תרחיש החלפת הממשלה הנוכחית, תרחיש המשך מבנה הקואליציה הנוכחית ותרחישי ביניים של חוסר יציבות פוליטית - הן מבחינת תמונת המאקרו והן מבחינת הענפים המובילים בשוק המקומי, תוך התייחסות לגורמים הבאים:
פרמיית הסיכון של המשק - פרמיית הסיכון חוותה שינויים משמעותיים לאורך 3 השנים האחרונות והושפעה במידה ניכרת מההתפתחויות הביטחוניות והפיסקאליות, כאשר לאורך תקופה זו הופחת דירוג האשראי של ישראל מספר פעמים וזאת לאחר מגמת העלאת דירוג רציפה עד לתחילת המלחמה ב-2023. בלימת ההידרדרות במצב הביטחוני והפיסקאלי הובילו להתייצבות בדירוג האשראי עומד יום על Baa1/A כאשר התמחור בשוק מציב את ישראל סביב קבוצת הדירוג A.
המיצוב והמעמד הבינלאומי - התארכות המלחמה הובילה לשחיקה בלגיטימציה הבינלאומית של ישראל, והעלתה לאחרונה סיכונים של סנקציות ממוקדות ופגיעה בקשרים האסטרטגיים והכלכליים עם מדינות המערב. מנגד, קיים פוטנציאל לפתיחת דף חדש על ידי ממשלה חדשה והרחבת ההסדרים המדיניים עם מדינות המפרץ והמדינות השכנות (לבנון וסוריה).
מצב המוסדות ושומרי הסף - ניסיונות ההפיכה המשפטית והחלשת שומרי הסף צברו תאוצה במסגרת כהונת הממשלה הנוכחית והבחירות הקרובות יכריעו האם תימשך מגמה זו או תיבלם ויחל תהליך של חיזוק המוסדות ושומרי הסף.
תיאור הגושים הפוליטיים ותמונת המצב בסקרים
המפה הפוליטית נותרה מקוטבת, כאשר מאזן הכוחות בין הגושים אמנם נטול הכרעה מובהקת, אך חשוב לציין כי ממרבית הסקרים עולה כי הקואליציה הנוכחית חלשה באופן ניכר ביחס לכוחה בכנסת כיום. כיום מונה הקואליציה 68 חברים לעומת מרבית הסקרים בהם היא נעה קרובה יותר ל-50-54 חברים. למעשה תמונת הסקרים הנוכחית לא מייצרת בהכרח ממשלה חלופית עם רוב מוצק, שכן גוש השינוי ברובו שולל הקמת קואליציה בתמיכת המפלגות הערביות (אולי למעט רע״מ), אך כן מייצרת גוש חוסם לממשלה הנוכחית ואפשרות של ממשלת מיעוט.
השפעות המאקרו העיקריות של תוצאות הבחירות על המשק
לתוצאות הבחירות תהיינה השפעות מיידיות על השווקים הפיננסים, כמובן ביחס לציפיות המוקדמות שכיום עיקביות למדיי עם מפת הסקרים, כלומר הסתברות גבוהה לשינוי בהרכב הממשלה. ההשפעות המיידיות צפויות לבוא לידי ביטוי בתמחור של פרמיית הסיכון של המשק, בשער החליפין של השקל ובשוק המניות המקומי שיושפע משילוב של ההערכות לפוטנציאל הצמיחה של המשק ופרמיית הסיכון, כאשר נקודת המוצא של האינדיקטורים העיקרים הללו חיובית למדיי.
לפני התייחסות להשפעת התרחישים השונים על השווקים, חשוב לציין את נקודת המוצא של המשק בכל הנוגע ליציבות הפיננסית ולמצב המשק. המשק המקומי נמצא בתעסוקה מלאה וסגר ברבעון השני של השנה חלק ניכר מהפער ביחס לקו המגמה. שוק העבודה הדוק, בין היתר בהשפעת ירידה בשיעור ההשתתפות שבחלקה נובעת מהמצב הביטחוני ובחלקה מההתפתחויות הדמוגרפיות ומדיניות התמיכה הממשלתית.
בכל הנוגע לאינדיקטורים ליציבות הפיננסית, מעבר לירידה בפרמיית הסיכון לרמות טרום מלחמה, המשק ממשיך ליהנות מעודפי מט״ח מהגורמים הבסיסיים (חשבון שוטף והשקעות ישירות) לצד רזרבות גבוהות של מט״ח בבנק ישראל, כ-242 מיליארד דולר (כ-35% תוצר). גורמים אלה מנעו, בין היתר, את התפתחות משבר פיננסי על רקע הידרדרות פוליטית ביטחונית. כמו כן, חשוב לציין לחיוב את מדיניות הבנק המרכזי שהוכיחה את עצמה בשנים האחרונות עם תגובות מהירות להתפתחויות, שמנעו מהמשק את השילוב הבעייתי של הידרדרות ביטחונית המלווה בזעזוע פיננסי. הקדנציה השנייה של הנגיד הנוכחי, ירון, שזכה לביקורת רבה מצד חברי הקואליציה כולל ניסיונות להחלפתו בתום הקדנציה הראשונה, מסתיימת בסוף 2028.
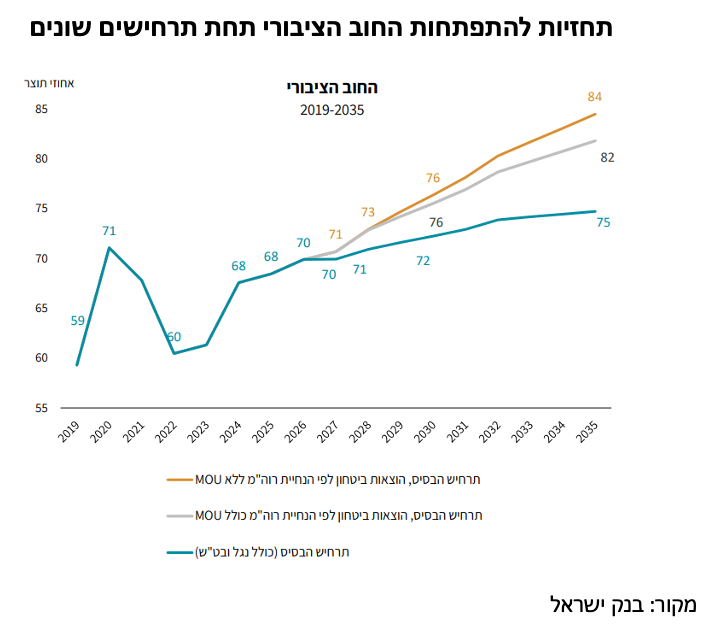
העלייה בנטל הביטחוני בשנים האחרונות ורפיון במשמעת הפיסקאלית הובילו לעלייה ביחס חוב-תוצר לכ-70% (לעומת כ-60% טרום המלחמה) יחס שמקטין את מרווח הביטחון מפני זעזועים שליליים נוספים. תוואי היחס חוב-תוצר והגירעון יושפעו ישירות ממדיניות המיסוי של הממשלה הבאה ומנכונותה לבצע התאמות פיסקליות (העלאת מיסים או קיצוץ בצד ההוצאות) לצד קצב הצמיחה ופוטנציאל הצמיחה של המשק. כמו כן, סביר שלפחות בשנים הקרובות כל עוד לא חל שינוי באיום מאירן, היקף הוצאות הביטחון ייוותר גבוה תחת כל הרכב ממשלה.
בנק ישראל כינה את האתגר הפיסקאלי כ-״טרילמה פיסקאלית- תוואי חוב תוצר יורד, הוצאות ביטחון גבוהות כאשר ברקע משקל ההוצאות האזרחיות בישראל ביחס לתוצר הוא בין הנמוכים בקרב מדינות ה-OECD. להערכת הבנק, ללא התאמות בתקציב, תוואי החוב הנוכחי נמצא במגמת עלייה, כך שכל ממשלה תיאלץ לבצע התאמות, שעל רקע מגבלות הנטל הביטחוני והיקף ההוצאה האזרחית יגיעו ככל הניראה ברובן מצד ההכנסות.
באופן כללי, המקורות למימון הגירעון המקומי קיימים על רקע שיעור חיסכון גבוה מאוד במשק המקומי, וחשיפה נמוכה יחסית לאיגרות החוב הממשלתיות מתוך התיק המוסדי, שנמצאת שפל רב שנתי של כ-20%, כך שהסוגייה העיקרית אינה נמצאת בצד המקורות אלא נוגעת למידת האמון במדיניות הממשלה.
תרחיש של ממשלת שינוי - התאמות אלו יהיו במידת מה קלות יותר לביצוע לממשלת השינוי שכן הן צפויות לכלול קיצוץ כספים קואליציוניים, חתירה להגברת השוויון בנטל הביטחון, סגירה פוטנציאלית של חלק מזירות הלחימה הפתוחות ופוטנציאל צמיחה גבוה יותר של המשק. ועדיין הגידול בהוצאות הביטחון, והצורך להוריד את הגירעון לרמות נמוכות יותר של לפחות 3% תוצר בכדי להוביל לירידה ביחס חוב תוצר- יחייבו התאמות גם בצד ההכנסות. התגובה של חברות הדירוג תהיה אמנם תלויה בהתפתחויות ובאופן הטיפול בגירעון וביחס החוב, אך התמונה הצפויה מהתממשות תרחיש זה, בין היתר, בנוגע לפוטנציאל הצמיחה וחיזוק המוסדות מעלה את ההסתברות לשיפור בדירוג האשראי.
בתרחיש של המשך הממשלה הנוכחית - הניסיון של השנים האחרונות העלה כי ההרכב הנוכחי לא ימהר לסגור את הזירות הקיימות, העלה מאוד את הערכת הוצאות הביטחון לשנים הבאות, ובמקביל לא פועל לאיזון בנטל ובחר שלא לקצץ בכספים קואליציוניים גם במצב מלחמה. לכן מתרחיש זה נגזר האתגר המשמעותי של ביצוע ההתאמות הפיסקאליות, בפרט כאשר ברקע תגובת השוק המקומי לתרחיש זה צפויה להיות שלילית כולל עלייה בסביבת הריביות לצד צפי להשפעה שלילית על צמיחת המשק. ההסתברות לעליית מדרגה בגירעון, לפחות בשלבים הראשונים עד לבחינת תגובת השווקים, גבוהה למדיי. גם בתרחיש זה התגובה של חברות הדירוג לא תהיה מיידית, אך החשש מהמשך החלשת המוסדות, פגיעה בפוטנציאל הצמיחה ולחצים מדיניים מגבירים את ההסתברות לירידה בדירוג האשראי.
ההשפעות על שוק ההון המקומי
כפי שציינו, לתוצאות הבחירות תהיינה השפעות מיידיות על השווקים הפיננסים, וזאת כאשר ברקע נקודת המוצא הנוכחית משקפת הערכה אופטימית יחסית שנשענת הן על האיתנות שגילה המשק בשנים האחרונות והן מתוך ציפיה לשינוי פוליטי כפי שעולה ממרבית הסקרים.
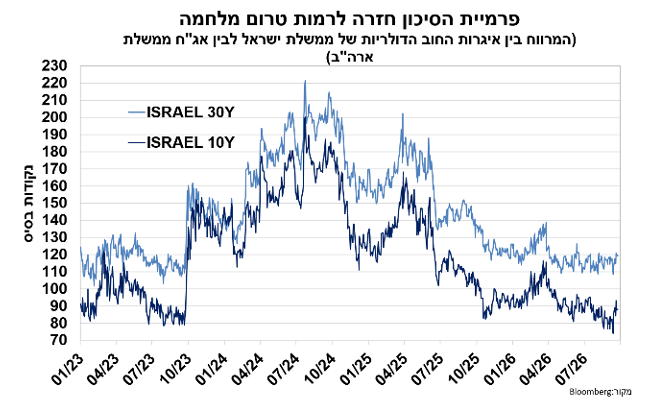
כך, בכל הנוגע לפרמיית הסיכון של המשק, הרמות הנוכחיות משקפות חזרה לרמות הנורמליות של פרמיית הסיכון טרום המלחמה באוקטובר 2023.
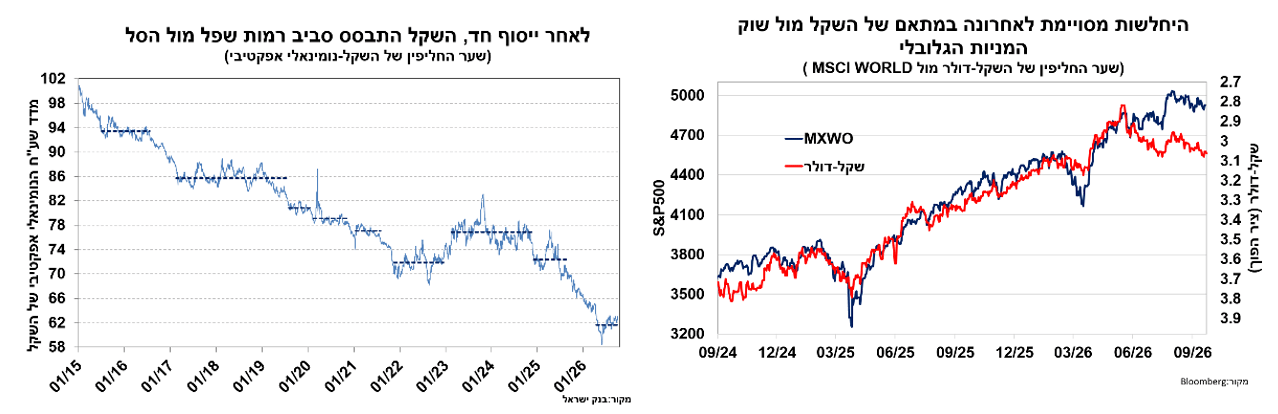
תמונה דומה עולה גם משוק המט״ח. רמת שער החליפין של השקל-סל קרובה לשפל (שקל חזק) של העשורים האחרונים, אם כי חלק מעוצמה זו מושפע גם מרמות השיא בשוק המניות האמריקאי. דווקא לאחרונה התמתנה הקורלציה בין מדד המניות (MSCI/S&P) לבין השקל, וזאת על רקע השפעות נוספות שכוללות בין היתר את התערבות בנק ישראל, המגמות השונות במדיניות המוניטארית ועלייה בפערי הריביות וייתכן שבמידה מסויימת גם על רקע אי הודאות הפוליטית.
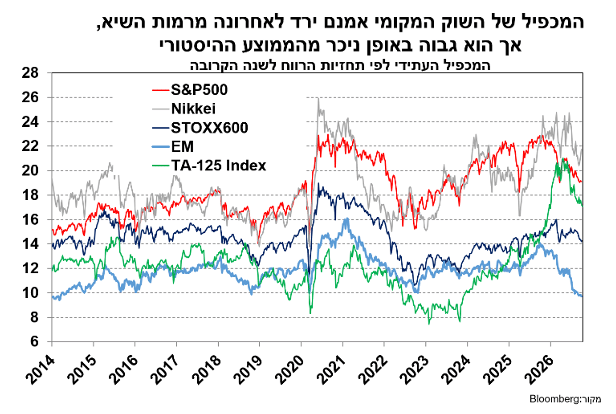
בחינת התמחור בשוק המניות מעלה כי השוק המקומי עבר תהליך של תמחור מחדש של סביבת המכפילים. אמנם נרשמה בו ירידה מרמות השיא שבהן נסחר ברבעון השני, של קרוב ל-20, אך הוא נסחר לאחרונה סביב מכפיל של 17 לעומת סביבה היסטורית של 12-13.
שוק המניות רגיש לשינויים בפרמיית הסיכון של המשק, שלהם השפעה על סביבת הריבית, במקביל להערכת הצמיחה הפוטנציאלית של המשק. מתחילת 2023 ועד לסוף הרבעון השלישי של 2024 השוק המקומי פיגר אחר השווקים המובילים בעולם, אך החל מהרבעון האחרון של 2024 הוא החל את תהליך סגירת הפערים תוך ביצוע עודף ביחס לעולם מתוך הבנה של ירידה במידת האיום הביטחוני (לאחר מבצע ״הביפרים״), תהליך שהתגבר עד לתוצאות סבב הלחימה האחרון מול אירן. פוטנציאל הצמיחה של המשק בשנים הקרובות יושפע מההתפתחויות במישור המדיני, קביעת סדרי העדיפויות של הממשלה, אופן ההתמודדות עם הנטל הביטחוני ומעמדם של המוסדות המקומיים.
תרחיש של המשך הממשלה הנוכחית- מכיוון שבשנים האחרונות המדיניות של הקואליציה הנוכחית החלישה את פוטנציאל הצמיחה בכל אחד מהגורמים שלעיל, ממשלה במבנה הנוכחי, בפרט על רקע התמחור הנוכחי, צפויה להוביל לתגובה שלילית ניכרת של השוק המקומי. גורם סיכון נוסף שצבר תאוצה בשנים האחרונות על רקע המצב הביטחוני ומדיניות הממשלה, הוא התגברות ההגירה מישראל. אמנם עדיין לא מדובר במספרים גדולים, אך קיים חשש להחרפת המצב בתרחיש של הממשלה הנוכחית, ולפגיעה הדרגתית בפוטנציאל הצמיחה של המשק.
לעומת זאת, בתרחיש של ממשלת שינוי- הצפי הוא לתגובה חיובית, שבחלקה אמנם כבר מגולמת בתמחור הנוכחי. תגובה זו צפויה לשקף שילוב גורמים ובראשם ירידה בפרמיית הסיכון של המשק, לגיטימציה מחודשת ממדיניות המערב, כחלק מפתיחת דף חדש לפחות בשלבים הראשונים עד להתבהרות עמדותיה של הממשל החדשה. כמו כן, צפוי שיפור בסנטימנט העיסקי והצרכני ובפוטנציאל הצמיחה של המשק, בין היתר, גם בתמיכת אפשרות לקידום רפורמות. גוש השינוי כולל לא מעט דמויות שכיהנו בתפקידים כלכליים בכירים בסקטור הציבורי והפרטי, והם בעלי פוטנציאל לקידום רפורמות מבניות ולהוזלת יוקר המחייה, כמובן כתלות בהיתכנות הפוליטית.
תרחיש ביניים של ממשלת מיעוט יכולה להתקבל אמנם באופן חיובי, שכן היא תמנע הידרדרות מדינית, תבלום את הפגיעה במוסדות לצד קיצוץ כספים קואליציוניים, אך צפויה להיתקל בקשיים להעברת החלטות משמעותיות ולהתאפיין בחוסר יציבות. מנגד, תרחיש ביניים שבו אין הכרעה בבחירות והממשלה הנוכחית נותר כממשלת מעבר, צפוי להתקבל באופן שלילי מסויים, בין היתר, מתוך הערכה לדשדוש המשך הלחץ להחלשת המוסדות וגם בהתחשב בתמחור הנוכחי המגלם הסתברות גבוה יותר לשינוי פוליטי. באופן כללי, תרחיש הביניים מאופיין באי ודאות שצפויה להוביל לחולשה מסויימת בסנטימנט ובדחייה בקבלת החלטות השקעה.
השפעה על סביבת הריבית
המדיניות המוניטארית בישראל התאפיינה בפיגור למחזור העולמי וזאת כתוצאה מהשפעת המלחמה על פרמיית הסיכון של המשק. רק לאחר הירידה בפרמיית הסיכון נרשמה התכנסות אל התוואי היורד בעולם, וזאת גם בתמיכת הייסוף בשקל והירידה בסביבת האינפלציה. זו גם הסיבה שלמרות המפנה כלפי מעלה בתוואי הריביות בעולם בחודשים האחרונים, הריבית בישראל הוסיפה לרדת גם בספטמבר. ההשפעה המיידית של הבחירות הקרובות היא הצפי להותרת הריבית ללא שינוי בהחלטה הקרובה בעוד כשבועיים, וזאת מתוך הבנה כי לתוצאות הבחירות עשויה להיות השפעה משמעותית על השוק המקומי ובפרט בנוגע לפרמיית הסיכון ולשער החליפין.
תרחיש של ממשלת שינוי - לתרחיש שבו תוחלף הממשלה הנוכחית צפויה השפעה חיובית על פרמיית הסיכון כולל לחץ מסוים לייסוף בשקל. במידה והלחץ לייסוף יהיה גבוה במיוחד ויוביל גם לעיכוב בחזרת האינפלציה לעבר מרכז היעד, הפחתת ריבית נוספת תעמוד על הפרק. בתרחיש זה צפויה תגובה חיובית של שוק איגרות החוב המקומי ושל שוק המניות המקומי עם דגש על הענפים בעלי חשיפה לפעילות המקומית.
תרחיש של המשך הממשלה הנוכחית - לעומת זאת, בתרחיש שבו יישמר מבנה הקואליציה הנוכחית צפויה תגובה שלילית בשוק המקומי שכן היא תוביל לשילוב של עלייה בפרמיית הסיכון, לחצים לפיחות בשקל והערכה כי צפויה פגיעה בפוטנציאל הצמיחה של המשק. כמו כן, תרחיש זה צפוי להוביל לתמחור מחדש כלפי מטה של סביבת המכפילים של השוק המקומי. מבחינת הריבית, תרחיש זה יקרב מאוד את העלאת הריבית במשק, של 50-100 נ״ב, שכן הוא יתמוך בעלייה באינפלציה לסביבה הקרובה יותר לגבול העליון של היעד ויחייב התאמה של הריבית הריאלית.
תרחיש ביניים - בתרחיש זה המדיניות הפיסקאלית מוגבלת ומתאפיינת בתקציב המשכי שמגביר את החשיבות של המדיניות המוניטארית ככלי אפשרי לתגובה במידת הצורך. עם זאת, תרחיש זה ילווה באי ודאות פוליטית ובשלב בראשון צפוי להתאפיין ביציבות בריבית אך קיימת תלות גבוהה בתגובת שוק המט״ח, שכן היא תשפיע גם על קצב עליית האינפלציה לעבר מרכז היעד ועל מידת הצורך בהתאמה בריבית.
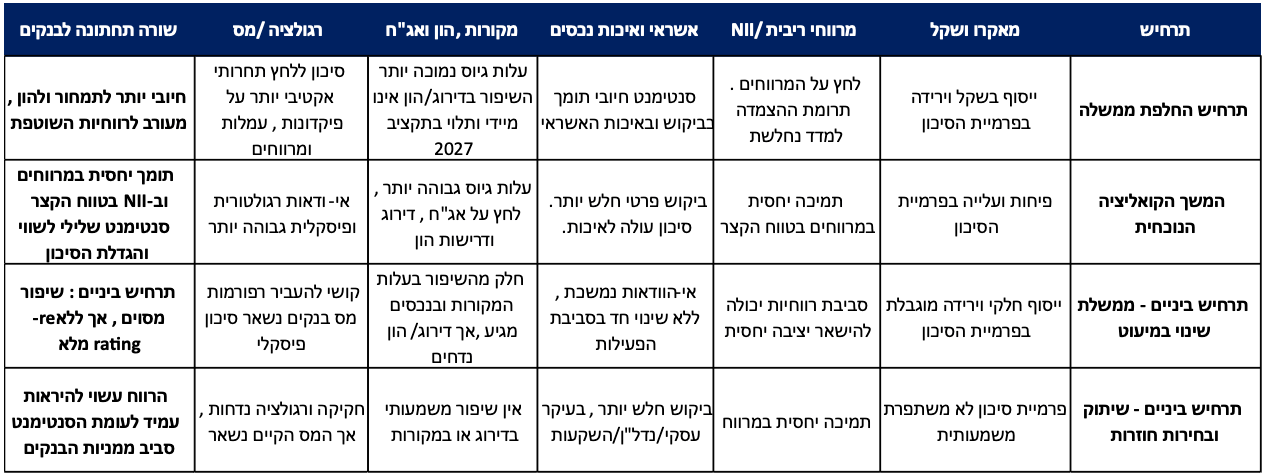
הבחירות פוגשות את הבנקים כשהרוח הגבית של השנים האחרונות נחלשת. ריבית בנק ישראל עומדת על 3.25% עם תחזית להורדה נוספת בשנה הקרובה, והדיון הענפי עובר בהדרגה מצמיחת הכנסות ריבית לשילוב בין נפח אשראי, עלות מקורות, איכות נכסים והון. לכן, מבחינת הבנקים, ההרכב הפוליטי שיקבע לאחר הבחירות, יבחן בעיקר דרך שלושה צינורות עיקריים: פרמיית הסיכון ודירוג המדינה, תוואי הריבית ותגובת השקל כנגזרת, ותקציב 2027 יחד עם המיסוי והרגולציה.
נקודת הפתיחה: הרווחיות כבר בתהליך התאמה
בשנים האחרונות רווחיותה הבנקים נתמכה בעזרת 4 וקטורים עיקריים: סביבת ריבית גבוהה, אינפלציה, ביקושי אשראי גבוהים והתייעלות שאפשרו לבנקים לתרגם את ההכנסות לתשואה דו-ספרתית על ההון. כעת, כאשר מגמת הריבית התהפכה, המרווחים נמצאים תחת לחץ (בין היתר בשל תמהיל הפיקדונות עם חלקם הגדל של המוסדיים והמעבר לקרנות כספיות על חשבון הפיקדונות שאינם נושאים ריבית), והמס המיוחד על הבנקים מוסיף שכבת שחיקה נוספת. מנגד, הבנקים מפצים בחלק מהמקרים בקצב צמיחת אשראי גבוה והמשך התייעלות, כך שהמבחן עובר בהדרגה מאיכות המרווח לאיכות הצמיחה.
במצב כזה הבחירות אינן משנות את המודל העסקי, אבל הן יכולות לשנות במהירות את מחיר המקורות, את תוואי הריבית, את איכות הביקוש לאשראי ואת מרחב החלוקה. מכאן גם הרגישות הגבוהה של הענף לפרמיית הסיכון ולדירוג המדינה, ולא רק לשורת הריבית.
תרחיש החלפת ממשלה
הנחות המאקרו תחת תרחיש זה הינן לייסוף בשקל וירידה בפרמיית הסיכון, לצד סבירות גבוהה יותר להורדת ריבית נוספת לרמה של 3%. מבחינת הבנקים מדובר על 2 כוחות מנוגדים. בצד החיובי, עלות גיוס נמוכה יותר, תשואות מתונות יותר ושיפור בסנטימנט יכולים לתמוך בביקוש לאשראי ובאיכות הנכסים. מנגד בצד השלילי, ירידה נוספת בסביבת הריבית לוחצת על מרווחי הריבית והתמתנות באינפלציה מקטינה את תרומת ההצמדה.
שיפור בדירוג יכול לסייע ליחסי ההון, אך הוא אינו מיידי ותלוי בהחלטות סוכנויות הדירוג לאחר תקציב 2027. אג׳נדת תחרות אקטיבית יותר יכולה להוסיף לחץ על פקדונות, עמלות ומרווחים (שממילא תחת לחץ לאחר קביעת רשות התחרות כי הבנקים מוגדרים כקבוצת ריכוז). במילים אחרות, מנוע הרווח עובר ממחיר הכסף לנפח, יעילות ואיכות אשראי.
תרחיש המשך מבנה הקואליציה הנוכחית
בתרחיש זה הנחות המאקרו הינן לפיחות בשקל ועלייה בפרמיית הסיכון שגוזרים חוסר וודאות בנוגע לתוואי הריבית קדימה כפי שעלה ממחלקת המחקר של בנק ישראל. עבור הבנקים, הותרת הריבית במקומה (או היפוך תוואי הורדות הריבית) ופיחות שתומך באינפלציה יכולים להוות גורם חיובי ממתן לשחיקת המרווחים בטווח הקצר. מנגד, עלול להתקבל מחיר עלות גיוס גבוהה יותר, שחיקה בשווי תיקי אג״ח, לחץ על הדירוג ועל דרישות ההון, וביקוש פרטי חלש יותר.
תרחיש ביניים
במקרה של ממשלת שינוי במיעוט, הנחות המאקרו הינן לתגובה ראשונית מתונה יותר ביחס לממשלת שינוי מלאה: ייסוף חלקי וירידה מוגבלת בפרמיית הסיכון, אבל תקציב 2027 הופך למבחן היציבות המרכזי. לבנקים המשמעות היא שחלק מהיתרון בעלות המקורות ובשווי הנכסים יכול להגיע, אך השפעת דירוג והון תידחה כל עוד אין תקציב יציב. מצד שני, קושי להעביר חקיקה עשוי לעכב רפורמות תחרותיות חדשות. הסיכון הפיסקלי נשאר: מס בנקים הוא מקור הכנסה נוח יחסית לממשלה עם מרחב קואליציוני צר. התוצאה היא סביבת רווחיות שיכולה להיות יציבה יחסית, אך עם חוסר וודאות מתמשך סביב תקציב, דירוג ומיסוי.
במקרה של שיתוק ובחירות חוזרות, ממשלת מעבר ותקציב מתמשך דוחים חקיקה, רגולציה והתאמות מס חדשות, אך גם דחיית השקעות והחלטות עסקיות. מבחינת הבנקים, הקיפאון הרגולטורי יכול להקטין רעש קצר טווח, אבל אינו מבטל את המס הקיים ואינו משפר את פרמיית הסיכון או את הדירוג. ריבית שנשארת סביב 3.25% תומכת יחסית במרווח, בעוד ביקוש חלש יותר לאשראי עסקי, נדל״ן והשקעות מגביל את הנפח. שורת הרווח עשויה להיראות עמידה יותר מהסנטימנט למניות, עד שתתקבל הכרעה פוליטית ותקציבית.
שורה תחתונה
הבחירות אינן צפויות לשנות מהותית את מודל הרווח של הבנקים, אך הן עשויות לשנות את סביבת הפעילות ואת מחיר הסיכון שבו השוק מתמחר אותם. תרחיש של ירידה בפרמיית הסיכון, ייסוף בשקל ויציבות פיסקלית עשוי להאיץ את ירידת הריבית וללחוץ על מרווחי הריבית ותרומת המדד, אך במקביל לתמוך בעלות מקורות נמוכה יותר, באיכות האשראי, בביקוש ובסביבת הון נוחה יותר. מנגד, תרחיש של חוסר יציבות פוליטית, פיחות ועלייה בפרמיית הסיכון עשוי לתמוך ב-NII בטווח הקצר דרך ריבית ואינפלציה גבוהות יותר, אך במחיר של עלות גיוס גבוהה יותר, ביקוש חלש יותר וסיכון גבוה יותר לאיכות הנכסים. לכן, ככל שהרוח הגבית מהריבית נחלשת, מרכז הכובד בענף עובר ממחיר הכסף ליכולת לייצר צמיחת אשראי איכותית, לשמור על יעילות ולנהל נכון את המקורות וההון.
בסוף החודש יתקיימו הבחירות לכנסת ה-26. לתוצאות הבחירות הקרובות צפויות להיות השפעות מהותיות על מגוון רחב של משתנים מאקרו-כלכליים כגון שערי מט״ח, פרמיית הסיכון של המשק וסביבת הביטחון -אשר תהיה להם השפעה ישירה על סקטור הנדל״ן המניב, הכולל חברות הפועלות בתחומי המשרדים, המסחר, התעשייה והלוגיסטיקה.
בחנו את שלושת התרחישים העיקריים, את המנגנונים הרגולטוריים הקבועים, ואת השפעתם הצפויה על הסקטור.
תרחיש החלפת הממשלה
במידה וממשלת השינוי תעלה לשלטון, אנו מעריכים שהתגובה הראשונית תבוא לידי ביטוי בירידה נוספת בפרמיית הסיכון של המשק שיכולה להביא לייסוף נוסף של השקל. בנוסף, אנו סבורים שנחזה בהתרחבות מכפילים נוספת עקב צפי לשיפור בפוטנציאל הצמיחה של המשק.
בטווח הארוך יותר - אנו מעריכים ששיעורי ההיוון יושפעו בעיקר מהירידה הצפויה בפרמיית הסיכון של המשק, שצפויה להוביל לירידה בשיעור ההיוון ולרישום רווחי שערוך. במקביל, ייסוך אפשרי נוסף שך השקל וירידה בפרמיית הסיכון צפויים להשפיע גם על סביבת הריבית, וכפועל יוצא על הוצאות המימון של החברות (ירידה בתשואות אגרות החוב ובסביבת הריבית) - כך שההשפעה הכוללת תהיה חיובית הן על שווי הנכסים והן על תזרים המזומנים.
בנוסף, אנו סבורים שנחזה בעלייה בהשקעות בחברות ישראליות, בעיקר בסקטור ההייטק שהינו הקטר של המשק ושל שוק המשרדים - דבר שיגרום לעלייה בביקושים לשטחי משרדים ובשכר הדירה, וכן לעלייה בצריכה המקומית שתתרום לפדיונות ותיטיב עם סקטור המסחר.
יש לקחת בחשבון גורם מנוגד. חלק ניכר משוכרי שטחי המשרדים בישראל הם מרכזי פיתוח של חברות בינלאומיות המעסיקות מהנדסים ועובדי הייטק ישראלים, כאשר ההוצאה על שכרם נמדדת על ידן במונחי מט״ח. ייסוף השקל מייקר את עלות העסקתו של אותו עובד ישראלי במונחי מט״ח, ועלול למתן את קצב הגיוס, להאט את תוכניות ההרחבה, ובמקרי קיצון אף להוביל לצמצומים במרכזי פיתוח קיימים. בנוסף, גם חברות הייטק ישראליות המגייסות הון בדולרים אך מוציאות אותו בעיקר בשכר עבודה שקלי חשופות לדינמיקה דומה. מגמה זו עלולה למתן חלקית את העלייה הצפויה בביקוש לשטחי משרדים, על הצריכה ואף להשפיע על היקף ההשקעות הריאליות בפועל של חברות זרות בישראל.
תרחיש המשך מבנה הקואליציה הנוכחית
במידה ומבנה הקואליציה הנוכחית יישמר לאחר הבחירות הקרובות, אנו סבורים שנחזה בהשפעה הפוכה מתרחיש ממשלת השינוי שתואר מעלה - פיחות בשקל, עלייה בפרמיית הסיכון של המשק, עליית תשואות ומרווחים והתכווצות מכפילים שיבואו לידי ביטוי בירידות בשוק המניות.
בהסתכלות עתידית, אנו צפויים לראות פגיעה בסנטימנט העסקי והצרכני, וסיכון בהחרפת מגמת ההגירה, חידוש הרפורמה המשפטית, התגברות הסנקציות העולמיות ועלייה באינפלציה.
במצב כזה, אנו עלולים לראות עלייה בשיעורי ההיוון בעיקר על רקע עלייה בפרמיית הסיכון של המשק ופגיעה בביקושים לשטחי משרדים אשר תשפיע לרעה על דמי השכירות ועלולה להוביל לרישום רווחי שערוך שליליים. בנוסף, סביבת הריבית צפויה להישאר גבוהה, ובכך תשפיע לרעה על הוצאות המימון של החברות ועל הפרמטרים התפעוליים.
מנגד, פיחות השקל מוזיל במונחי מט״ח את עלות העסקתו של העובד הישראלי עבור חברות בינלאומיות המפעילות מרכזי פיתוח בישראל, שכן תקציב השכר שלהן נקוב במטבע חוץ. ככל שהפיחות משמעותי, ייתכן שהוא דווקא יעודד המשך השקעות, גיוס ואף הרחבת מרכזי הפיתוח הזרים בישראל, שכן העובד הישראלי ״זול״ יותר ביחס לחלופות גיוס במדינות אחרות. מגמה דומה רלוונטית גם לחברות הייטק ישראליות הממומנות בדולרים. סיטואציה זו עשויה למתן חלקית את הפגיעה הצפויה בביקוש לשטחי משרדים המתוארת לעיל - בניגוד לכיוון השלילי הכולל של התרחיש, אם כי סביר שלא יקזז במלואן את ההשפעות השליליות האחרות (עלות מימון גבוהה, פגיעה כללית בסנטימנט העסקי).
תרחישי ביניים ואי יציבות פוליטית
במקרה זה קיימים שני תרחישי משנה - ממשלת שינוי צרה או שוויון בין הגושים שיביא לממשלת מעבר.
במידה וממשלת השינוי תנצח בבחירות אך תהיה ממשלת מיעוט לא יציבה המתקשה למשול, אנו סבורים שהתגובה הראשונית של השוק תהיה חיובית אך מוגבלת, בשל חוסר הוודאות לגבי יכולתה לקדם מדיניות ארוכת טווח.
המקרה השלילי הוא חוסר הכרעה בין הגושים והקמת ממשלת מעבר עד לבחירות הבאות. במצב כזה, חוסר הוודאות גבוה, ולהערכתנו יכניס את הפעילות העסקית במשק ואת הכלכלה לקיפאון, שיבוא לידי ביטוי בעצירת השקעות חדשות, בלימת כניסת משקיעים וחברות זרות לישראל, ובעצירת תהליכי התרחבות עסקית של חברות קיימות.
בשורה התחתונה
תוצאות הבחירות הקרובות צפויות להוות גורם משמעותי המשפיע על סקטור הנדל״ן המניב, כאשר אנו סבורים שהפרמטר המרכזי להשפעה על שיעורי ההיוון ושווי הנכסים הוא פרמיית הסיכון של המשק, לצד השפעה משלימה דרך סביבת הריבית על הוצאות המימון. בצד הביקוש, הסקטור רגיש באופן ישיר לסנטימנט העסקי-צרכני המקומי ולהיקף הפעילות בענף ההייטק.
חשוב להדגיש כי שער החליפין עלול לפעול כאן בשני ערוצים מנוגדים:
שער החליפין משפיע גם על עלות כוח האדם הישראלי עבור חברות רב-לאומיות המפעילות מרכזי פיתוח בישראל ומנהלות את תקציב השכר שלהן במטבע חוץ - שקל חזק מייקר את העובד הישראלי ועלול למתן גיוס והשקעה, ושקל חלש מוזיל אותו ועשוי לעודד גיוס והרחבה ועלול להשפיע על הביקושים לשטחי משרדים ועל הצריכה בארץ.
לאור זאת אנו סבורים שיש לעקוב בעיקר אחר ההתפתחויות בפרמיית הסיכון של המשק, סביבת הריבית ושע״ח, תוך בחינה פרטנית של חשיפת חברה לכל מגזר פעילות ולרגישות השוכרים העיקריים שלה (חברות זרות מול ישראליות) לתנודות שער החליפין.
שוק הדיור בישראל נמצא באחת התקופות הקשות ביותר. סביבת הריבית הגבוהה ומחירי הדירות הגבוהים הביאו את כמות העסקאות (דירות חדשות ויד שניה) לשפל. על מנת להילחם בכך, היזמים יצאו במבצעי מימון ובמתן הטבות אחרות כדי להחזיר את רוכשי הדירות אל השוק, אך החל מהשנה שעברה אנו רואים שגם מבצעים אלה אינם מצליחים להחזיר את כמות העסקאות לקצבים שאפיינו את השנים הקודמות.
כפועל יוצא, מהשוואת עסקאות בחודשים יוני - יולי 2026 לעומת תקופה מקבילה עולה כי מדד מחירי הדירות הכללי ירד ב- 1.2% ומדד מחירי הדירות החדשות ירד ב- 0.8%. בנוסף, לראשונה פרסמה הלמ״ס מדד מחירי דירות יד שנייה רבעוני המציג כי מדד מחירי דירות יד שנייה ירד ב- 1.2% ברבעון השני לעומת הרבעון הראשון של השנה.
לתוצאות הבחירות הקרובות צפויה להיות השפעה על פרמיית הסיכון של המשק וסביבת הריבית. שוק הנדל״ן למגורים הינו שוק בעל רגישות גבוה לסביבה הכלכלית ולסנטימנט הכללי, ולכן אנו סבורים שתוצאות הבחירות עשויות להיות גורם משמעותי בקביעת עתידו.
תרחיש החלפת הממשלה
במידה וממשלת השינוי תעלה לשלטון, אנו מעריכים שהתגובה הראשונית תבוא לידי ביטוי בייסוף אפשרי של השקל, ירידה בפרמיית הסיכון של המשק והתרחבות מכפילים בחברות היזום והבנייה, עקב צפי לשיפור בפוטנציאל הצמיחה של המשק.
בטווח הארוך יותר -אנו מעריכים שריבית המשכנתאות תושפע בעיקר מהירידה הצפויה בפרמיית הסיכון של המשק ומסביבת הריבית, מה שיוביל להוזלת עלות המימון לרוכשי דירות ולשיפור ביכולת ההחזר, ובכך לתמיכה בביקוש ובהיקף העסקאות.
השפעת שער החליפין על הכנסה פנויה של משקי בית בהייטק: יש לקחת בחשבון גורם מנוגד – ייסוף אפשרי של השקל מייקר את עלות העסקתו של העובד הישראלי במונחי מט״ח, הן עבור חברות רב-לאומיות בעלות פעילות בישראל והן עבור חברות הייטק ישראליות התלויות במימון דולרי. ככל שהייסוף משמעותי, ייתכן שהוא ימתן את קצב הגיוס, ההעלאות בשכר וההרחבה של מרכזי הפיתוח בישראל, מה שעלול לרכך חלקית את הגידול הצפוי בהכנסה הפנויה של משקי בית בענף ההייטק -ציבור רוכשים משמעותי בשוק הדיור בישראל, ובפרט באזורי הביקוש המרכזיים.
השפעת שער החליפין על משקיעים: ייסוף השקל גם מייקר את עלות הרכישה עבור משקיעים זרים (במונחי מטבע הפעילות שלהם), ועשוי להפחית במידת מה את האטרקטיביות של השקעה בנדל״ן ישראלי מצידם, בניגוד לכיוון החיובי הכללי המתואר בתרחיש זה.
מיסוי משקיעים -גורם התלוי ישירות בהרכב הממשלה הבאה: מס הרכישה למשקיעים (10%-8%) קבוע כיום בהוראת שעה שתוקפה אמור לפוג בסוף 2026, אך צפוי לקבל הארכה אוטומטית לתוך תחילת 2027 מכוח חוק יסוד הכנסת. ההכרעה הסופית אם להאריך את המס הגבוה או לאפשר לו לפקוע ולחזור למדרגה נמוכה יותר (5%) תהיה בידי הממשלה. ממשלת שינוי עשויה, בהתאם לסדר העדיפויות שלה, לבחור להפחית את נטל המס על משקיעים כאמצעי לעידוד השקעה בשוק -מהלך שעשוי לתמוך בחזרת משקיעים (הן תושבי ישראל והן תושבי חוץ) לשוק הדיור, אם כי אין ודאות לגבי כיוון ההכרעה בפועל.
השפעה על מחירי הדיור: בשילוב שיפור ביכולת המימון מצד אחד, לצד מדיניות הצהרתית המכוונת להגדלת היצע מצד שני, אנו מעריכים שהתרחיש הזה עשוי להוביל לעצירת הירידות הנוכחיות במחירים, אך לא בהכרח לעליית מחירים -שכן חלק מהלחץ החיובי על הביקוש צפוי להיות מקוזז על ידי הגדלת ההיצע.
תוכנית הדיור הצפויה: מפלגת ישר!, המובילה כיום את מחנה האופוזיציה בסקרים, הציגה תוכנית דיור המתמקדת בשינוי מדד ההצלחה הממשלתי כך שיימדד לא לפי כמות תוכניות אלא לפי דירות שקיבלו בפועל היתר, נבנו ואוכלסו, ומבקשת לשנות את אופן פעולתה של רמ״י כך שהקרקע תשמש ככלי לקידום בנייה ותשתיות ולא רק למיקסום הכנסות ממכרזים. בנוסף, המפלגה מבקשת להעביר סמכויות נרחבות יותר לרשויות המקומיות, ולהציע בונוסים לקבלנים שעומדים ביעדי קצב בנייה. מפלגת ביחד מציעה מהלך שונה בתכלית, המתמקד בשוק השכירות: הקמת כ-100 אלף דירות להשכרה ארוכת טווח בתוך עשור, כאשר 40% מהדירות יהיו במסלול מסובסד. יצוין כי בתקשורת פורסמו גם טענות (שהוכחשו על ידי המפלגה) לפיהן ישר שוקלת הגבלת קצב העלאת שכר הדירה בשוק החופשי -ככל שגרסה כלשהי של רעיון זה תתקדם בפועל, מדובר ברגולציה שעשויה להשפיע משמעותית על שוק השכירות הפרטי ועל חברות הפועלות בו. בנוסף, אנו סבורים שנחזה בהאצה אפשרית של קצב שיווקי הקרקע על ידי רמ״י ובקיצור הליכי התכנון, ככל שממשלת השינוי תבקש לקדם מדיניות המרחיבה את היצע הדיור.
תרחיש המשך מבנה הקואליציה הנוכחית
במידה ומבנה הקואליציה הנוכחית יישמר לאחר הבחירות הקרובות, אנו סבורים שנחזה בהשפעה הפוכה מתרחיש ממשלת השינוי שתואר מעלה - פיחות בשקל, עלייה בפרמיית הסיכון של המשק, עליית תשואות ומרווחים והתכווצות מכפילים שיבואו לידי ביטוי בירידות חדות במניות הענף.
בהסתכלות עתידית, אנו צפויים לראות פגיעה בסנטימנט הצרכני, וסיכון בהתגברות מגמת ההגירה, חידוש הרפורמה המשפטית, התגברות סנקציות עולמיות ועלייה באינפלציה.
במצב כזה, אנו עלולים לראות עלייה בריבית המשכנתאות בעיקר על רקע עליית פרמיית הסיכון של המשק, אשר תפגע ביכולת ההחזר של משקי הבית ותוביל לירידה בהיקף העסקאות ובקצב המכירות של חברות היזום. בשונה מנדל״ן מניב, חלק ניכר מהמשכנתאות בישראל צמודות למדד המחירים לצרכן - ולכן עלייה באינפלציה מגדילה ישירות גם את יתרת ההחזר החודשי של בעלי משכנתאות קיימות, לא רק את עלות המימון על משכנתאות חדשות.
השפעת שער החליפין על הכנסה פנויה של משקי בית בהייטק: מנגד, פיחות השקל מוזיל את עלות העסקתו של העובד הישראלי במונחי מט״ח, הן עבור חברות רב-לאומיות והן עבור חברות הייטק ישראליות. מגמה זו עשויה לעודד המשך גיוס, ואף העלאות שכר (במונחי שקל) ובכך למתן חלקית את הפגיעה בהכנסה הפנויה ובביקוש לדיור מצד ציבור עובדי ההייטק - בניגוד לכיוון השלילי הכולל של התרחיש.
השפעת שער החליפין על משקיעים: פיחות השקל מוזיל את מחיר הנכסים הישראליים במונחי מט״ח עבור משקיעים זרים, ועשוי דווקא לעודד כניסת הון זר לשוק הדיור הישראלי חרף הסנטימנט השלילי הכללי ויכול להוות איזון חלקי מול יתר ההשפעות השליליות המתוארות.
מיסוי משקיעים -גורם התלוי ישירות בהרכב הממשלה הבאה: בניגוד לתרחיש הקודם, המשך הקואליציה הנוכחית - ששמרה עד כה על מס רכישה גבוה למשקיעים (10%-8%) כאמצעי להעדפת זוגות צעירים - מגדיל את הסבירות להארכת המס הגבוה גם מעבר לתחילת 2027, מה שימשיך להרתיע חלקית משקיעים מקומיים (בניגוד למשקיעי החוץ, שעשויים להיות מושפעים פחות ממס הרכישה היחסי בשל הפיחות בשקל כמתואר לעיל).
השפעה על מחירי הדיור: שילוב של ריבית גבוהה יותר ופגיעה בסנטימנט הצרכני עשוי להעמיק את מגמת הירידה הקיימת כבר כיום במחירי הדירות. מנגד, חשוב לציין שבמקביל ייתכן ותימשך מדיניות ממשלתית של צמצום בהיצע הדירות המוזלות (ראו בהמשך) -מה שעלול למתן חלקית את לחץ הירידה במחירים בשוק החופשי, תוך העמקת הפגיעה בנגישות הדיור לזכאים.
תוכנית הדיור הצפויה: מפלגת דגל התורה, שותפה בקואליציה, מציגה שלושה צעדים מרכזיים: שינוי מדיניות רמ״י והוזלת מחיר הקרקע לזוגות צעירים, הגדלת היצע הדירות באמצעות שיווקי קרקע מואץ וקיצור הליכי תכנון, והרחבת הסיוע לזכאים. בפועל, קיים פער בין ההצהרות הללו למדיניות הממשלתית - תוכנית העבודה הממשלתית ל-2026 מראה ירידה ביעד ההגרלות ל״דירה בהנחה״ ל-15 אלף יחידות (לעומת 20 אלף ב-2025), תוך שמירה על יעד שיווק קרקעות כולל של כ-100 אלף יחידות .בנוסף, ייתכן ותימשך תוכנית הדיור הלאומית לשכירות ארוכת טווח וזירוז הליכי התחדשות עירונית, כפי שהוסכם בין משרד הבינוי לאוצר במסגרת התקציב. כלומר, מגמת מדיניות הדיור של הממשלה הנוכחית משלבת הצהרות על הגדלת היצע עם צמצום בפועל בהיקף הדיור המסובסד לזכאים.
תרחישי ביניים ואי יציבות פוליטית
במקרה זה קיימים שני תרחישי משנה -ממשלת שינוי צרה או שוויון בין הגושים שיביא לממשלת מעבר.
במידה וממשלת השינוי תנצח בבחירות אך תהיה ממשלת מיעוט לא יציבה המתקשה למשול, אנו סבורים שהתגובה הראשונית של השוק תהיה חיובית אך מוגבלת, בשל חוסר הוודאות לגבי יכולתה לקדם רפורמות מבניות בתחום ההיצע (כגון שיווקי קרקע מואצים או שינויי מדיניות ברמ״י).
המקרה השלילי הוא חוסר הכרעה בין הגושים והקמת ממשלת מעבר עד לבחירות הבאות. במצב כזה, חוסר הוודאות גבוה, ולהערכתנו יכניס את הפעילות העסקית במשק ואת הכלכלה לקיפאון, שיבוא לידי ביטוי בעצירת שיווקי קרקע חדשים של רמ״י, עיכוב באישור תוכניות מתאר ותוכניות בנייה, ובלימת כניסת משקיעים וקבלנים זרים לענף הבנייה למגורים בישראל.
השפעה על מחירי הדיור: תרחיש זה הוא ככל הנראה המורכב ביותר מבחינת מחירים -מצד אחד, קיפאון בשיווקי קרקע ובתוכניות בנייה עלול בטווח הבינוני-ארוך לצמצם היצע עתידי ולתמוך במחירים; מצד שני, חוסר הוודאות הכללי וקיפאון בפעילות הכלכלית צפויים לדכא ביקוש בטווח הקצר, בדומה למה שראינו בתקופות קודמות של ממשלות מעבר בישראל. השילוב של שני הכוחות הללו עשוי להוביל לירידה בהיקף העסקאות מבלי שינוי דרמטי במחיר הממוצע, בדומה לדפוס שנצפה במחאת הדיור ב-2011.
תוכנית הדיור הצפויה: ממשלת מעבר, מטבעה, אינה מוסמכת לקדם רפורמות מבניות משמעותיות או שינויי מדיניות רמ״י, ולכן הציפייה היא להמשך אינרציה של התוכניות הקיימות (יעדי שיווק והגרלות שכבר אושרו לשנת 2026) ללא יוזמות חדשות, תוך עיכובים בירוקרטיים אפשריים בתהליכי אישור בוועדות התכנון השונות עקב חוסר יציבות שלטונית.
מיסוי משקיעים בתרחיש זה: ממשלת מעבר אינה מוסמכת ככלל לקדם הכרעות מהותיות חדשות, ולכן הוראת השעה הקיימת (8%-10%) צפויה להישאר בתוקף כברירת מחדל לאורך כל תקופת אי-הוודאות, ללא הכרעה לכאן או לכאן - מה שמייצר המשך הרתעה יחסית של משקיעים מקומיים, ללא בהירות לגבי מועד שינוי אפשרי.
בשורה התחתונה
תוצאות הבחירות הקרובות צפויות להוות גורם משמעותי המשפיע על סקטור הנדל״ן למגורים, בארבע דרכים עיקריות: מחירי הדיור, יכולת ההחזר של משקי הבית (ריבית המשכנתאות וחלקן צמודות מדד), קצב שיווקי הקרקע ואישורי התכנון, וכעת גם - מיסוי המשקיעים, שעתידו תלוי במישרין בהכרעת הממשלה הבאה סביב פקיעת הוראת השעה הקיימת למס הרכישה.
בנוסף, יש להביא בחשבון את שער החליפין המשפיע גם על עלות העסקתם של עובדי הייטק ישראליים הנשכרים או ממומנים על ידי חברות זרות - שקל חזק מייקר ועלול למתן גידול בהכנסה הפנויה של ציבור זה, ושקל חלש מוזיל ועשוי לתמוך בה חלקית, תוך קיזוז מסוים של יתר ההשפעות בכל תרחיש. במקביל, שער החליפין משפיע גם על אטרקטיביות ההשקעה מצד משקיעי חוץ - שקל חלש מוזיל את הנכס הישראלי במונחי מט״ח ועשוי למשוך הון זר דווקא בתרחיש השלילי, בעוד ששקל חזק עשוי לרכך מעט את הביקוש הזר בתרחיש החיובי.
הבחירות הקרובות עשויות להשפיע על התנאים שבהם יקודמו השקעות בענפי האנרגיה ועל קצב מימושן. בענפים שבהם ההשקעה מקדימה בשנים את תחילת ההכנסות, חשיבותה של המדיניות נבחנת גם ביכולת לתרגם החלטות לביצוע. במתחדשות ובייצור החשמל, ההשפעה תעבור בעיקר דרך פיתוח הרשת, רישוי מתקנים ותנאי מכירת החשמל. בגז, תנאי היצוא, אישורי הפיתוח וחלק המדינה בהכנסות ישפיעו על ההרחבות ועל ההתקשרויות הבאות. לצד אלה, השינויים בעלות ההון ובשער החליפין ייבחנו בהתאם להנחות המאקרו של כל תרחיש, ולא כתוצאה ודאית של הרכב הממשלה. אלה גם ערוצי ההשפעה העיקריים של הבחירות על פעילות האנרגיה בחו״ל.
אנרגיה מתחדשת וייצור חשמל
הממשלה הבאה תפעל על בסיס מדיניות קיימת להרחבת המתחדשות, ובראשה היעד של 30% עד 2030. מימוש היעד תלוי בפיתוח הרשת והאגירה ובהשלמת חיבורם של מתקנים חדשים. לכן, לצד צעדים חדשים שעשויים להתקבל לאחר הבחירות, תהיה חשיבות לקצב יישומן של התכניות המאושרות. בייצור חשמל מגז, החלטות על תכנון ורישוי תחנות חדשות, חיבורן לרשת ותנאי אספקת הגז ישפיעו גם הן על היכולת להרחיב את כושר הייצור ועל כדאיות ההשקעות.
תרחיש החלפת ממשלה
בתרחיש של ממשלת שינוי, אימוץ ההתחייבויות המפלגתיות בתחומי האקלים והאנרגיה עשוי להרחיב את התמיכה במתחדשות ובאגירה. ״ביחד״ מציעה חוק אקלים מחייב ומתוקצב והאצת המעבר למתחדשות ולאגירה, וה-״דמוקרטים״ מדגישים ייצור סולארי על מבנים, גגות ומסדרונות תשתית. ככל שההתחייבויות יעוגנו במדיניות ובתכניות ביצוע, הן עשויות ליצור הזדמנויות נוספות בתחומים אלה. במתקנים קרקעיים, ההשפעה תלויה גם במדיניות השימוש בקרקע. אם הדגש הסביבתי יתורגם למגבלות נוספות על שטחים פתוחים או לדרישות תכנון חדשות, הליכי האישור עלולים להתארך גם במסגרת מדיניות התומכת בהרחבת המתחדשות.
קידום ההשקעות יישען גם על המסגרות המסחריות שכבר אושרו. החלטה 71101 מאפשרת למתקני מתחדשות ואגירה ברשת ההולכה להתקשר עם מספקי חשמל פרטיים, בכפוף לתנאי האסדרה. הבהרת רשות החשמל מפברואר 2026 קובעת כי הוספת אגירה למתקן מתחדשות קיים במסגרת המעבר לאסדרה זו מחייבת הליכי חיבור, רישוי ואישורים נוספים. מכאן שהתרומה לענף תיבחן ביכולת להסיר חסמים ולקצר את הדרך להפעלה, לצד שמירה על תנאים המאפשרים להשלים חוזים ומימון. ככל שתתממש הנחת המאקרו של ירידה בפרמיית הסיכון, הוזלת גיוס ומיחזור החוב עשויה לתמוך בכדאיותן של השקעות חדשות.
תרחיש המשך מבנה הקואליציה הנוכחית
המשך מבנה הקואליציה הנוכחית עשוי לתמוך בענף באמצעות רציפות בקידום תכניות התשתית והאסדרות הקיימות. תכנית פיתוח רשת ההולכה עד 2030, שאושרה בנובמבר 2023, נועדה להרחיב את קיבולת הרשת ולאפשר חיבור של מתקני ייצור נוספים. לצדה, מכרז האגירה שהוכרע בפברואר 2025, בהספק כולל של 1500 MW ובמנגנון תמורה בגין זמינות, מספק בסיס להקמת מתקנים שיסייעו בקליטת המתחדשות. לפי הודעת הזכייה המקורית, ההפעלה תוכננה להתחיל מ-2027. התרומה בפועל תלויה בהשלמת ההיתרים, החיבורים וההקמה, ולכן היתרון האפשרי של הרציפות ייבחן בהתקדמות הביצוע.
שמירה על תנאי התקשרות יציבים עם מספקי החשמל ועל כללים ברורים להפעלת האגירה עשויה להקל על תכנון ההשקעות ולשפר את הוודאות לגבי ההכנסות הצפויות מהן. עם זאת, ככל שתתממש הנחת המאקרו בדבר עלייה בפרמיית הסיכון של ישראל, חברות האנרגיה הישראליות עשויות להידרש לשלם ריבית גבוהה יותר בעת גיוס חוב חדש או מיחזור חוב קיים. העלייה בהוצאות המימון עלולה לקזז חלק מהתועלת הכלכלית שבהתקדמות הפרויקטים. פרויקטים שכבר הבטיחו מימון בריבית קבועה יהיו פחות חשופים להתייקרות החוב בטווח הקרוב.
תרחישי ביניים ואי יציבות פוליטית
בתרחיש של ממשלת מיעוט, קושי לגבש תמיכה בחקיקה ובתקציבים חדשים עשוי להאט יוזמות נוספות, לצד המשך פעילות במסגרת האסדרות הקיימות. הרגישות תהיה גבוהה יותר בפרויקטים הממתינים להחלטה ממשלתית, לשינוי באסדרה או לפיתוח תשתית חיבור. בפרויקטי אגירה למשל, עיכוב בהבטחת החיבור לרשת עלול להקשות על השלמת המימון ולדחות את ההקמה. מנגד, מתקנים שכבר קיבלו את האישורים הנדרשים והבטיחו את מימונם עשויים להמשיך להתקדם גם ללא רוב קואליציוני רחב.
בתיקו פוליטי ובהמשך כהונתה של ממשלת מעבר, התמשכות ההמתנה להכרעות חדשות עלולה לדחות הרחבות תשתית ואת תחילת ההפעלה של מתקנים התלויים בהן. עבור יזמים שכבר השקיעו בפיתוח, המשמעות עשויה להיות תקופה ארוכה יותר של הוצאות ללא הכנסות. אם תחל שנת תקציב חדשה ללא תקציב מאושר, מגבלות התקציב ההמשכי עלולות להכביד גם על צעדים המחייבים תקצוב ממשלתי. מגבלות אלה אינן נובעות מעצם כהונתה של ממשלת מעבר, ואין בהן כדי להעיד על עצירה גורפת של השקעות בענף.
גז ונפט
ההשפעה על ענף הגז תתמקד בתנאים להרחבות המאגרים ולעסקאות יצוא נוספות, לצד מסגרת התמלוגים, המיסוי וההיטל על רווחים ממשאבי טבע הקיימת. דוח דיין ממליץ להותיר חובת שמירה כוללת של כ-440 BCM למשק המקומי ולהוסיף לה חובות ממאגרים חדשים שיתגלו. תרחיש הביקוש המרכזי ששימש את הוועדה עומד על 515 BCM לשנים 2024 עד 2048. ההכרעות בנוגע להמלצות ולתנאי היצוא ישפיעו על היקף ההשקעות הבאות ועל עיתוין.
תרחיש החלפת ממשלה
חילופי ממשלה עשויים להביא לבחינה מחודשת של מדיניות היצוא, אך אין בסיס להניח מראש אם התנאים יוחמרו או יוקלו. הצעת המיעוט בדוח דיין מבקשת להציב תנאים נוספים לאישור יצוא של כ-75 BCM. כמות זו משקפת את הפער בין חובת השמירה למשק המקומי (כ-440 BCM) לבין תחזית הביקוש של 515 BCM. לפי ההצעה, למשך חמש שנים, אישורי יצוא לכמות זו יותנו בעמידה בשניים מתוך שלושה תנאים, הנוגעים למתחדשות, לתשתיות יבוא ואחסון גז ולייצור חשמל ממקורות שאינם גז. אימוץ גישה זו עלול לדחות עסקאות נוספות ולהקשות על קבלת החלטות השקעה בהרחבות התלויות בהן.
סוגיה נוספת היא חלק המדינה בהכנסות הענף. תכנית ה-״דמוקרטים״ מבקשת להרחיב את הכנסות הציבור ממשאבי טבע, אך בתכנית שנבדקה לא הוצג מתווה מפורט לשינוי במיסוי הגז או במכסות היצוא. לכן, אין בשלב זה בסיס להניח העלאת מס מסוימת או לכמת פגיעה בתזרים. אם ייקבע שינוי בחלוקת ההכנסות בין המדינה ליזמים, השפעתו תיגזר מהיקפו ומתחולתו על הפעילות הקיימת ועל השקעות חדשות. במקביל, ככל שיתממשו הנחות המאקרו לתרחיש זה, ירידה בפרמיית הסיכון עשויה להקל על גיוס ומיחזור חוב. ייסוף השקל יפעל בכיוון ההפוך על הערך השקלי של תזרימים דולריים נטו שאינם מגודרים.
תרחיש המשך מבנה הקואליציה הנוכחית
בתרחיש זה, הרציפות הממשלתית עשויה לסייע בקידום הרחבות שאושרו ובמימוש היתרי יצוא קיימים. השלמת תשתיות ההפקה וההולכה תאפשר להגדיל מכירות בהתאם להסכמים ולתנאי ההיתרים. ההחלטות על יצוא נוסף יוסיפו להישען גם על צורכי האספקה המקומיים, ברמה היומית והשנתית, ועל שיקולי תחרות. לכן, המשכיות שלטונית אינה מבטיחה הרחבה נוספת של אפשרויות היצוא. היתרון האפשרי לענף טמון בהמשך הביצוע ובבהירות לגבי התנאים שבהם ניתן יהיה לקדם את ההשקעות הבאות.
בטווח הארוך יותר, המלצות לעידוד חיפושים ולבחינת גישת צד שלישי לתשתיות יצוא עשויות, אם יאומצו וייושמו, להרחיב את אפשרויות הפיתוח. במקביל, דוח דיין ממליץ לקדם אסדרה ליישום חובת המכר בנפרד בלווייתן בחוזים שייחתמו מ-2030, בהתאם לחובה שנקבעה במתווה הגז. צעדים אלה עשויים להשפיע על התחרות ועל תנאי ההתקשרות בחוזים חדשים. ככל שתתממש הנחת המאקרו של עלייה בפרמיית הסיכון, המימון החשוף לסיכון הישראלי עלול להתייקר. מנגד, פיחות השקל עשוי להגדיל את הערך השקלי של הפעילות הדולרית, בהתאם למבנה החוב ולגידור.
תרחישי ביניים ואי יציבות פוליטית
בתרחיש של ממשלת מיעוט, קושי לגבש הסכמות על מדיניות חדשה עלול להאריך את ההמתנה להחלטות הנדרשות להרחבת הפעילות. בהרחבות התלויות באישורי יצוא נוספים, אי הוודאות עשויה להקשות על השלמת התקשרויות מסחריות ומימון, ובהמשך לדחות את הגידול במכירות. לצד זאת, הטיפול בהיתרים ובתכניות פיתוח במסגרת הסמכויות הקיימות יכול להימשך גם כאשר התמיכה הפרלמנטרית מצומצמת. ההשפעה תהיה שונה בין השקעות שמחייבות הכרעה חדשה לבין פעילות שניתן לקדם במסגרת המאושרת.
בתיקו ובהמשך כהונתה של ממשלת מעבר, הרגישות תתמקד בהכרעות ארוכות טווח, ובהן המדיניות בעקבות דוח דיין ובקשות יצוא נוספות. דחייתן עלולה להרחיק את מימוש ההרחבות, אך עצם העיכוב בהרכבת הממשלה אינו מבטל היתרים קיימים או מחייב עצירת הפקה מאושרת. אם יתפתח גם משבר של אי הכרה בתוצאות הבחירות, עלולה להתווסף פגיעה בנגישות להון. השפעה זו עשויה להכביד על מימון השקעות בענפי האנרגיה גם מעבר לפרויקטים הממתינים להחלטות בישראל.
סיכום התרחישים
|
תרחיש |
אנרגיה מתחדשת וחשמל |
נפט וגז |
|
ממשלת שינוי |
אפשרות להרחבת התמיכה בסולארי ובאגירה ולשינוי דרישות התכנון. התרומה תלויה בתקצוב, באסדרה ובחיבור לרשת. |
אפשרות לבחינה מחודשת של תנאי היצוא וחלק המדינה בהכנסות. אין בסיס להניח מראש החמרה או הקלה. |
|
המשך מבנה הקואליציה הנוכחית |
אפשרות לרציפות בביצוע תכניות הרשת והאגירה. ההשפעה תיבחן בהשלמת החיבורים ובהפעלת המתקנים. |
אפשרות לרציפות בקידום הרחבות והיתרים קיימים. יצוא נוסף יוסיף להיות כפוף להחלטות ולתנאים שייקבעו. |
|
תרחישי ביניים |
סיכון לעיכוב בהחלטות ובתשתיות הנדרשות לפרויקטים חדשים, לצד התקדמות אפשרית במסגרת האישורים הקיימים. |
סיכון לדחיית אישורי יצוא והשקעות חדשות. עצם העיכוב בהרכבת הממשלה אינו מבטל היתרים או עוצר הפקה מאושרת. |
שורה תחתונה
להערכתנו, מוקד הרגישות לבחירות הוא בקצב הצמיחה ובתשואה על ההשקעות הבאות. נכסים פעילים בעלי היתרים, חוזים ומימון סגור חשופים פחות לעיכוב בהחלטות חדשות, בעוד שפרויקטים שטרם הבטיחו חיבור לרשת, אישורי יצוא או מימון יהיו רגישים יותר. ממשלת שינוי עשויה לשנות את סוגי ההשקעות שיזכו לעידוד ואת תנאי הפעילות, המשך הקואליציה עשוי לתמוך ברציפות הביצוע, ובתרחישי הביניים עיקר הסיכון הוא דחיית השקעות. בכל אחד מהתרחישים, התוצאה הכלכלית תיגזר מהשילוב שבין ההתקדמות התפעולית לבין עלות ההון. לכן, גם התקדמות בפרויקטים יכולה להתלוות ללחץ על התשואה, והקלה במימון לא תספיק לבדה כאשר האישורים והתשתיות עדיין חסרים.
הבחירות פוגשות את חברות ה-IT המקומיות בתקופה של ביקושים חזקים לשירותי מחשוב, תשתיות, ענן, דאטה ופרויקטים מבוססי AI, לצד חשיפה גבוהה יחסית לפעילות ממשלתית, ביטחונית ופיננסית. להערכתנו, הבחירות אינן צפויות לשנות את מודל הפעילות של הענף, אך הן עשויות להשפיע על סביבת הפעילות בעיקר דרך שער החליפין, תקציב 2027 ותזמון מכרזים ממשלתיים, סנטימנט ההשקעות במגזר הפרטי וזמינות ועלות כוח האדם. במקביל, פרמיית הסיכון צפויה להשפיע בעיקר על המכפילים ועל עלות ההון, ופחות על הביקוש הקיים בטווח הקצר.
נקודת הפתיחה: הביקושים נותרו דפנסיביים, הרווחיות והמכפיל רגישים יותר לתרחישים השונים
הדוחות האחרונים המחישו את עמידות הביקושים גם תחת תנאי מאקרו פחות נוחים. ברבעון השני השקל התחזק בכ-18% בממוצע מול הדולר, ובחלק מהחברות נוצר פער מהותי בין התוצאות המדווחות לבין הצמיחה בנטרול השפעת המט״ח. כלומר, תנודתיות בשער החליפין יכולה לשנות משמעותית את קצב הצמיחה והרווחיות המדווחים, מבלי לשקף שינוי מקביל בביקוש עצמו.
החשיפה למערכות ליבה, שירותים מנוהלים, שכר, תשתיות קריטיות והמגזר הממשלתי-ביטחוני מעניקה לענף בסיס הכנסות יציב יחסית. לעומת זאת, הזמנות חדשות, פרויקטי טרנספורמציה והשקעות בתשתיות רגישים יותר לתקציב, לסנטימנט העסקי וליכולת לקבל החלטות. לכן, בין תרחישי הבחירות אנו מצפים לשונות גבוהה יותר בתמהיל הביקושים, במרווחים ובמכפילים מאשר בפעילות הליבה הקיימת.
תרחיש החלפת ממשלה
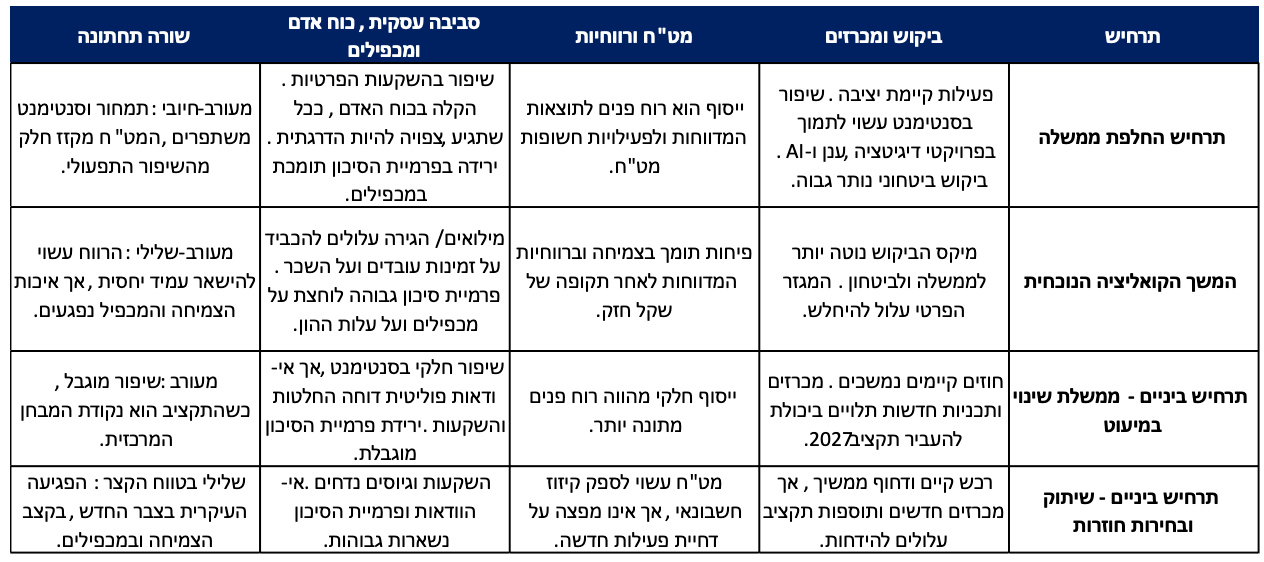
בהתאם להנחות המאקרו, התרחיש כולל ייסוף בשקל, ירידה בפרמיית הסיכון ושיפור בסנטימנט העסקי. מבחינת הענף מדובר בתרחיש חיובי אסטרטגית, אך מעורב בטווח הקצר: שיפור בהשקעות ובפעילות העסקית עשוי לתמוך בפרויקטי דיגיטציה, ענן ובינה מלאכותית במגזר הפרטי והציבורי, בעוד הביקוש הביטחוני צפוי להישאר גבוה. מנגד, ייסוף נוסף בשקל ימשיך להכביד על ההכנסות והרווחיות המדווחות של פעילויות החשופות למט״ח. בצד המסחרי, ירידה בפרמיית הסיכון צפויה לתמוך במכפילים, בעלות ההון וביכולת לבצע מיזוגים ורכישות, כך שההשפעה על המניות עשויה להיות חיובית יותר מההשפעה החשבונאית על התוצאות.
תרחיש המשך מבנה הקואליציה הנוכחית
הנחות המאקרו בתרחיש זה הן לפיחות בשקל, עלייה בפרמיית הסיכון ופגיעה בסנטימנט העסקי. הפיחות מהווה גורם מקזז חשוב לאחר תקופה שבה המט״ח היה רוח פנים משמעותית, ולכן עשוי לתמוך בצמיחה וברווחיות המדווחות. מנגד, חולשה בהשקעות הפרטיות, המשך לחץ על זמינות כוח האדם כתוצאה ממילואים, ועלייה בעלות ההון, עלולים להכביד על קצב הצמיחה ועל המרווחים. הביקוש הביטחוני והממשלתי צפוי להמשיך לשמש עוגן, ולכן להערכתנו תוצאות החברות עשויות להיות עמידות יותר לעומת הסנטימנט סביב המניות ומהמכפילים.
תרחישי ביניים ואי יציבות פוליטית
במקרה של ממשלת שינוי במיעוט. התגובה הראשונית צפויה להיות חיובית אך מוגבלת, עם ייסוף חלקי וירידה מתונה יותר בפרמיית הסיכון. הפעילות הקיימת וחוזי המסגרת צפויים להמשיך, אך תקציב 2027 הופך לנקודת המפתח: קושי להעביר תקציב או לקדם החלטות חדשות עלול לדחות גלי מכרזים, השקעות ממשלתיות ופרויקטי דיגיטציה חדשים. לכן ההשפעה הענפית היא מעורבת: שיפור מסוים בסנטימנט ובביקוש הפרטי, לצד סיכון לדחיית מנועי צמיחה חדשים.
במקרה של שיתוק ובחירות חוזרות. זהו התרחיש השלילי ביותר, גם אם לא בהכרח להכנסות הקיימות. ממשלת מעבר ותקציב מתמשך מאפשרים המשך של חוזים קיימים ורכש ביטחוני דחוף, אך עלולים לדחות מכרזים חדשים, תוספות תקציב והחלטות השקעה במגזר הציבורי והפרטי. תנודתיות במט״ח עשויה לספק קיזוז חשבונאי לחלק מהחברות, אך אינה מפצה על דחיית פרויקטים ועל פרמיית סיכון גבוהה. במקרה כזה, הפגיעה צפויה להתבטא בעיקר בצבר החדש, בקצב הצמיחה ובמכפילים.
סיכום התרחישים
בשורה התחתונה
הבחירות אינן משנות את התזה הבסיסית לענף: הביקוש למערכות ליבה, תשתיות, ענן, דאטה ו-AI נותר גבוה, והחשיפה לממשלה ולביטחון מספקת שכבת יציבות. ההבדל בין התרחישים עובר בעיקר דרך המט״ח, קצב ההשקעות והמכרזים, כוח האדם ופרמיית הסיכון. החלפת ממשלה עשויה לתמוך בביקוש הפרטי ובמכפילים, אך להשאיר רוח פנים מצד המט״ח. המשך הקואליציה עשוי לספק רוח גבית חשבונאית מהפיחות, אך במחיר של סביבה עסקית חלשה יותר ומכפילים נמוכים. בתרחיש של שיתוק, הסיכון המרכזי הוא דחיית פרויקטים חדשים ולא פגיעה מיידית בפעילות הקיימת. לכן, לאחר הבחירות המיקוד יהיה בעיקר סביב שער השקל-דולר, תקציב 2027, קצב המכרזים הממשלתיים והביטחוניים, זמינות כוח האדם והיקף ההשקעות במגזר הפרטי.
להערכתנו, זהות הממשלה כשלעצמה אינה מצדיקה שינוי בהנחות הפעילות של החברות בסיקור. השפעת תרחישי הבחירות תיבחן דרך השינוי בכוח הקנייה של הצרכן, בעלויות הרכש והמימון ובכללי התחרות. ניתוחנו נשען על הנחות המאקרו המוצגות במסמך ומתמקד בהשלכותיהן הענפיות. בהיעדר שינוי מהותי במדיניות ובסביבה העסקית, מנועי הצמיחה וההתייעלות של החברות צפויים להמשיך להיות מרכזיים בביצועיהן.
קמעונאות מזון - ביקוש עמיד לצד רגישות בתמהיל וברווחיות
הביקוש למזון עשוי להפגין עמידות יחסית, בעוד ששינויים בהכנסה הפנויה עשויים להשפיע בעיקר על גודל הסל, תמהיל המוצרים ובחירת הרשת. שיפור בכוח הקנייה עשוי לתמוך ברכישת מוצרים בעלי ערך גבוה יותר, ואילו שחיקה בו עשויה להגביר העדפה למבצעים, למותג פרטי ולחלופות זולות. ההשפעה על כל חברה תיגזר מהמיצוב שלה והיכולת להתאים את ההיצע לצרכן תוך שמירה על המרווחים. לכן, עמידות הביקוש הענפי אינה מבטיחה השפעה אחידה על המכירות והרווחיות של הרשתות.
בהתאם להנחות המאקרו, שינוי במדיניות המיסים, בתשלומי העברה או בהוצאות המימון של משקי הבית עשוי להשפיע על הכנסתם הפנויה. לצד זאת, צעדים להגברת התחרות ולצמצום ריכוזיות, לרבות פירוק מונופולים ככל היקודמו וייושמו, עשויים לתמוך בכוח הקנייה באמצעות הפחתת מחירים. מבחינת החברות, השאלה היא כיצד שינויים אלה מתורגמים לכמויות, לתמהיל ולמרווחים. ההתמתנות במחירי המזון עשויה להאט את הצמיחה הכספית במכירות גם אם הביקוש הריאלי משתפר. מנגד, עליות מחירים יכולות להגדיל את הפדיון לצד חולשה בכמויות.
משמעות התרחישים לחברות בסיקור
תרחיש החלפת הממשלה
ככל שתירשם התחזקות נוספת בשקל או ירידה בפרמיית הסיכון, עשויה להירשם הקלה נוספת בעלויות יבוא ובעלות ההון, אם כי היקפה תלוי בתנאי המאקרו ובהתפתחויות בפועל. התועלת התפעולית תלויה בהיקף היבוא (שתלוי גם ברגולציה ובעלויות האחסנה), במלאי, בגידור ובקצב התאמת מחירי המכירה. שיפור בכוח הקנייה עשוי לתמוך בכמויות ובמוצרים בעלי ערך גבוה יותר, אך אין להניח שכל תוספת לצריכה הפרטית תופנה למזון ברשתות. צעדי תחרות, ככל שייושמו, עשויים להשפיע על מרווחים בנפרד מהשיפור בסביבת המאקרו.
תרחיש המשך מבנה הקואליציה הנוכחית
ככל שתירשם היחלשות בשקל, עלייה בפרמיית הסיכון או פגיעה בסנטימנט, עשוי להיווצר לחץ על רכש מיובא, מימון וכוח הקנייה, אך התפתחויות אלה אינן מתחייבות מעצם המשך המבנה הקואליציוני. אצל יבואניות ויצרניות, הפער בין התייקרות התשומות לעדכון מחירי המכירה עשוי לשחוק רווחיות. אצל הרשתות, חיפוש אחר מחירים נמוכים עשוי להגביר תחרות ומבצעים. עלייה בפדיון הנובעת מאינפלציה אינה מבטיחה שיפור ברווח.
תרחישי הביניים ואי-יציבות פוליטית
ממשלת מיעוט או תרחיש של שוויון בין הגושים ובחירות נוספות עשויים להאריך את אי-הוודאות ולהקשות על אישור התקציב ועל יישום צעדים כלכליים. עבור קמעונאיות וחברות מזון, ככל שאי-הוודאות תתבטא בהרעה בתנאי המימון, היא עשויה להוביל לעלויות מימון גבוהות יותר (כאשר הן משקיעות בהתרחבות ובפעילויות נוספות). בנוסף, ייתכן לחץ על התמחור והתייקרות ברכש המיובא ככל שתתלווה לכך היחלשות השקל. מנגד, בתקופות של עלייה באי-הוודאות משקיעים עשויים להעדיף חברות בעלות ביקוש יציב יחסית, ובהן חברות מזון. העדפה זו אינה מבטיחה הגנה מפני ירידות או שחיקה ברווחיות; עוצמת ההשפעה תיגזר מסביבת המאקרו ומהשלב במחזור הכלכלי, לצד החשיפה של כל חברה למימון, ליבוא ולשינויים בצריכה.
יצרניות ויבואניות מזון - השפעה שונה לאורך שרשרת האספקה
בנטו מלינדה ובבלדי, נבחן בעיקר את השפעת שער החליפין על רכש מיובא, את תנאי היבוא ואת היכולת להתאים מחירי מכירה לעלויות. הקלה ביבוא יכולה להרחיב מקורות אספקה, אך גם להגדיל את מספר המתחרים וללחוץ על המרווח בקטגוריות הרלוונטיות. ההשפעה אינה אחידה בין המוצרים, ותלויה גם בדרישות תקינה וכשרות, בזמינות הסחורה ובעלויות השילוח.
בשטראוס יש להפריד בין הפעילות בישראל לפעילות הבינלאומית. התחזקות השקל עשויה להקל על תשומות מיובאות בישראל, אך גם להפחית את הערך השקלי של תוצאות במטבע זר. בנוסף, מעבר צרכנים למוצרים זולים יותר עשוי להשפיע על תמהיל המותגים ועל יכולת התמחור. מחירי חומרי הגלם, מטבעות הפעילות והביצועים המקומיים בחו״ל ימשיכו להיות גורמים מרכזיים.
מקס סטוק - עלויות יבוא מול חיפוש אחר חלופות זולות
נבחן שני ערוצים במקביל: שינוי בעלות הרכש המיובא ושינוי בביקוש. ייסוף עשוי לתמוך ברווחיות, בעוד שפיחות עלול להכביד עליה, בהתאם למלאי, לגידור וליכולת להתאים את מחירי המכירה. בצד הביקוש, שיפור בכוח הקנייה עשוי לתמוך בהיקף הרכישות ובתמהיל המוצרים, ואילו שחיקה בו עשויה לעודד חיפוש אחר חלופות זולות לצד דחיית רכישות שאינן חיוניות. ההשפעה הכוללת תלויה באיזון בין שינוי בהוצאות הצרכנים לבין העדפתם לרשת בעלת מיצוב מחיר נגיש. התרחבות הרשת ויעילות הרכש והלוגיסטיקה ימשיכו להשפיע על הביצועים לצד תנאי המאקרו.
תחרות ורגולציה ההשלכות האפשריות של תוכנית ביחד
לפי דיווח מיולי 2026, תוכנית ״ביחד״ של בנט כוללת הצעות לפירוק מונופולים, לחובת מכירת מותגים ולהקלה ביבוא, לצד צעדים הנוגעים לריכוזיות אזורית של שופרסל. הצעות אלה מציפות אפשרות לשינוי בכללי התחרות בענף, אך מדובר בתוכנית מפלגתית ולא במדיניות מוסכמת של ממשלה עתידית. יישומה תלוי בהסכמות הקואליציוניות וביכולת לקדם את הצעדים בחקיקה ובביצוע.
ההשפעה על החברות בסיקור תלויה במקטע שאליו יכוונו הצעדים. הקלה ביבוא וצמצום כוח השוק של ספקים עשויים להרחיב את חלופות הרכש של הרשתות ולשפר את תנאיהן, ובמקביל להגביר את הלחץ התחרותי על יצרניות ויבואניות קיימות. לעומת זאת, מגבלות על התרחבות רשתות או חובת מכירת חנויות באזורים מסוימים עשויות להשפיע ישירות על פריסתן ועל פוטנציאל הצמיחה שלהן. לכן אין להסיק שהגברת התחרות תהיה שלילית באופן אחיד לכל החברות לאורך שרשרת האספקה.
יש לעקוב האם ההצעות יתורגמו לחקיקה המחייבת מכירת מותגים, פעילויות או חנויות, או יתמקדו בצעדים אחרים לעידוד התחרות. הערכת ההשפעה תדרוש פירוט של החברות והקטגוריות שעליהן יחולו הצעדים, מנגנון הביצוע ולוחות הזמנים. להערכתנו, עצם הצגת התוכנית אינה מצדיקה שינוי גורף בתחזיות, אך היא מוסיפה סיכון רגולטורי שיש לבחון ברמת החברה ככל שיתבהרו פרטי המדיניות וסיכויי יישומה.
ענף הביטחוניות מגיע לבחירות 2026 כשהוא כבר מפוצל לשניים. היצואניות נהנות מהמשך ההתחמשות בעולם, ובפרט באירופה, בעוד שאצל הספקיות התלויות במשרד הביטחון עולה שאלת קצב הנרמול של הזמנות החירום שהתרחשו בשנים האחרונות.
להערכתנו, צורכי הביטחון בישראל ומגמות ההתחמשות בעולם ימשיכו להיות הגורמים המרכזיים לביקוש בענף. תוצאות הבחירות עשויות להשפיע בעיקר על קצב אישור התקציבים וההתקשרויות, סדרי העדיפויות ברכש והיחסים מול אירופה וארה״ב. עוצמת ההשפעה ועיתויה יהיו שונים בין חברות, ובפרט בין ביצוע צבר קיים לבין קבלת הזמנות חדשות.
תמונת מצב: מתקציב מלחמה לבניין כוח רב-שנתי
תקציב משרד הביטחון ל-2026 עומד על כ-142.4 מיליארד ש״ח, לצד כ-22 מיליארד ש״ח של הוצאה מותנית בהכנסה, והוא עדיין משקף במידה רבה את צורכי המלחמה. במהלך השנה הורחבה המסגרת התקציבית פעם נוספת, עם העברה של 11.75 מיליארד ש״ח מהעתודה הכללית וכ-3 מיליארד ש״ח נוספים מסעיפים אחרים למשרד הביטחון.
לצד הוצאות המלחמה, מסתמנת עלייה מבנית בצורכי בניין הכוח. ועדת נגל, שהוקמה בעקבות המלחמה לבחינת צורכי הביטחון בעשור הקרוב, המליצה בסוף 2024 על תוספת מצטברת של כ-133 מיליארד ש״ח לתקציב הביטחון על פני עשור. מאז המסגרת הנבחנת לבניין הכוח עלתה מדרגה - ראש הממשלה הציב יעד של כ-350 מיליארד ש״ח לעשור החל מ-2027, מתוכם כ-50 מיליארד ש״ח אמורים להגיע מהתייעלות פנימית במערכת הביטחון. עם זאת, המסגרת הרב-שנתית ומקורות המימון טרם סוכמו סופית בין המשרדים הרלוונטיים.
להערכתנו, רמת ההוצאה ב-2026 אינה מייצגת בסיס תקציבי ארוך טווח וצפויה לרדת עם התמתנות הוצאות הלחימה. עם זאת, חלק מהירידה צפוי להתקזז בגידול בהוצאות בניין הכוח. לפיכך, עבור החברות הביטחוניות המקומיות, השאלה המרכזית אינה רק גובה תקציב הביטחון הכולל, אלא תמהיל ההוצאה וקצב המעבר מהוצאות לחימה שוטפות לרכש, הצטיידות ובניין כוח. גיבוש תקציב 2027 והיקף יישום התוכנית הרב-שנתית ייקבעו בפועל על ידי הממשלה הבאה.
ניתוח תרחישים אפשריים
תרחיש החלפת הממשלה
להערכתנו, גם בתרחיש של החלפת הממשלה, צורכי הביטחון יתמכו בשמירה על תקציב ביטחון גבוה ביחס לרמות שקדמו למלחמה. הממשלה החדשה עשויה לבחון מחדש את התוכנית הרב-שנתית ואת סדרי העדיפויות ברכש, באופן שעלול לעכב חלק מההתקשרויות בתקופת המעבר. ההשפעה על החברות תהיה תלויה בתמהיל ההוצאה שיאושר: השלמת מלאים ותחזוקה יתמכו בספקיות החימושים והחלפים, בעוד שקידום תוכניות הצטיידות והתעצמות יתמוך בספקיות המערכות והטכנולוגיה.
במישור הבינלאומי, ככל שהחלפת הממשלה תלווה בשינוי מדיניות ובהפחתת החיכוך מול מדינות אירופה, היא עשויה לשפר את סביבת הפעילות של היצואניות הביטחוניות ולהפחית את הסיכון למגבלות על התקשרויות חדשות. מידת ההשפעה תשתנה בין החברות בהתאם לחשיפתן לשווקים הרלוונטיים, ותהיה תלויה גם בהחלטות הרכש והרישוי של מדינות היעד.
ככל שהחלפת הממשלה תלווה בירידה בפרמיית הסיכון של ישראל, היא עשויה לתמוך בהתחזקות השקל ולהכביד על מרווחי היצואניות שלהן בסיס עלויות שקלי משמעותי. עוצמת ההשפעה תשתנה בין החברות בהתאם לחשיפה המטבעית נטו, להיקף הגידור ולפיזור הגאוגרפי של הייצור והעלויות.
תרחיש המשך מבנה הקואליציה הנוכחית
להערכתנו, המשך מבנה הקואליציה הנוכחית עשוי לתמוך בהמשכיות התכנון הביטחוני ובקידום התוכנית הרב-שנתית לבניין הכוח. תמיכת ראש הממשלה בפתיחת תקציב 2026 לצורך הגדלת ההוצאה הביטחונית, שעליה דווח בספטמבר, מחזקת הערכה זו. עבור הספקיות המקומיות, מימוש התוכנית עשוי לתמוך בביקוש ובנראות ההזמנות לטווח הארוך, כאשר היקף הרכש וקצבו יהיו תלויים באישור המסגרת ובמקורות המימון.
במקביל, נתניהו הביע תמיכה בצמצום התלות בסיוע הצבאי האמריקאי. מזכר ההבנות הנוכחי לשנות הכספים 2019–2028 מעמיד את מסגרת הסיוע השנתית על 3.3 מיליארד דולר במימון צבאי ועוד 500 מיליון דולר לתוכניות הגנה מפני טילים. מעבר הדרגתי למימון ישראלי עשוי להגדיל את חלקה של התעשייה המקומית ברכש, ככל שיוקצו מקורות חלופיים וככל שקיימים תחליפים ישראליים למערכות הנרכשות בארה״ב. מנגד, הפחתת הסיוע ללא השלמה תקציבית עלולה להכביד על היקף הרכש הכולל.
המשך החיכוך המדיני עלול להותיר את פרמיית הסיכון ברמה גבוהה יחסית ולמתן את פוטנציאל התחזקות השקל. מצב זה עשוי לתמוך במרווחי יצואניות בעלות הכנסות במטבע זר ובסיס עלויות שקלי, בהתאם לחשיפה המטבעית נטו ולהיקף הגידור.
סיכון מרכזי ליצואניות נותר החרפת המגבלות על סחר ביטחוני מול מדינות אירופה. ספרד עיגנה בחקיקה אמברגו על סחר ביטחוני עם ישראל ופעלה לביטול תוכניות רכש המבוססות על מערכות של רפאל ואלביט. באפריל 2026 הודיעה איטליה על השעיית החידוש האוטומטי של מזכר שיתוף הפעולה הביטחוני עם ישראל, צעד המעיד על החיכוך המדיני אף שאינו מהווה כשלעצמו אמברגו רכש. החרפת מגמה זו עלולה להקשות על קבלת הזמנות ורישיונות ולצמצם הזדמנויות עסקיות. מידת החשיפה תשתנה לפי שוקי היעד, המוצרים ומבנה הפעילות, נוכחות ייצור מקומית ושותפויות ביבשת עשויות למתן חלק מהסיכון.
תרחישי הביניים ואי-יציבות פוליטית
אי-יציבות פוליטית ממושכת או בחירות נוספות עלולות לעכב את אישור תקציב 2027 ואת קידום התוכניות הרב-שנתיות של מערכת הביטחון. לעומת זאת, ממשלת מיעוט הנשענת על הסכמות להעברת התקציב עשויה לשמור על רציפות תקציבית. ככל שיתארך פרק הזמן ללא תקציב מאושר, פעילות הממשלה במסגרת תקציב המשכי עלולה להגביל את הגמישות בקידום רכש חדש.
להערכתנו, בתרחיש של עיכוב תקציבי תינתן עדיפות לרכש חיוני של חימושים, חלפים ותחזוקה, בעוד שספקיות התלויות באישור תוכניות הצטיידות חדשות יהיו חשופות יותר לדחיית הזמנות. צבר הזמנות קיים עשוי לתמוך בהכנסות ולמתן את ההשפעה בטווח הקצר, אך התמשכות העיכובים עלולה להכביד על
קצב צמיחת הצבר ועל הנראות לשנים הבאות. חברות המוטות לביקוש זר צפויות להיות חשופות פחות להשפעה הישירה של העיכוב התקציבי, לצד רגישות לתנודתיות בשקל ולסיכונים מדיניים ותפעוליים.
רגישות הפעילות העסקית לתרחישים
השפעת התרחישים הפוליטיים על החברות הביטחוניות בישראל צפויה להשתנות בהתאם למקור הביקוש ולתמהיל הפעילות שלהן. הטבלה הבאה מרכזת את ההשפעות האפשריות על שלוש קבוצות: חברות המוטות לביקוש מחו״ל, ספקיות חימושים ותחזוקה למשרד הביטחון וספקיות מערכות לבניין כוח ורכש חדש.
|
מקור הביקוש העיקרי |
המשך מבנה הקואליציה הנוכחית |
החלפת הממשלה |
אי-יציבות ממושכת ועיכוב בתקציב |
|
ביקוש מחו״ל |
הביקוש העולמי ממשיך להוביל, החיכוך המדיני נותר סיכון להזמנות חדשות |
פוטנציאל לשיפור סביבת היצוא עם הפחתת החיכוך המדיני, ייסוף אפשרי בשקל עלול להכביד על המרווחים |
חשיפה ישירה נמוכה יחסית לעיכוב התקציבי, לצד תנודתיות במטבע וסיכונים מדיניים ותפעוליים |
|
משרד הביטחון |
תמיכה בהמשכיות הרכש, בהתאם לעצימות הפעילות ולצורכי השלמת המלאים |
צורכי צה״ל תומכים בהמשך רכש חיוני, היקף ההזמנות ותמהילן תלויים בסדרי העדיפויות שייקבעו |
עמידות יחסית ברכש חיוני, חשיפה לדחיית הזמנות שאינן דחופות |
|
משרד הביטחון |
פוטנציאל לקידום התוכנית הרב-שנתית ולשיפור נראות ההזמנות, בכפוף לאישור ולמימון |
הזדמנויות לצד בחינה מחודשת של תוכניות הרכש, סיכון לעיכובים בתקופת המעבר |
רגישות גבוהה יחסית לדחיית הזמנות חדשות, צבר קיים עשוי לתמוך בהכנסות בטווח הקצר |
בשורה התחתונה, להערכתנו, צורכי הביטחון בישראל ומגמות ההתחמשות בעולם ימשיכו להיות מנועי הביקוש המרכזיים בענף. תוצאות הבחירות ישפיעו בעיקר על קצב אישור ההזמנות, סדרי העדיפויות ברכש וסביבת הפעילות הבינלאומית. המשך הקואליציה עשוי לתמוך ברציפות התכנון הביטחוני, בעוד שהחלפת הממשלה עשויה להביא לבחינה מחודשת של תוכניות הרכש ולשיפור בסביבה המדינית, ככל שתלווה בשינוי מדיניות. עבור הספקיות המקומיות, הסיכון העיקרי הוא עיכוב ממושך באישור תקציבים ובהתקשרויות חדשות. בתנאים אלה, חברות בעלות מקורות ביקוש מגוונים, צבר הזמנות משמעותי ופעילות בתחומי הרכש החיוני עשויות ליהנות מעמידות גבוהה יותר לאי הוודאות הפוליטית ומנראות טובה יותר של ההכנסות.
גילוי
לכותב המאמר ולחברת שרותי בורסה והשקעות בישראל- אי.בי.אי בע״מ (״שירותי בורסה״) אין רישיון שיווק השקעות והם אינם מבוטחים בביטוח הנדרש מבעל רישיון בהתאם לחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, תשנ״ה-1995. בעת פרסום המאמר שירותי בורסה וכותב המאמר אינם בעלי עניין אישי בנושאיו. כמו כן, אין במאמר כדי להוות תחליף לשיווק השקעות המתחשב בנתונים ובצרכים המיוחדים של כל אדם.
מסמך זה הינו עבודת מחקר שהוכנה על ידי מחלקת המחקר של שרותי בורסה והשקעות בישראל -אי.בי.אי. -בע״מ (״החברה״) והוא מובא כשרות מקצועי ללקוחות כשירים בלבד, על כן, אין במסמך זה ובכל הכלול בו משום דבר פרסומת. המסמך מבוסס על מידע שדווח לציבור על ידי החברות הנסקרות בו וכן על הערכות ואומדנים, שמטבע הדברים אפשר ויתבררו כחסרים, או בלתי מדויקים או בלתי מעודכנים. מסמך זה הינו חומר מסייע בלבד ואין לראות במידע במסמך זה כעובדתי או כמידע שלם וממצה של כל ההיבטים הכרוכים בניירות הערך ו/או בנכסים הפיננסים הנזכרים בו ולכן אין לקבל על סמך מסמך זה בלבד החלטות השקעה כלשהן. מסמך זה הינו למטרות אינפורמטיביות בלבד, ואין במסמך זה ובכל הכלול בו משום ייעוץ או הצעה או שידול או הזמנה לרכוש (או למכור) את ניירות הערך ו/או הנכסים הפיננסים הנזכרים בו, ואין בו משום תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם. קבוצת אי.בי.אי. , עובדיה וחברי הדירקטוריון בתאגידי הקבוצה לא יהיו אחראים לכל נזק, ישיר או עקיף, שיגרם, אם יגרם, לצד כלשהו, כתוצאה מהסתמכות על מסמך זה. תאגידים הנמנים על קבוצת אי.בי.אי. ו/או בעלי השליטה בה עשויים להחזיק ולסחור עבור עצמם ו/או עבור לקוחות הקבוצה בניירות הערך ו/או בנכסים הפיננסים המסוקרים במסמך זה, כולם או חלקם, והם עשויים לפעול הן במגמת קנייה והן במגמת מכירה בכל אחד מניירות הערך ו/או הנכסים הפיננסים האמורים. קבוצת אי.בי.אי. מעניקה מגוון שירותים בתחום ההשקעות, לרבות ייעוץ ו/או הפצה ו/או חיתום הנפקות וכן עשיית שוק, ועל כן עשויה להעניק שירותים אלה או אחרים לחברות הנסקרות או לקבוצת החברות הנסקרות, וכן עשויה לקבל תגמול מהותי בגין שירותים כאמור. מסמך זה הינו רכושה של החברה ואין להעתיק, לשכפל, לצטט, להפיץ או לפרסם בכל אופן מסמך זה או חלקים ממנו ללא רשות מפורשת, מראש ובכתב, של החברה.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]