שירן אור


25/10/2026

 יש לכם כסף בצד? שלוש אפשרויות לחיסכון שכדאי להכיר / קרדיט: אילוסטרציה – AI
בפיקדון בנקאי מפקידים כסף לתקופה שנקבעה מראש ומקבלים ריבית בהתאם לתנאי הפיקדון. בריבית קבועה אפשר לדעת מראש מה תהיה הריבית אם מחזיקים בפיקדון עד תום התקופה. בפיקדון בריבית משתנה, הריבית עשויה להשתנות בהתאם לתנאים שנקבעו.
היתרון הוא הפשטות והוודאות במסלול בריבית קבועה. החיסרון: בחלק מהפיקדונות הכסף אינו זמין למשיכה מיידית, או שמשיכה מוקדמת כרוכה במגבלות ובעלות.
מה כדאי לבדוק? לא רק את שיעור הריבית, אלא גם את תקופת הפיקדון, אפשרויות היציאה והסכום שעליו חלה הריבית. אפשר להשוות בין הבנקים באמצעות קו המשווה של בנק ישראל.
קרן כספית היא קרן נאמנות המשקיעה בנכסים בעלי סיכון ותנודתיות נמוכים יחסית, בהתאם למגבלות החלות עליה. היא עשויה לשמש חלופה לפיקדון עבור מי שרוצה לשמור על נגישות לכסף.
לפי בנק ישראל, לקרן כספית יש נזילות יומית, ובדרך כלל ניתן לפדות את ההשקעה בתוך יום מסחר אחד. עם זאת, התשואה אינה מובטחת והיא עשויה להשתנות. כדי להשקיע נדרש חשבון ניירות ערך בבנק או בבית השקעות, ויש לבדוק את דמי הניהול ואת תנאי הקרן.
למי זה עשוי להתאים? למי שמחפש אפיק סולידי יחסית ורוצה אפשרות למשוך את הכסף בלי להתחייב מראש לתקופת פיקדון ארוכה. גם כאן חשוב לזכור שאין מדובר בחיסכון עם תשואה מובטחת.
מק״מ — מלווה קצר מועד — הוא נייר ערך שמנפיק בנק ישראל לתקופה של עד שנה. הוא מונפק במחיר הנמוך מערכו הנקוב, ובמועד הפירעון מתקבל ערכו הנקוב.
ניתן לקנות ולמכור מק״מ בבורסה בימי המסחר, באמצעות חשבון ניירות ערך. אם מחזיקים בו עד הפדיון, התשואה ידועה בהתאם למחיר הרכישה ולתנאי הנייר; אם מוכרים לפני הפדיון, מחיר המכירה עשוי להיות שונה ממחיר הרכישה. יש להביא בחשבון גם עמלות ועלויות בחשבון ההשקעות.
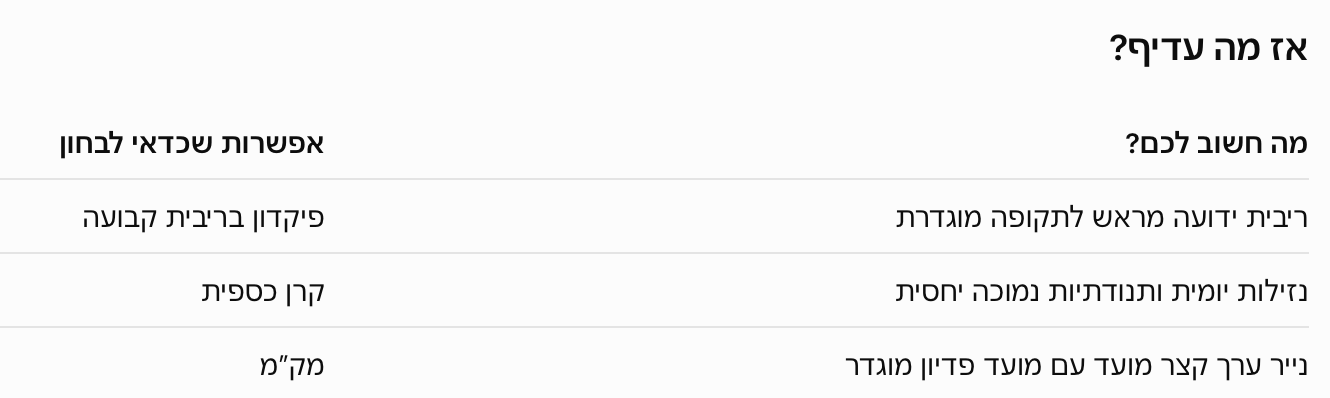
אין אפיק אחד שמתאים לכולם. הבחירה תלויה בשאלה מתי תצטרכו את הכסף, האם אתם מוכנים לקחת סיכון מסוים, מהן העלויות ומהי התשואה הצפויה לאחר מס.
לפני שמחליטים, כדאי להשוות את התנאים בפועל ולא להסתפק בכותרת שמבטיחה ריבית גבוהה. בנק ישראל מרכז הסברים על שלושת האפיקים בעמוד מוצרי חיסכון והשקעה.