אלכס זבז׳ינסקי, כלכלן ראשי בבית ההשקעות מיטב


26/10/2026

 סקירת מיטב / קרדיט: אילוסטרציה – AI
ישראל
לפי המדד לפעילות המשק, הכלכלה צמחה ברבעון השלישי בקצב של כ-4%. לפי התחזית של בנק ישראל, האצת הצמיחה הצפויה ב-2027 נובעת בעיקר מהאטה ביבוא. אי הוודאות של התחזית חריגה במיוחד.
שוק העבודה נותר הדוק, עם עלייה במשרות הפנויות וירידה בדורשי העבודה. החריג הבולט הוא ההיי-טק.
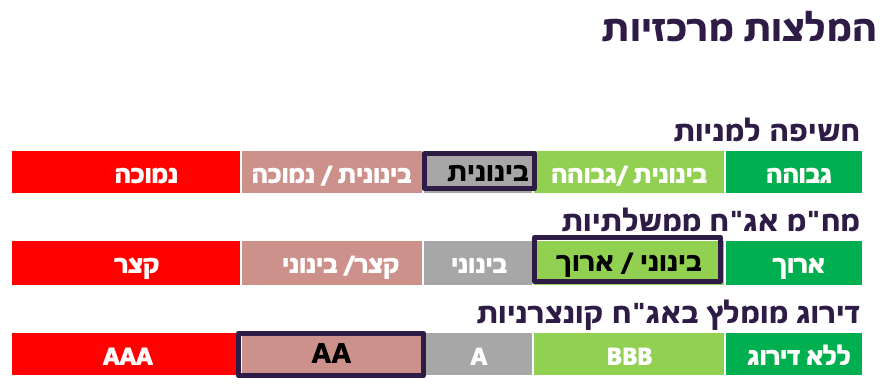
הבנקים מקשיחים את האשראי לבינוי ולנדל"ן, אך בשוק האג"ח המרווחים בענפים אלה קרובים לשפל. אנו ממליצים להקטין חשיפה לאג"ח קונצרניות בבנייה ובנדל"ן.
הנפט בשקלים התייקר ב-14% באוקטובר וצפוי להוביל להתייקרות הדלק.
לאור התייקרויות בעולם, עליית מחיר הנפט ופיחות השקל, אנו ממליצים להגדיל חשיפה לאג"ח צמודות.
עולם
ה-Fed, ה-ECB וה-BOJ צפויים להותיר את הריבית ללא שינוי השבוע למרות האינפלציה העולה.
שוב רוטציה במניות - הטכנולוגיה ירדה ושאר המניות עלו. אנו ממשיכים להמליץ לפזר חשיפה לסקטורים שירוויחו מיישום ה-AI.
לא צפוי גידול בצמיחה ב-2027, אך אי הוודאות גבוהה במיוחד
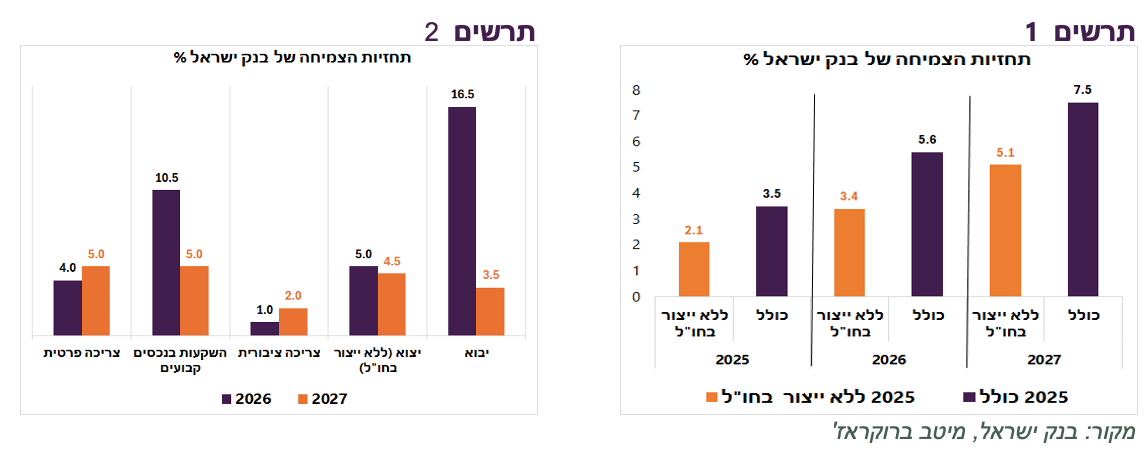
המדד לפעילות המשק של בנק ישראל עלה בשלושת החודשים האחרונים בכ-0.34% בממוצע לחודש, קצב התואם את הצמיחה של כ-4%. לפיכך, לא מסתמנת האצה בצמיחה.
בנק ישראל עדכן את תחזיות הצמיחה והחל להציג בנפרד את השפעת הייצור בחו"ל. ייצור זה אינו משקף את הפעילות במשק המקומי, אך תרומתו לצמיחת התמ"ג משמעותית ביותר ומגיעה לכ-2.0%–2.5% בשנה (תרשים 1). הוא מגדיל את התמ"ג הנומינלי ובכך מקטין את יחס הגירעון לתמ"ג, ובעיקר את יחס החוב לתמ"ג.
בנטרול השפעת הייצור בחו"ל, המשק צפוי לצמוח ב-3.4% השנה וב-5.1% בשנת 2027 . אלא שההאצה לכאורה בצמיחה אינה משקפת התחזקות ממשית בפעילות. קצב גידול הצריכה הפרטית צפוי לעלות מ-4% ל-5%, והצריכה הציבורית מ-1% ל-2%, אך צמיחת ההשקעות צפויה להאט בחדות מ-10.5% ל-5%. למעשה, העלייה בתחזית הצמיחה ל-2027 נובעת בעיקר מהאטה חדה בגידול היבוא, מ-16.5% ב-2026 ל-3.5% בלבד ב-2027, בין היתר בעקבות ההאטה בהשקעות (תרשים 2).
לפיכך, קצב הגידול בביקושים המקומיים צפוי להישאר דומה לזה של השנה הנוכחית. עם זאת, אי הוודאות סביב התחזית חריגה במיוחד. תוצאות הבחירות, ההתפתחויות הביטחוניות ואיום הסנקציות על ישראל עלולים לשנות באופן משמעותי את התמונה הכלכלית.
שוק העבודה נותר הדוק, למעט ההיי טק
שוק העבודה ממשיך להפגין עמידות יחסית. לפי שירות התעסוקה, מספר דורשי העבודה ירד בספטמבר ב-5.9% והתקרב לרמתו ערב המלחמה. במקביל, לפי סקר כוח אדם של הלמ"ס, שיעור התעסוקה עלה מ-60.0% ל-60.3%, לצד עלייה קלה בשיעור האבטלה מ-2.8% ל-3.0%.
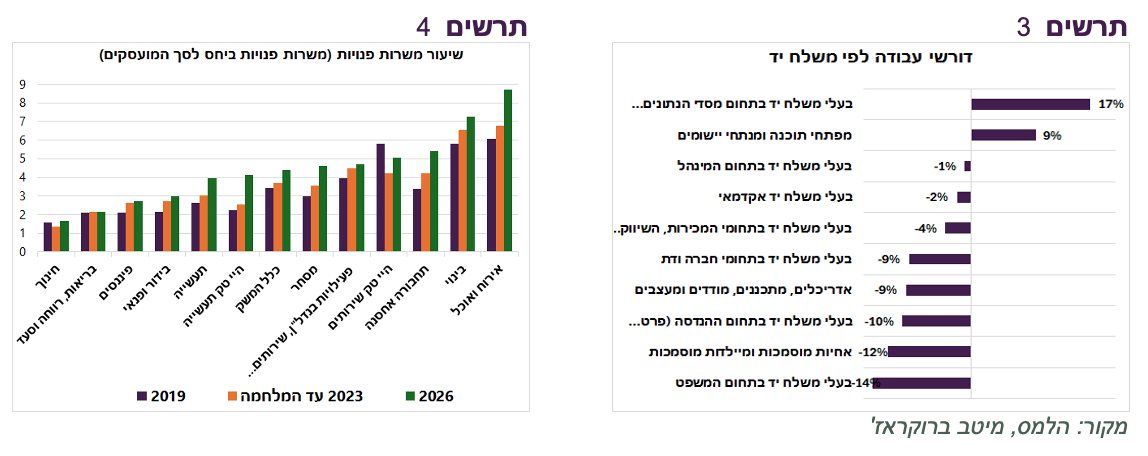
גם הביקוש לעובדים נותר גבוה. מספר המשרות הפנויות עלה. שיעור המשרות הפנויות גבוה כיום מרמתו לפני המלחמה בעזה ולפני הקורונה בכל הענפים, למעט שירותי ההיי-טק (תרשים 4).
ענף ההיי-טק בולט גם בצד היצע העבודה. מספר תובעי האבטלה במקצועות הטכנולוגיה גבוה ב-59% לעומת ספטמבר 2023. יתרה מכך, בעלי משלחי יד בתחום מסדי הנתונים ומפתחי תוכנה היו הקבוצות היחידות שבהן נרשמה עלייה במספר דורשי העבודה בשנה האחרונה (תרשים 3).
השילוב בין העלייה במספר המשרות הפנויות לירידה במספר דורשי העבודה מעיד על התהדקות שוק העבודה, אך ההיי-טק ממשיך להציג תמונה שונה מזו של יתר הענפים.
שורה תחתונה: הביקוש לעובדים נותר גבוה יחסית, בעוד שהעלייה באבטלה מאז 2023 מתרכזת באופן חריג בקרב עובדים מקצועיים ומיומנים, במיוחד בענף ההייטק.
הסיכון בענף הנדל"ן עולה בבנקים, אך לא בשוק האג"ח
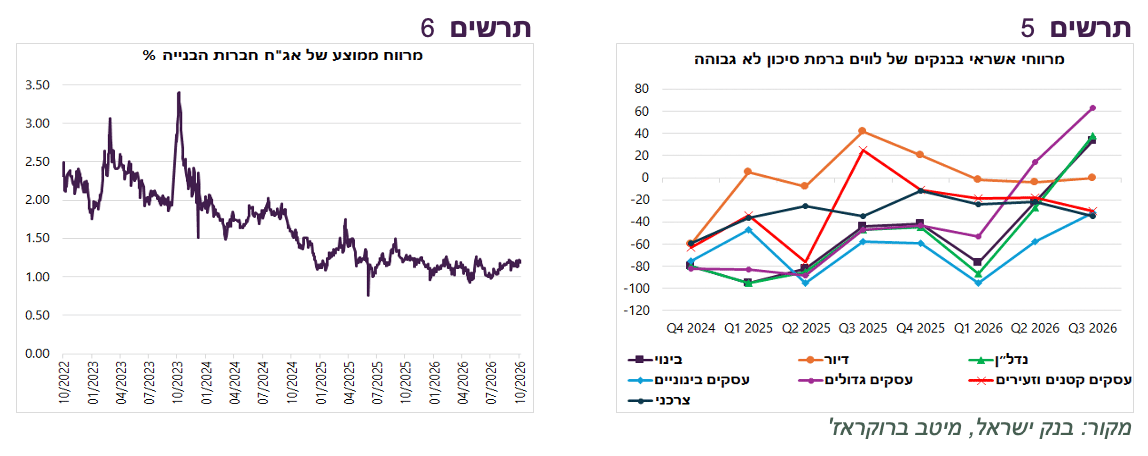
סקר קציני האשראי הרבעוני של בנק ישראל מסמן מגמה ברורה - האשראי העסקי מתקרר, בעיקר אצל העסקים הגדולים ובענפי הבינוי והנדל"ן. ברבעון השלישי נמשכה הירידה בביקוש לאשראי עסקי, ובכללו לבינוי ולנדל"ן, והבנקים צופים ירידה נוספת ברבעון הבא.
הבנקים גם מדווחים על הקשחה ניכרת במרווחים על הלוואות מסוכנות ושאינן מסוכנות כאחד - בבינוי, בנדל"ן ובעסקים הגדולים (תרשים 5). במילים אחרות, הבנקים רואים סיכון גובר. שוק האג"ח, לעומת זאת, אינו רואה דבר. אג"ח חברות הבנייה והנדל"ן ממשיכות להיסחר במרווחים הקרובים לשפל היסטורי (תרשים 6). מישהו כאן טועה . הבנקים, בדרך כלל, מכירים את הלווים טוב יותר.
שורה תחתונה: אנו ממליצים להקטין חשיפה לאג"ח הקונצרניות בענפי הבנייה והנדל"ן.
מחיר הנפט ממשיך להתייקר – האם סבסוד הדלק ימשך?
מחיר הנפט בשקלים כבר עלה מתחילת החודש ב-14% לאחר עלייה של 18% בחודש הקודם. לא בטוח שגם החודש יינתן הסבסוד וימשך גם הסבסוד מהחודשים הקודמים. ביטול מלא של הסבסוד עשוי להוסיף למדד המחירים כ-0.4%-0.5%.
שורה תחתונה: לאור המשך התייקרויות בעולם, עלייה במחיר הנפט ופיחות השקל, אנו ממליצים להגדיל חשיפה לאג"ח צמודות.
יש סיבות מדוע הבנקים המרכזיים לא מתלהבים להעלות ריבית
השבוע יפרסמו שלושת הבנקים המרכזיים הגדולים – ה-Fed, ה-ECB וה-BOJ את החלטות הריבית שלהם, ולפי הקונצנזוס שלושתם יותירו אותה ללא שינוי.
לכאורה, זה לא מסתדר עם הנתונים. כפי שעולה מהטבלה מטה, האינפלציה עלתה בחודש האחרון בכל המדינות - במדד המחירים לצרכן, במדד הליבה ובמדד המחירים ליצרן (למעט מדד המחירים ליצרן ביפן), וברוב המקרים גם עברה את התחזיות.
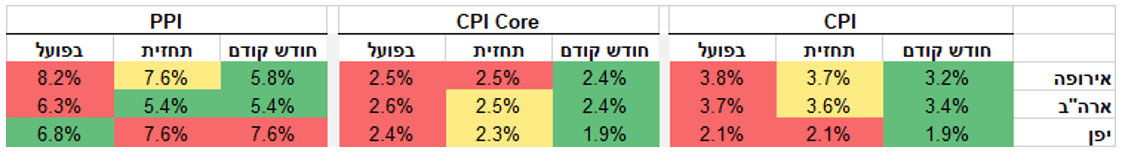
לדעתנו, ההססנות להעלות ריבית משקפת הכרה במציאות. הכוחות שדוחפים כעת את האינפלציה, השקעות ה-AI והמלחמה, כמעט אינם רגישים לריבית הבנקים המרכזיים, ואילו המגזרים הרגישים לה כבר חלשים ממילא ואינם "אשמים" באינפלציה. תמונה זו גם באה לידי ביטוי בכמה נתונים האחרונים:
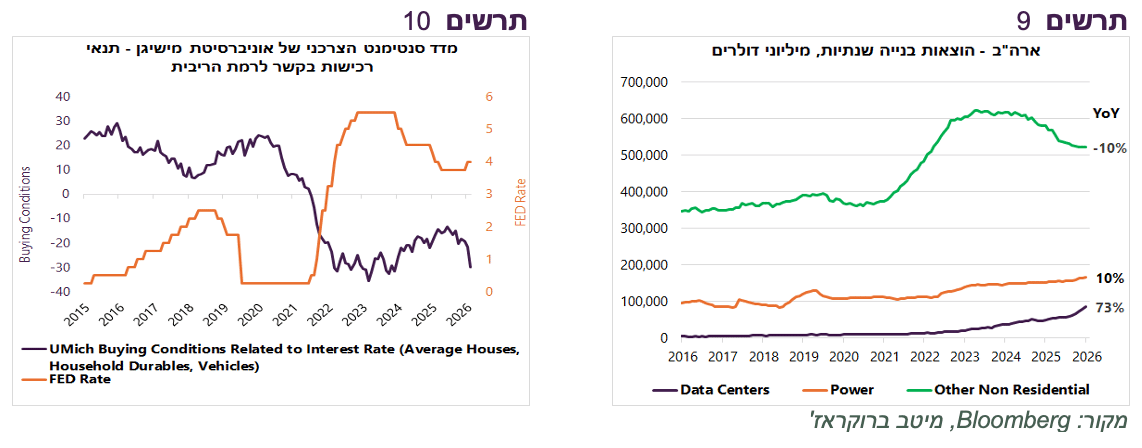
בסקר סנטימנט הצרכנים של אוניברסיטת מישיגן, הערכת תנאי הרכישה של בתים, מכוניות ומוצרים בני קיימא, בשל גובה הריבית, ירדה לרמה הקרובה לשפל שנרשם כשריבית ה-Fed עמדה מעל 5% (תרשים 10).
בהוצאות הבנייה בארה"ב, הרגישות לריבית, מתחולל פיצול חד. ההוצאה על מרכזי נתונים זינקה בשנה האחרונה ב-73% ועל תחנות כוח ב-10%, ואילו כל יתר הבנייה שאינה למגורים - משרדים, מסחר, מפעלים ותשתיות ירדה ב-10% (תרשים 9). גם שוק הנדל"ן למגורים תקוע בשפל.
שורה תחתונה: הבנקים המרכזיים הגדולים לא צפויים להעלות ריבית השבוע. בהמשך הם ישתדלו להעלות ריבית כמה שפחות מכיוון שהעלאת ריבית תפגע בעיקר במי שכבר נחלש, ובקושי תשפיע על מה שבאמת מניע את האינפלציה.
שוב היפוך בהובלת הסקטורים בשוק המניות
הרוטציה בשוק המניות האמריקאי התהפכה שוב. עד לפני כשלושה שבועות, מדד S&P500 נישא על גבי מניות הטכנולוגיה בזמן שכל השאר דשדשו. מאז התמונה הפוכה לגמרי. מדד סקטור הטכנולוגיה ירד בכמעט 8% מהשיא, ואילו S&P500 ללא הטכנולוגיה עלה בכ-3% מהתחתית. מתחילת החודש כ-72% מהמניות במדד עלו, ובכל זאת המדד עצמו ירד בכ-0.4%.
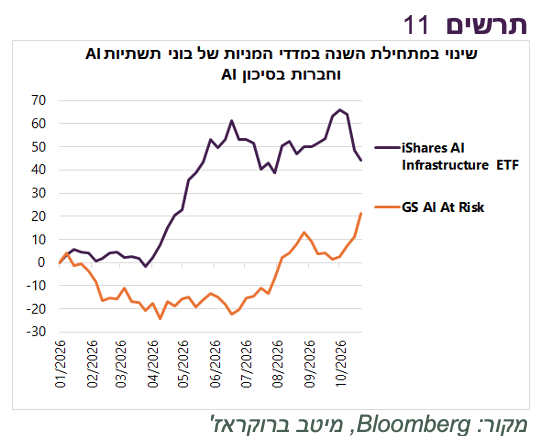
הירידות התרכזו במניות השבבים ובחברות נוספות שבונות את תשתית ה-AI. את העליות הבולטות רשמו דווקא המניות שנחשבו לקורבנות הצפויים של ה-AI - סל GS AI at risk של גולדמן זקס, בעיקר חברות תוכנה ושירותים מקצועיים. אחרי שצנח בעשרות אחוזים במחצית הראשונה של השנה, הוא זינק מאז ב-43% (תרשים 11).
השוק עדיין לא החליט מי ירוויח מה-AI ומי יפסיד ממנו, ומשנה את דעתו כל כמה שבועות. מי שמהמר על הגל הבא, מהמר בעיקר על מצב הרוח.
שורה תחתונה: אנו ממשיכים להמליץ לפזר חשיפה לעבר הסקטורים שאמורים להתייעל ולהגדיל רווחיות מיישום טכנולוגיית AI .