מורן שקד


29/10/2026

 גאל הילי, נשיא ומנכ״ל אדמה, קרדיט: אדמה
אדמה בע"מ ("החברה") (SZSE 000553), פרסמה היום את תוצאותיה הכספיות לרבעון השלישי ולתשעת החודשים הראשונים שהסתיימו ב-30 בספטמבר 2026.
עיקרי התוצאות לרבעון השלישי של שנת 2026:
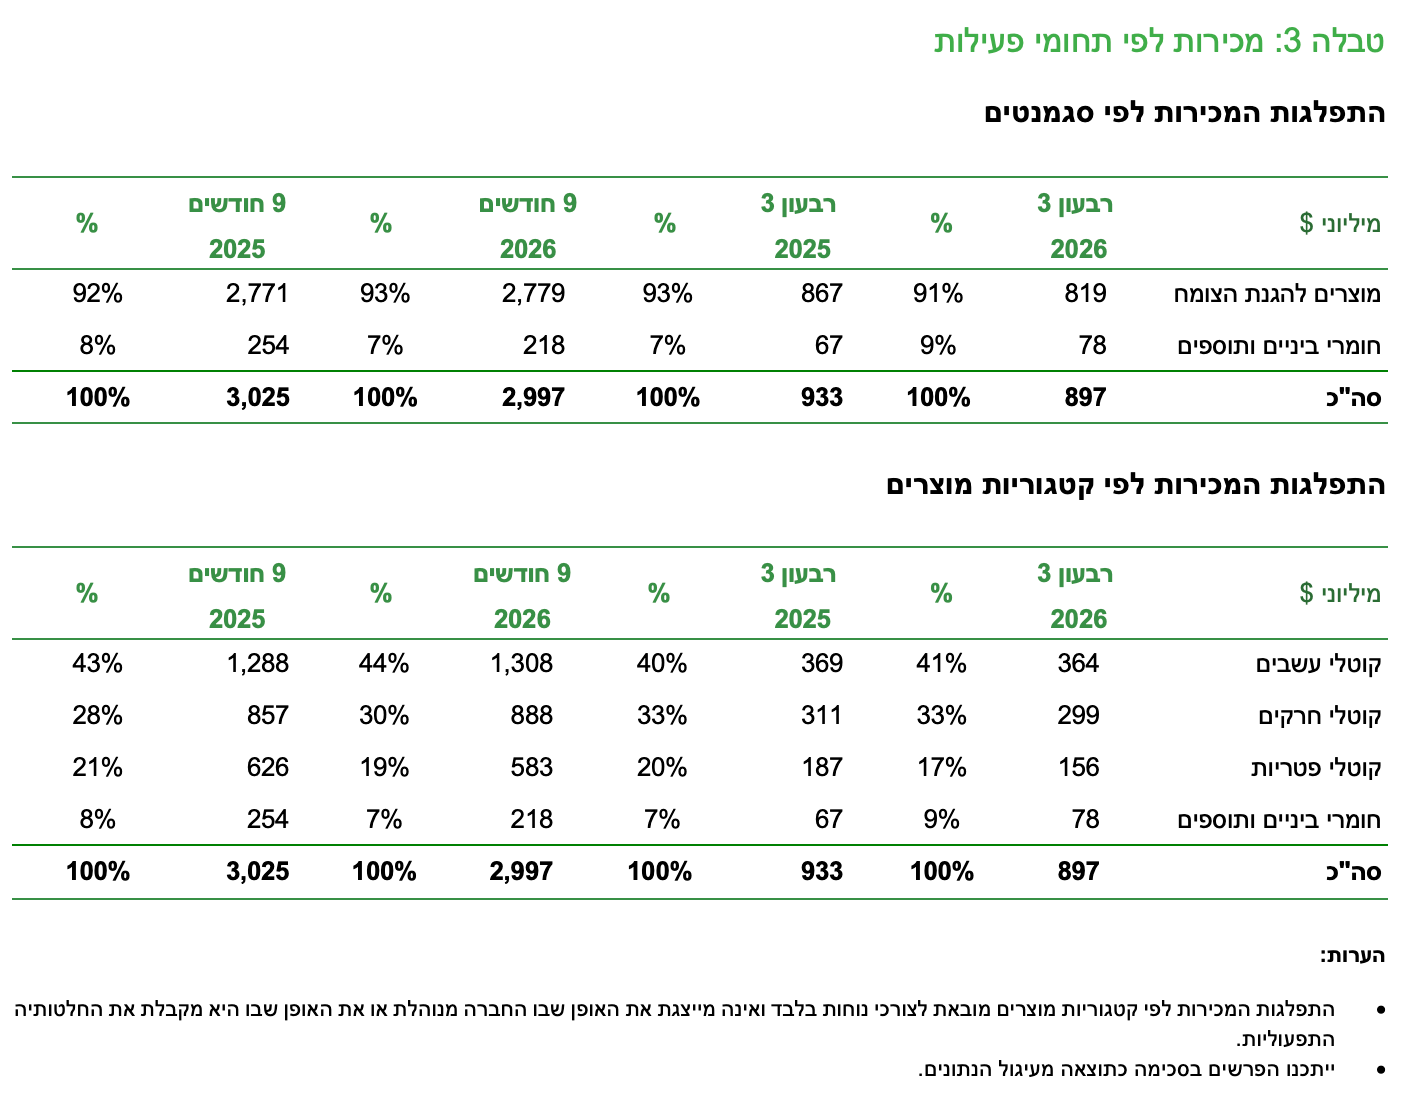
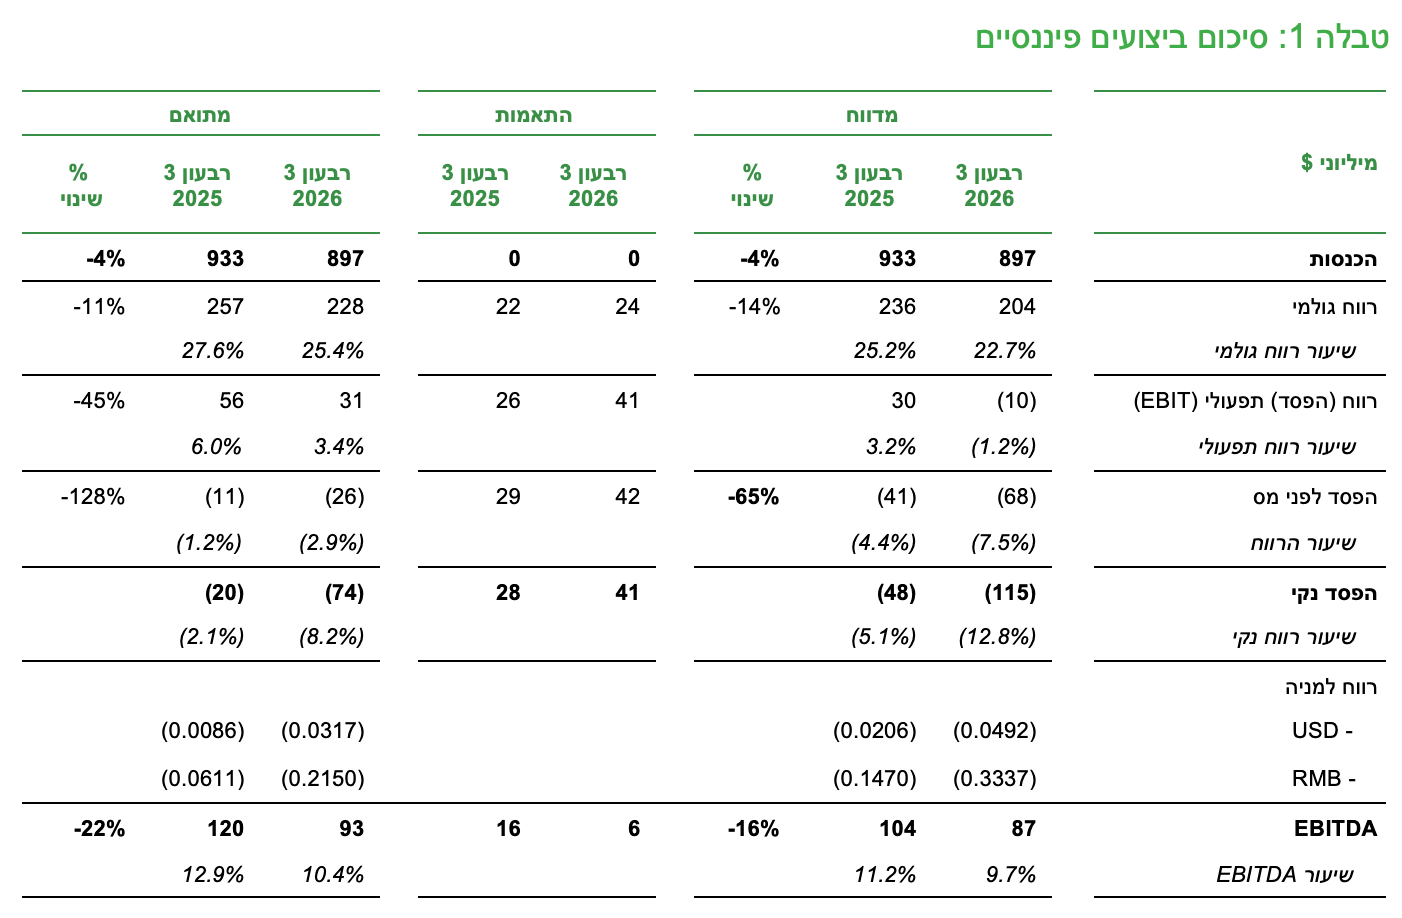
המכירות ירדו ב-4% והסתכמו ב-897 מיליון דולר.
הרווח הגולמי המתואם ירד ב-11% והסתכם ב-228 מיליון דולר (שיעור הרווח הגולמי המתואם – 25.4%) ברבעון השלישי בשנת 2026, לעומת 257 מיליון דולר (שיעור של 27.6%) ברבעון השלישי בשנת 2025.
ה-EBITDA המתואם ירד ב-22% והסתכם ב-93 מיליון דולר (שיעור ה-EBITDA – 10.4%) ברבעון השלישי בשנת 2026, לעומת 120 מיליון דולר (שיעור של 12.9%) ברבעון השלישי בשנת 2025.
ההפסד הנקי המדווח הסתכם ב-115 מיליון דולר, לעומת 48 מיליון דולר ברבעון המקביל אשתקד; ההפסד הנקי המתואם הסתכם ב-74 מיליון דולר, לעומת 20 מיליון דולר ברבעון השלישי בשנת 2025.
תזרים המזומנים מפעילות שוטפת עלה ל-94 מיליון דולר ברבעון השלישי בשנת 2026, לעומת 89 מיליון ברבעון השלישי בשנת 2025.
תזרים המזומנים החופשי שנוצר הסתכם ב-33 מיליון דולר ברבעון השלישי בשנת 2026, לעומת 22 מיליון דולר ברבעון השלישי בשנת 2025.
עיקרי התוצאות לתשעת החודשים הראשונים של שנת 2026:
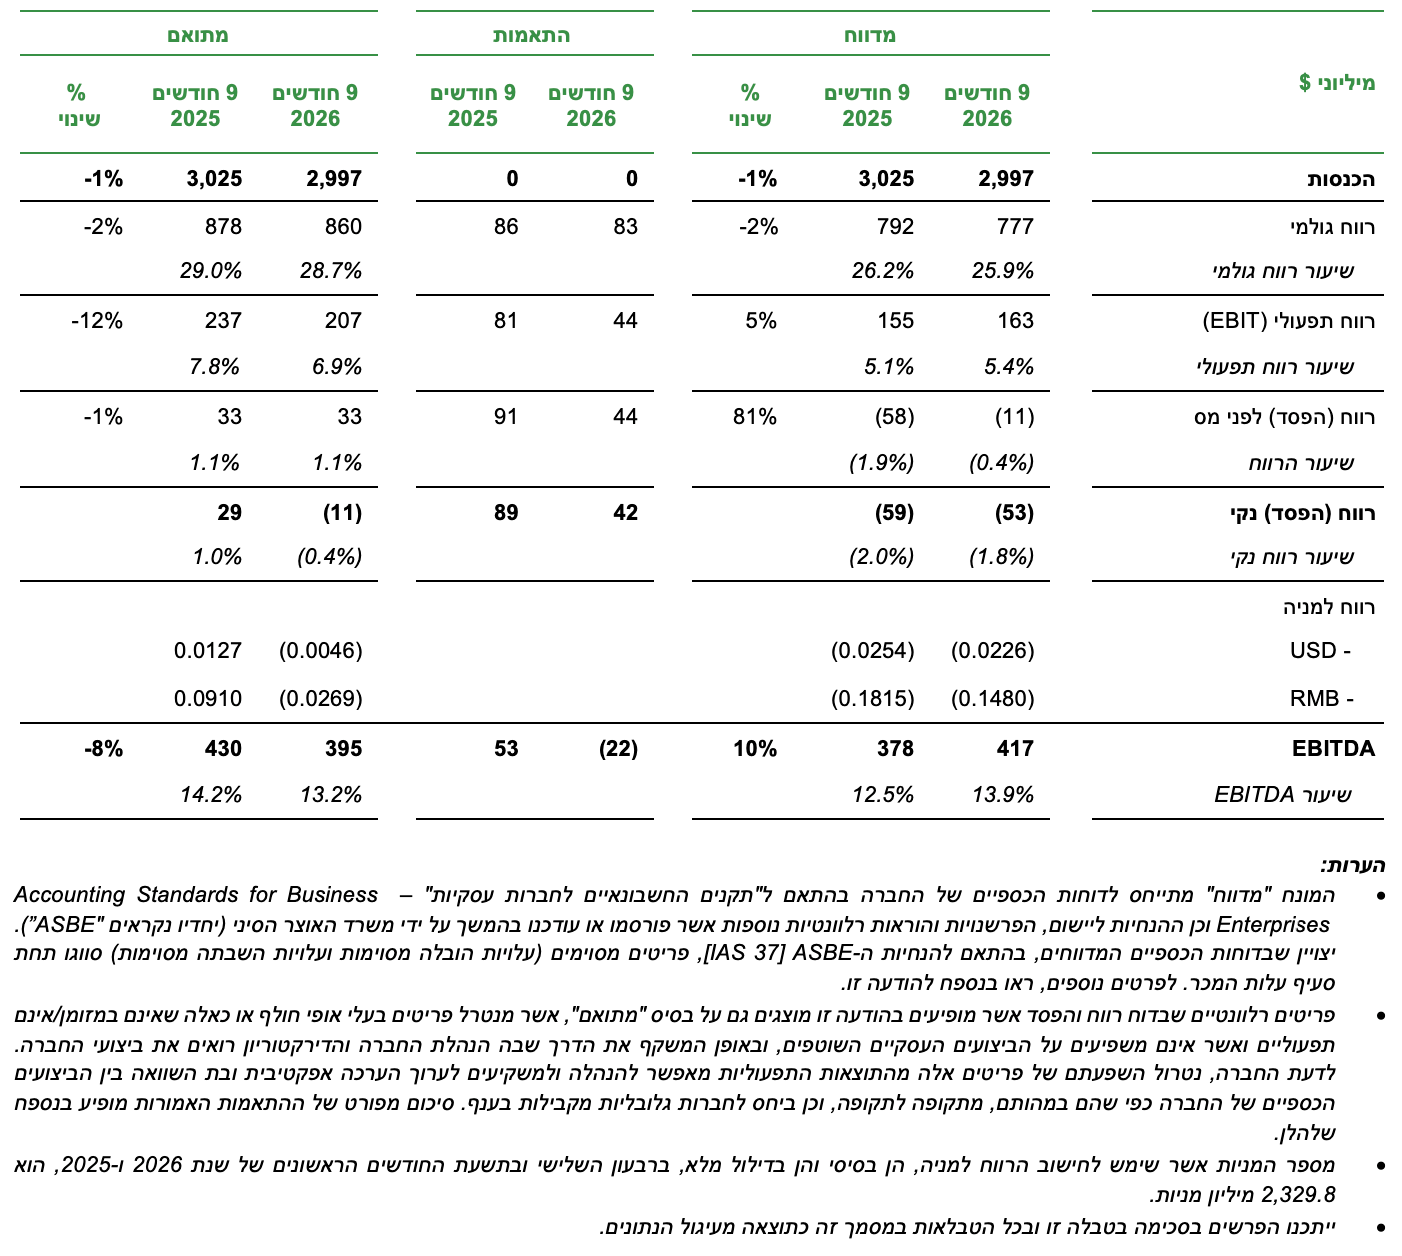
המכירות ירדו ב-1% והסתכמו ב-2,997 מיליון דולר.
הרווח הגולמי המתואם ירד ב-2% והסתכם ב-860 מיליון דולר (שיעור הרווח הגולמי – 28.7%) בתשעת החודשים הראשונים של 2026, לעומת 878 מיליון דולר (שיעור של 29.0%) בתקופה המקבילה בשנת 2025.
ה-EBITDA המתואם ירד ב-8% והסתכם ב-395 מיליון דולר (שיעור ה-EBITDA – 13.2%), לעומת 430 מיליון דולר (שיעור של 14.2%) בתשעת החודשים הראשונים בשנת 2025.
ההפסד הנקי המדווח הצטמצם ל-53 מיליון דולר, בהשוואה להפסד נקי של 59 מיליון דולר בתקופה המקבילה אשתקד; הרווח הנקי המתואם ירד להפסד של 11 מיליון דולר, לעומת רווח נקי של 29 מיליון דולר בתשעת החודשים הראשונים בשנת 2025.
תזרים המזומנים מפעילות שוטפת הסתכם ב-194 מיליון דולר בתשעת החודשים הראשונים בשנת 2026, לעומת 331 מיליון דולר בתקופה המקבילה בשנת 2025.
תזרים המזומנים החופשי שנוצר הסתכם ב-87 מיליון דולר בתשעת החודשים הראשונים בשנת 2026, לעומת 112 מיליון דולר בתקופה המקבילה בשנת 2025.
גאל הילי, נשיא ומנכ"ל אדמה: "אדמה ממשיכה לקדם את יעדיה האסטרטגיים, תוך חיזוק סל המוצרים, חידוד המיקוד בשווקים וביסוס התשתית התפעולית הנדרשת לשיפור הביצועים והיעילות. למרות הלחץ המתמשך על מחירי מוצרים שאינם מוגנים בפטנט בכל אזורי הפעילות, ותנאי שוק מאתגרים מהצפוי ברבעון השלישי, לרבות מזג אוויר קיצוני באירופה, אנו מעודדים מההתקדמות בשווקים ובקטגוריות מוצרים אסטרטגיים. מעודד לראות גם את הגידול בהיקפי המכירות של מוצרים מבודלים בשווקי מפתח, לצד ההקפדה של הצוותים שלנו על צמצום ההוצאות התפעוליות כדי למתן את השפעת האתגרים האלה."
החל מחודש נובמבר אסיים את תפקידי כמנכ"ל ואמשיך לתמוך באדמה כיו"ר הדירקטוריון. אני עושה מעבר זה בביטחון מלא בכיוון האסטרטגי של אדמה וביכולתו של ד"ר שיגאנג האו, המנכ"ל הנכנס, להמשיך ולבנות על היסודות שהונחו, ולהוביל את החברה למימוש מלוא הפוטנציאל שלה תוך יצירת ערך ארוך-טווח לבעלי המניות."
שוק הגנת הצומח הגלובלי
במהלך תשעת החודשים הראשונים של 2026, היקפי המכירות בשוק המוצרים להגנת הצומח רשמו צמיחה נמוכה מהצפוי בשל התייקרות העלויות לחקלאים ודפוסי רכישה בסמוך למועד השימוש, וזאת על אף ביקוש בסיסי יציב שנתמך על ידי רמות מלאי נמוכות בערוצי ההפצה. בנוסף, מחירי המוצרים להגנת הצומח המשיכו להיות נתונים ללחץ, בשוק המוצרים שתוקף הפטנט שלהם פג בפרט, בעיקר בשל הירידה ברווחיות החקלאים וכן כתוצאה מחולשה מתמשכת במחירי החומרים הפעילים על רקע עודף כושר ייצור בסין.
ככלל, תנאי השוק התאפיינו בשונות בין אזורים גיאוגרפיים וגידולים שונים, כשרווחיות החקלאים המשיכה להיות נתונה ללחץ בשווקים רבים עקב העלייה בעלויות המימון, לצד עלייה במחירי הדשנים והדלק.
המתיחות הגיאופוליטית ושיבושים הנובעים מתנאי מזג האוויר המשיכו לייצר אי ודאות לאורך כל שרשרת הערך, החל מייצור התוצרת החקלאית, דרך עלויות התשומות וכלה ברווחיות החקלאי .
מימוש האסטרטגיה
החברה מתמקדת במעבר מהתייצבות לצמיחה רווחית וליצירת ערך ארוך טווח. האסטרטגיה של אדמה נותנת עדיפות לצמיחה סלקטיבית בשווקים, בפלחי שוק ובמוצרים שבהם החברה יכולה לייצר ערך ברור ללקוחותיה ולהשיג תשואה אטרקטיבית. יישום האסטרטגיה מתמקד בארבעה מנועי ערך מרכזיים: (i) חיזוק הבידול של סל המוצרים והתאמתו לצורכי החקלאים; (ii) חיזוק היכולות המסחריות לתמיכה בצמיחה רווחית; (iii) מעבר למערך אספקה וייצור תחרותי, גמיש ויעיל יותר מבחינת בסיס הנכסים; ו-(iv) שיפור המבנה הארגוני, התהליכים והמערכות במטרה לתמוך בקבלת החלטות טובה יותר ולייצר ערך נוסף בכלל פעילות החברה. בכל אחד מתחומים אלה ממשיכה אדמה להתמקד בשיפור הרווחיות, ביצירת תזרים מזומנים, במשמעת עלויות ובהפניית השקעות להזדמנויות בעלות פוטנציאל התשואה הגבוה ביותר.
פיתוח סל המוצרים
במהלך הרבעון השלישי של 2026 המשיכה אדמה להשיק מוצרים חדשים ולקבל אישורי רישום למוצרים בשווקים ברחבי העולם, כחלק מחיזוק סל המוצרים המבודלים שלה. החברה המשיכה להתמקד בפורמולציות מתקדמות ובפתרונות בעלי ערך מוסף ללקוחות, התומכים במיטוב סל המוצרים שלה. בתשעת החודשים הראשונים של 2026 השיקה אדמה 31 מוצרים חדשים וקיבלה 70 רישויים למוצרים חדשים.
בין ההשקות המרכזיות של המוצרים המבודלים שביצעה החברה במהלך הרבעון השלישי של 2026 ניתן למנות:
REXARO® (הודו): קוטל פטריות בפורמולציית תרכיז רחיף (SC) המשלב Fluopicolide ו-Cymoxanil אשר פותח לספק הדברת מחלות יעילה וגמישה מפני מחלות הנגרמות על ידי אאומיצטים להגנה ממושכת, צמצום תדירות הריסוסים והפחתת הסיכון לפגיעה בגידולי פירות וירקות.
ACTAGON™ (הודו): קוטל עשבים בתערובת מוכנה לשימוש בחיטה, המיועד לשימוש טרום הצצה ומשלב Pyroxasulfone ו-Metribuzin להדברת חפורית קטנה ועשבים רעים נוספים. התכשיר מגיע בפורמולציה נוזלית נוחה לערבוב ומפשט את תהליכי העבודה בקרב החקלאים על ידי ייתור הצורך בערבוב במיכל המרסס בשטח והפחתת מספר הריסוסים בקוטלי עשבים.
RAVARI® (מקסיקו): תכשיר המשלב Novaluron ו-CTPR ומציע שני מנגנוני פעולה שונים בפורמולציית תרכיז רחיף המבוססת על טכנולוגיית Ayalon™ של אדמה. שילוב זה מספק לחקלאים כלי משמעותי לניהול העמידות במסגרת תוכניות להדברת מזיקים משולבת ומאפשר הדברה ממושכת של אוכלוסיית זחלי פרפראים בגידולי אבוקדו וירקות.
ערכת Titan PORAFAM® (גרמניה): פתרון איכותי ומתקדם המשלב פורמולציית תרכיז רחיף חדשנית של Aminopyralid ו-Quinmerac עם Metazachlor, להדברה רחבת טווח משופרת של עשבים רחבי עלים ודגניים בגידולי לפתית.
בין הרישויים הבולטים שהתקבלו ברבעון השלישי של שנת 2026 ניתן למנות:
SPARTA® (ברזיל): תערובת תלת-רכיבית המשלבת בפורמולציה קניינית של אדמה מולקולה מובילה להדברת מחלת החילדון בסויה עם חומרים פעילים בעלי יעילות גבוהה, להרחבת טווח הנגעים נגדם פועל התכשיר. התכשיר מעניק ערך מוסף לחקלאים ותומך בשיפור היבול בגידולי סויה, תוך קידום קיימות.
PARAMER® SC (ארגנטינה): קוטל עשבים נוזלי ייחודי בעל ריכוז גבוה (High-load) של החומר הפעיל Pyroxasulfone, המבוסס על טכנולוגיית הפורמולציה Sesgama™ של אדמה, להדברת עשבים שאריתית בגידולי סויה, תירס ודגנים. המוצר מכיל 40% יותר חומר פעיל בהשוואה לפורמולציות נוזליות סטנדרטיות ומאפשר יעילות תפעולית משופרת ונוחות רבה יותר ביישום.
FERRABAIT® (לטביה): תכשיר חדשני להדברת חלזונות וחשופיות המבוסס על החומר הפעיל החדש Feralla המסווג בפרופיל רעילות נמוך התכשיר מספק לחקלאים פתרון חדש ויעיל ומותאם לדרישות הרישוי המחמירות באירופה. רישוי זה, שהוא הראשון באיחוד האירופי, מסמן את תחילתו של מהלך החדרה רחב יותר של המוצר לשווקים.
המצב הגיאופוליטי
אדמה היא חברה גלובלית עם מתקני ייצור ופורמולציה במספר אתרים ברחבי העולם, בעיקר בישראל, סין וברזיל. מטה החברה ושלושה מאתרי הייצור שלה ממוקמים בישראל. על אף המתיחות האזורית, אשר הסלימה ב-28 בפברואר 2026, המשיכו אתרי הייצור של החברה בישראל ושרשרת האספקה שלה, לרבות פעילות הנמלים, לפעול באופן רציף וללא שיבושים משמעותיים ואפשרו לחברה לתמוך בשווקיה ובפעילותה השוטפת.
במהלך חודש מרץ ובתחילת אפריל 2026 נגרם נזק מוגבל ונקודתי באתר החברה בנאות חובב כתוצאה מנפילת שברי יירוט. לא היו נפגעים בגוף. מטעמי בטיחות, הופסקה הפעילות באתר באופן מיידי, ובהמשך בוצעה השבתה הדרגתית ומבוקרת, בעוד החברה השלימה הליך מקיף להערכת הנזקים. הנזק הישיר שנגרם למתקני הייצור המרכזיים לא היה מהותי, והוגבל בעיקר למחסן תוצרת גמורה, לציוד ומערכות עזר מסוימים ולאזור אחסון פתוח. לאחר ביצוע פעולות השיקום הנדרשות, חזר אתר נאות חובב למצבו התפעולי הרגיל, ונכון למועד פרסום הודעה זו האתר פועל כסדרו. החברה צופה כי לאירועים אלה לא צפויה להיות השפעה מהותית, בין היתר הודות לפיצוי הולם מהרשויות הממשלתיות.
בנוסף, לעניין השינויים במדיניות המכסים הגלובלית, על אף אי הוודאות ביחס לשינויים במדיניות הסחר והמכסים ברחבי העולם, נכון למועד זה החברה צופה כי ההשפעה על פעילותה ועל תוצאותיה העסקיות תמשיך להיות לא מהותית.
נתונים כספיים עיקריים
מכירות: המכירות ברבעון השלישי ירדו בכ-4% (ירידה של 9% במונחי יואן ושל 6% בשערי חליפין קבועים) לעומת הרבעון המקביל אשתקד, והסתכמו ב-897 מיליון דולר. הירידה משקפת קיטון של 4% בכמויות ושל 2% במחירים, שקוזז בחלקו בזכות השפעה חיובית של שערי החליפין.
הירידה בהיקפי המכירות נבעה מירידה בביקוש באזורים מסוימים כתוצאה מהתייקרות העלויות לחקלאים ותנאי מזג האוויר, וקוזזה בחלקה על ידי השקת מוצרים חדשים. ירידת המחירים משקפת את סביבת התמחור הנמוכה בענף ואת חולשת כוח הקנייה של החקלאים.
בתשעת החודשים הראשונים של 2026 הסתכמו המכירות ב-2,997 מיליון דולר, ירידה של 1% לעומת התקופה המקבילה אשתקד (ירידה של 5% במונחי יואן ושל 4% בשערי חליפין קבועים). התוצאה משקפת ירידה של 3% במחירים ושל 1% בכמויות, שקוזזה בחלקה בזכות השפעה חיובית של שערי החליפין.
בנטרול השפעת החלטת החברה ברבעון השלישי של 2025 לצמצם את הייצור והמכירה של מספר מוצרים כימיים בסיסיים, היו המכירות בתשעת החודשים הראשונים של 2026 גבוהות ב-1% לעומת התקופה המקבילה אשתקד. מכירות הרבעון השלישי הינן על בסיס בר-השוואה למכירות הרבעון המקביל בשנת 2025.
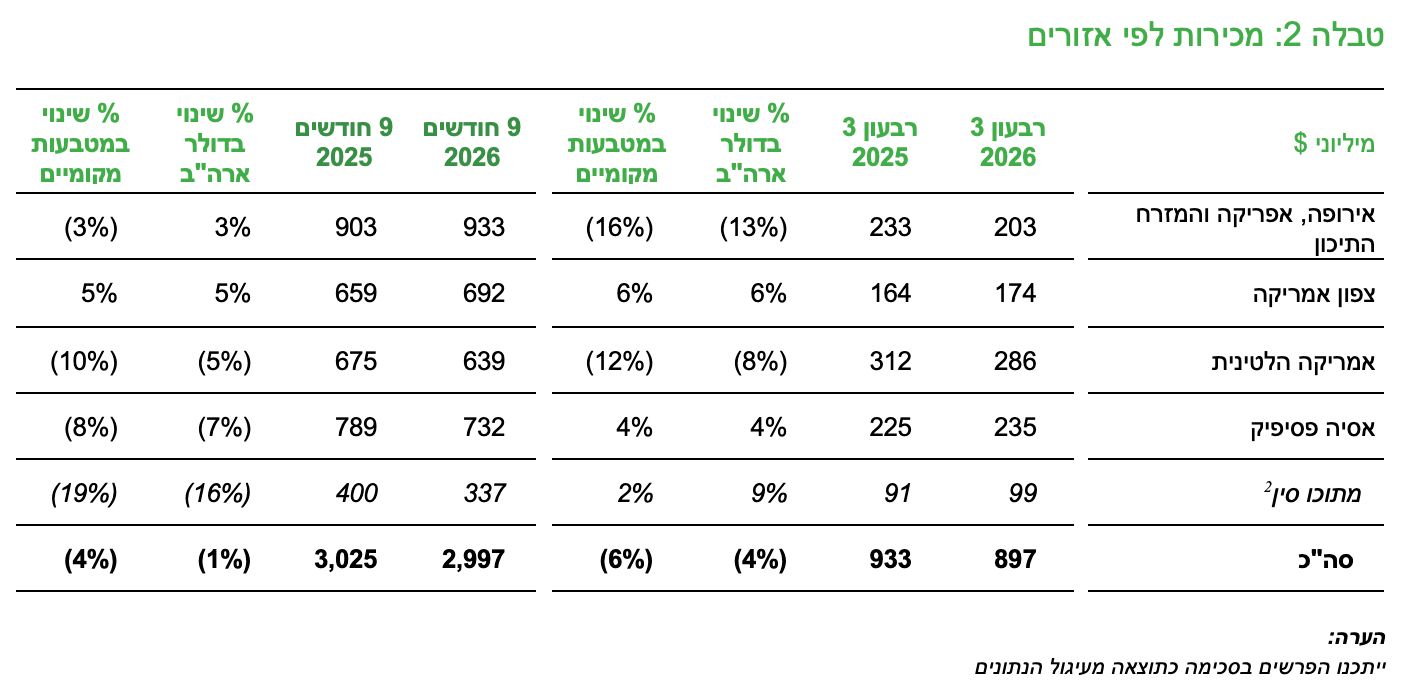
אירופה, אפריקה והמזרח התיכון: המכירות ברבעון השלישי ירדו על רקע ירידה משמעותית בצריכה ובהיקף השימוש במוצרים להגנת הצומח במספר שווקים באירופה. תנאי מזג האוויר הביאו להצטברות מלאים בערוצי ההפצה, ועלויות גבוהות לחקלאים הכבידו אף הן על הביקוש. עלייה בנתחי השוק מיתנה חלקית את הירידה, אך התחרות ולחץ המחירים נותרו גבוהים, בעיקר בחומרים פעילים מסוימים שתוקף הפטנט עליהם פג.
צפון אמריקה: המכירות עלו בזכות צמיחה במגזרי הפתרונות המקצועיים (Professional Solutions), המוצרים לצרכן (Consumer) וקנדה. השוק החקלאי בארה"ב הושפע כתוצאה מירידה במחירי השוק בקטגוריות המוצרים הבסיסיים (commodities) תוך שהוא ממשיך לרשום צמיחה במוצרים ובפלחי לקוחות מרכזיים. לחץ על המחירים ורמות מלאי גבוהות השפיעו על מספר מוצרים בשוק החקלאי בארה"ב.
אמריקה הלטינית: בברזיל ירדו המכירות למרות הגברת הפעילות המסחרית לקראת עונת הסויה, במיוחד בקטגוריות קוטלי הפטריות והחרקים. מאמצים אלה לא הספיקו לקזז את לחץ המחירים המתמשך, קשיי הנזילות של החקלאים והתחרות העזה, בעיקר בקטגוריות המוצרים הבסיסיים (commodities).
ביתר מדינות אמריקה הלטינית, המכירות עלו הודות לגידול בכמויות, בארגנטינה בפרט, בעקבות מימוש מוקפד של סדרי העדיפויות האסטרטגיים באזור, וזאת על אף המשך הלחצים התחרותיים והלחץ על המחירים לצד השפעות אל ניניו בחלק מהמדינות.
אסיה פסיפיק, ללא סין: המכירות עלו הודות לצמיחה באזור הפסיפיק ובהודו, אשר יותר מקיזזה את הירידה במכירות במדינות אחרות בדרום מזרח אסיה. אזור הפסיפיק נהנה מביקוש לקוטלי פטריות בדרום אוסטרליה ובמערבה, שנתמך על ידי השקות של מוצרים חדשים. המכירות בדרום מזרח אסיה הושפעו כתוצאה מהשפעות אל ניניו על הביקוש.
בסין, המכירות שיקפו את החלטת החברה לצמצם החל מהרבעון השלישי של 2025 את הייצור והמכירה של כימיקלים בסיסיים מסוימים ומוצרים בעלי רווחיות נמוכה. החלטה זו הובילה לירידה במכירות בתשעת החודשים הראשונים. ברבעון השלישי המכירות הינן על בסיס בר-השוואה לרבעון המקביל ואף רשמו עלייה, בזכות גידול במכירות של פורמולציות ממותגות, השקות מוצרים חדשים, וכן גידול במכירות למגזרים שאינם חקלאיים, על רקע שיפור בשיעורי ניצול כושר הייצור.
הרווח הגולמי המדווח ברבעון השלישי ירד ב-14% והסתכם ב-204 מיליון דולר (22.7% מהמכירות), לעומת 236 מיליון דולר (25.2% מהמכירות) ברבעון המקביל בשנת 2025. בתשעת החודשים הראשונים ירד הרווח הגולמי המדווח ב-2% והסתכם ב- 777 מיליון דולר (25.9% מהמכירות), לעומת 792 מיליון דולר (26.2% מהמכירות) בתקופה המקבילה בשנה הקודמת.
התאמות לתוצאות המדווחות: הרווח הגולמי המתואם כולל בעיקר סיווג מחדש של ירידת ערך המלאי, מיסים והיטלים, ואינו כולל עלויות הובלה מסוימות (המסווגות תחת הוצאות תפעוליות).
הרווח הגולמי המתואם ברבעון השלישי ירד ב-11% והסתכם ב-228 מיליון דולר (25.4% מהמכירות), לעומת 257 מיליון דולר (27.6% מהמכירות) ברבעון המקביל אשתקד. בתשעת החודשים הראשונים ירד הרווח הגולמי המתואם ב-2% והסתכם ב- 860 מיליון דולר (28.7% מהמכירות), לעומת 878 מיליון דולר (29.0% מהמכירות) בתקופה המקבילה בשנה הקודמת.
הירידה ברווח הגולמי ברבעון השלישי ובתשעת החודשים הראשונים של השנה נבעה מהירידה במכירות כמתואר לעיל ומהשפעה שלילית של מצד העלויות. השפעות אלה מותנו מעט בזכות שיפור בתמהיל המכירות של מוצרים בעלי רווחיות גבוהה יותר וכן הודות להשפעות שערי חליפין חיוביות.
ההוצאות התפעוליות המדווחות ברבעון השלישי הסתכמו ב-214 מיליון דולר (23.8% מהמכירות), לעומת 205 מיליון דולר (22.0% מהמכירות) ברבעון המקביל. בתשעת החודשים הראשונים של השנה ירדו ההוצאות התפעוליות המדווחות והסתכמו ב-614 מיליון דולר (20.5% מהמכירות), לעומת 636 מיליון דולר (21.0% מהמכירות) בתקופה המקבילה בשנה הקודמת.
התאמות לתוצאות המדווחות: ראו ההסבר לעיל לעניין ההתאמות לרווח הגולמי בגין עלויות הובלה מסוימות, מיסים והיטלים וירידת ערך מלאי.
במסגרת ההוצאות התפעוליות המדווחות, החברה רשמה סעיפים מסוימים שאינם תפעוליים שהסתכמו בהוצאה של 37 מיליון דולר ברבעון השלישי ובהכנסה של 36 מיליון דולר בתשעת החודשים הראשונים של שנת 2026, לעומת הוצאות של 26 מיליון דולר ברבעון השלישי ושל 73 מיליון דולר בתשעת החודשים הראשונים של שנת 2025. סעיפים אלה בשנת 2026 כוללים בעיקר: (i) הוצאות הפחתה שלא במזומן בגין נכסים שנתקבלו מסינג'נטה במסגרת רכישת סינג'נטה על ידי כמצ'יינה בשנת 2017; (ii) הוצאות (נטו) המתייחסות להפחתה שאינה במזומן של נכסים בלתי מוחשיים, שנוצרו כחלק מעודפי עלות (PPA) קשורים לרכישות; (iii) רווח הון ממכירת המרכז הלוגיסטי של חברת בת בישראל; (iv) ירידת ערך רכוש קבוע בקשר עם התייעלות תפעולית; וכן (v) עלויות ארגון מחדש. לפרטים נוספים לעניין סעיפים אלה, שאינם תפעוליים, ראו בנספח להודעה שהתפרסמה באנגלית.
ההוצאות התפעוליות המתואמות ברבעון השלישי ירדו ל-197 מיליון דולר (21.9% מהמכירות), לעומת 201 מיליון דולר (21.5% מהמכירות) ברבעון המקביל. בתשעת החודשים הראשונים של השנה הסתכמו ההוצאות התפעוליות המתואמות ב-653 מיליון דולר (21.8% מהמכירות), לעומת 641 מיליון דולר (21.2% מהמכירות) בתקופה המקבילה בשנה הקודמת.
ברבעון השלישי ירדו ההוצאות התפעוליות על אף השפעות שערי החליפין השליליות הודות לניהול מוקפד של ההוצאות. בתשעת החודשים הראשונים נותרו ההוצאות התפעוליות גבוהות כשהן משקפות השפעות שערי חליפין שליליות, עלייה בהוצאות התגמול לעובדים וגידול בהוצאות לתמיכה בצמיחה עסקית במחצית הראשונה של 2026. אלה קוזזו חלקית על ידי רווח הון ממימוש רכוש קבוע.
הרווח התפעולי המדווח ברבעון השלישי הסתכם בהפסד של 10 מיליון דולר (1.2%- מהמכירות), לעומת רווח של 30 מיליון דולר (3.2% מהמכירות) ברבעון המקביל. בתשעת החודשים הראשונים, הרווח התפעולי המדווח עלה ב-5% והסתכם ב-163 מיליון דולר (5.4% מהמכירות), לעומת 155 מיליון דולר (5.1% מהמכירות) בשנה הקודמת.
הרווח התפעולי המתואם ברבעון השלישי ירד ב-45% והסתכם ב-31 מיליון דולר (3.4% מהמכירות), לעומת 56 מיליון דולר (6.0% מהמכירות) ברבעון המקביל. בתשעת החודשים הראשונים ירד הרווח התפעולי המתואם ב-12% והסתכם ב-207 מיליון דולר (6.9% מהמכירות), לעומת 237 מיליון דולר (7.8% מהמכירות) בשנה הקודמת.
הירידה ברווח התפעולי ברבעון השלישי שיקפה את הירידה ברווח הגולמי וקוזזה חלקית על ידי ירידה בהוצאות התפעוליות. בתשעת החודשים הראשונים, הירידה ברווח התפעולי שיקפה את הירידה ברווח הגולמי ואת העלייה בהוצאות התפעוליות.
ה-EBITDA המדווח ברבעון השלישי ירד ב-16% והסתכם ב-87 מיליון דולר (9.7% מהמכירות), לעומת 104 מיליון דולר (11.2% מהמכירות) ברבעון המקביל. ה-EBITDA המדווח בתשעת החודשים הראשונים עלה ב-10% והסתכם ב-417 מיליון דולר (13.9% מהמכירות), לעומת 378 מיליון דולר (12.5% מהמכירות) בשנה הקודמת.
ה-EBITDA המתואם ברבעון השלישי ירד ב-22% והסתכם ב-93 מיליון דולר (10.4% מהמכירות), לעומת 120 מיליון דולר (12.9% מהמכירות) ברבעון המקביל. ה-EBITDA המתואם בתשעת החודשים הראשונים ירד ב-8% והסתכם ב-395 מיליון דולר (13.2% מהמכירות), לעומת 430 מיליון דולר (14.2% מהמכירות) בשנה הקודמת.
הוצאות המימון המתואמות ברבעון השלישי ירדו ל-57 מיליון דולר לעומת 68 מיליון דולר ברבעון המקביל, ובתשעת החודשים הראשונים ירדו ל-174 מיליון דולר לעומת 204 מיליון דולר בשנה הקודמת.
הירידה בהוצאות המימון ברבעון השלישי של 2026 שיקפה את ההשפעה החיובית של מדד המחירים לצרכן, תנאי אשראי משופרים, ההשפעה המיטיבה של תזרים מזומנים חיובי מתמשך ועלויות גידור נמוכות יותר. בתשעת החודשים הראשונים של השנה הירידה בהוצאות המימון שיקפה גם את מבנה החוב המשופר בעקבות הרכישה העצמית של אג"ח ברבעון השני בשנת 2025.
הוצאות המס המתואמות ברבעון השלישי הסתכמו ב-48 מיליון דולר לעומת 8 מיליון דולר ברבעון המקביל, ובתשעת החודשים הראשונים הסתכמו הוצאות המס המתואמות ב-44 מיליון דולר לעומת 4 מיליון דולר בתקופה המקבילה. החברה רשמה הוצאות מס גבוהות יותר בתשעת החודשים הראשונים של 2026 לעומת השנה הקודמת בעיקר בשל הכנסה נמוכה יותר ממיסים בהשוואה לשנת 2025, שהוכרה בהתאם לשיטה החשבונאית לחישוב נכסי מס הקשורים לרווחים שטרם מומשו, וכן בשל הכנסה נמוכה יותר ממיסים לעומת השנה הקודמת עקב השפעות מטבע כתוצאה מהתחזקות הריאל הברזילאי. בנוסף, ברבעון השלישי של 2026 ערכה החברה התאמות בנכס המס בברזיל בהתאם לרווח הסטטוטורי החזוי לפני מס.
ההפסד הנקי המדווח ברבעון השלישי הסתכם ב-115 מיליון דולר, לעומת 48 מיליון דולר ברבעון המקביל. ההפסד הנקי המדווח בתשעת החודשים הראשונים הסתכם ב-53 מיליון דולר, לעומת 59 מיליון דולר בשנה הקודמת.
בצירוף השפעת ההוצאות החריגות שאינן תפעוליות המתוארות לעיל, ההפסד הנקי המתואם ברבעון השלישי הסתכם ב-74 מיליון דולר, לעומת 20 מיליון דולר ברבעון המקביל. בתשעת החודשים הראשונים ההפסד הנקי המתואם הסתכם ב-11 מיליון דולר, לעומת רווח של 29 מיליון דולר בשנה הקודמת.
ההון החוזר התפעולי נכון ל-30 בספטמבר 2026 הסתכם ב-2,183 מיליון דולר, לעומת 2,093 מיליון דולר ב-30 בספטמבר 2025. הגידול בהון החוזר נבע מעלייה ביתרת הלקוחות, ששיקפה ירידה במכירות בתנאי תשלום קצרים, וכן ירידה ביתרת הספקים וירידה קלה ברמות המלאי, שתיהן כתוצאה בהיקף רכש נמוך יותר לעומת השנה הקודמת.
תזרים מזומנים: תזרים מזומנים מפעילות שוטפת של 94 מיליון דולר ו-194 מיליון דולר נוצר לחברה ברבעון השלישי ובתשעת החודשים הראשונים, בהתאמה, לעומת תזרים של 89 מיליון דולר ו-331 מיליון דולר שנוצר בתקופות המקבילות אשתקד. בתשעת החודשים הראשונים, הירידה בתזרים המזומנים מפעילות שוטפת נבעה בעיקר מירידה בגבייה בגין מכירות של מוצרים כימיים בסיסיים והפרשי עיתוי ברבעון הראשון של 2025 בפרט, וקוזזה חלקית על ידי ירידה בהיקף הרכש בהשוואה לשנה הקודמת, שבה הגדילה החברה את היקף הרכש ואת רמות המלאי במטרה להבטיח המשכיות עסקית במהלך מיזוג החברות בישראל.
מזומנים נטו ששימשו לפעילות השקעה ברבעון השלישי הסתכמו ב-35 מיליון דולר ובתשעת החודשים הראשונים ב-16 מיליון דולר, לעומת 43 מיליון דולר ו-131 מיליון דולר בתקופות המקבילות בשנת 2025. החברה המשיכה בישום אסטרטגית תעדוף השקעות החיוניות ביותר בתשתיות, בסל המוצרים ובחדשנות. בנוסף, במסגרת מהלכים לטיוב נכסים קיימים, החברה מימשה רכוש קבוע בתשעת החודשים הראשונים בפרט, כולל מרכז לוגיסטי בישראל ומתקנים ישנים שפורקו בסין. היקף המזומנים הגבוה יותר ששימש לפעילות השקעה בתשעת החודשים הראשונים בשנת 2025 שיקף גם תשלום בגין תמורה מותנית הקשורה לחברת AgriNova, חברה-בת בשליטת החברה.
תזרים מזומנים חופשי בסך של 33 מיליון דולר ו-87 מיליון דולר נוצר לחברה ברבעון השלישי ובתשעת החודשים הראשונים, בהתאמה, לעומת 22 מיליון דולר ו-112 מיליון דולר בתקופות המקבילות בשנת 2025, ומשקף את הדינמיקה המתוארת לעיל בתזרים המזומנים מפעילות שוטפת ובתזרים ההשקעות.