מורן שקד


02/11/2026

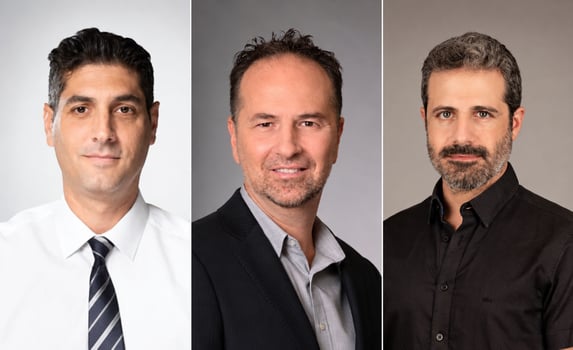 מימין: לירון קוטס מנכ״ל מישורים, צילום: לילך ברייטמן | יניב מלמוד מנכ״ל ושותף מייסד קרן אלטו, צילום: יוסי צבקר | גיא אלמוג, מנהל תחום יועצי השקעות בבנק ירושלים, צילום: רמי זרנגר
ביום שלישי, 3 בנובמבר, ייצאו האמריקאים לקלפיות בבחירות האמצע לקונגרס, שעשויות לעצב מחדש את מאזן הכוחות בוושינגטון לשנתיים האחרונות של כהונת הנשיא דונלד טראמפ. מעבר למבחן הפוליטי של הנשיא, לתוצאות עשויות להיות השלכות כלכליות משמעותיות, החל מהיכולת לקדם חקיקה בתחום המסים והתקציב, דרך יחסי הסחר הבינלאומיים ועד לתנודות בשוקי המטבע וההון.
התרחיש שמושך תשומת לב מיוחדת הוא ה-Blue Wave , התחזקות המפלגה הדמוקרטית והשתלטותה על בית הנבחרים, ואולי גם על הסנאט. על פי דיווחים בעיתונות העולמית, הדמוקרטים נחשבים לבעלי סיכוי טוב להשיג רוב בבית הנבחרים, בעוד המרוץ לסנאט נותר צמוד. עם זאת, גם ניצחון דמוקרטי באחד הבתים או בשניהם לא יעניק למפלגה יכולת לשנות לבדה את מדיניות הממשל: לטראמפ עדיין יהיו סמכויות ביצועיות נרחבות וזכות וטו על חקיקה.
שלושה תרחישים, שלוש השלכות כלכליות אפשריות
התרחיש הראשון הוא ניצחון דמוקרטי בבית הנבחרים בלבד. במקרה כזה, הממשל עשוי להתמודד עם פיקוח פרלמנטרי מוגבר, חקירות, עימותים סביב התקציב וקושי רב יותר לקדם חקיקה. עם זאת, מדיניות הסחר והמכסים של טראמפ לא צפויה להשתנות באופן אוטומטי, משום שחלק ניכר ממנה נשען על סמכויות הנשיא והרשות המבצעת.
התרחיש השני הוא גל כחול בשני בתי הקונגרס. תוצאה כזו עשויה להקשות עוד יותר על קידום יוזמות חקיקה חדשות, להעצים את המאבק על התקציב ולהגביר את אי הוודאות סביב גירעון הממשלה האמריקאית והיקף גיוסי החוב שלה. מנגד, היא עשויה להגביר את הציפיות לריסון חלק מהצעדים הכלכליים של טראמפ, ובהם צעדים בתחום הסחר והרגולציה, אף שאין ודאות שהדבר יתממש בפועל.
התרחיש השלישי הוא שהרפובליקנים ישמרו על השליטה בקונגרס. במקרה כזה, לטראמפ יהיה מרחב פעולה רחב יותר לקידום סדר היום שלו באמצעות חקיקה, ככל שהרוב הפוליטי יאפשר זאת. המשמעות האפשרית היא המשכיות במדיניות המסים והרגולציה, לצד המשך הוויכוח סביב מכסים, גירעון והשלכותיהם על האינפלציה.
ההשקעות בבינה מלאכותית, מחירי האנרגיה, מצב הצרכנים, שוק העבודה ומדיניות הריבית צפויים להמשיך להיות גורמים מרכזיים בביצועי הכלכלה האמריקאית. לעומת זאת, תחומים מסוימים, ובהם מדיניות התקציב, תמריצים להשקעות, רגולציה וטכנולוגיה, עשויים להיות רגישים יותר לזהות הרוב בקונגרס.
מה עשוי גל כחול לשנות בשוק הנדל״ן האמריקאי?
עבור משקיעים ישראלים הפעילים בארה״ב, השאלה אינה רק מי ינצח בבחירות, אלא האם התוצאות ישנו את התנאים שבהם עסקים פועלים, מגייסים הון ומקבלים החלטות השקעה.
יניב מלמוד, שותף מייסד בקרן אלטו, הפועלת בארה״ב ומתמקדת בין היתר בחגורת השמש, בדגש על טקסס, ומשקיעה בנדל״ן לוגיסטי ובמרכזי מסחר פתוחים מתאר את ההשלכות האפשריות: ״התחזיות לקראת בחירות האמצע מצביעות על יתרון ברור לדמוקרטים בבית הנבחרים ועל סיכוי משמעותי לניצחון גם בסנאט. האפשרות של קונגרס בשליטת הדמוקרטים מול בית לבן רפובליקני היא כיום תרחיש מרכזי, אף שהתוצאה בסנאט עדיין אינה מובטחת. מצב כזה עשוי להקשות על קידום חקיקה ולהגביר את הצורך בפשרות בנושאי מס ותקציב. מבחינת משקיעי נדל״ן, השאלה החשובה היא כיצד המדיניות הכלכלית, תנאי האשראי ופעילות החברות ישפיעו על הביקוש לנכסים.
בארצות הברית חשוב להסתכל מעבר למחזור הבחירות ולהבין שאלא כל מדינה ומדינה ביבשת תושפע באותו אופן מהתוצאות. טקסס ומטרופולין דאלאס פורט וורת׳ הן מקרה בוחן מעניין, כאשר בשונה ממדינות אחרות ביבשת סביבת העסקים, הגידול באוכלוסייה והתרחבות התעסוקה ממשיכים למשוך לאזור השקעות משמעותיות. גולדמן זאקס מקימה בדאלאס קמפוס חדש המיועד ליותר מ־5,000 עובדים, כחלק מריכוז והרחבת פעילותה באזור, ומורגן סטנלי הכריזה לאחרונה על הקמת מוקד פעילות חדש בעיר, בהשקעה מתוכננת של כ־684 מיליון דולר ובצפי ליצירת יותר מ־3,800 משרות. מגמות כאלה מחזקות את בסיס התעסוקה והצריכה המקומית ותומכות בביקוש למרכזי מסחר ולשירותים.
במקביל, דאלאס–פורט וורת׳ התבססה כאחד משלושת השווקים הגדולים בצפון אמריקה בתחום חוות השרתים, עם צמיחה של כ־44% בהיקף תשתיות הקולוקציה בשנה שהסתיימה ברבעון הראשון של 2026. להערכתנו, השקעות הענק בתחום הבינה המלאכותית ותשתיות המחשוב עשויות לייצר ביקוש נוסף למבני תעשייה ולוגיסטיקה מצד ספקי ציוד, מערכות חשמל וקירור וחברות שירותים. גם ההתרחבות המתוכננת של ספייס־אקס בבאסטרופ, ליד אוסטין, בהשקעה של יותר מ־280 מיליון דולר, ממחישה כיצד טקסס הופכת למוקד משמעותי של ייצור מתקדם וטכנולוגיה.
עם זאת, חשוב להבחין בין צמיחה אזורית מרשימה לבין הצלחה של השקעת נדל״ן מסוימת. השקעות ענק אינן מבטיחות אוטומטית ביקוש לכל מבנה. ההזדמנות האמיתית היא לזהות היכן הצמיחה מתורגמת לפעילות ממשית של שוכרים, תוך בחינה של המיקום, ההיצע המתחרה, איכות השוכרים, מבנה המימון ומחיר הרכישה. בסופו של דבר, השקעות נדל״ן צריכות לייצר הכנסה לאורך כמה מערכות בחירות. וושינגטון עשויה לשנות את כללי המשחק, אבל הביקוש של השוכרים והתזרים בשטח הם שקובעים את הצלחת ההשקעה לאורך זמן".
הדולר, השקל ושוקי ההון: לא רק תוצאת הבחירות קובעת
הדולר עשוי להיות אחד הנכסים שיגיבו לתוצאות הבחירות, אך כיוון התנועה אינו חד משמעי. ניצחון דמוקרטי עשוי להתפרש כאיתות לריסון חלק מהמדיניות של טראמפ, אך אם התוצאה תוביל לעימותים תקציביים ממושכים, החששות מפני גירעון, חוב ואי יציבות פוליטית עשויים דווקא להכביד על השווקים.
גם המשך שליטה רפובליקנית אינו מבטיח התחזקות של הדולר: מדיניות מכסים, אינפלציה, ציפיות הריבית והמצב הפיסקלי של ארה״ב עשויים לפעול בכיוונים מנוגדים.
לדברי גיא אלמוג, מנהל יועצי ההשקעות בבנק ירושלים, ״השווקים ינסו להבין לא רק מי ניצח בבחירות, אלא כיצד התוצאה תשפיע על יכולתו של טראמפ לקדם את מדיניותו הכלכלית. התחזקות הדמוקרטים עשויה להקשות על חקיקה בתחומי התקציב והמיסוי ולהגביר את הפיקוח על הממשל, אך לא בהכרח תוביל לשינוי מיידי במדיניות המכסים, שחלקה נשען על סמכויות הנשיא. לכן, התוצאה עשויה להגביר את התנודתיות בשווקים, אבל כיוון התנועה של הדולר יושפע גם מהאינפלציה, מציפיות הריבית ומהתפתחות הגירעון האמריקאי.
מבחינת השקל, חשוב לזכור שהשער מושפע לא רק מהנעשה בארה״ב, אלא גם מפרמיית הסיכון של ישראל, מהמצב הגיאופוליטי, מההתפתחויות הפוליטיות לאחר הבחירות ומתנועות ההון. ההשפעה העיקרית על שער השקל-דולר תמשיך להיות ביצועי שוק ההון האמריקאי מחד ופתיחת מלחמה למול איראן מאידך.
גם אם הדולר יגיב בחדות לתוצאות הבחירות, אין הכרח שהתגובה מול השקל תהיה זהה. עבור חברות ישראליות הפועלות בארה״ב, ובפרט חברות הייטק ויצואנים, התנודות עשויות להשפיע על ההכנסות במונחי שקל ועל עלויות הפעילות. לכן, בתקופה של אי ודאות, נכון להיערך למספר תרחישים ולנהל את חשיפת המט"ח באופן מושכל, במקום לנסות לתזמן את השוק סביב אירוע פוליטי״.
ומה המשמעות עבור המשק והיצוא הישראלי?
הכלכלה הישראלית חשופה להתפתחויות בארה״ב דרך כמה ערוצים במקביל. ראשית, ארה״ב היא שוק מרכזי עבור חברות טכנולוגיה ישראליות, הן מבחינת מכירות והן מבחינת גיוסי הון, השקעות ורכישות. שינוי בציפיות הצמיחה, בתנאי המימון או ברגולציה עשוי להשפיע על תמחור חברות, על קצב השקעות ההון ועל נכונותם של משקיעים לבצע עסקאות.
שנית, מדיניות המכסים עשויה להשפיע על חברות ישראליות שמוכרות מוצרים לארה״ב או משולבות בשרשראות אספקה בינלאומיות. אם הממשל ימשיך במדיניות סחר תקיפה, חברות יצטרכו לבחון מחדש את עלויות הייצור, את מיקום הפעילות ואת חשיפתן לשווקים שונים. אם ייווצר לחץ פוליטי לריכוך צעדים מסוימים, ייתכן שהדבר יפחית חלק מאי הוודאות, אך אין להניח שתוצאות הבחירות לבדן יביאו להסרת מכסים.
שלישית, תנודות בדולר עשויות להשפיע על הכנסותיהן של חברות ישראליות הפועלות בארה״ב, על שווי ההכנסות הדולריות שלהן במונחי שקל ועל עלויות המימון והגידור שלהן. השפעה זו תהיה שונה בין חברות בהתאם למבנה ההוצאות וההכנסות שלהן ולמידת החשיפה המטבעית.
לירן קוטס, מנכ״ל מישורים: "ההשפעה הראשונית של בחירות האמצע בארה"ב על שוק הנדל"ן צפויה להתבטא בעיקר בציפיות המשקיעים, בתנאי המימון ובקצב ביצוע העסקאות, ולא בהכרח בשינוי מיידי בפעילות הנכסים עצמם. אי ודאות פוליטית עשויה להרחיב את הפער בין ציפיות הקונים והמוכרים ולעכב עסקאות, גם כאשר הנכסים ממשיכים לייצר הכנסה יציבה.
עם זאת, ארה"ב אינה שוק נדל"ן אחיד, ובנדל"ן מסחרי למאפיינים המקומיים, ובהם מגמות האוכלוסייה והתעסוקה, כוח הקנייה, היצע השטחים המתחרים ואיכות תמהיל השוכרים, יש השפעה מהותית על ביצועי הנכס. מבחינתנו, המבחן להשקעה הוא לא רק פוטנציאל לעליית מחירים או לשיפור בתנאי המימון, אלא היכולת לייצר ערך מתוך הנכס עצמו, באמצעות מחיר רכישה נכון, הגדלת התפוסה, התאמת תמהיל השוכרים ושיפור ההכנסה התפעולית. נכס המבוסס על ביקוש מקומי ועל פעילות עסקית איתנה אינו חסין משינויים כלכליים, אך הוא מעניק למשקיע בסיס יציב יותר להתמודדות עם סביבה משתנה".
השורה התחתונה: נקודת מפנה פוליטית, אך לא בהכרח כלכלית
בחירות האמצע בארה״ב עשויות לשנות את האיזון בין הבית הלבן לקונגרס, להקשות על קידום חקיקה ולהגביר את הפיקוח על הממשל. עם זאת, הן אינן מבטיחות שינוי חד במדיניות המכסים, המסים או ההשקעות, וחלק מהצעדים הכלכליים של טראמפ יכולים להימשך גם תחת קונגרס בשליטה דמוקרטית.
עבור המשק הישראלי, ההשפעה תגיע בעיקר דרך הדולר, תנאי המימון, שוקי ההון, מדיניות הסחר והיקף ההשקעות האמריקאיות. לכן, השאלה החשובה למשקיעים ולחברות אינה רק מי ישלוט בקונגרס, אלא כיצד תיראה המדיניות בפועל לאחר הבחירות והאם היא תגדיל את הוודאות העסקית או דווקא תעמיק את העימותים בוושינגטון.