שנהב גולדברג


08/11/2026

 תשואה שבועית, עיבוד AI
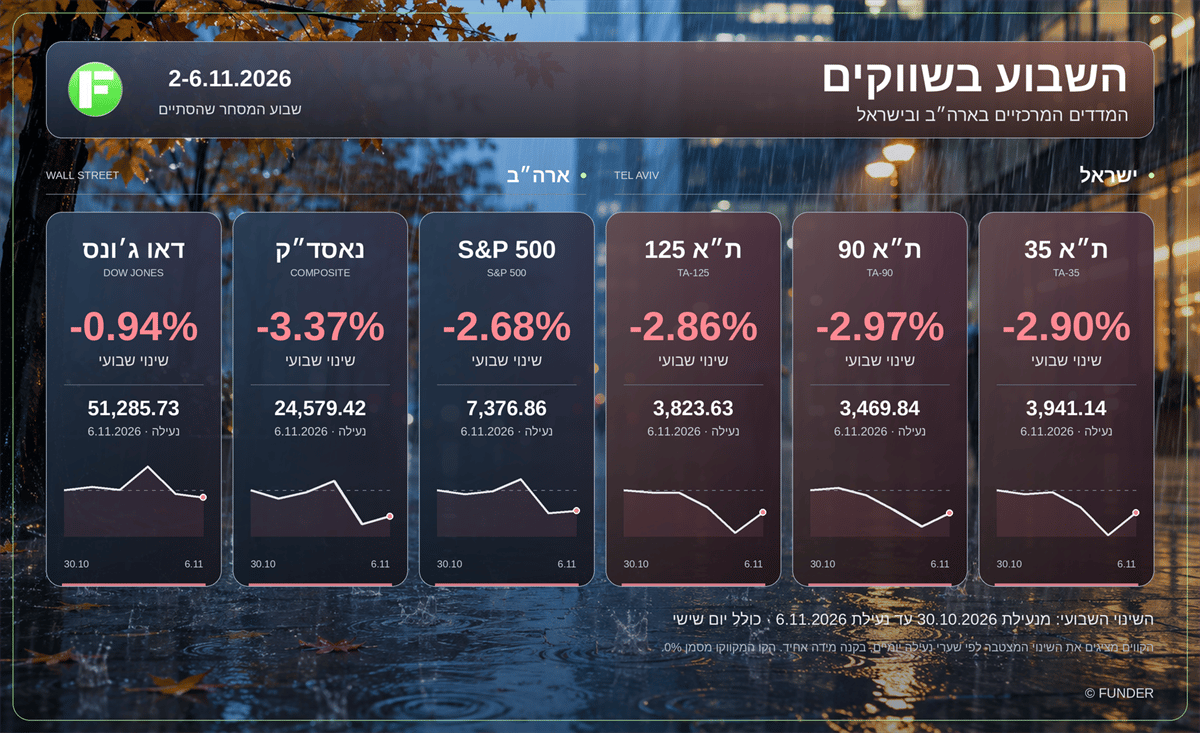
סיכום שבוע המסחר
מדד השבבים צנח ב-12.15% בשבוע, נאסד״ק 100 איבד 4.91% ות״א 35 ירד ב-2.90% למרות הזינוק בשישי. החשש מהגבלות על הקמת דאטה סנטרים פגע בשרשרת התשתיות של הבינה המלאכותית; לומנטום הובילה את הירידות במניות S&P 500 עם נפילה של 35.94%
שבוע המסחר הראשון של נובמבר הסתיים כשהפוליטיקה משנה במהירות את תמחור הסיכונים בשתי הבורסות. בתל אביב, נכונותו של אביגדור ליברמן להתפשר בנושא חוק הגיוס חיזקה ביום שישי את התקווה להתקדמות בהרכבת ממשלה והאיצה את העליות. בארה״ב, ניצחון הדמוקרטים בבחירות האמצע עורר תחילה אופטימיות, אך בהמשך התחלף בחשש לפגיעה בקצב ההתרחבות של תשתיות הבינה המלאכותית.
בשני השווקים, יום המסחר האחרון לא שינה את התמונה השבועית: המדדים המרכזיים נותרו במינוס. הפגיעה החריפה ביותר התרכזה בשבבים, בציוד תקשורת ואחסון ובחברות החשופות להקמה ולהפעלה של דאטה סנטרים. מנגד, נתוני המאקרו שפורסמו בארה״ב הצביעו על כלכלה שממשיכה להתרחב, עם תוספת משרות גבוהה, אבטלה נמוכה ועלייה בפריון.
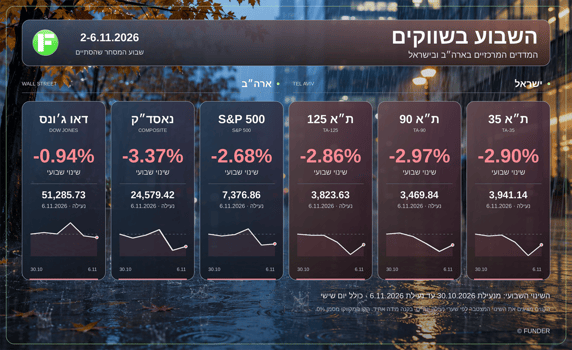
| מדד | נעילה ב-6.11 | שינוי שבועי |
|---|---|---|
| ת״א 35 | 3,941.14 | -2.90% |
| ת״א 90 | 3,469.84 | -2.97% |
| ת״א 125 | 3,823.63 | -2.86% |
| ת״א בנקים 5 | 8,628.59 | +1.81% |
| S&P 500 | 7,376.86 | -2.68% |
| נאסד״ק קומפוזיט | 24,579.42 | -3.37% |
| נאסד״ק 100 | 26,989.99 | -4.91% |
| דאו ג׳ונס | 51,285.73 | -0.94% |
| ראסל 2000 | 2,754.11 | -2.05% |
| מדד השבבים SOX | 9,390.25 | -12.15% |
השינויים מחושבים בין סגירת 30 באוקטובר לסגירת 6 בנובמבר, לפי רמות המדדים במטבע המקומי וללא המרה לשקלים או לדולרים.
הבורסה המקומית הגיעה ליום שישי אחרי יומיים קשים. ת״א 35 ירד ב-1.96% ב3.03%יום רביעי וב-3.69% ביום חמישי. המסחר בשישי נפתח בעליות מתונות, ובהמשך הן התחזקו לאחר הודעת ליברמן והאיתותים להתקדמות במגעים הפוליטיים. ת״א 35 סיים בזינוק של 3.09%, ת״א 125 עלה ב2.81% ות״א 90 הוסיף 1.84%. מניות הבנקים בלטו בעלייה של כ4.5%.
בהודעה שכותרתה ״חייבים למנוע חורבן בית שלישי״ כתב ליברמן: ״מותר ורצוי להתגמש ולהתפשר ולהבין שתפסת מרובה לא תפסת. זה כולל גם את נושא חוק הגיוס״. ההצהרה הייתה משמעותית משום שנגעה באחד ממוקדי המחלוקת המקשים על יצירת רוב לממשלה. לצד הנכונות להתפשר, ליברמן הציב גבולות ובהם התנגדות לבחירות חוזרות ולהישענות על הימנעות המפלגות הערביות.
מבחינת השוק, המשמעות הייתה פתיחת אפשרות לצמצום אי-הוודאות הפוליטית. זהו הסבר לירידה אפשרית בפרמיית הסיכון שהמשקיעים דורשים מנכסים ישראליים, אך הוא עדיין נשען על ציפיות: בשלב זה לא הוקמה ממשלה ולא נחתם הסכם קואליציוני. גם העובדה שהעליות התחילו לפני ההודעה מחייבת להבחין בין התרומה שלה להאצת המהלך לבין ייחוס כל העלייה לגורם יחיד.
ההתאוששות הייתה חדה, אך לא הספיקה למחיקת הירידות שנצברו במהלך השבוע. החריג הבולט היה מדד ת״א בנקים 5, שסיים את השבוע בעלייה של 1.81%. שערו היציג של הדולר ביום שישי נקבע על 3.1940 שקלים. בזירת המאקרו המקומית פרסמה הלמ״ס כי מדד אמון הצרכנים עלה באוקטובר לרמה של מינוס 13; זהו שיפור בסנטימנט, אך מאזן התשובות נותר שלילי. המדד מתייחס לאוקטובר, ולכן אינו משקף את ההתפתחויות הפוליטיות של השבוע הראשון בנובמבר.
ניצחון הדמוקרטים בבחירות האמצע והעברת השליטה בסנאט ובבית הנבחרים לידיהם התקבלו תחילה בעליות. ביום רביעי זינק הדאו ב3.03%, מדד S&P 500 עלה ב-1.58% והנאסד״ק קומפוזיט הוסיף 1.44%. המשקיעים בחנו את האפשרות שממשל מוגבל יותר פוליטית יתקשה לקדם צעדים חד-צדדיים, לצד תקווה להפחתת המתיחות במזרח התיכון ולירידה בלחצי האנרגיה.
אבל עבור חלק ממניות הטכנולוגיה, אותה תוצאה פוליטית נשאה משמעות אחרת. החשש היה מפני הקשחת התנאים להקמת מרכזי נתונים: היתרי בנייה, חיבור לרשת החשמל, צריכת מים ועלויות שמוטלות על תושבים. דיווחי רויטרס הצביעו על התנגדות מקומית לפרויקטים ועל שינוי בציפיות המשקיעים בעקבות הבחירות. אין בכך עדות לכך שהקונגרס החדש כבר הטיל מגבלות או שהביקוש לבינה מלאכותית נעלם; השוק הקדים לתמחר סיכון לעיכובים ולעלויות נוספות.
ביום חמישי הפך החשש לגל מכירות. S&P 500 נפל ב-4.36%, הנאסד״ק קומפוזיט ב-5.52%, נאסד״ק 100 ב-6.36% והדאו ב-3.44%. מדד השבבים SOX צנח ב-12.25% ביום אחד. אנבידיה איבדה באותו יום 9.26%, AMD ירדה ב-17.26% ומיקרון ב-17.46%. בשישי נרשמה התאוששות: הנאסד״ק עלה ב1.09% ומדד השבבים ב4.21%, אך השבוע הסתיים בירידות עמוקות בענף.
החשיפה לדאטה סנטרים אינה מוגבלת ליצרניות שבבים. היא כוללת גם חברות שבונות ומתקינות מערכות במתקנים, ספקיות חשמל וקירור ומפעילות ענן שמממנות מראש רכישת ציוד והקמת קיבולת. מבחינת המשקיעים, עיכוב בפרויקט עלול לדחות הכנסות לאורך השרשרת: מהקבלן ומהספק של מערכות החשמל ועד להזמנת רכיבי התקשורת והזיכרון. אצל מפעילים ממונפים, ההוצאות והתחייבויות המימון עשויות להמשיך גם אם מועד תחילת ההכנסות נדחה.
| חברה | החשיפה לתשתיות | שינוי שבועי |
|---|---|---|
| Vertiv (VRT) | מערכות חשמל וקירור | -21.35% |
| Comfort Systems (FIX) | הקמה והתקנת מערכות מיזוג וחשמל | -17.45% |
| Nebius (NBIS) | פיתוח והפעלת תשתיות ענן ל-AI | -15.99% |
| CoreWeave (CRWV) | תשתיות ענן ומחשוב מואץ | -15.44% |
| IREN (IREN) | תשתיות מחשוב ודאטה סנטרים | -9.65% |
במסך צר אפשר לגלול את הטבלה לצדדים.
ללחץ הפוליטי נוספו גם שאלות על ביצוע הפרויקטים. דיווח של בלומברג, שצוטט ברויטרס, עסק בהידוק הפיקוח של מיקרוסופט על פרויקטים של ספקיות תשתית ובהן נביוס, IREN ו-Nscale. פיקוח הדוק יותר אינו שקול לביטול חוזים, אך בתקופה של רגישות גבוהה הוא חיזק את תשומת הלב לסיכוני הביצוע. התנודתיות ניכרה היטב ב-IREN: המניה זינקה בכ-20% ביום שישי, ובכל זאת נותרה בירידה שבועית של 9.65%.
מאחורי תנודות השוק התפרסמה סדרה של נתונים שלא הצביעה על עצירה בפעילות האמריקאית. שני מדדי מנהלי הרכש של ISM נותרו מעל רף 50, שמפריד בין התרחבות להתכווצות; מספר התביעות הראשוניות לדמי אבטלה היה נמוך, ודוח התעסוקה ביום שישי הצביע על המשך גידול במספר המשרות.
| מועד | הפרסום | התוצאה המרכזית |
|---|---|---|
| 2.11 | ISM בתעשייה, אוקטובר | 55.5 נקודות, לעומת 54.5 בספטמבר |
| 3.11 | JOLTS, ספטמבר | 7.5 מיליון משרות פנויות |
| 4.11 | ADP, אוקטובר | תוספת של 86 אלף משרות במגזר הפרטי |
| 4.11 | ISM בשירותים, אוקטובר | 54.5 נקודות, לעומת 54.9 בספטמבר |
| 5.11 | תביעות ראשוניות לדמי אבטלה | 189 אלף בשבוע שהסתיים ב-31.10 |
| 5.11 | פריון העבודה, רבעון שלישי | עלייה של 3.6% בקצב שנתי; עלות העבודה ליחידת תפוקה ירדה ב-0.7% |
| 6.11 | דוח התעסוקה, אוקטובר | 165 אלף משרות נוספו; שיעור האבטלה ירד ל-4.1% |
במסך צר אפשר לגלול את הטבלה לצדדים.
דוח התעסוקה הוסיף לתמונה גם עדכונים חיוביים לאחור: נתוני אוגוסט וספטמבר תוקנו כלפי מעלה ב84 אלף משרות במצטבר. שיעור האבטלה ירד מ4.2% ל4.1%, והשכר הממוצע לשעה עלה ב0.4% בחודש וב3.1% לעומת אוקטובר אשתקד. נתוני ADP ודוח התעסוקה הרשמי נמדדים בשיטות שונות ובאוכלוסיות שונות, ולכן אין לראות בפער ביניהם השוואה ישירה.
עבור השוק, זהו שילוב מורכב: פעילות ותעסוקה חזקות תומכות בהכנסות החברות, אך אינן מספקות הצדקה אוטומטית להקלה מהירה בריבית. מנגד, העלייה בפריון והירידה הרבעונית בעלות העבודה ליחידת תפוקה עשויות להקל על לחצי העלויות. הנתונים האלה מסבירים מדוע הירידות במניות ה-AI אינן שקולות בהכרח להערכה שכלכלת ארה״ב נכנסת למיתון.
לומנטום הובילה את דירוג היורדות עם אובדן של יותר משליש ממחיר המניה בשבוע. אחריה בלטו סיגייט, מארוול, ווסטרן דיגיטל וסנדיסק. הריכוז של ספקיות תקשורת, שבבים ואחסון בצמרת הטבלה ממחיש עד כמה גל המכירות התפשט לאורך שרשרת תשתיות המחשוב.
הדירוג מתייחס למניות החברות הכלולות ב-S&P 500, ומסודר לפי שיעור הירידה במחיר המניה בין סגירת 30 באוקטובר לסגירת 6 בנובמבר. זהו דירוג באחוזים בתוך יקום החברות במדד, ולא דירוג לפי היקף שווי השוק שנמחק. המחירים בדולרים והתשואות אינן כוללות דיבידנדים.
| דירוג | חברה | סימול | 30.10 | 6.11 | שינוי שבועי |
|---|---|---|---|---|---|
| 1 | Lumentum | LITE | 840.70 | 538.59 | -35.94% |
| 2 | Seagate | STX | 644.58 | 460.99 | -28.48% |
| 3 | Marvell | MRVL | 196.40 | 141.20 | -28.11% |
| 4 | Western Digital | WDC | 366.11 | 263.78 | -27.95% |
| 5 | Sandisk | SNDK | 1,150.89 | 835.06 | -27.44% |
| 6 | Axon | AXON | 427.77 | 313.00 | -26.83% |
| 7 | FIS | FIS | 38.55 | 28.73 | -25.47% |
| 8 | Microchip | MCHP | 77.34 | 58.35 | -24.55% |
| 9 | Ciena | CIEN | 320.72 | 243.39 | -24.11% |
| 10 | Datadog | DDOG | 235.27 | 179.04 | -23.90% |
במסך צר אפשר לגלול את הטבלה לצדדים.
עם זאת, אין לייחס את כל הירידות לבחירות. Axon, המפתחת טכנולוגיות לביטחון הציבור, דיווחה על צמיחה של 28% בהכנסות הרבעון השלישי ל 909 מיליון דולר, אך גם על דחיית פריסות פדרליות של Dedrone בהיקף של כ130 מיליון דולר אל מעבר ל2026 ועל הפחתת תחזית הצמיחה השנתית לכ30%. זהו טריגר עסקי שונה מהחשש סביב היתרי דאטה סנטרים. גם FIS פרסמה במהלך השבוע דוחות ועדכון תחזית, והירידה בה אינה ביטוי ישיר לביקוש לשבבים.
ההבחנה הזאת חשובה לקריאת הטבלה: חלק מהחברות נפגעו מתמחור מחדש של ענף שלם, ואחרות נענשו גם על התפתחויות ייחודיות בעסקיהן. הירידה במחיר המניה לבדה אינה מוכיחה מהו משקלו של כל גורם.
מחיר חוזה דצמבר על נפט WTI סיים את השבוע ב90.83 דולר לחבית, לעומת 104.12 דולר בסוף השבוע הקודם - ירידה של 12.76% באותו חוזה. חוזה ינואר על ברנט נסגר ב98.32 דולר. התקווה להפחתת המתיחות מול איראן לאחר הבחירות תרמה לשינוי בציפיות, אך הסיכון הגיאופוליטי לא נעלם. ירידת הנפט עשויה להקל על לחצי האינפלציה ועל עלויות האנרגיה, גם כאשר היא פוגעת בהכנסות החברות המפיקות.
לפי נתוני משרד האוצר האמריקאי, תשואת האג״ח לעשר שנים ירדה מ4.94% ב30 באוקטובר ל4.86% ב-6 בנובמבר, ירידה של 8 נקודות בסיס. כלומר, השבוע שילב ירידות במניות עם ירידה בתשואת האג״ח הארוכה - תזכורת לכך שהחשש במניות הטכנולוגיה לא היה רק מפני עלות הכסף, אלא גם מפני קצב ההשקעות והיכולת להפוך תוכניות הרחבה להכנסות.
בישראל, המשקיעים יעקבו אחר השאלה אם הנכונות הפוליטית להתפשר תתורגם להסכמות מעשיות. בארה״ב, פרסום מדד המחירים לצרכן לאוקטובר ביום שלישי, 10 בנובמבר, בשעה 15:30 שעון ישראל, יספק מבחן נוסף לציפיות הריבית. בחברות תשתיות ה-AI, המוקד יהיה בלוחות הזמנים של פרויקטים, בקצב החיבור לחשמל, במימון ובתחזיות ההכנסות. אחרי שבוע של תנודות חריפות, הנתונים האלה יקבעו אם החששות יישארו בעיקר בשוק המניות או יקבלו ביטוי ממשי בתוכניות ההשקעה.